Дипломная работа: Анализ кредитной деятельности банка (на примере ПАО «Сбербанк»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
32
Норма показателя долгосрочной ликвидности банка установлена ЦБ РФ
на уровне ниже 120%. Как видно из табл. 6 фактическое значение показателя
64%, что соответствует норме. Но данный коэффициент растет, то есть банк
немного снижает ликвидность.
Итак, проанализировав показатели ликвидности ПАО «Сбербанк
России» можно говорить о хорошей ликвидности, так как обязательства могут
быть покрыты наиболее ликвидными активами.
2.2. Виды кредитных операций и организация кредитной деятельности
ПАО Сбербанк
Виды кредитов, которые выдает ПАО Сбербанк, обусловлены
кредитной политикой банка. В соответствии с кредитной политикой банка,
выделяют такие виды кредитов:
1. Кредитование по обороту. При использовании данного метода кредит
выдается по мере необходимости. Все движение по кредиту связано с
поступлением и расходованием ценностей, то есть все затраты заемщика
оплачиваются кредитными средствами, при поступлении денежных средств
кредит погашается.
2. Кредитование по остатку. Выдача и погашение такого кредита тесно
связаны с остатком материальных ценностей у заемщика. Все товарно-
материальные ценности, такие как сырье, материалы, незавершенное
производство и прочие, являются обеспечением для выданного кредита.
3. Методы кредитования по обороту и по остатку могут быть смешаны,
и тогда возникает новый метод - оборотно-сальдовый. В этом случае кредит
выдается заемщику по мере необходимости, но должен погашаться в заранее
определенные сроки. При этом не имеет значения, поступили денежные
средства от осуществляемой деятельности на счет заемщика, или же нет.
В настоящее время Сбербанк России определяет для себя те или иные
способы выдачи и погашения кредитов самостоятельно.
33
Также методы кредитования можно разделить по используемому
ссудному счету на три вида:
- кредитование по простому ссудному счету;
- кредитование по специальному ссудному счету;
- контокоррент.
Простой ссудный счет используется Сбербанком чаще всего для выдачи
единовременного кредита. Погашение данной ссуды происходит в заранее
обговоренные сроки. Срок погашения кредита по простому ссудному счету
определяется независимо от оборота денежных средств заемщика.
Специальный ссудный счет чаще всего открывается в том случае, если
заемщику нужны постоянные поступления кредитных денежных средств.
Обычно денежные средства по такому методу кредитования перечисляются не
на счет заемщика, а сразу же идут на оплату тех или иных его затрат. Точно
так же погашение данного кредита производится сразу же по мере
поступления денежных средств от реализации или оказания услуг. Таким
образом, по специальному ссудному счету постоянно происходит выдача и
погашение кредитных средств. Чаще всего объектами такого кредитования
являются государственные предприятия, предприятия оптовой или розничной
торговли, сбытовые и снабженческие организации и другие.
Для своих надежных постоянных клиентов с высокой
платежеспособностью Сбербанк России может использовать особый вид счета
- контокоррент. В таком случае банк заключает с заемщиком договор, на
основании которого открывается расчетно-ссудный счет. На этом счете
зафиксированы все операции заемщика - поступление и расходование средств,
расчеты с бюджетом, полученные кредиты и их погашение и другие. В случае
необходимости Сбербанк России выдает заемщику кредит на оплату тех или
иных расходов, если собственных средств на счете недостаточно. Данный
кредит погашается по мере поступления на счет денежных средств. Следует
отметить, что такое кредитование возможно только в том случае, если Банк
уверен в честности, порядочности и кредитоспособности клиента. Чаще всего
34
важными условиями для выдачи контокоррентного кредита являются
длительное сотрудничество с Банком и высокое обеспечение.
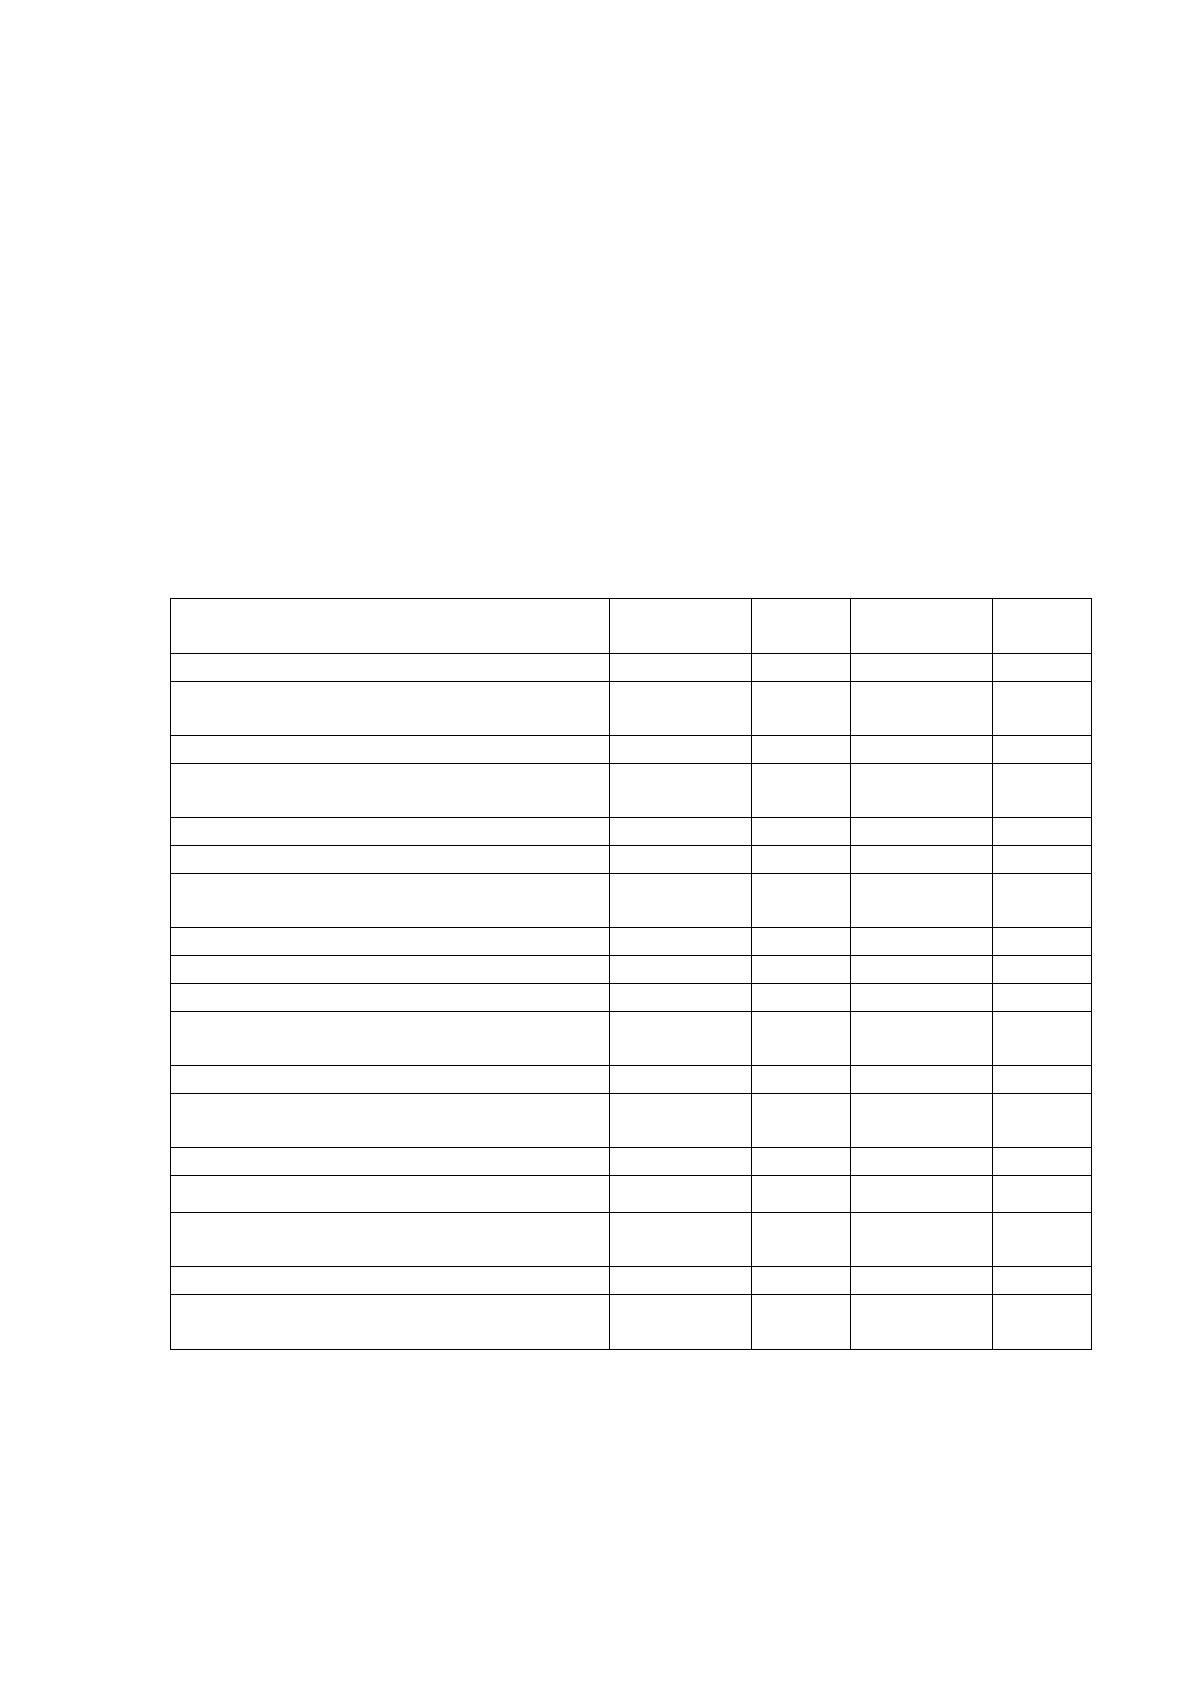
Проведем анализ кредитного портфеля ПАО «Сбербанк России».
Итак, всего за 2018 год было выдано кредитов на сумму 19 741 883 млн.
руб., что выше уровня 2017 года на 3 046 556 млн. руб.
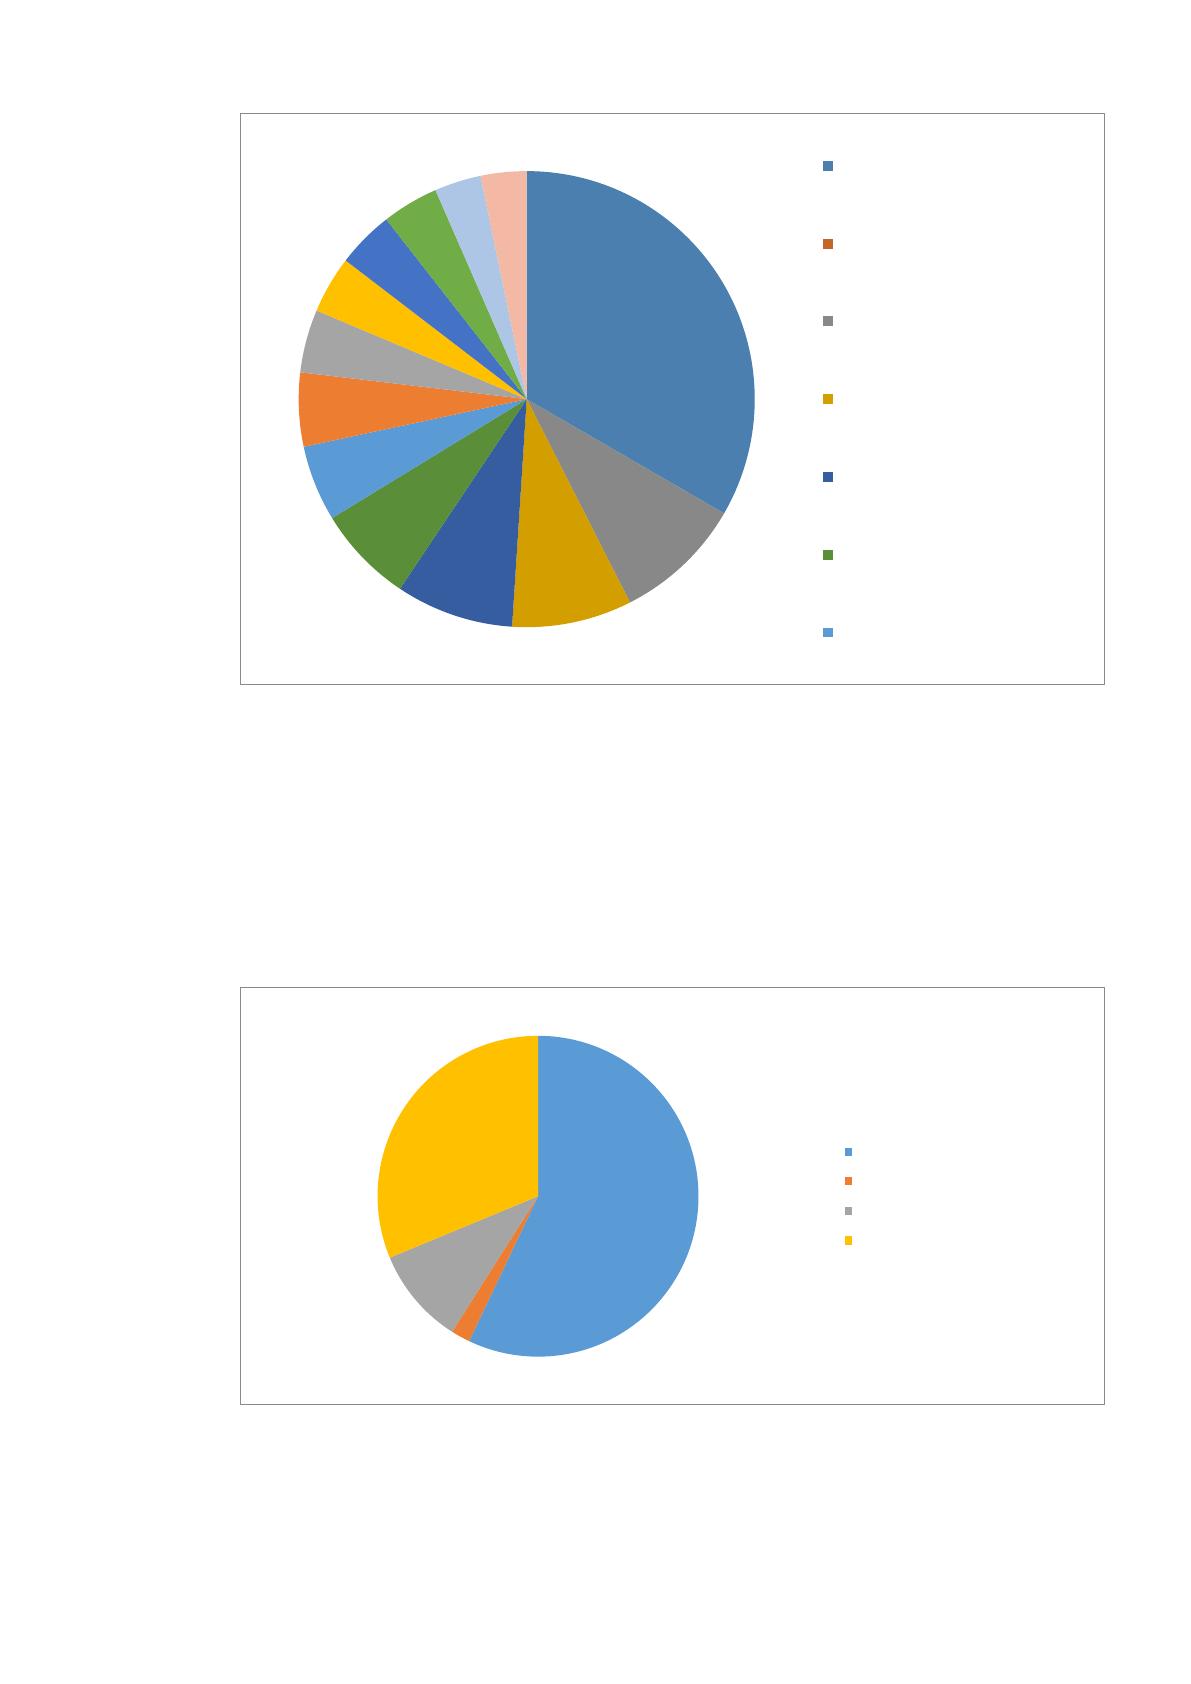
В структуре кредитного портфеля наибольшая доля принадлежит
юридическим лицам – 68,7%. Высокая доля кредитов приходится на отрасль
металлургии – 8,6%, на отрасль по работе с недвижимостью – 8%,
нефтегазовую отрасль – 7,8%.
Таблица 6
Анализ кредитного портфеля ПАО «Сбербанк России»,млн руб.
за 2017
год
уд.вес
, %
за 2018
год
уд.вес
, %
Физические лица
4 925 822
29.5
6 170 770
31.3
Юридические лица, в том числе по
отраслям
11 769
505
70,5
13 571
113
68,7
Металлургия
1 251 164
7.5
1 696 889
8.6
Операции с недвижимым
имуществом
1 324 035
7.9
1573 446
8.0
Нефтегазовая промышленность
1 612 726
9.7
1 546 647
7.8
Торговля
1 118 737
6.7
1 274 768
6.5
Пищевая промышленность и
сельское хозяйство
786 562
4.7
995 136
5.0
Услуги
738 097
4.4
967 686
4.9
Телекоммуникации
802 020
4.8
827 080
4.2
Машиностроение
739 651
4.4
750 506
3.8
Государственные и муниципальные
учреждения РФ
730 986
4.4
746 834
3.8
Энергетика
691 304
4.1
741 797
3.8
Транспорт, авиационная и
космическая
334 634
2.0
610 779
3.1
Строительство
624 464
3.7
601111
3.0
Химическая промышленность
508 028
3.0
594 777
3.0
Деревообрабатывающая
промышленность
78 413
0.5
87 444
0.4
Прочее
428 684
2.6
556 213
2.8
Итого кредиты физическим и
юридическим лицам
16 695
327
100.0
19 741
883
100.0
На долю кредитов физическим лицам приходится 31,3% в 2018 году. По
сравнению с 2017 годом кредитование физических лиц выросло на 1 244 948
тыс. руб.
35
Рис. 8. Анализ структуры кредитного портфеля за 2018 г.
Таким образом, наибольшую долю в структуре кредитного портфеля
занимают кредиты физических лиц.
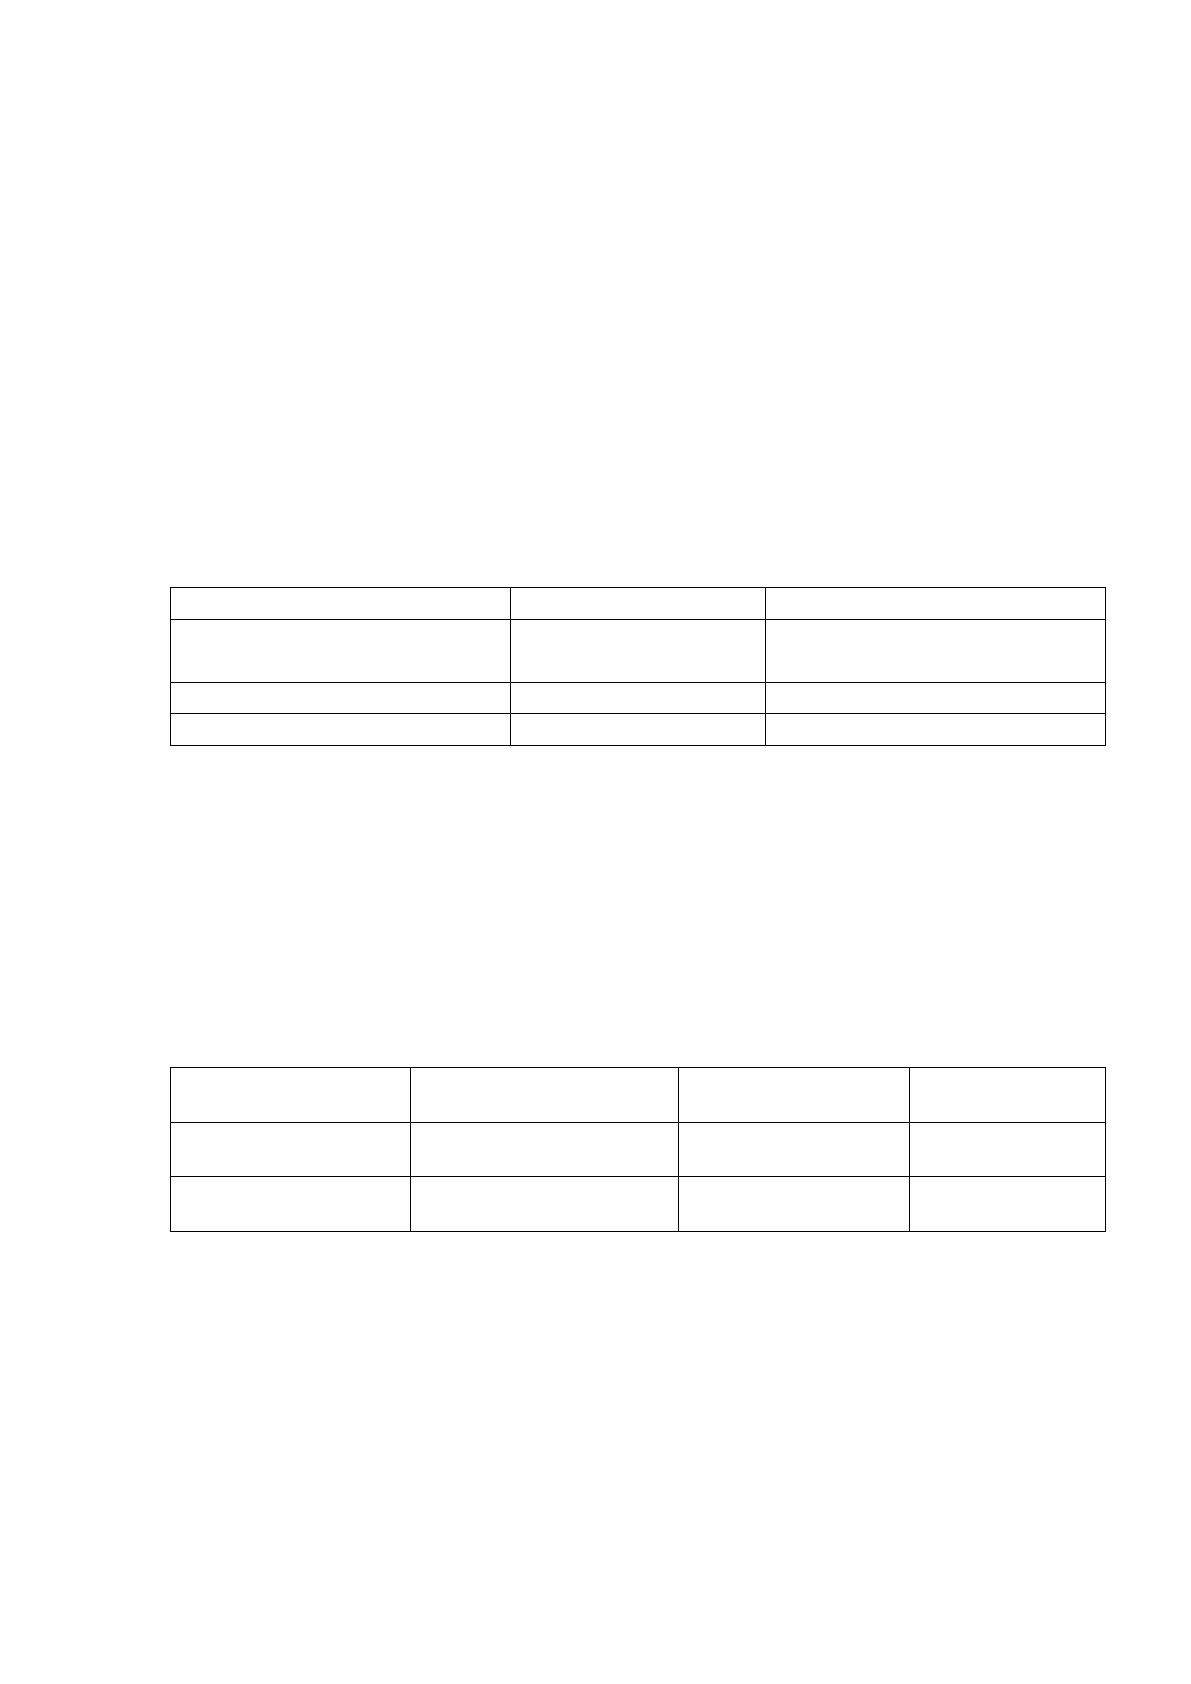
Рассматривая структуру кредитного портфеля банка для физических
лиц, сформируем рисунок 9.
Рис. 9. Структура кредитного портфеля для физических лиц
2018 г.
Таким образом, видно, что наибольшую долю занимают жилищные
Физические лица;
33%
0%
9%
9%
8%
7%
6%
5%
5%
4%
4%
4%
3%
3%
Физические лица
Юридические лица, в том
числе по отраслям
Металлургия
Операции с недвижимым
имуществом
Нефтегазовая
промышленность
Торговля
Пищевая промышленность и
сельское хозяйство
57%
2%
10%
31%
Жилищные кредиты
Автокредиты
Кредитные карты и овердрафты
Потребительские и прочие ссуды
36
кредиты Сбербанка.
Одним из приоритетных направлений деятельности ОАО «Сбербанк
России» является кредитование. Кредитная политика строится на основе
соблюдения таких общепринятых принципов кредитования как срочность,
платность, возвратность и обеспеченность.
Проведем сравнение цен на основные банковские продукты и услуги
ОАО «Сбербанк России» по сравнению с основными конкурентами.
Сравним условия банков по кредитованию физических лиц.
Таблица 7
Сравнение стоимости потребительских кредитов (для
зарплатных проектов)
Наименование форм
Сбербанк
ВТБ 24
Сумма кредита, руб.
От 30 000 до
5 00 000 руб.
От 100 000 до
5 000 000 руб.
Срок кредита, лет
От 3 мес. до 5 лет
От 6 мес. до 5 лет
Ставка кредита, %
От 11,9 %
От 11%
Из таблицы видно, что процентная ставка для кредитования физических
лиц на 5 лет по максимальной сумме кредита в Сбербанке составит 11,9%.
Такая ставка чуть ниже конкурентов – банка ВТБ24 – 11%.
Сравним проценты по вкладам для физических лиц.
Таблица 8
Сравнение стоимости вкладов (без пополнения, без снятия) в
рублевом эквиваленте
Банк
Сумма вклада, руб.
Срок вклада, год.
Ставка по
вкладу, %
Сбербанк (вклад
Сохраняй)
От 15 000
3
5,45
ВТБ24 (вклад
Выгодный)
От 30 000
3
6,15
Самая высокая ставка по вкладу на 3 года предлагает ВТБ – 6,15%. На
уровне 5,45% годовых предлагает Сбербанк. Такой разброс является весомым
для клиентов, поэтому ПАО «Сбербанк» следует уделить на это внимание.
Таким образом, при установлении цены на банковские продукты и
услуги ПАО «Сбербанк России» не ориентируется на конкурентов, так как
стоимость некоторых продуктов/ услуг несколько выше.
Источник: https://baza.diplomsite.ru/previewfile/3567