Дипломная работа: Анализ кредитной деятельности банка (на примере ПАО «Сбербанк»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
42
Глава 3. Пути совершенствования кредитной деятельности ПАО
Сбербанк
3.1. Проблемы эффективного развития кредитной деятельности банка
В результате проведенного исследования выявлены проблемы и слабые
стороны деятельности в ПАО «Сбербанк России»:
- Выявлено, что у ПАО «Сбербанк» отсутствует автокредитование для
физических лиц. При это у прямого конкурента ВТБ развито автокредитование
(4 вида автокредитов).
- Более низкая процентная ставка по вкладу на 3 года у Сбербанка по
сравнению с банком ВТБ (ВТБ – 6,15%; 5,45% - Сбербанк).
Чтобы повысить эффективность деятельности ПАО «Сбербанк», можно
предпринять следующие проектные меры:
1. Для клиентов банка, которые хотя бы однажды пользовались
услугами «Сбербанка» (в частности, брали кредит и успешно выплатили его),
устроить рассылку пластиковых карт с револьверным кредитом с лимитом в
размере 50 000 рублей. При этом клиент бесплатно получает карту
международной системы, которую можно использовать не только для
снятия наличных средств, но и для оплаты товаров и услуг как в РФ, так и по
всему миру. При этом принцип работы данной карты схож с оформлением
кредитной линии, то есть клиенту открывается кредитная линия на срок от 1
до 2 лет. Для банка это решение позволит сохранить старых клиентов и
привлечь новых.
2. Предложить крупным организациям и предприятиям города
обеспечить выплаты заработных плат и стипендий не посредством кассы
организации, а через зачисление на пластиковые карты, к карте прикрепить
счет с револьверным кредитом и допустимым минусом, который будет
рассчитан пропорционально зарплате либо стипендии. Это обеспечит
привлечение новых клиентов, приобщит их к культуре банковского
обслуживания, станет ежемесячно привлекать большую денежную массу.
43
3. В части внедрения новых кредитных продуктов целесообразно
применять опыт других стран с учетом особенностей российского рынка
кредитных услуг, предоставляемых физическим лицам.
В частности, в качестве наиболее перспективным с точки зрения при-
влечения новых клиентов может оказаться так называемый туристический
кредит. Получить такой кредит можно тремя способами. Банки в настоящее
время активно сотрудничают с туристическими агентствами. Поэтому, если у
турфирмы уже заключен контракт с банком, то и заявка на получение ссуды
может быть оформлена прямо в ее офисе и сразу же отправлена на
рассмотрение в банк. Другой вариант - необходимые документы заполняются
непосредственно в банке, куда туристическая фирма отправит клиента,
предварительно снабдив выписанным счетом. Третий способ имеет
отношение к тем туроператорам, у которых с банками договоров нет. В этом
случае, проявив инициативу, клиент сам изберет банк-кредитор и отнесет туда
счет на понравившийся тур.
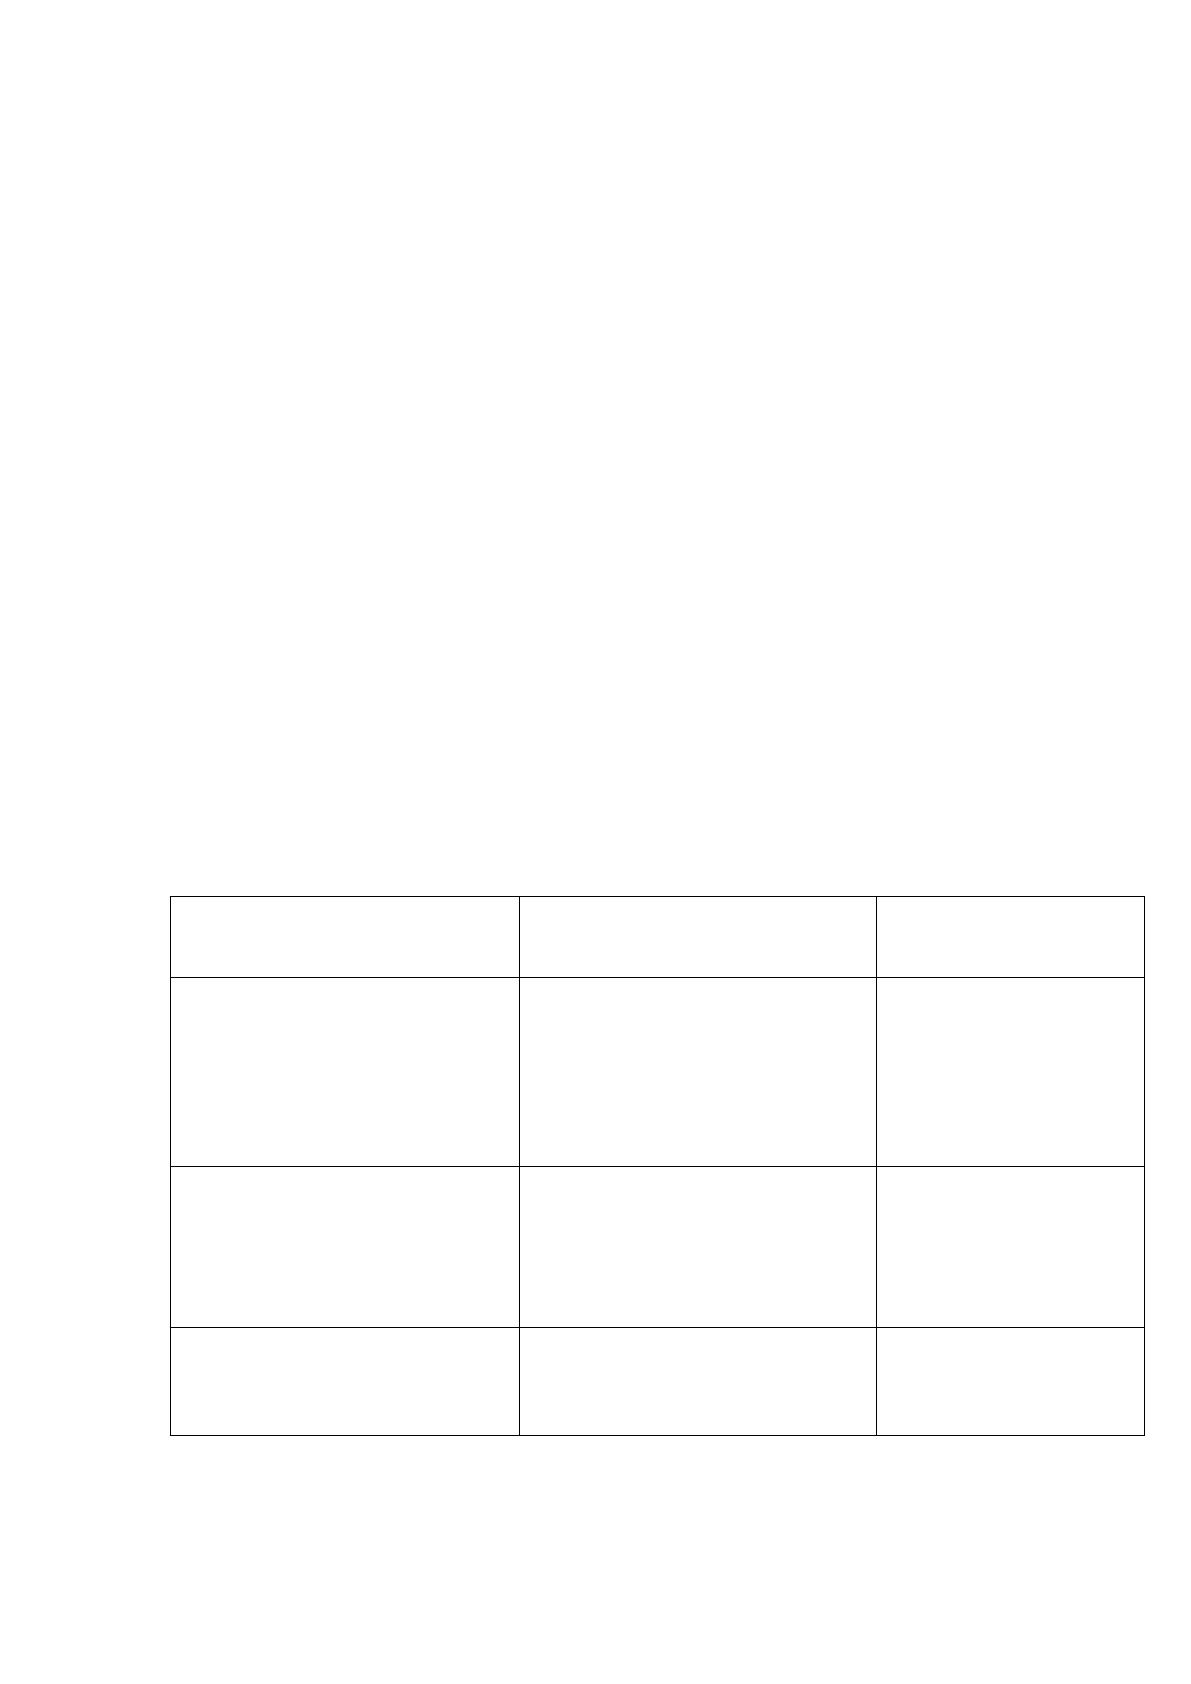
Таблица 11
Проблемы и рекомендации по их устранению
Проблемы, выявленные в
ходе проведенного
анализа
Рекомендации по
устранению
выявленных проблем
ЛПР
(лицо, принимающее
решение)
1. У банка «Сбербанк»
отсутствует
автокредитование для
физических лиц. При это у
прямого конкурента ВТБ
развито автокредитование
(4 вида автокредитов).
1. Расширение
ассортиментной линейки с
помощью кредитных
продуктов «Автокредит на
новый автомобиль» и «Авто
с пробегом».
Начальники
управлений
кредитных
продуктов
территориальных
банков
2. Бюджет расходов на
рекламу ниже по
сравнению с конкурентом
ВТБ, кроме того, произошло
его снижение в 2017 году
по сравнению с 2016 годом.
2. Разработка рекламной
политики для продвижения
новых кредитных
продуктов.
Начальник сектора
маркетинга
3. Неудовлетворенность
клиентов качеством
обслуживания в банке
3. Обучение банковских
специалистов для
повышения качества
облуживания.
Начальники
управления
обслуживания
44
Для совершенствования кредитной деятельности ПАО «Сбербанк»
рекомендуется:
1. Расширение ассортиментной линейки с помощью кредитных
продуктов «Автокредит на новый автомобиль» и «Авто с пробегом».
2. Разработка рекламной политики для продвижения новых кредитных
продуктов.
3. Обучение банковских специалистов для повышения качества
облуживания.
Рассмотрим мероприятия более подробно.
1. Расширение ассортиментной линейки с помощью кредитных
продуктов.
Для обоснования спроса на автокредитования рассмотрим показатели
российской статистики.
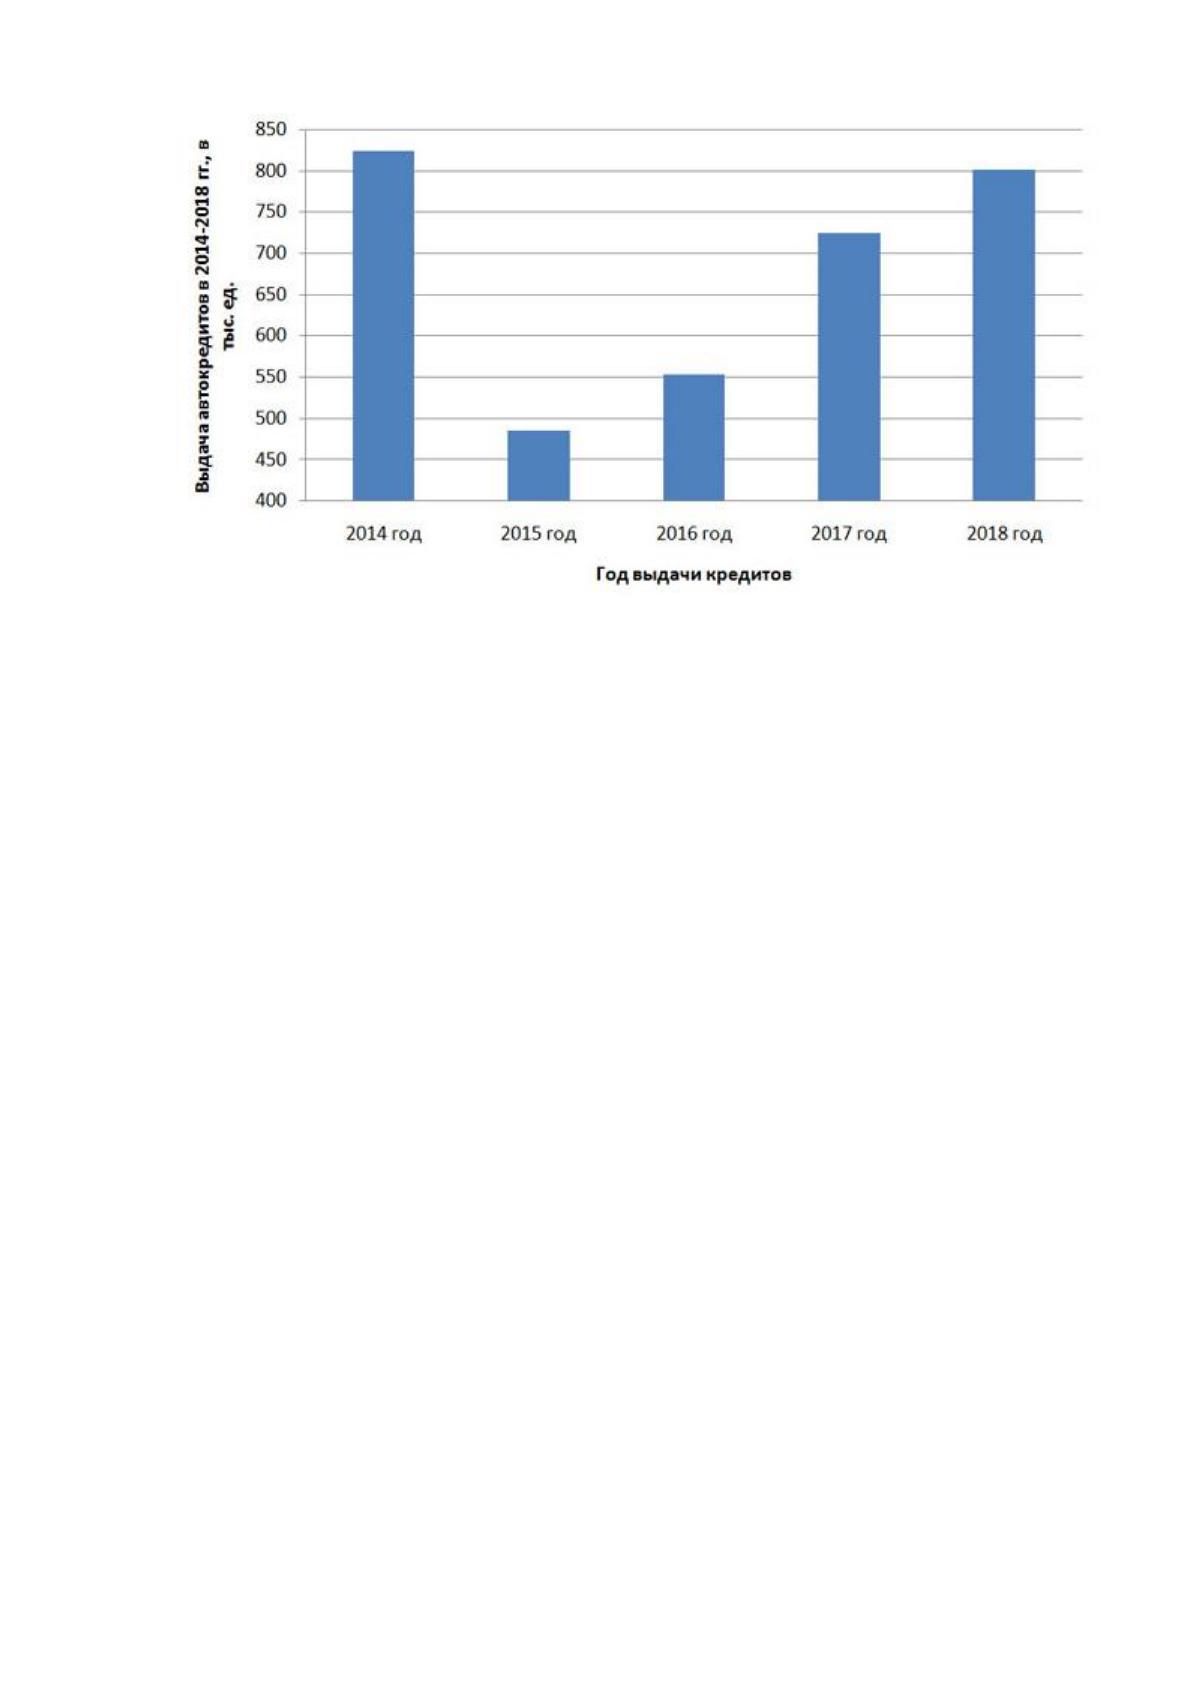
Рост выдачи автокредитов в 2018 году по сравнению с 2017 годом
составил 10,7%. По информации 4 100 кредиторов, передающих сведения в
Национальное бюро кредитных историй (НБКИ), по итогам 2018 года
количество проданных в кредит автомобилей составило 801,3 тыс. единиц,
увеличившись по сравнению с предыдущим годом на 10,7% (в 2017 году -
723,8 тыс. единиц).
Таким образом, количество выданных в 2018 году автокредитов почти
достигло показателей «докризисного» 2014 года (823,4 тыс. ед.) (рисунок 8).
Также необходимо отметить, что согласно данным аналитического
агентства «АВТОСТАТ», объем рынка новых легковых автомобилей в 2018
году увеличился на 11,9% по сравнению с предыдущим годом и составил
1 634,2 единиц (в 2017 году – 1 460,0 тыс. ед.).
Одной из значимых тенденций современного рынка автокредитования в
России является увеличение доли подержанных автомобилей, оформленных в
кредит. Это связано с общей экономической ситуацией и состоянием рынка
подержанной автомобильной техники, который в последнее время стал
развиваться более активно.
45
Рис. 12. Динамика выдачи автокредитов в РФ в 2014-2018 гг.,
в тыс. ед.
Все это подтверждает повышение спроса на автокредиты, и дает
возможность ПАО «Сбербанк России» расширить свой кредитный портфель.
Для расширения ассортимента предлагается внедрение двух кредитных
продуктов:
1. Кредитный продукт «Автокредит на новый автомобиль» - кредит на
покупку нового автомобиля в автосалоне.
2. Кредитный продукт «Авто с пробегом» - кредиты на приобретение
подержанных автомобилей как у частных лиц, так и у дилеров.
При внедрении кредитного продукта основной задачей является расчет
ставки по кредиту.
Планируемые процентные ставки по кредитным продуктам портфеля
должны ограничиваться слева минимальным уровнем доходности
(безубыточностью) кредитных операций, а справа – целевыми параметрами
доходности продаж и кредитоспособности клиентов.
Величина r
imin
определяется из соотношения:
r
imin
= (a
i
+ I) / (1 – a
i
),
46
где a
i
– ожидаемая доля проблемных кредитов (невозвратов, задержек) в
кредитном продукте i-го вида;
I – величина оценки среднегодовой инфляции (по данным Центрального
банка на текущий год), в долях единицы.
По данным банков, активно работающих по программам
автокредитования, процент невозвратов по данному виду кредитов не
превышает 0,5-0,7%. Это связано с тем, что большинство автомобилей
находятся в залоге у банка. Примем долю невозвратов в размере 0,7%.
По итогам 2019 года ЦБ прогнозирует инфляцию на уровне 5%.
Минимальная величина ставки по кредиту:
r
imin
= (0,007 + 0,05) / (1 –0,007) = 0,05 или 5%
Минимальная процентная ставку по кредитному автокредитам ПАО
«Сбербанк» не может быть ниже 5%. Это ставка обеспечит безубыточность
продукта.
Для ПАО «Сбербанк России» необходимо установить проценты в
пределах ставок ВТБ. Проценты по кредиту не должны превышать ставки
конкурента, это создаст дополнительные конкурентные преимущества.
С учетом ставок конкурента предлагается для ПАО «Сбербанк России»
установить следующие ставки:
1. Кредитный продукт «Автокредит на новый автомобиль» - 12%
2. Кредитный продукт «Авто с пробегом» - 9%
Стандартные требования заемщикам по автокредиту:
- гражданство РФ;
- возраст - от 21 года до 70 лет на момент погашения кредита;
- постоянная регистрация и адрес фактического проживания в любом
регионе, где присутствует банк;
- общий стаж работы - не менее 1 года, на последнем месте работы -
не менее 3 месяцев.
Разработаем условия кредитных продуктов для ПАО «Сбербанк».
Источник: https://baza.diplomsite.ru/previewfile/3567