Дипломная работа: Анализ кредитной деятельности банка (на примере ПАО «Сбербанк»)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
37
Проведем оценку структуры кредитного портфеля Сбербанка.
Доля розничных кредитов в кредитном портфеле превысила 30% в
течение 2018 года.
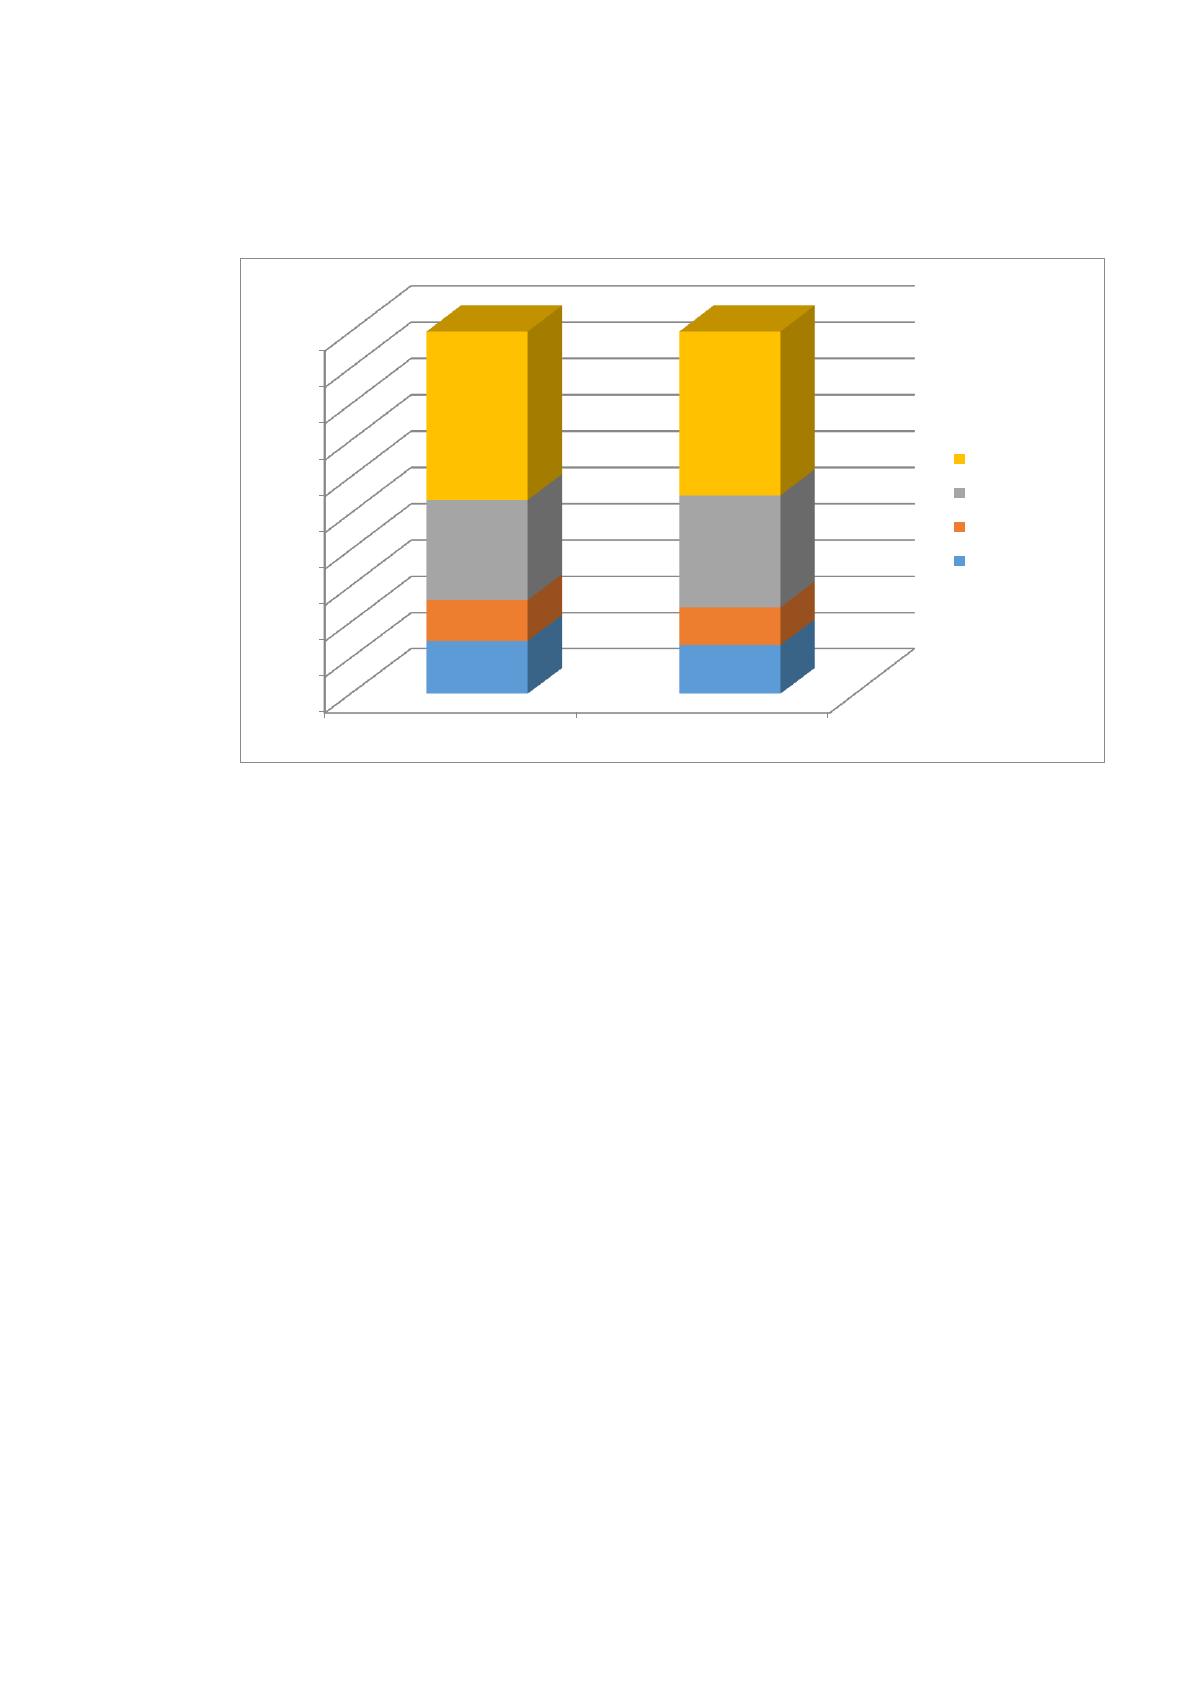
Рис. 10. Структура кредитов по срокам погашения
В структуре кредитов больше всего кредитов, которые выданы на
период более 3 лет, кредитов до 6 месяцев всего 13,6%.
В 2018 году расходы на создание резерва под кредитные убытки по
портфелю кредитов по амортизированной стоимости снизились на 39,2% с
263,7 млрд рублей за 2017 год до 160,2 млрд рублей за2018 год. Согласно
МСФО 9 часть кредитного портфеля подлежит отражению в отчетности по
справедливой стоимости через прибыль или убыток. В 2018 году по таким
кредитам была отражена отрицательная переоценка вследствие изменения их
кредитного качества на сумму 62,9 млрд рублей. С учетом данной переоценки
общее снижение расходов под кредитные убытки по всему кредитному
портфелю составило бы 15,4% за 2018 год. Снижение связано, главным
образом, с улучшением качества кредитного портфеля Группы.
0%
10%
20%
30%
40%
50%
60%
70%
80%
90%
100%
01.01.2017 01.01.2018
14,8
13,6
11,3
10,5
27,5
30,8
46,4
45,1
больше 3 лет
1-3 года
6-12 мес
меньше 6 мес
38
2.3. Анализ эффективности управления кредитным портфелем ПАО
Сбербанк
Значение стоимости кредитного риска по кредитному портфелю по
амортизированной стоимости сократилось на 67 б.п.в течение 2018 года со 153
б.п. в 2017 году до 86 б.п. в 2018 году.
С учетом отрицательной переоценки кредитов по справедливой
стоимости значение совокупной стоимости кредитного риска составило 115
б.п. в 2018 году
Уровень покрытия резервами кредитного портфеля до вычета резерва
под кредитные убытки по состоянию наконец 2018 года составил 7,3%,
снизившись на 0,5 п.п по сравнению с 1 января2018 года. Улучшение качества
кредитного портфеля нашло отражение в снижении доли неработающих
кредитов на 0,7 п.п. Так, за 2018 год доля NPL 90+ (неработающих кредитов с
просроченными платежами по процентам и/или основному долгу более чем на
90 дней) в совокупном кредитном портфеле Группы снизилась с 4,5% до 3,8%.
При этом покрытие резервами неработающих кредитов составило 1,9 раза на
конец 2018 года (1,7 раза на конец 2017 года по IAS 39, DenizBank включен).
Доля кредитов Стадии 3 и POCI (приобретенные или выданные обесцененные
активы)в кредитном портфеле по амортизированной стоимости составила
8,1%на конец 2018 года (на конец первого квартала 2018 года данная доля
составляла 8,9%). При этом доля совокупных резервов, созданных под
кредитные убытки, к кредитам Стадии 3 и POCI составила 90,4% на конец 2018
года(87,9% на конец 1 квартала 2018 года).
При рассмотрении просроченной задолженности, в ПАО Сбербанк
существует её разделение на разные сроки просрочки по количеству дней: до
30 дней, от 31 до 90 дней, от 91 до 180 дней и свыше180 дней. Такая
классификация помогает более четко регулировать задолженность и
подбирать методы работы с каждой проблемной ссудой. Разделение
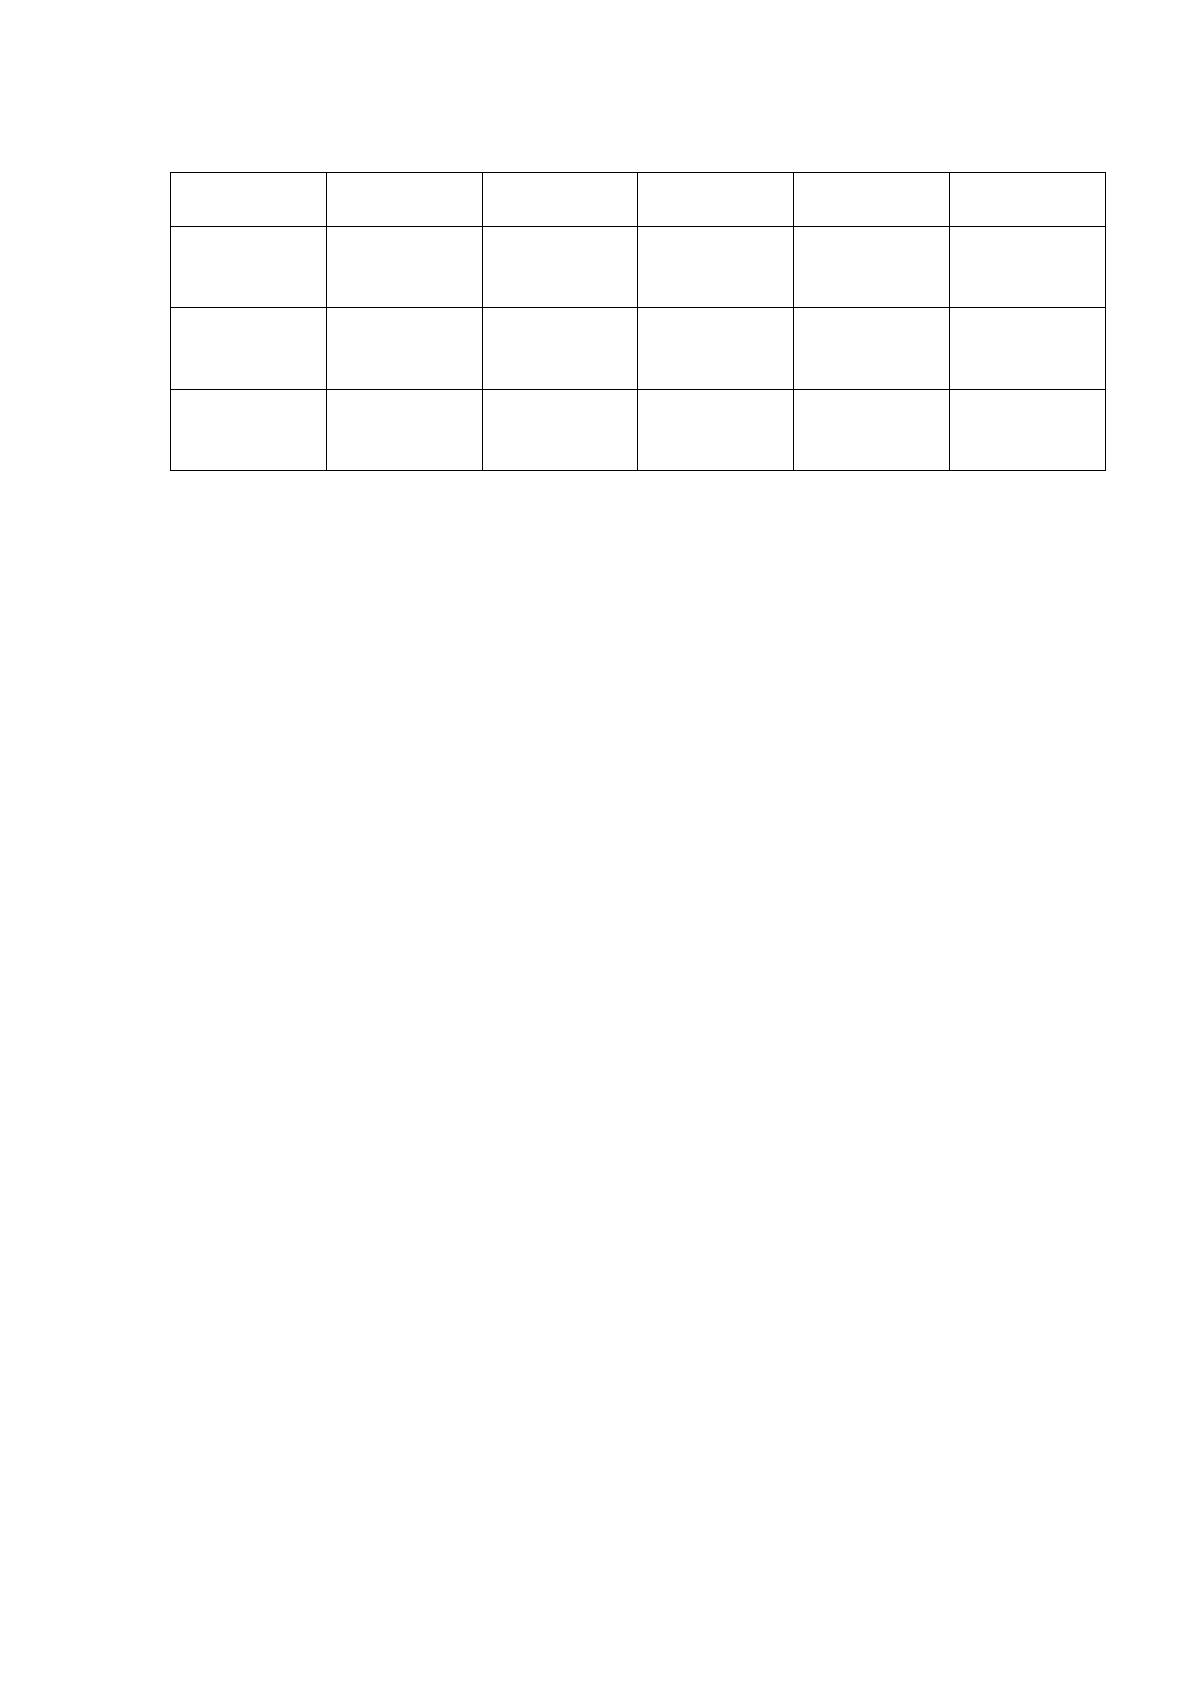
просроченных ссуд представлено в таблице 9:
Таблица 9
39
Просроченные ссуды в зависимости от количества дней
просрочки за период 2016-2018 гг.
Дата
До 30 дней
От 31 до 90
дней
От 91 до
180 дней
Свыше 180
дней
Итого
На 1
января
2016 г.
79961
35626
26123
161676
303386
На 1
января
2017 г.
115700
44600
33300
209300
402900
На 1
января
2018 г.
123799
48168
35897
225416
433280
Анализируя вышеприведенную таблицу, можно сделать следующие
выводы. В целом, наблюдается увеличение объемов просроченных ссуд по
всем группам. Наиболее значительное повышение из этих групп было
замечено в просроченной задолженности до 30 дней, в двух других группах
темп роста объемов просрочки несет менее стремительный характер. Данные
выводы характерны для 3 первых групп просроченных ссуд, предоставленных
населению. Отдельно стоит выделить ссуды, просроченная задолженность по
которым достигает выше 180 дней. В данной группе наблюдается постоянный
рост на достаточно большие суммы. Это увеличение носит негативный
характер для общей деятельности банка, поскольку заметна склонность к
долгосрочным задержкам платежей по предоставленным кредитам, что в
целом затрудняет эффективную деятельность разных подразделений банка.
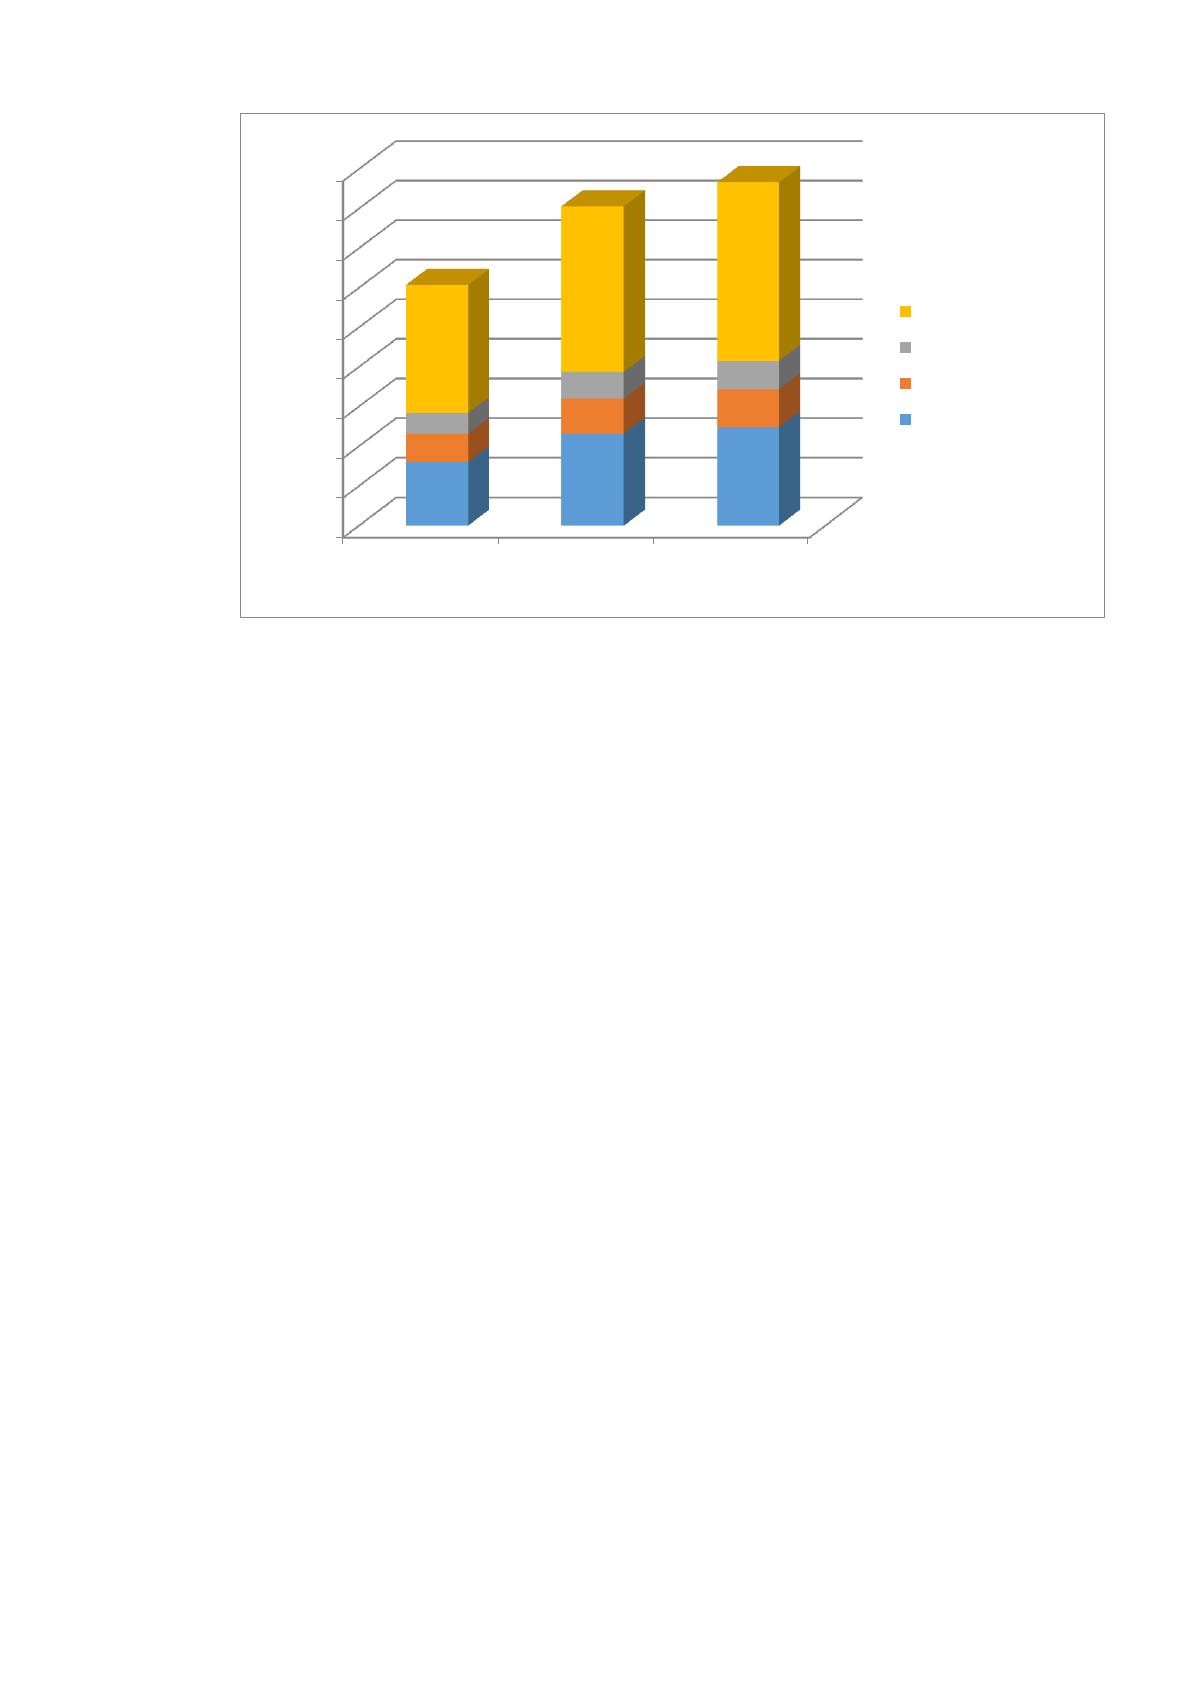
Более наглядно структура просроченных ссуд ПАО Сбербанк в зависимости
от количества дней просрочки платежей по предоставленным кредитам
изображена на рисунке 11.
40
Рис. 11. Структура просроченной задолженности ПАО Сбербанк,
млн руб.
Итак, наибольший удельный вес в общей просроченной задолженности
банка составляют ссуды с количеством дней просрочки до 30 дней и свыше
180 дней. Если рассматривать общий вес просроченной задолженности, то в
течение периода с 2016 по 2018 годы произошло её увеличение примерно на
142%. Таким образом, наблюдается стремительная тенденция к постоянному
повышению проблемной задолженности.
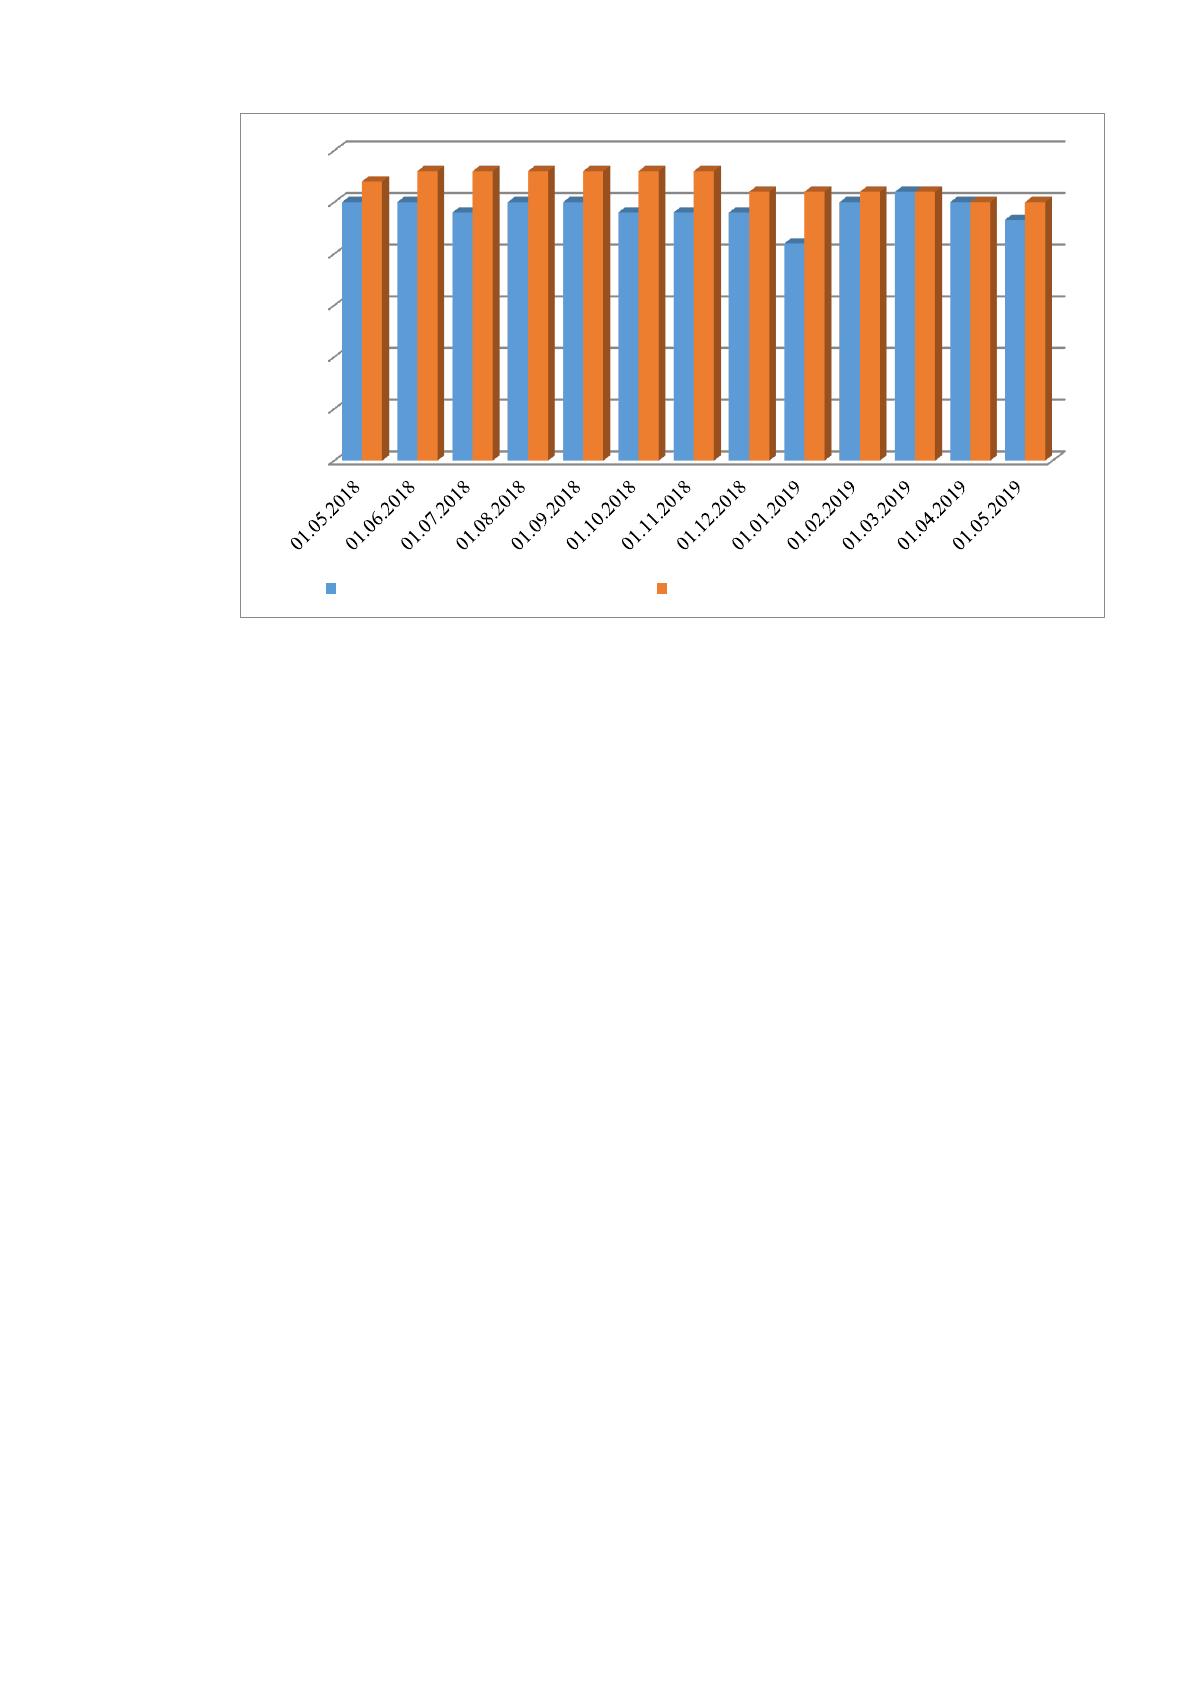
Далее рассмотрим качество кредитного портфеля по соотношению
просроченной задолженности и резервов на ее погашение, представленные на
рис. 12.
Таким образом, исходя из рис. 12., видно, что доли просроченной
задолженности по ссудному портфелю на всем исследуемом периоде не
превышают коэффициент резервирования кредитного портфеля, что является
положительной тенденцией управления кредитным портфелем банка.
0
50000
100000
150000
200000
250000
300000
350000
400000
450000
На 1 января
2016 г.
На 1 января
2017 г.
На 1 января
2018 г.
79961
115700
123799
35626
44600
48168
26123
33300
35897
161676
209300
225416
Свыше 180 дней
От 91 до 180 дней
От 31 до 90 дней
До 30 дней
41
Рис. 12. Качество кредитного портфеля РСБУ (просроченная
задолженность и резервы, %)
В результате проведенного исследования выявлены проблемы и слабые
стороны кредитной деятельности в ПАО «Сбербанк России»: выявлено, что у
ПАО «Сбербанк» отсутствует автокредитование для физических лиц. При
этом у прямого конкурента ВТБ развито автокредитование (4 вида
автокредитов). Все виды автокредитования выведены в дочерний банк
«Сетелем», но на официальном сайте «Сбербанк» данных по
автокредитованию нет.
Таким образом, можно отметить, что у банка умеренный уровень
проблемной задолженности (доля просроченной на срок более 90 дней и
вынужденно реструктурированной задолженности составила 4,25% по
кредитам юр. лицам и 3,68% по кредитам физ. лицам).
0,0%
0,5%
1,0%
1,5%
2,0%
2,5%
3,0%
Доли ПЗ по ссудному портфелю К-т резервирования кредитного портфеля
Источник: https://baza.diplomsite.ru/previewfile/3567