Дипломная работа: Анализ кредитной деятельности банка на рынке потребительского кредитования (на примере ПАО "Сбербанк России")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
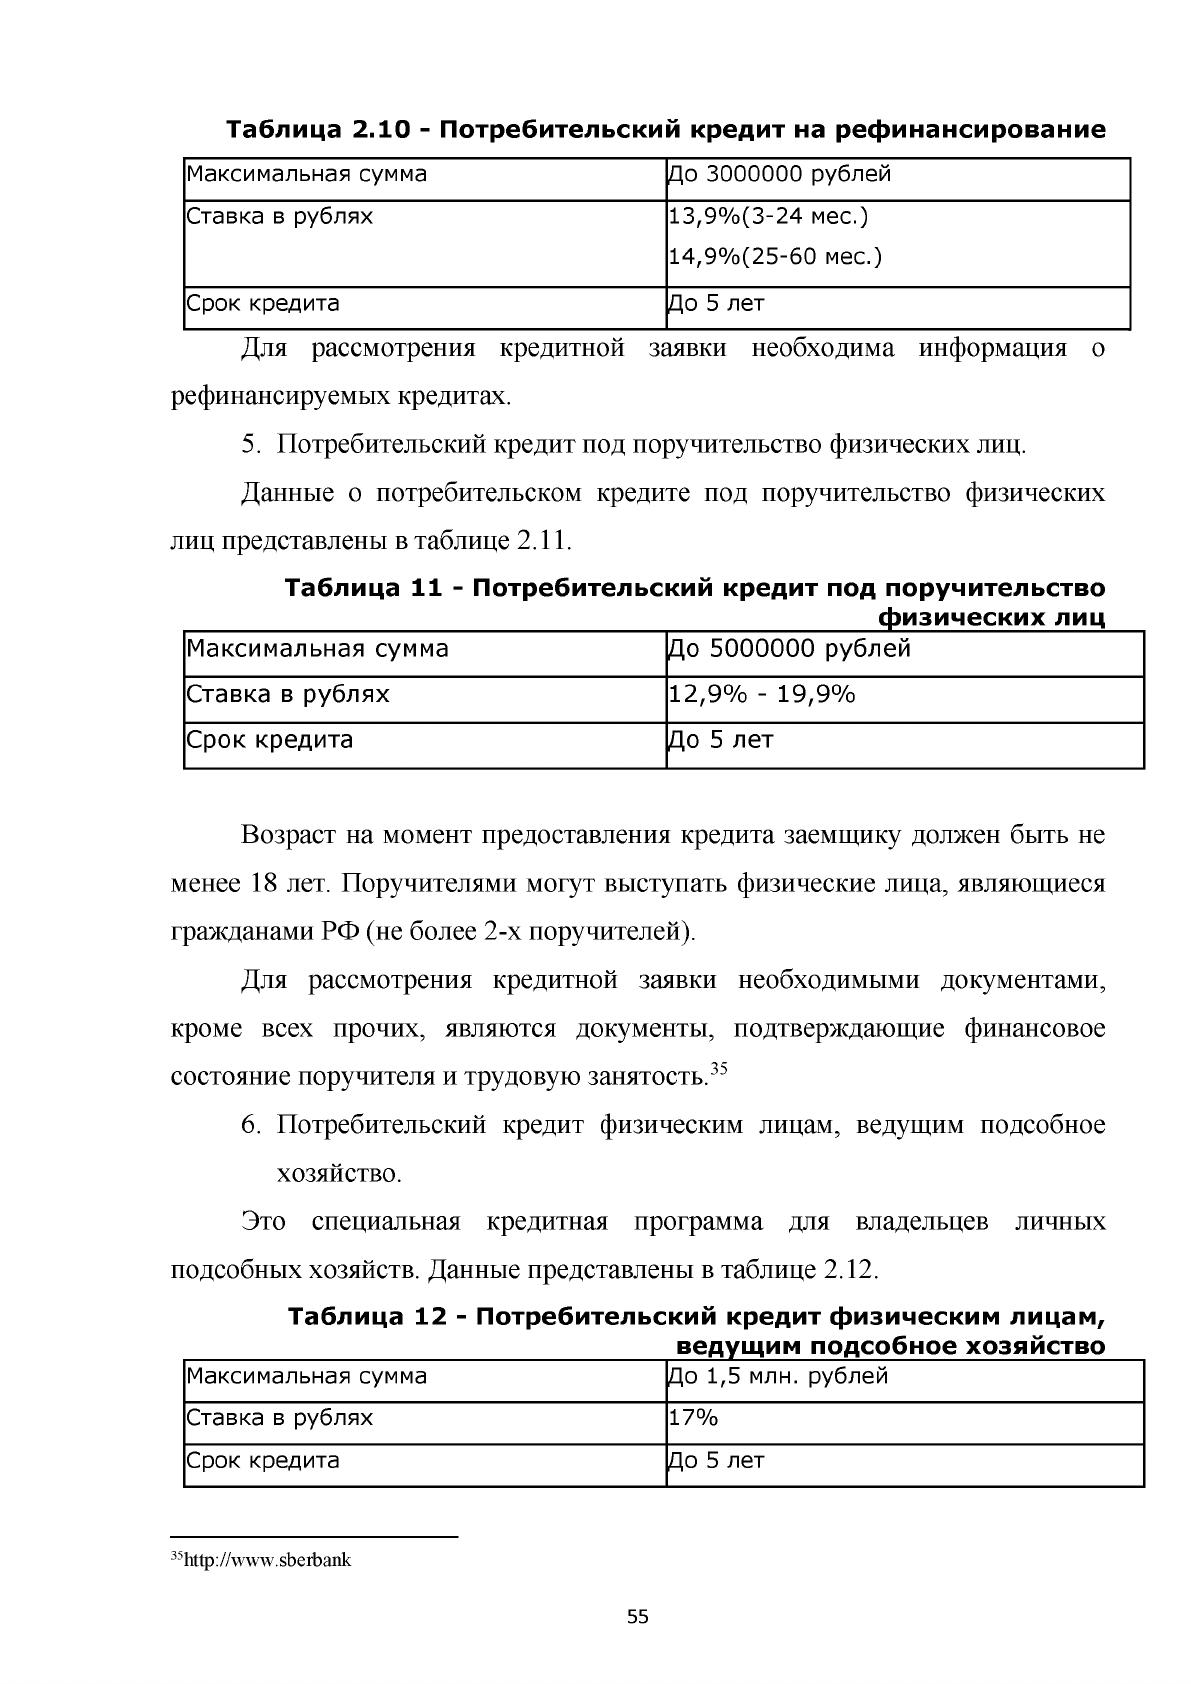
Таблица 2.10 - Потребительский кредит на рефинансирование
Максимальная сумма
До 3000000 рублей
Ставка в рублях 13,9%(3-24 мес.)
14,9% (25-60 мес.)
Срок кредита До 5 лет
Для рассмотрения кредитной заявки необходима информация о
рефинансируемых кредитах.
5. Потребительский кредит под поручительство физических лиц.
Данные о потребительском кредите под поручительство физических
лиц представлены в таблице 2.11.
Таблица 11 - Потребительский кредит под поручительство
_________________________ ______________
физических лиц
М аксимал ьн ая сум ма
До 50000 00 рублей
С та вка в р уб лях
12,9% - 19,9%
С р о к кред ита До 5 л е т
Возраст на момент предоставления кредита заемщику должен быть не
менее 18 лет. Поручителями могут выступать физические лица, являющиеся
гражданами РФ (не более 2-х поручителей).
Для рассмотрения кредитной заявки необходимыми документами,
кроме всех прочих, являются документы, подтверждающие финансовое
состояние поручителя и трудовую занятость.35
6. Потребительский кредит физическим лицам, ведущим подсобное
хозяйство.
Это специальная кредитная программа для владельцев личных
подсобных хозяйств. Данные представлены в таблице 2.12.
Таблица 12 - Потребительский кредит физическим лицам,
_________________________
ведущим подсобное хозяйство
Максимальная сумма До 1,5 млн. рублей
Ставка в рублях 17%
Срок кредита До 5 лет
35http://www.sberbank
55
Заемщик обязательно должен являться владельцем личного подсобного
хозяйство, в качестве доказательства, предоставляется выписка из
похозяйственной книги об учете личного подсобного хозяйства.
2.4 Конкурентные преимущества Сбербанка на отечественном рынке
потребительского кредитования
ПАО Сбербанк России сегодня - современный универсальный банк,
удовлетворяющий потребности различных групп клиентов в широком
спектре банковских услуг.
ПАО Сбербанк России занимает крупнейшую долю на рынке вкладов и
является основным кредитором российской экономики.
Таких позиций банк добился благодаря ряду преимуществ, в том числе
и по потребительскому кредитованию.
Во-первых, благодаря своим относительно низким процентным
ставкам, которые варьируются от 12,5% до 20%. Это, пожалуй, одно из
основных преимуществ Сбербанка, так как процентная ставка - первое, на
что обращает внимание заемщик.
Еще одним преимуществом Сбербанка является то, что банк уважает
права своих заемщиков по процессу погашения кредита, на совершения
платежа. У заемщика есть право на частичное или полное досрочное
погашение кредита.
Кроме того, Сбербанк предоставляет честные и понятные каждому
условия получения кредита, что имеет большое значение. Всю достоверную
информацию по кредитам можно получить, не выходя из дома, на сайте
Сбербанка России.
Так же на бесплатном сайте Сбербанка, можно заведомо рассчитать
сумму предполагаемого кредита, определить предполагаемую процентную
ставку и сроки погашения. Для этого на сайте имеется специальный
кредитный калькулятор. Это во многом упрощает процесс выбора и
56
получения кредита, так как заемщик приходит в банк с уже имеющейся у
него нужной информаций.
Наличие персонального менеджера является еще одним огромным
преимуществом Сбербанка. При предоставлении кредита, каждый клиент
получает личного инспектора, который отслеживает все платежи клиента.
Зачастую просрочка платежа заемщиком является следствием забывчивости.
Персональный менеджер позволяет избежать данной проблемы, так как
увидев просрочку платежа, он в обязательном порядке позвонит заемщику и
напомнит об уплате. Так же это помогает заемщику избежать плохой
кредитной истории в дальнейшем, так как просрочка платежа более чем 5
дней, будет учитываться банками.
Единственным минусом, пожалуй, можно назвать только пакет
требуемых документов, который в Сбербанки является полным: паспорт,
свидетельство о браке, документы об образовании, трудовая книжка или
договор, военный билет, справки о доходах, информация об имеющихся
кредитах. Но данный вопрос можно рассматривать с разных сторон, так как
это так же свидетельствует и о надежности банка. Как правило заемщики,
которые берут кредит в Сбербанке, пользуются и другими его услугами:
кредитными картами, дебетовыми картами, у многих заемщиков открыты
вклады в Сбербанке России. В этом случае надежность банка является одним
из важнейших факторов.
Для сравнения: у Альфа-банка по потребительскому кредиту
наличными ставка составляет от 15,99 до 25,99 % годовых. Однако перечень
документов, которым можно подтверждать доход отличается. Во-первых,
доход можно подтверждать либо справкой по форме 2-НДФЛ, либо
«косвенно» - предоставив или документы о владении имуществом, или полис
добровольного медицинского страхования и т.д.
Похожие требования к пакету документов у банка ВТБ24 (за
исключением «расширенных» вариантов), но ставка варьируется от 14,5 до
25 % годовых.
57
Конечно немаловажным фактором для заемщика, при выборе банка для
получения кредитных услуг, являются его личные цели, но исходя из всего
выше перечисленного, можно отметить, что Сбербанк предоставляет
наиболее выгодные условия потребительского кредитования.
58
Глава 3 Перспективы развития банковского потребительского
кредитования
3.1 Направления развития рынка потребительского кредитования
Потребительское кредитование на сегодняшний день является
наиболее общедоступной и востребованной формой кредитования населения.
Наиболее популярной целью получения потребительского кредита,
является приобретение бытовых товаров и услуг. Что касается более дорогих
товаров, таких как автомобили, стройматериалы и т.д., такие долгосрочные
кредиты, берет меньшее количество населения и это более кредитоспособные
граждане нашей страны, имеющие стабильный доход.36
В настоящий момент в сфере потребительского кредитования есть ряд
проблем. Одной из них является так называемые «безденежные кредиты»,
которые несут за собой отрицательное воздействие. Это происходит из-за
того, что банки с целью привлечения большего числа клиентов упрощают
процедуру выдачи кредита. По данным ЦБ РФ задолженность по кредитам,
предоставленным физическим лицам на 01.04.2018 составила 10 млн. 708
тысяч рублей. В отношении к предыдущему году задолженность по кредитам
возросла на 3%.37
Последние несколько лет темпы роста рынка потребительского
кредитования несколько снизились. Прежде всего, такая тенденция является
последствием финансового кризиса 2014 года. Кризис привел к падению
доходов населения, росту цен, произошло падение курса рубля, повышение
процентных ставок. Данная ситуация привела к тому, что после
значительного роста потребительского кредитования, когда он составлял
60%, темпы роста на сегодняшний день значительно снизились до 25%- 30%.
36 Горелый В. И. Учет и экономический анализ деятельности коммерческих банков. М.: ГУ ВШЭ, 2012. 156
с.
37 Лаврушин О. И. Банковская система в современной экономике: учебное пособие для вузов по эконом.
спец. М.: Кнорус, 2015. 368 с.
59
Источник: https://baza.diplomsite.ru/previewfile/3614