Дипломная работа: Анализ кредитной деятельности банка на рынке потребительского кредитования (на примере ПАО "Сбербанк России")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
С клиентом на всю жизнь: заключается в построение глубоких
доверительных отношений с клиентами. Основная цель превосходить
ожидания клиентов;
Команда и культура: Сбербанк стремимся к тому, чтобы сотрудники и
корпоративная культура стали одними из основных источников
конкурентного преимущества;
Технологический прорыв: заключается в технологической
модернизации Сбербанка и интеграции в бизнес все самые современные
технологии и инновации;
Финансовая результативность: повышение финансовой отдачи
бизнеса благодаря более эффективному управлению расходами и
соотношением риска и доходности;
Зрелая организация: формирование организационных управленческих
навыков, создание процессов, соответствующих масштабу Группы Сбербанк.
В части финансовой результативности Сбербанк достиг цели Стратегии
по показателям рентабельности, эффективности и достаточности капитала,
несмотря на сохранение кризисных явлений в экономике.
Рентабельность капитала на 2017 год составила 21%(в 2018
планируется приблизительно 18%), расход к доходам 39,7%(в 2018
планируется 40%). Чистая прибыль на 2017 год, в сравнении с 2015
увеличилась в 1,5 раза ( к 2018 в 1,8), активы увеличились в 1,4 раза.[8]
В 2017 году было уделено огромное внимание вопросам повышения
качества обслуживания клиентов и работе с обращениями. Для этого была
внедрена система запроса обратной связи от клиентов. Каждый третий
клиент получил приглашение принять участие в таком опросе, всего
клиентам направлено более 30 млн СМС. «Слышать голос клиента» - один из
важнейших приоритетов во взаимодействии Сбербанка с клиентами, что
позволяет с уверенностью говорить о росте удовлетворенности уровнем
сервиса Сбербанка. Высокая удовлетворенность уровнем сервиса была
достигнута в премиальных каналах обслуживания («Сбербанк Первый» и
45
«Сбербанк Премьер») и Сбербанк Онлайн. Удовлетворенность уровнем
сервиса существенно влияет на уровень лояльности клиентов и готовность
рекомендовать Сбербанк своим друзьям и знакомым - данный показатель в
2016 году снова вырос по отношению к предыдущему году (с 55 до 58 %).
Прогресс был отмечен в наиболее многочисленных сегментах (молодежь,
социальный, массовый), а в сегментах, ориентированных на более высокий
уровень обслуживания (массовый высокодоходный и ВИП-клиенты),
показатель лояльности клиентов сохранился на уровне прошлого года.
Результатом этой работы стал рост количества продуктов на клиента
(2,9 в 2017 году по сравнению с 1,7 в 2015 году), что свидетельствует об
углублении отношений Сбербанка с клиентами и способствует росту
операционного дохода на клиента. Последние несколько лет Сбербанк
активно создавал инфраструктуру и формировал привычку использования
удаленных каналов обслуживания при осуществлении финансовых операций.
2.2 Структура и динамика кредитного портфеля Сбербанка России
Кредитный портфель - это совокупность остатков задолженности по
основному долгу по активным кредитным операциям на определенную дату.
Сбербанк является одним из ключевых поставщиков финансовых
ресурсов в российскую экономику.
Структура Кредитного портфеля ПАО «Сбербанк России»
представлена в таблице 2.1.
46
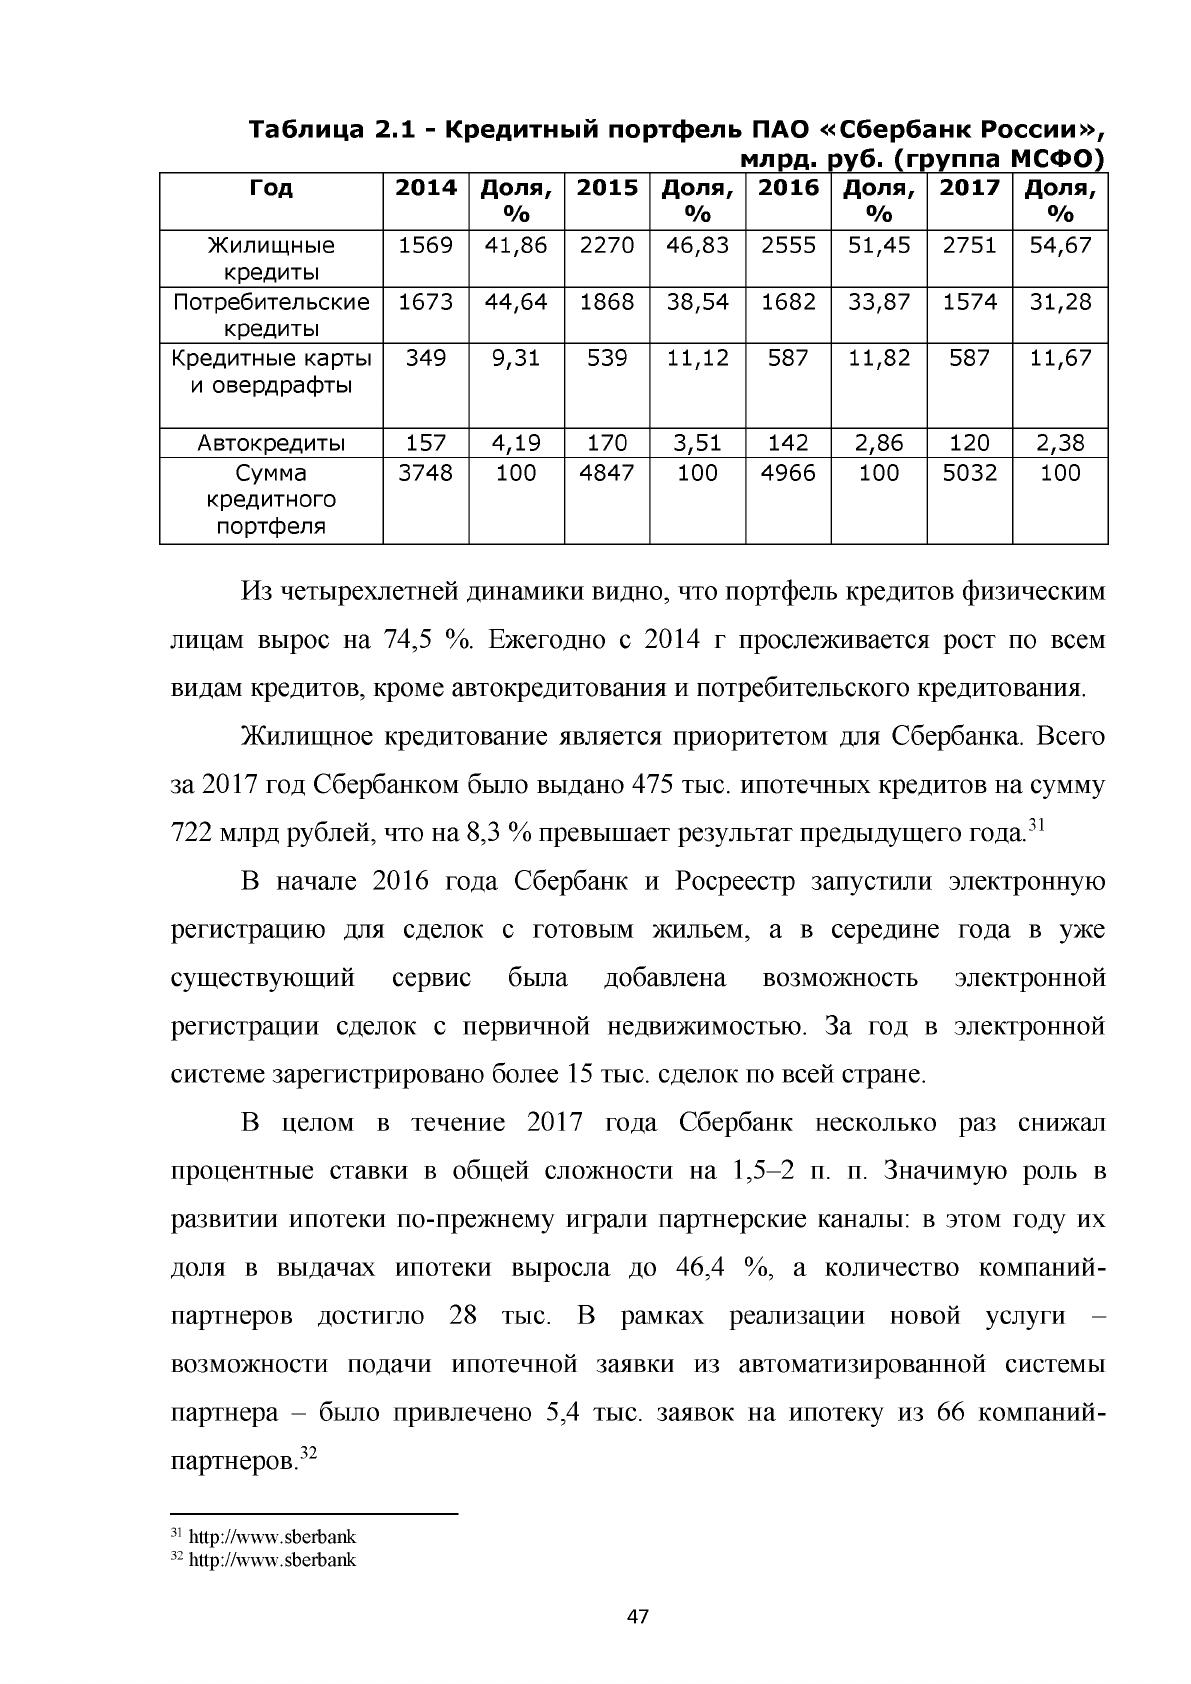
Таблица 2.1
Кредитный портфель ПАО «Сбербанк России»,
млрд. руб. (группа МСФО)
Год
2014 Доля,
%
2015
Доля,
%
2016
Доля,
%
2017 Доля,
%
Жилищные
кредиты
1569 41,86 2270 46,83 2555 51,45 2751
54,67
Потребительские
кредиты
1673
44,64
1868
38,54 1682 33,87 1574
31,28
Кредитные карты
и овердрафты
349 9,31 539
11,12 587 11,82 587 11,67
Автокредиты 157
4,19 170 3,51
142
2,86 120 2,38
Сумма
кредитного
портфеля
3748 100
4847
100 4966 100
5032
100
Из четырехлетней динамики видно, что портфель кредитов физическим
лицам вырос на 74,5 %. Ежегодно с 2014 г прослеживается рост по всем
видам кредитов, кроме автокредитования и потребительского кредитования.
Жилищное кредитование является приоритетом для Сбербанка. Всего
за 2017 год Сбербанком было выдано 475 тыс. ипотечных кредитов на сумму
722 млрд рублей, что на 8,3 % превышает результат предыдущего года.31
В начале 2016 года Сбербанк и Росреестр запустили электронную
регистрацию для сделок с готовым жильем, а в середине года в уже
существующий сервис была добавлена возможность электронной
регистрации сделок с первичной недвижимостью. За год в электронной
системе зарегистрировано более 15 тыс. сделок по всей стране.
В целом в течение 2017 года Сбербанк несколько раз снижал
процентные ставки в общей сложности на 1,5-2 п. п. Значимую роль в
развитии ипотеки по-прежнему играли партнерские каналы: в этом году их
доля в выдачах ипотеки выросла до 46,4 %, а количество компаний-
партнеров достигло 28 тыс. В рамках реализации новой услуги -
возможности подачи ипотечной заявки из автоматизированной системы
партнера - было привлечено 5,4 тыс. заявок на ипотеку из 66 компаний-
партнеров.32
31 http://www.sberbank
32 http://www.sberbank
47
С 2015 года Сбербанк является участником Программы помощи
отдельным категориям ипотечных заемщиков по ипотечным жилищным
кредитам, оказавшихся в сложной финансовой ситуации. Для ее реализации
государством было выделено 4,5 млрд рублей. Оператором данной
Программы является Акционерное общество «Агентство по ипотечному
жилищному кредитованию». В течение 2017 года участниками данной
Программы стали более 6,7 тыс. семей, которым была оказана помощь на
сумму 1,2 млрд рублей. Доля Сбербанка составляет 73,4 % от общего
количества сделок, проведенных в рамках данной программы. Данные
представлены в таблице 2.2.
Начиная с конца 2016 года, заемщики могут подать заявку на
реструктуризацию проблемной задолженности по кредиту в любой офис
обслуживания Сбербанка. Данная схема повысила доступность
реструктуризации для наших клиентов, так как ранее подача заявки и
подписание документов были возможны только в городе присутствия
подразделения по работе с просроченной задолженностью. Кроме того,
Сбербанк упростил процедуру подачи заявки: на сайте Сбербанка
опубликована информация о порядке и условиях проведения
реструктуризации, организована горячая линия для поддержки сотрудников
офисов, что упрощает продажи продукта, который поможет клиентам
снизить долговую нагрузку до приемлемой и избежать возникновения
просроченной задолженности.
Таблица2. 2 - Портфель жилищного кредитования.
Год
2014
2015 2016
2017
Доля Сбербанка на Российском
рынке жилищного кредитования, %
50,4
53,0 55,0 54,6
Объем выданных Сбербанком
кредитов, млрд. руб
638 898
667 722
Количество выданных Сбербанком
кредитов, тыс. шт
451 589 439 475
48
Говоря о потребительском кредитовании можно сказать, что в 2017
году объем выданных Сбербанком потребительских кредитов на 53 %
превысил результат 2016 года.
В течение года Сбербанк трижды снижал процентные ставки по
потребительским кредитам и запустил три промоакции, что способствовало
достижению высоких показателей на рынке потребительского кредитования.
Благодаря развитию удаленных каналов обслуживания удалось в три
раза увеличить объем оформленных через эти каналы заявок на
потребительские кредиты, а постпродажное обслуживание в них стало более
комфортным: появилась возможность досрочного погашения кредита стала
доступна детальная информация по графику платежей. Данные представлены
в таблице 2.3.
Таблица 2.3 - Портфель потребительских кредитов
Год
2014
2015 2016
2017
Доля Сбербанка на Российском
рынке жилищного кредитования,%
32,8 32,5
33,2 33,2
Объем выданных Сбербанком
кредитов, млрд.руб
Количество выданных Сбербанком
кредитов , тыс. шт
5518 5081 3168 4385
Структура и динамика кредитного портфеля по автокредитам
представлена в таблице 2.4.
Таблица 2.4 - Портфель автокредитов
Год
2014
2015 2016
2017
Совместная доля Сбербанка и
Сетелем Банка на российском рынке
автокредитов, %
14,8 15,8
15,2 14,4
Совместная позиция Сбербанка и
Сетелем банка на рынке
автокредитов
2 1 1 1
Объем выданных Сбербанком и
103 85
42
51
49
Источник: https://baza.diplomsite.ru/previewfile/3614