Дипломная работа: Анализ кредитной деятельности банка ОАО «Банк Эсхата»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
40
лицам кредитора; инвестиционные ценности; межбанковские кредиты,
выпущенные; размещение депозитов в иностранной валюте.
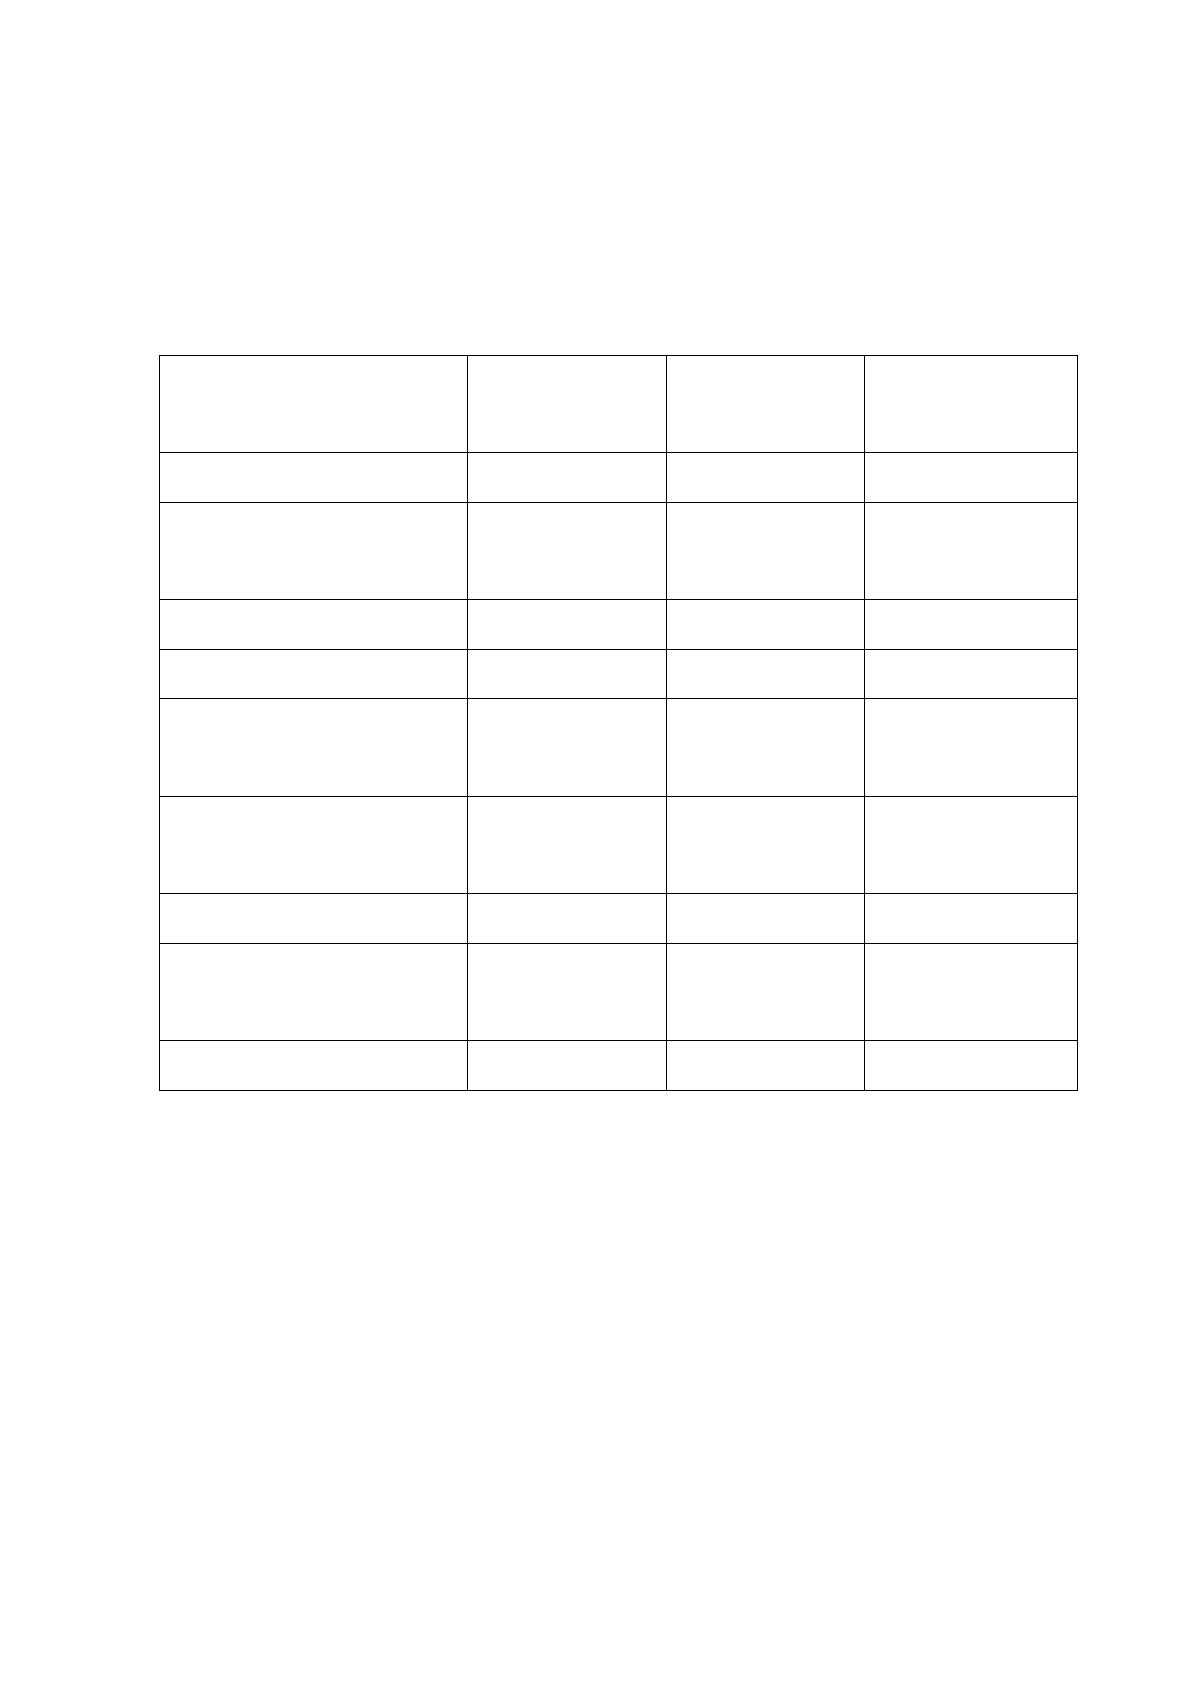
Таблица 2.1.
Анализ финансовых результатов ОАО «Банк Эсхата»на 01.01.2015 -
01.01.2016
Финансовые
результаты
на 01.01.2015
на 01.01.2016
Темп роста
(в %-ах)
Активы
520 304 773
716 802 515
137,77%
Ссуды клиентам,
(нетто)
300 956 257
389 095 200
129,29%
Собственный капитал
66 193 349
107 372 655
162,21%
Прибыль (убыток)
16 196 964
46 437 310
286,70%
Чистый процентный
доход
34 494 128
46 549 243
134,95%
Чистые непроцентные
доходы
60 492 024
102 095 372
168,77%
Рентабельность дохода
7,13%
11,59%
Рентабельность
капитала
24,47%
43,25%
Ликвидность
135,28%
139,53%
Источник: Официальный сайт ОАО «Банк Эсхата» www.eskhata.com
Состав и динамика активов ОАО «Банк Эсхата» доходов за исследуемый
период приведена в таблице 2. 1.
Анализ темпов роста приносящих доход активов позволяет сделать выводы:
-1. 3 раза соотношения 2016 году увеличить количество выданных кредитов
за роста прибыли коммерческого банковского института;
-Остальные активы выросли в 8-10 раз, но по количеству остается на низком
уровне, что говорит о доминировании кредитной деятельности в политике
коммерческого банковского института.
-Корреспондентский счет в Национальном банке Таджикистана(72%);
41
-Денежные средства в банковском институте (10%);
Высоколиквидные активы формируются, главным образом, из расходов
резервов НБТ. Средняя ликвидность активов, произведенные в основном
краткосрочные кредита бизнеса. Средняя ликвидность активов является основным
источником дохода филиалов(по величине, уступая только доходы от
забалансовых операций) на. Самый прибыльный проект-краткосрочный
кредитный бизнес.
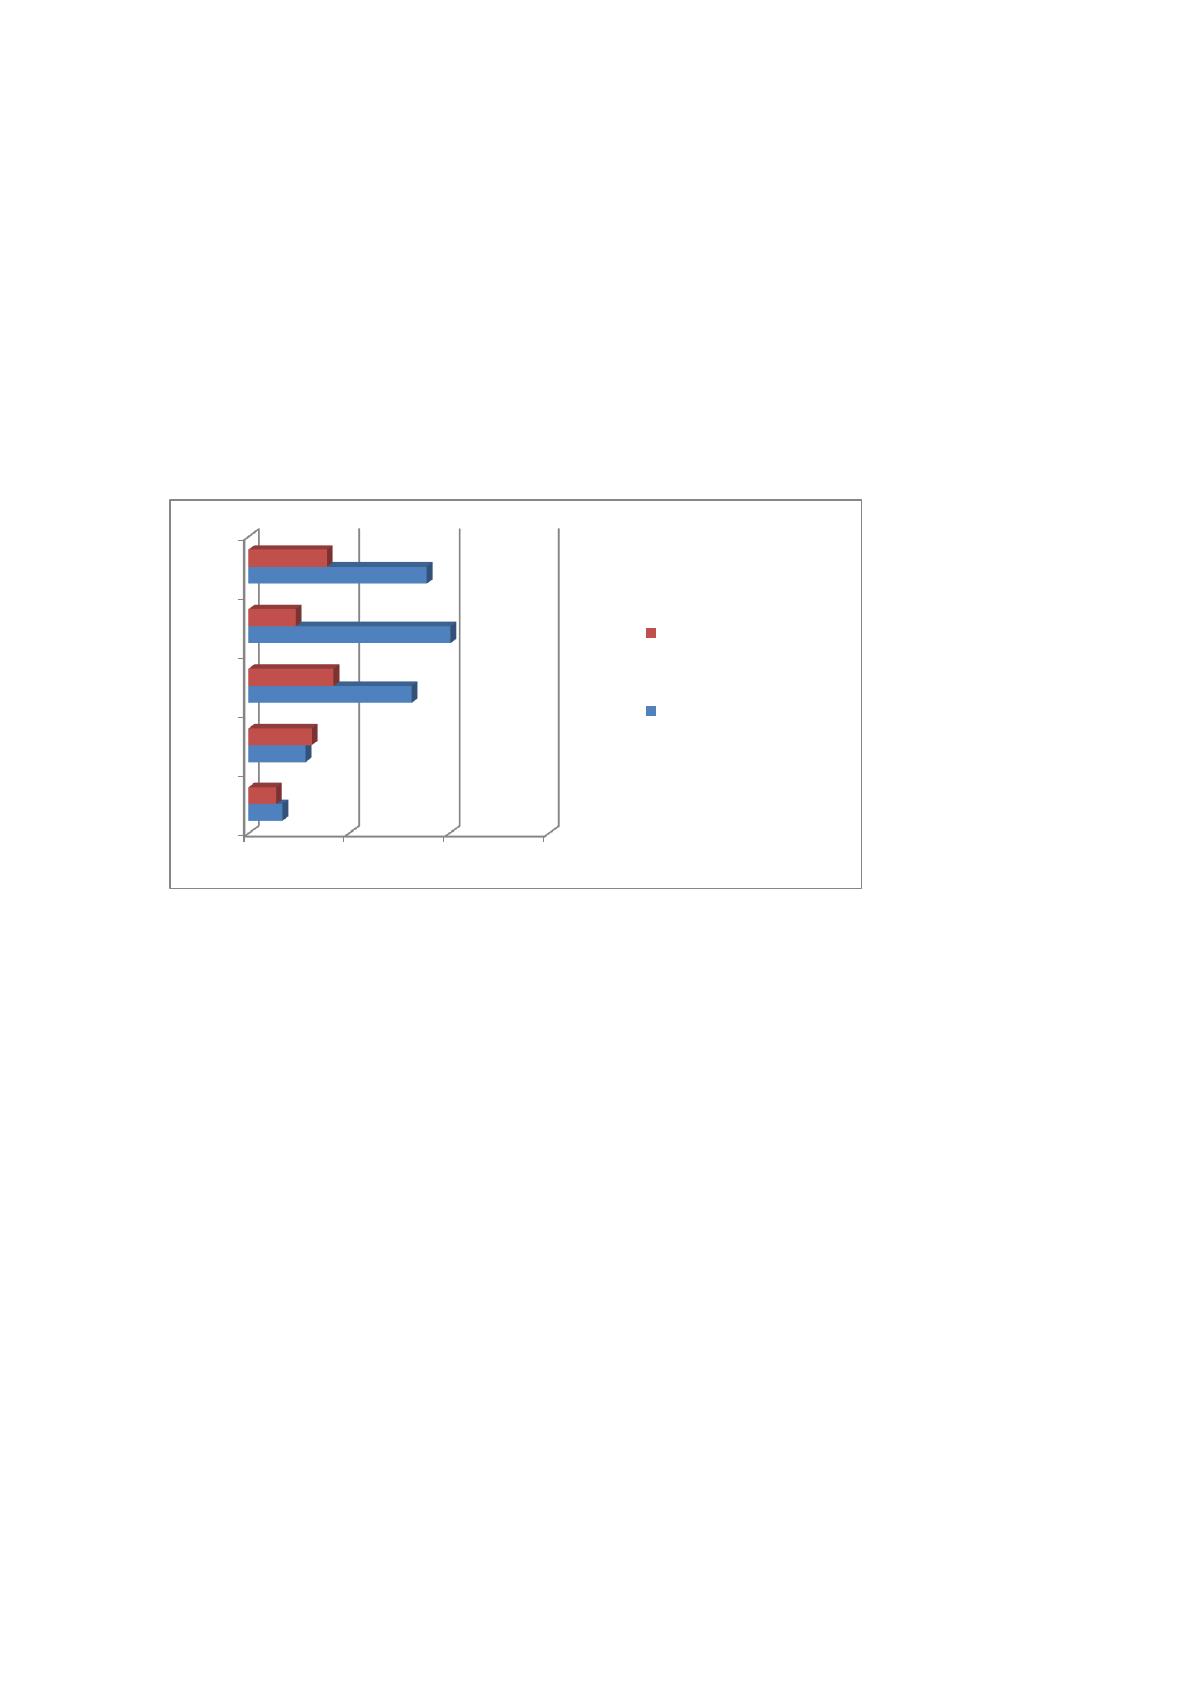
Рис. 2.1. Составактивов, не приносящих доход
Основой убыточных активов представлено в рис. 2.1. быть:
Долгосрочные инвестиции в виде основных средств(40,9%)и долгосрочных
ссуд(2,3 процента). Нежелание банковского институтов предоставлять кредиты на
долгий срок, потому что:
а)отсутствием достаточных гарантий возврата кредита со стороны заемщика
потенциала;
б)денежно-кредитной политики НБТ(в частности периодичностью изменения
ставки рефинансирования и резервных требований).
Анализ прибыли коммерческого банковского института, необходимо
проанализировать доходы и расходы банковского института.
По данным отчета о прибылях и убытках, Бухгалтерский баланс ОАО «Банк
Эсхата» за период анализа(на 01. 01. 14 01.01.15), которое в доход государства
экономической однородности в следующие группы:
0 100 000 000200 000 000300 000 000
2010
2011
2012
2013
2014
Средства в
Национальном Банке
Таджикистана
Денежные средства
42
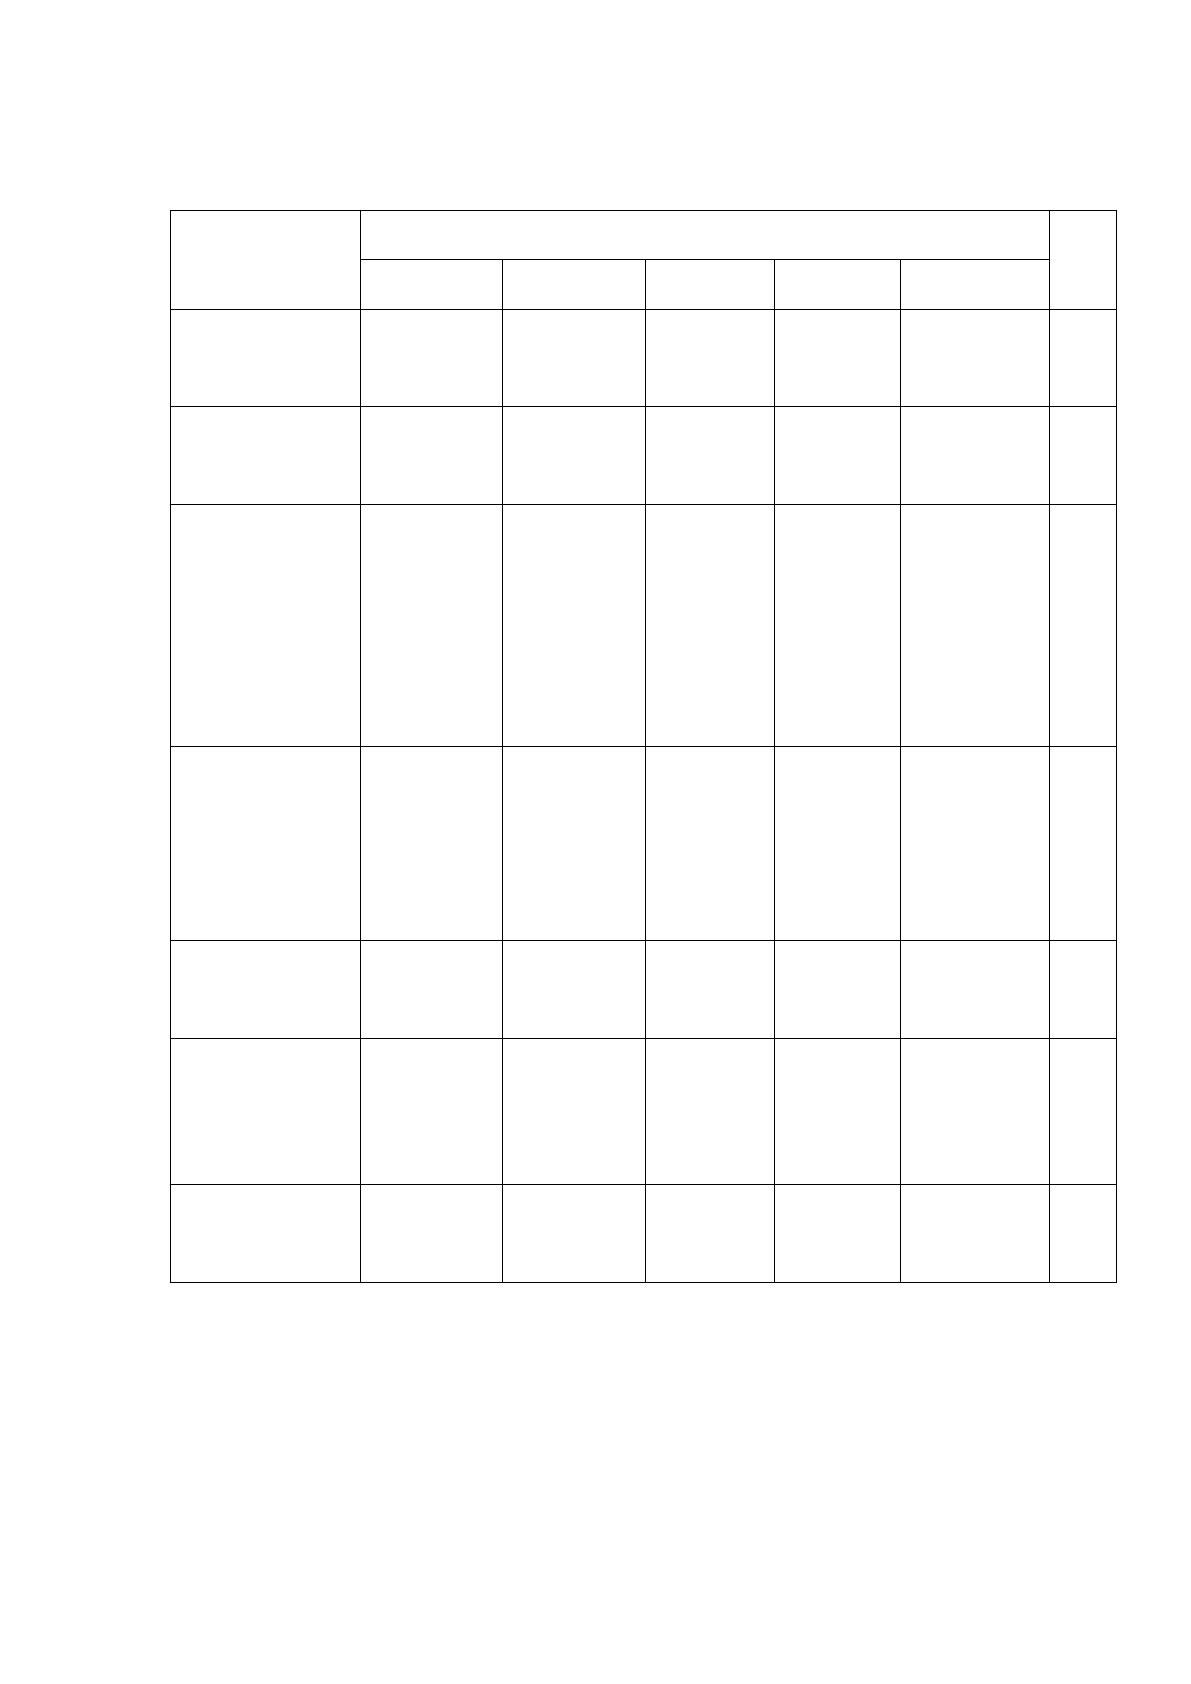
Таблица 2.2.
Анализ доходов ОАО «Банк Эсхата»за 2012-2016гг.
Наименован
ие статей
Годы
2012
2013
2014
2015
2016
Процентный
доход
47 669
218
70 540
522
99 326
895
135 607
589
199 855
699
4,1
9
Чистый
процентный доход
18 274
019
34 494
128
47 615
895
81 019
025
104 070
694
5,7
Чистый
доход по
операциям с
иностранной
валютой
9 260 768
22 091
416
59 727
568
-31 251
568
-138 484
235
-
Доходы по
услугам и
комиссии
полученные
21 005
831
31 962
494
41 529
565
48 784
254
334 363
130
15,
92
Прочие
доходы
2 150 661
1 425 758
1 271
856
-1 693
551
10 850 567
5,0
4
Чистые
непроцентные
доходы
29 511
275
60 492
024
101 554
265
97 651
253
162 330
852
5,5
Операционны
й доход
47 785
294
94 986
152
95 25
698
101 263
784
266 401
546
5,5
7
Источник: Официальный сайт ОАО «Банк Эсхата»www.eskhata.com
•От операционной деятельности, в том числе полученные начисленные
проценты, включая проценты по кредитам иностранной валюте и доходы,
полученные от операций с ценными бумагами;
43
•От непрофильных видов деятельности, в том числе платежные услуги,
курсовые разницы;
•Другие включают штрафов полученных, неустойки.
Группировка позволяет дать количественную оценку объема и составы
совокупных доходов, определить пропорции между различными видами доходов,
удельный вес каждого дохода в общем объеме доходов и соответствующей группе
доходов.
Доходы от каждого вида деятельности показаны как начисленные 01. 01. 2012
в конце каждого года, это позволяет сопоставить общие доходы увеличились с 01.
01. 15 абсолютная величина дохода в конце каждого года. Эта разбивка сумм
неплохой доход, потому что это позволяет оценить скорость увеличения темпов
роста доходов банковского института за период анализа. Абсолютный размер
совокупного дохода банковского института получал каждые шесть месяцев в
течение периода анализа, существует устойчивая тенденция роста.
Наибольшее значение дохода в период с 01. 01. 2012-01. 01. 15 г. 152186481
сомони, в то время как за тот же период доля дохода от операционной
деятельности на совокупный доход наименьшее значение(54%), чем в других
анализируемых лет. Наиболее низким уровнем дохода общая сумма полученных за
период 01. 01. 2014-01. 01. 14 г. 28786373 сомони. Состав совокупного дохода,
является неравномерное источников разных видов доходов. Доход от
операционной деятельности показали тенденцию к снижению, включая
благоприятные и неблагоприятные сведения о доходах. Есть стабильный рост
доходы кредиты, выданные клиентам процентные доходы; получение доходов от
операций с ценными бумагами платежи и комиссионные доходы. Остаточный
доход группы находится примерно на одном уровне. Средняя доля доходов от
неосновной деятельности, достигнет 0. 2%, средняя доля прочих доходов или 37.
4%или более.
Основным источником анализа доходов от предпринимательской
деятельности банковского учреждения, в том числе всех операций, которые
проводятся на рынке банковского учреждения. В рамках своего дохода в период
44
увеличения доли дохода от кредитования клиентов, кредитная политика
банковского учреждения указывает на увеличение объемов кредитования для
своих клиентов.
Стабильный доход-это те, кто в течение довольно долгого времени может
оставаться практически постоянным и легко предсказать. Стабильный доход ОАО
"Банк эсхат" составляет: Прочие процентные доходы; доходы от сделок с
иностранной валютой и другими валютными ценностями, включая валютные
разницы, доходы от операционной деятельности (оплата услуг; Переоценка
ценных бумаг).
Есть снижение общего состава доходов, доходов от эксплуатации и
увеличение других доходов, что свидетельствует о уменьшении количества
положительных действий.
Глубокое вникание составов дохода для того чтобы найти специфический вес
каждой части в целом. Эти отношения рассматриваются в динамике, позволяют
оценить деятельность банковского учреждения и определить перспективы
развития определенных видов работ.
Оценить динамику и объем затрат ЗАО "Банк эшат" по тому же принципу, что
и анализ общего дохода.
Состав и баланс торгового банковского учреждения осуществляется по
следующей схеме. Распределение эксплуатационных расходов, в том числе:
* Проценты по кредитам и депозитам и депозитам;
* Стоимость валютных операций;
* Поддержка функционирования банковского учреждения, включенного в
управление жизнеобеспечением; административные расходы;
•прочие расходы.
Таблица 2.3.
Анализ расходов ОАО «Банк Эсхата»за 2012-2016гг.
Виды
расходов
Годы
2012
2013
2014
2015
2016
Источник: https://baza.diplomsite.ru/previewfile/3457