Дипломная работа: Анализ кредитной деятельности банка ПАО "Сбербанк России"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
62
дения мероприятий по совершенствованию качества кредитного портфеля ком-
мерческого банка качество кредитного портфеля коммерческого банка ПАО
«Сбербанк России» повысится в 2 раза.
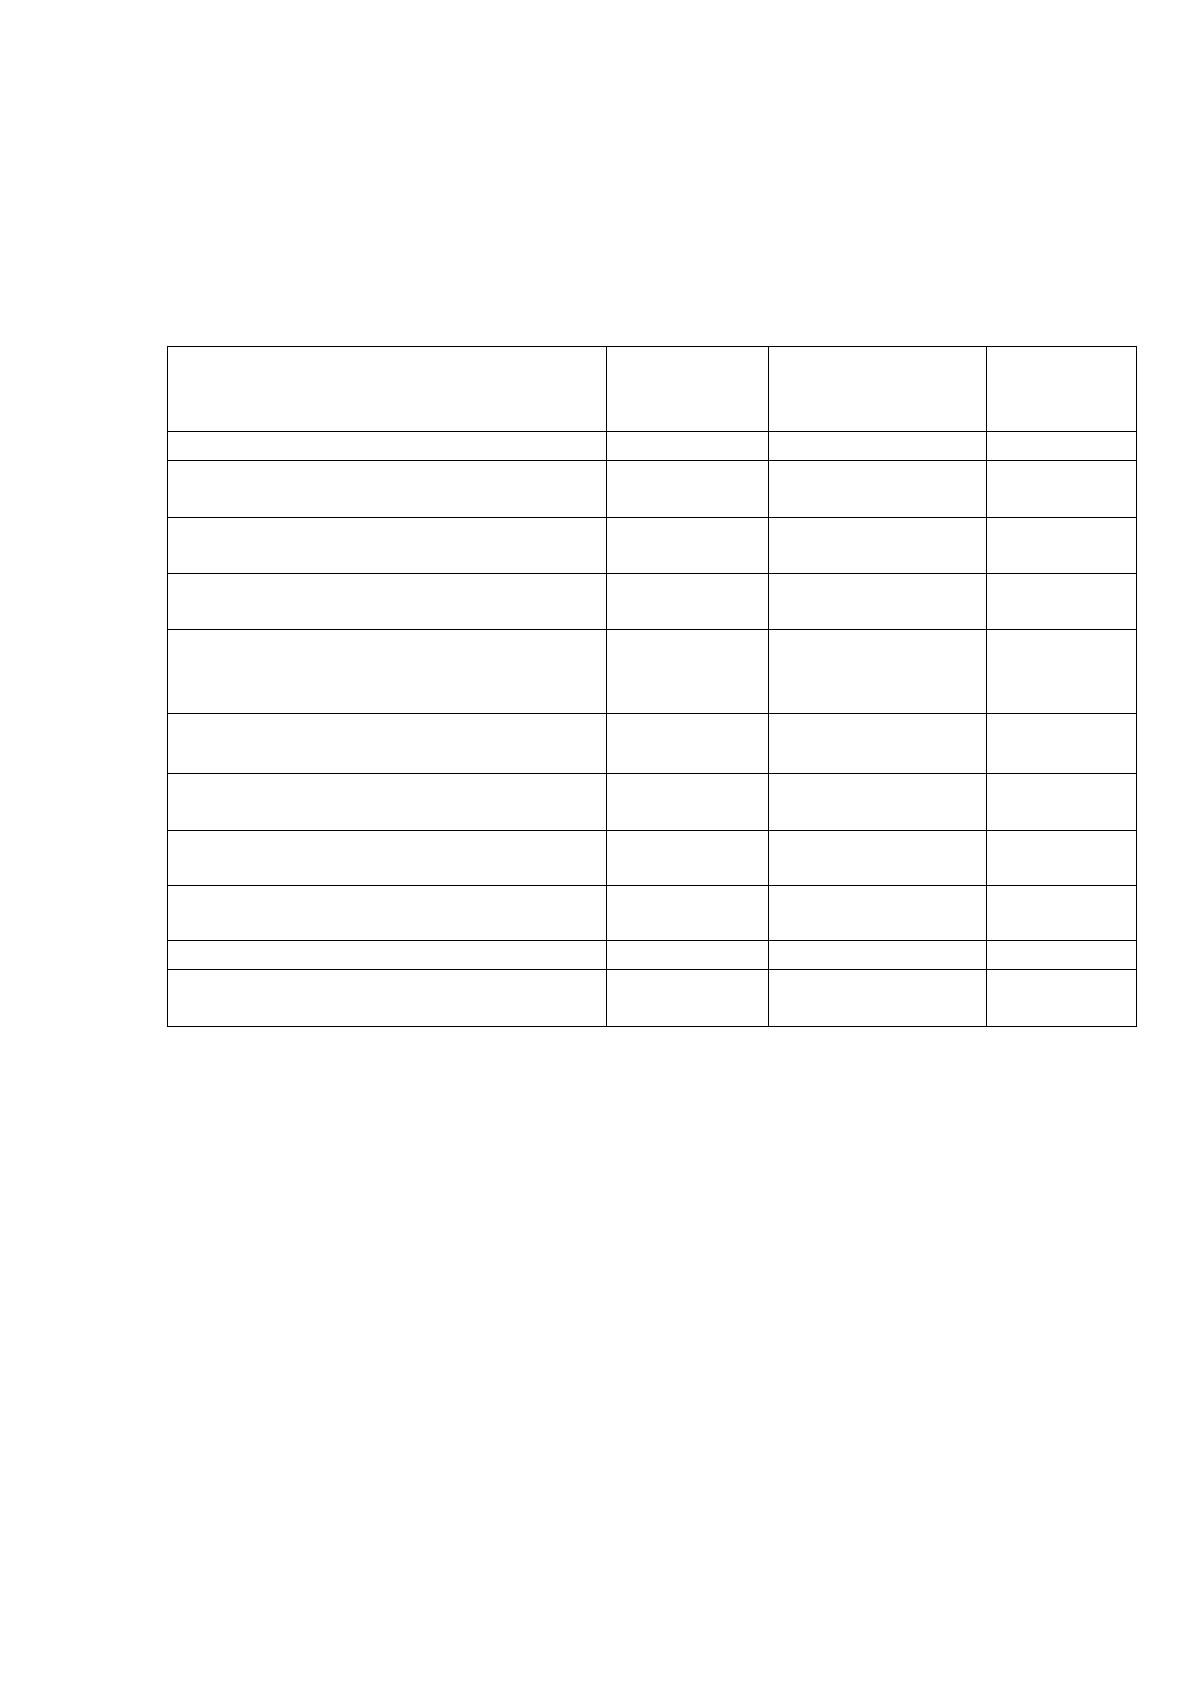
Таблица 26
Экономический эффект до и после внедрения проекта по
повышению качества кредитного портфеля коммерческого банка
Наименование показателя
До
внедрения
проекта
После внедрения
проекта
Отклонение
+/-
1
2
3
4
Резервы на возможные потери по
ссудной задолженности
402,472
359,302
-43,170
Проблемная часть кредитного порт-
феля
511,826
460,644
-51,183
Сумма процентов, полученных по
кредитам
1441,011
1446,572
+5,561
Сумма процентов, недополученных
банком вследствие появления про-
сроченной задолженности
55,610
50,049
-5,561
Коэффициент риска кредитного
портфеля
0,950
0,980
0,030
Доля просроченной задолженности в
активах банка
2,500
2,000
-0,500
Коэффициент «проблемности» кре-
дитов
0,030
0,027
-0,003
Коэффициент утраченной выгоды по
предоставленным кредитам
0,039
0,034
-0,005
Экономический эффект
2,500
5,000
2,500
Эффективность управления кредит-
ным портфелем
2,500
3,000
0,500
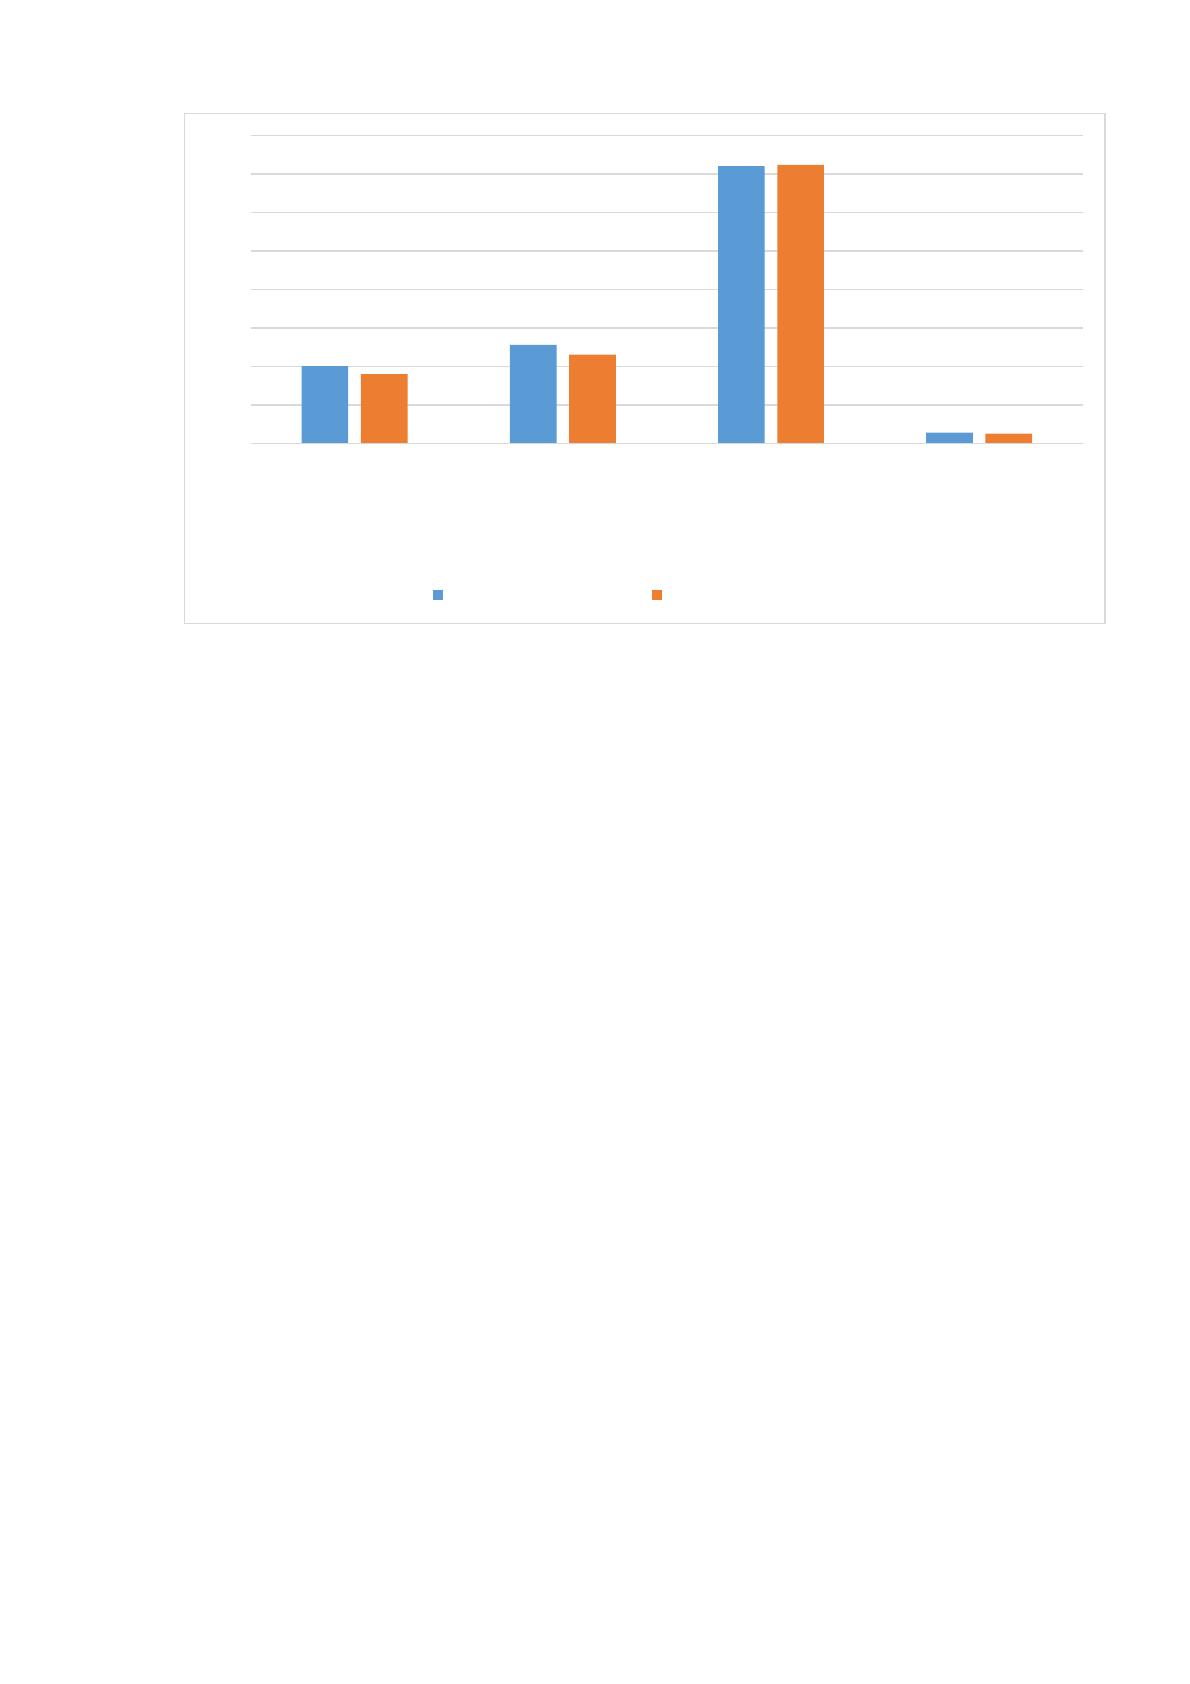
Внедрение данных мероприятий позволит снизить сумму просроченной
ссудной задолженности на 10% (рисунок 16). Снижение этой суммы позволит
уменьшить формирование резерва на возможные потери по ссудной задолжен-
ности на 10%. Также уменьшится сумма процентов, недополученных по креди-
там в связи с просроченной задолженностью, а сумма процентов, полученным по
кредитам, увеличится. Проблемная часть кредитного портфеля уменьшится на
51,183 млрд. руб. (-10%).
Резерв на возможные потери по ссудной задолженности уменьшится на
43,170 млрд. руб. (-10%). Соответственно данная сумма переходит по балансу из
статьи расходов банка в статью доходов.
63
Рис.16. Экономический эффект до и после внедрения проекта по
повышению качества кредитного портфеля коммерческого банка
ПАО «Сбербанк России», млрд. руб.
Сумма процентов, недополученных банком вследствие появления просро-
ченной задолженности, уменьшится на 5,561 млрд. руб., что соответственно,
приведет, к тому, что проценты, полученные по кредитам, повысятся на сумму
5,561 млрд. руб.
Изменение данных показателей приведет к улучшению коэффициентов
оценки качества кредитного портфеля и повышению экономического эффекта
управления кредитным портфелем. Коэффициент риска кредитного портфеля
повысился на 0,03 и стал 0,98, что приближается к идеальному показателю - 1.
Доля просроченной задолженности в активах банка снизилась на 0,5 и стала 2,0,
следовательно, показатель вошел в границы рекомендуемых нормативов - от 1
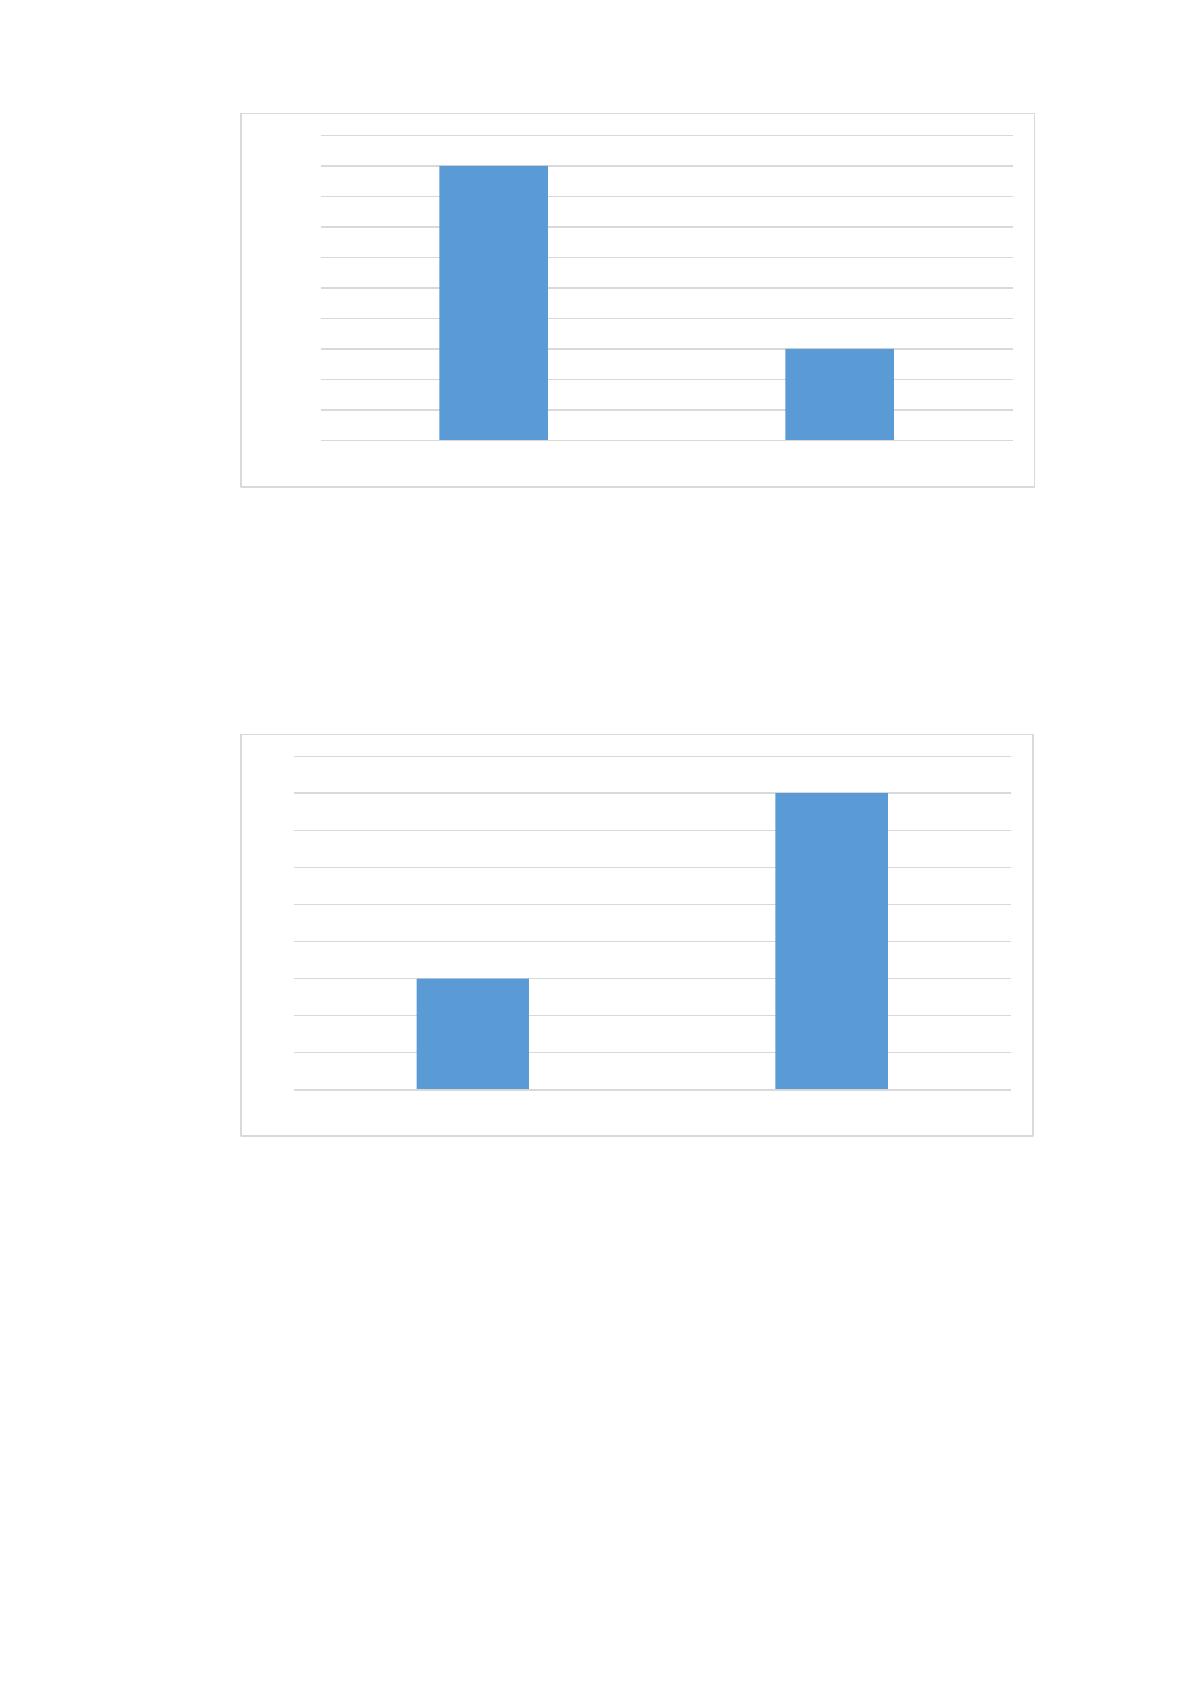
до 2. Коэффициент «проблемности» кредитов, показывающий наличие в порт-
феле просроченных кредитов и безнадежных к взысканию ссуд, уменьшился с
0,030 до 0,027 (рисунок 17).
402,47
511,82
1441,01
55,61
359,3
460,64
1446,57
50,05
0
200
400
600
800
1000
1200
1400
1600
Резервы на возможные
потери по ссудной
задолженности
Проблемная часть
кредитного портфеля
Сумма профентов,
полученных по кредитам
Сумма процентов,
недополученных банком
вследствие появления
просроченной
задолженности
до внедрения проекта после внедрения проекта
64
Рис.17. Изменение коэффициента «проблемности» кредитов после
внедрения проекта по совершенствованию качества кредитного
портфеля коммерческого банка ПАО «Сбербанк России»
Эффективность управления кредитным портфелем представлена на ри-
сунке 18.
Рис.18. Изменение показателя эффективности управления кредит-
ным портфелем коммерческого банка ПАО «Сбербанк России»
Эффективность управления кредитным портфелем возрастет с 2,50% до
3,00% (+0,500 процентных пункта).
Таким образом, данные мероприятия по совершенствованию качества кре-
дитного портфеля коммерческого банка ПАО «Сбербанк России» экономически
целесообразны и рекомендуются к внедрению. Кредитные операции - основа
банковской деятельности коммерческого банка ПАО «Сбербанк России», по-
0,03
0,027
0,0255
0,026
0,0265
0,027
0,0275
0,028
0,0285
0,029
0,0295
0,03
0,0305
до внедрения проекта после внедрения проекта
2,5
3
2,2
2,3
2,4
2,5
2,6
2,7
2,8
2,9
3
3,1
до внедрения проекта после внедрения проекта
65
скольку являются главной статьей доходов. Формирование качественного кре-
дитного портфеля способствует снизить риски и повысить доходность. От свое-
временности выполнения мероприятий по работе с просроченной задолженно-
стью зависит стабильность и репутация коммерческого банка. Эти меры необхо-
димо принять как можно раньше, прежде чем ситуация выйдет из -под контроля
и потери станут неизбежными. После внедрения мероприятий в деятельность
коммерческого банка ПАО «Сбербанк России» кредитный портфель должен
стать более сбалансированным. Эффективность управления кредитным портфе-
лем возрастет с 2,5% до 3,0% (+0,5 процентных пункта).
66
ЗАКЛЮЧЕНИЕ
Исследование посвящено созданию эффективной системы мероприятий
для обеспечения процесса кредитования, способствующих стабильному функци-
онированию коммерческого банка, что включает аналитическое обеспечение.
В первой главе рассмотрено содержание кредитного процесса в коммерче-
ском банке и особенности кредитной политики как основы функционирования
эффективного риск-менеджмента в коммерческих банках. Кредитная деятель-
ность коммерческого банка определена, как рабочий процесс, определенное дей-
ствие участников кредитных операций, в первую очередь банковских работни-
ков, что представляет собой совокупность отношений между банком как креди-
тором и его заемщиками. Правильно организованная кредитная деятельность
коммерческого банка и разработанная эффективная система управления кредит-
ным процессом способны обеспечить финансовую стабильность и устойчивость
коммерческого банка. Исходя из этого важным является правильно организован-
ная кредитная деятельность банка.
В условиях сниженной ликвидности экономической сферы, кризисных яв-
лениях в экономике коммерческие банки предлагают для своих клиентов широ-
кий ассортимент современных сервисов и постоянно модернизируют свою кре-
дитную политику под изменяющиеся экономические условия с целью достиже-
ния максимальной эффективности кредитной деятельности.
Основная цель анализа кредитной деятельности коммерческого банка за-
ключается в формировании оптимального кредитного портфеля, то есть рацио-
нального соотношения доходности и риска при сохранении необходимой нормы
ликвидности. Исследование современной российской банковской практики по-
казало, что наиболее используемыми критериями оценки качества кредитного
портфеля организации, являются: рискованность кредитной деятельности, про-
блемы функционирования кредитного портфеля.
Во второй главе проведен анализ финансово-экономического состояния и
Источник: https://baza.diplomsite.ru/previewfile/3465