Дипломная работа: Анализ кредитной деятельности банка ПАО "Сбербанк России"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
25
выплачивать ему процентов. В то время как сам заемщик, разумеется, весьма
заинтересован в освобождении от уплаты процентов в соответствии с суммой
займа по договору.
Еще одной нормой, сугубо специфической в рамках кредитования,
является позиция, установленная в п. 3 ст. 821 ГК РФ, и она гласит, что в
случае нарушения обязанности, которая была предусмотрена кредитным
договором относительно установки по целевому использованию кредита (ст.
814 ГК РФ), кредитор имеет право отказаться от последующего в дальнейшем
кредитования заемщика по аналогичному договору.
Целевой займ предполагает получение займа заемщиком при условии
использования полученных им средств на строго определенные в договоре
цели. Притом в реальном заимствовании нецелевое или целевое
использование заемщиком полученных денежных средств может быть
выявлено лишь после того, как займ будет фактически получен заемщиком. В
условиях кредитного договора стороны имеют право обусловить поэтапный
процесс кредитования, при котором кредитор будет обязан выдавать заемщику
денежные средства частями, по прошествии определенного промежутка
времени или наступления определенного события (окончание какого-либо
этапа строительства, начало работ по посеву и т.д.).
Притом кредитор в соответствии с п. 3 ст. 821 ГК РФ имеет право
прекратить кредитование, что говорит о праве в одностороннем порядке
отказываться от исполнения договора кредита в случае, когда в ходе его
исполнения становится известно о факте нецелевого использования
заемщиком кредитных активов, и как следствие потребовать по
установленным ст. 814 ГК РФ правилам от заемщика досрочно возвратить
сумму кредита и уплатить причитающиеся проценты, если другое не
предусматривается договором.
26
1.3. Методы анализа и оценки кредитного портфеля коммерческого
банка
Основная цель анализа кредитного портфеля коммерческого банка
заключается в формировании оптимального кредитного портфеля. Под
оптимальностью следует понимать рациональное соотношение доходности и
риска при сохранении необходимой нормы ликвидности. Так как анализ
кредитного портфеля коммерческого банка является наиболее важной
составляющей управления, то, оно должно осуществляться в соответствии с
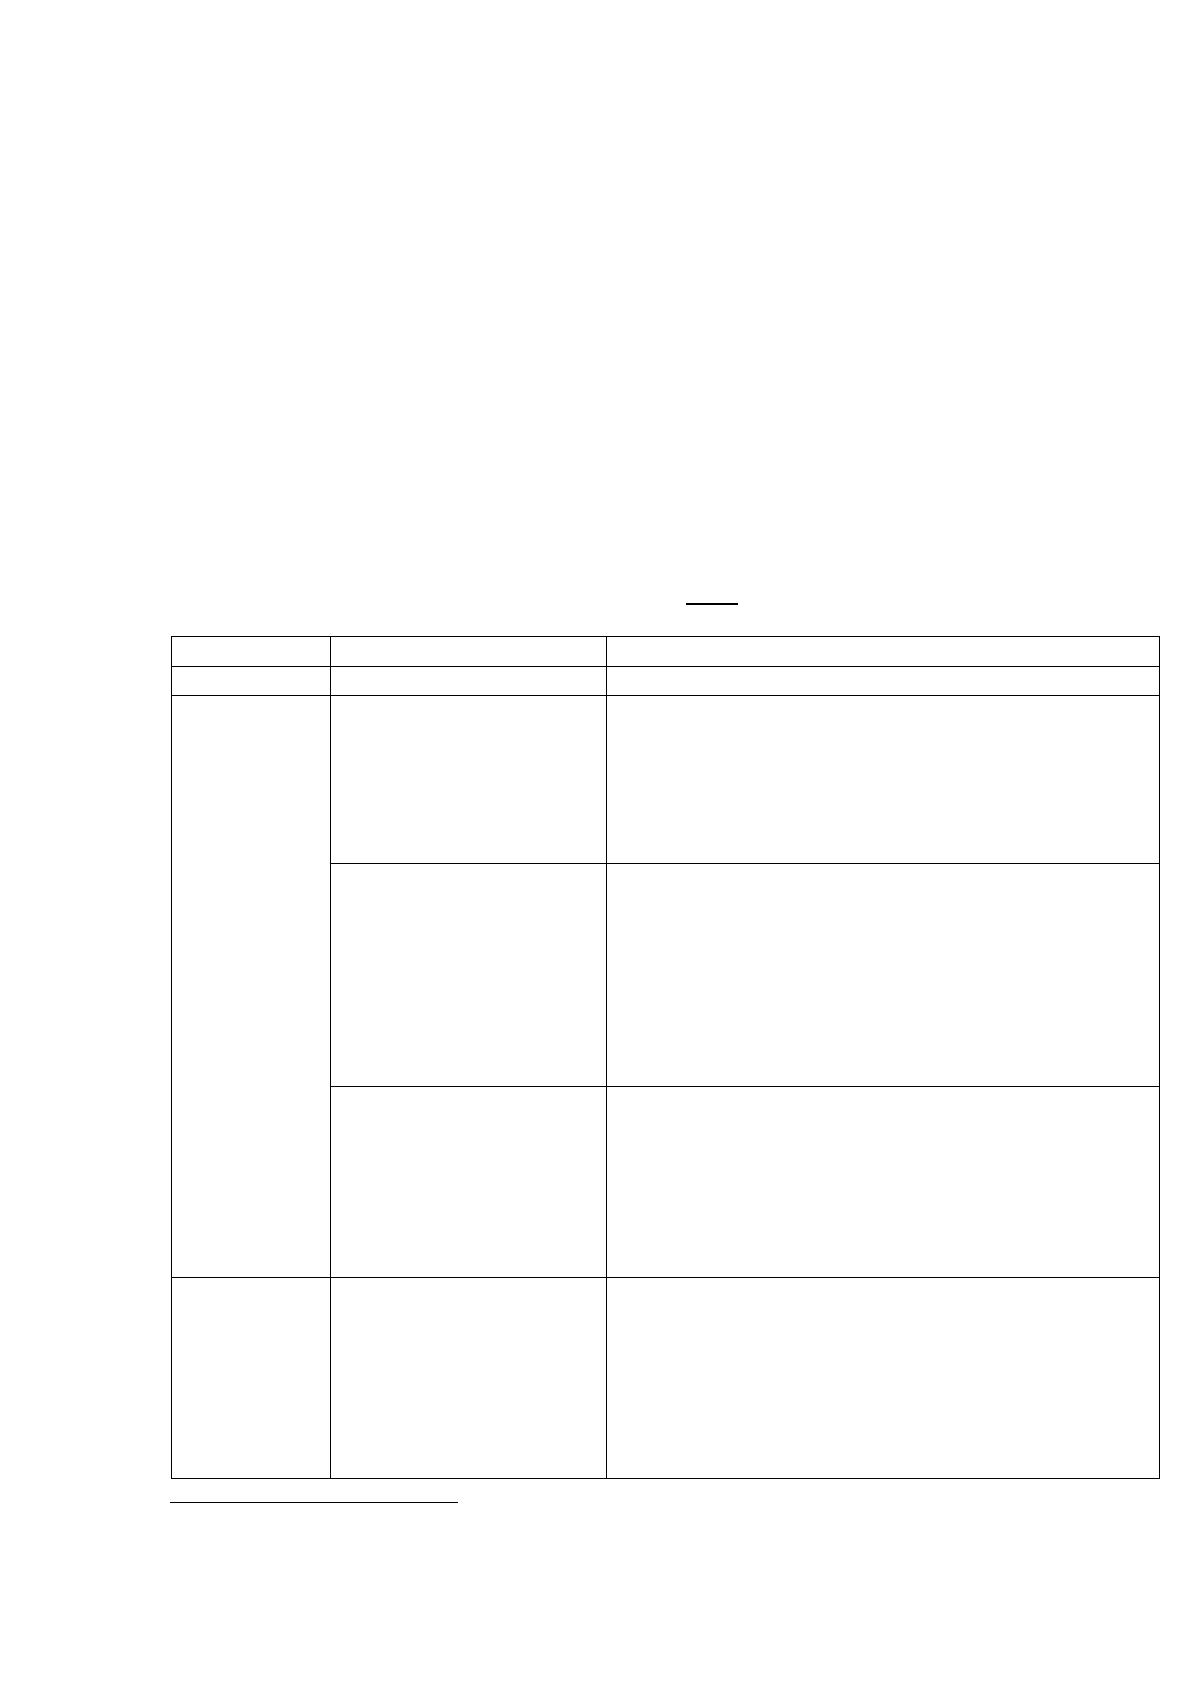
общими и специфическими принципами и методами управления (табл. 2).
Таблица 2
Общие и специфические принципы анализа кредитного
портфеля
19
Категория
Принцип
Характеристика
1
2
3
Принцип
целенаправленности
основной целью принципа целенаправленности
является получение коммерческим банком от
заемщика процентных доходов согласно
кредитному договору при приемлемом уровне
кредитного риска и необходимом уровне
ликвидности.
Общие принципы
Принцип
комплексности
принцип комплексности подразумевает охват
всех сторон кредитной деятельности, основной
целью является установление приемлемого
уровня кредитного риска, ликвидности и
доходности кредитного портфеля (в том числе
по каждому кредиту) и разрабатываются меры
по регулированию факторов, влияющих на
качество кредитного портфеля.
Принцип
иерархичности
принцип иерархичности осуществляется на
всех уровнях организационной структуры
банка (от специалиста, проводящего анализ и
предварительную работу с заемщиком до
кредитного комитета, принимающего
заключение о выдаче кредитов).
Специфические
принципы
Принцип
приоритетности
при реализации принципа приоритетности
акцент ставится на кредитах с большей долей в
структуре, более продолжительным сроком
пользования, с высоким уровнем риска, а также
учитывается состояние банковской сферы, вид
обеспечения заемщика, динамика его
денежных потоков.
19
Караванова, Б. П. Разработка стратегии управления финансами организации [Текст] : учеб. пособие [для
вузов] по специальности «Финансы и кредит» / Б. П. Караванова. - М. : Финансы и статистика. - 2015
27
Продолжение таблицы 2
1
2
3
Принцип
дифференцированност
и
принцип дифференцированности заключается
в определении уровня кредитоспособности
заемщика, т.е. предоставление займа только
клиентам с устойчивым бизнесом, имеющим
положительную кредитную историю, а также
при условии соответствия заявленных кредитов
предъявляемому банком качеству регламента.
Принцип
сбалансированности
принцип сбалансированности определяет
стоимость и срок кредитов, т.е. займы должны
соответствовать срокам и стоимости согласно
договору, имеющихся и вновь привлеченных
банком денежных средств, при условии
соответствия фактической величины
экономических нормативов размерам,
установленным ЦБ.
Применение общих и специфических принципов, представленных в
табл. 2, должно способствовать эффективному размещению ресурсов и
соответствовать требованиям кредитного характера с допустимыми уровнями
доходности, ликвидности и риска. банка
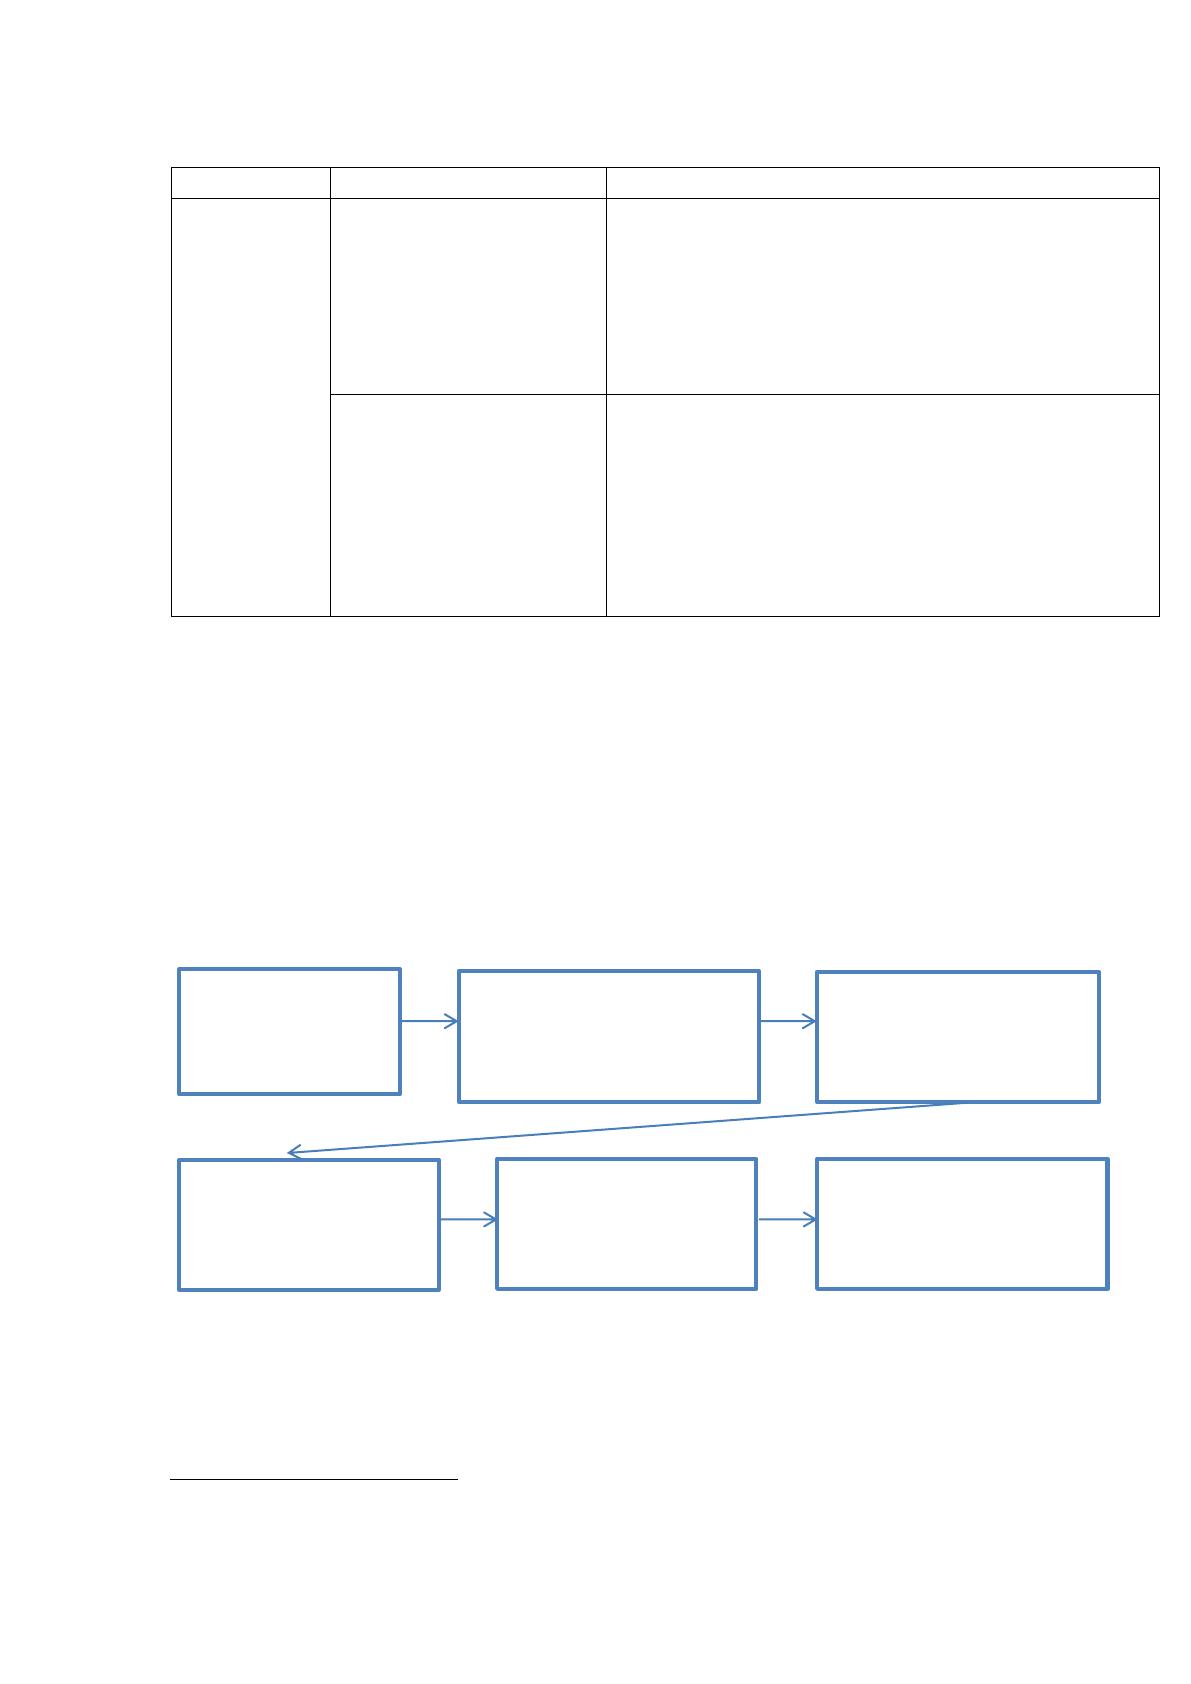
Разработка оценочной системы в процессе анализа кредитного портфеля
коммерческого банка имеет большое значение. Этапы процесса анализа
кредитного портфеля коммерческого банка представлены на рис. 4.
Рисунок 4 - Этапы процесса анализа кредитного портфеля
коммерческого
20
Адекватная оценка ситуации и различных ее аспектов производится при
помощи различных индексов, или индикаторов, характеризующих состояние
20
Иванов, А. П. Оценка влияния динамики кредитов физическим лицам на показатели эффективности
деятельности банка [Электронный ресурс] / А. П. Иванов, А. С. Михалёв // Экон. анализ. - 2015. - № 40. - С.
2-10. - Документ Adobe Acrobat. - Лит. в конце ст. - Web: http://www.ebiblioteka.ru
Этап 1
Выбор критериев
Этап 2
Определение основных групп
Этап 3
Определение структуры
Этап 4
Определение совокупного
риска кредитного портфеля
Этап 5
Определение суммы
резервного фонда
Этап 6
Определение мер
осуществления кредитной
политики на перспективу
28
ситуации в зависимости от изменения значений факторов, определяющих ее
развитие. Кроме индексов, формируемых в соответствии с целями анализа
ситуации, существуют такие виды оценки как расчет рейтингов и
сравнительная оценка альтернативных вариантов решений.
В процессе анализа кредитного портфеля коммерческого банка
основными методами для анализа зависимости финансовой устойчивости от
качества кредитного портфеля коммерческого банка используются
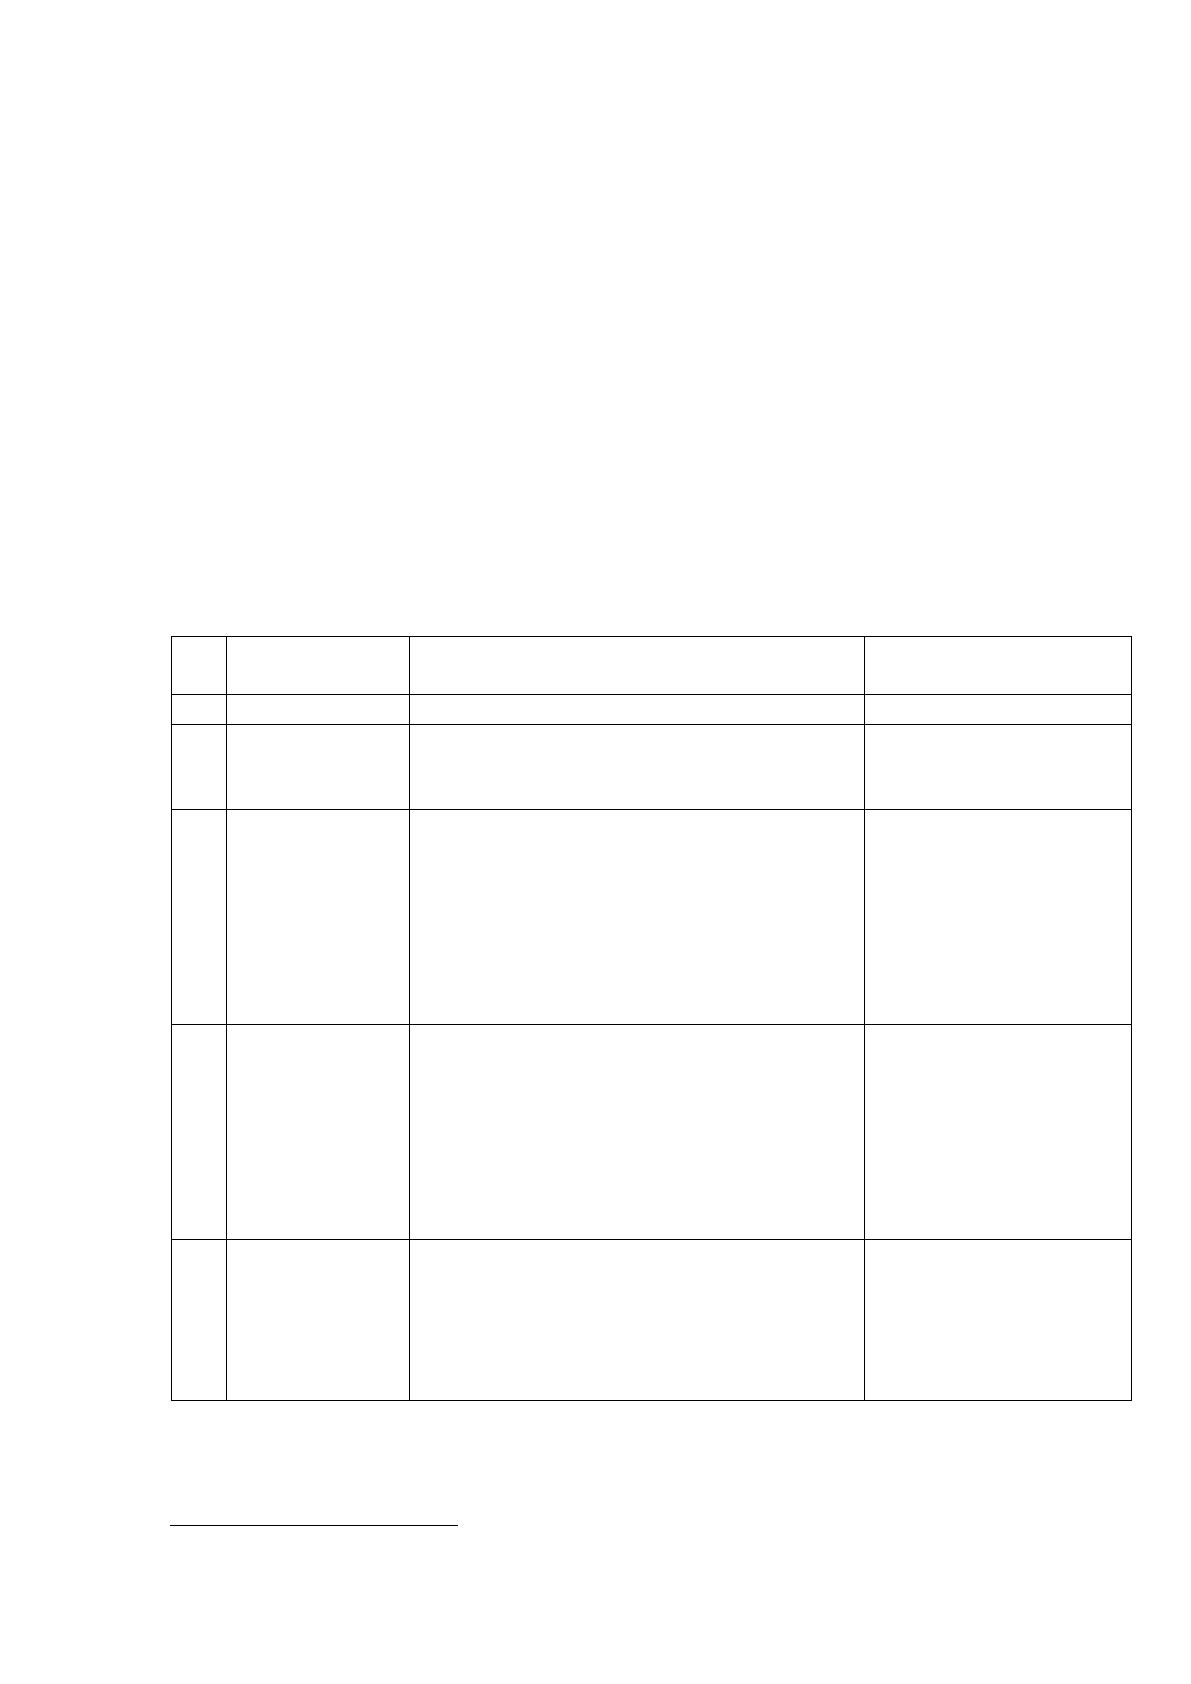
следующие методы: метод балансовой стоимости, метод рыночной стоимости,
экспертный метод и метод регламентаций (табл. 3).
Таблица 3
Методы анализа кредитного портфеля
21
№
п/п
Метод
Характеристика
Область применения
1
2
3
4
1.
Метод
балансовой
стоимости
позволяет отслеживать динамику
активов, кредитного портфеля.
Банк России,
коммерческие банки,
рейтинговые агентства
2.
Метод
рыночной
стоимости
является подходящим для оценки
влияния активов и кредитов банка на
финансовую устойчивость банка, так
как выявляются основные причины, по
которым произошла потеря качества,
учитываются основные факторы,
которые оказали влияние на
изменение стоимости активов.
Коммерческие банки,
рейтинговые агентства
3.
Экспертный
метод
основывается на комплексном
использовании количественных и
качественных показателей в
совокупности, которые характеризуют
состояние активов отдельных групп, в
частности кредитов, и их состояние в
целом с использованием факторного
анализа.
Коммерческие банки,
рейтинговые агентства
4.
Метод
регламентации
данный метод предполагает сравнение
фактических значений с
экономическими нормативами,
утвержденными Банком России, после
чего на основе полученной
информации производится оценка.
Банк России,
коммерческие банки,
рейтинговые агентства
Необходимо отметить, что для оценки кредитного портфеля
рекомендуется использовать комплексный подход, который предусматривает
21
Банковское дело [Текст]: учебник. / Под ред. проф. Е.П. Жарковской. - М.: Экономисть, 2015. - С. 195
29
системное применение данных методов управления.
Оценка может проводится и по системе комплексных показателей.
Данная система включает как абсолютные показатели, так и относительные
показатели
22
. К абсолютным показателям относят объем выданных и
просроченных кредитов, а к относительным - процентную долю кредитов в
общей структуре кредитного портфеля. Центральным Банком РФ разработана
методика, рекомендуемая при оценке качества кредитного портфеля
посредством определения отношения совокупного резерва на возможные
потери по ссудам к общему объему портфеля [36, с. 129].
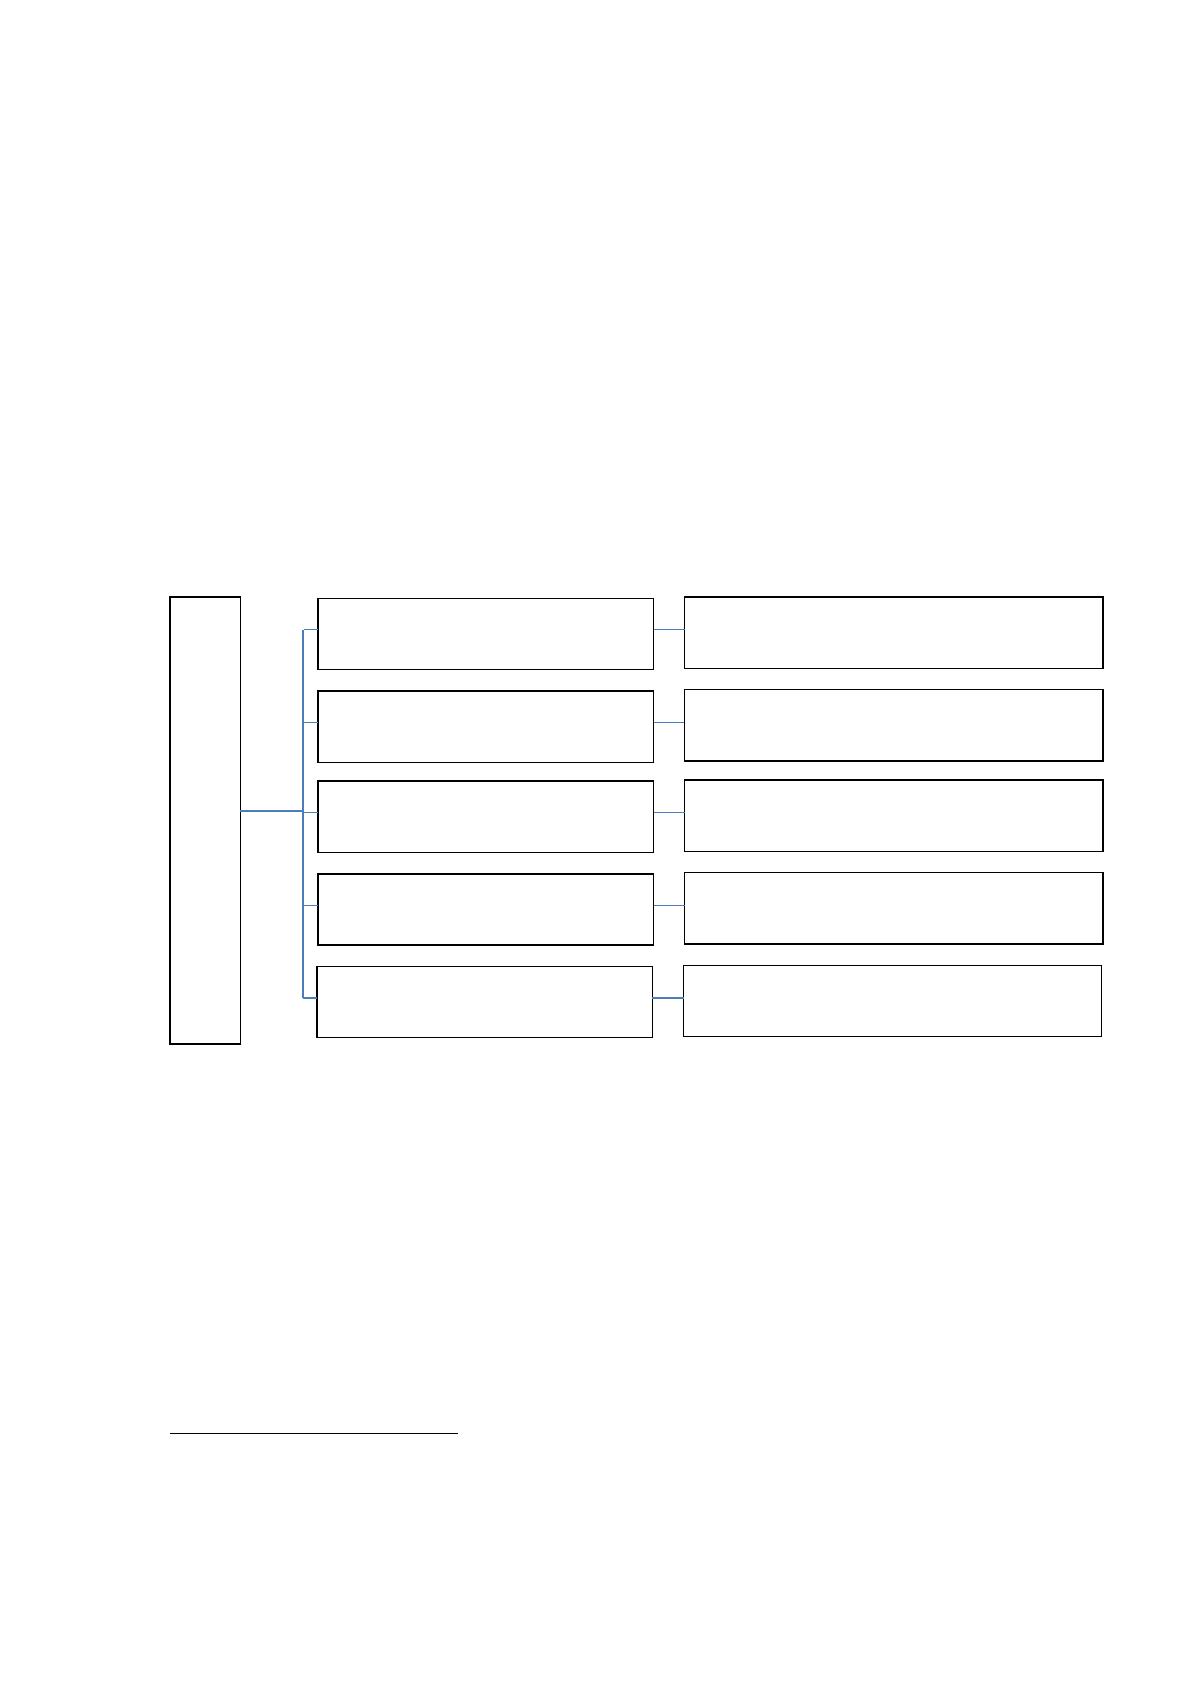
Рисунок 5 - Категории качества ссуды
Категории качества ссуды представлены на рис.5. В. В. Ковалев в
качестве критерия качества кредитного портфеля предлагает использовать его
совокупный риск и долю РВП. Качество ссуды, предлагается оценивать на
основании критериев, отмеченных В.В. Ковалевым. Все ссуды разделены на
пять различных категорий качества (рис.6). Готовчиков И. Ф
23
. в своих
научных работах предлагает оценить качество кредитного портфеля с
22
3Можанова, И. И. Мониторинг в управлении кредитным портфелем регионального коммерческого банка
[Текст] / И. И. Можанова // Наука - пром-сти и сервису. VIII междунар. науч.-практ. конф. - Тольятти :
ПВГУС,Ч. 1. - С. 127-130
23
Готовчиков, И. Ф. Роль и место экспертных методов в системах управления банковскими рисками. /И.Ф.
Готовчиков // Банковские технологии. 2016. - № 2- С.38
Категории качества
Стандартные ссуды
Кредитный риск отсутствует
Нестандартные ссуды
Кредитный риск умеренный (от 1 до 20 %)
Сомнительные ссуды
Кредитный риск значительный(от 21 до
50%)
Проблемные ссуды
Кредитный риск высокий
(от 51 до 100%)
Безнадежные ссуды
Вероятность возврата ссуду равна 0
Источник: https://baza.diplomsite.ru/previewfile/3472