Дипломная работа: Анализ ликвидности и платежеспособности организации (на примере ПАО АК "Алроса" Мирнинское Авиамероприятие)
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
57
индекса постоянного актива указывает на то, что МАП АК «АЛРОСА» (ПАО)
не имело финансовых ресурсов в достаточном объеме для технического
перевооружения, значительного обновления основных фондов.
Значение коэффициента финансовой устойчивости МАП АК
«АЛРОСА» (ПАО) в 2015г. пока находится в пределах рекомендуемого
значения, но имеет тенденцию к снижению – на 0,07 по сравнению с 2013г. и на
0,032 по сравнению с 2014г., составив 0,83 на конец 2015г., что говорит об
увеличении доли краткосрочных обязательств, работа с которыми требует
постоянного оперативного контроля за их возвратом.
Обобщая результаты анализа финансовой устойчивости МАП АК
«АЛРОСА» (ПАО), можно сделать вывод о том, что в 2015г. МАП АК
«АЛРОСА» (ПАО) находится в неустойчивом финансовом состоянии. Тогда
как еще в 2013-2014гг. занимала абсолютно устойчивое финансовое положение.
Кроме того, по результатам оценки относительных показателей финансовой
устойчивости можно сделать вывод об отрицательной динамике всех
коэффициентов, однако их значения находятся пока в пределах
рекомендуемых, что позволяет утверждать о финансовой независимости МАП
АК «АЛРОСА» (ПАО) от внешних кредиторов. Но, необходимо обратить
внимание на вероятную возможность утраты финансовой независимости в
ближайшее время.
2.4. Факторный анализ платежеспособности ПАО АК «АЛРОСА»
Мирнинское авиационное предприятие
С целью выявления основных резервов укрепления платежеспособности
МАП АК «АЛРОСА» (ПАО)проведем факторный анализ одного из основных
показателей ликвидности – коэффициента покрытия, используя универсальный
метод детерминированного факторного анализа, метод цепных
подстановок.При этом факторами, влияющими на коэффициент текущей
ликвидности МАП АК «АЛРОСА» (ПАО), являются:
- изменение денежных средств (краткосрочные финансовые вложения
58
отсутствуют);
- динамика дебиторской задолженности;
- изменение запасов и НДС;
- изменение кредиторской задолженности;
- динамика краткосрочных кредитов и займов;
- оценочные обязательства МАП АК «АЛРОСА» (ПАО).
Оценим влияние указанных факторов на изменение коэффициента
текущей ликвидности в 2015г. в сравнении с 2014г.:
К
ТЛ
=
ДС+ ДЗ+З+НДС
КЗ+ККЗ+ОцОб
, (6)
где К
ТЛ
– коэффициент текущей ликвидности;
ДС – денежные средства;
ДЗ – дебиторская задолженность;
З – запасы;
НДС – налог на добавленную стоимость;
КЗ – кредиторская задолженность;
ККЗ – краткосрочные кредиты и займы;
ОцОб – оценочные обязательства.
Определим влияние изменения денежных средств на коэффициент
текущей ликвидности:
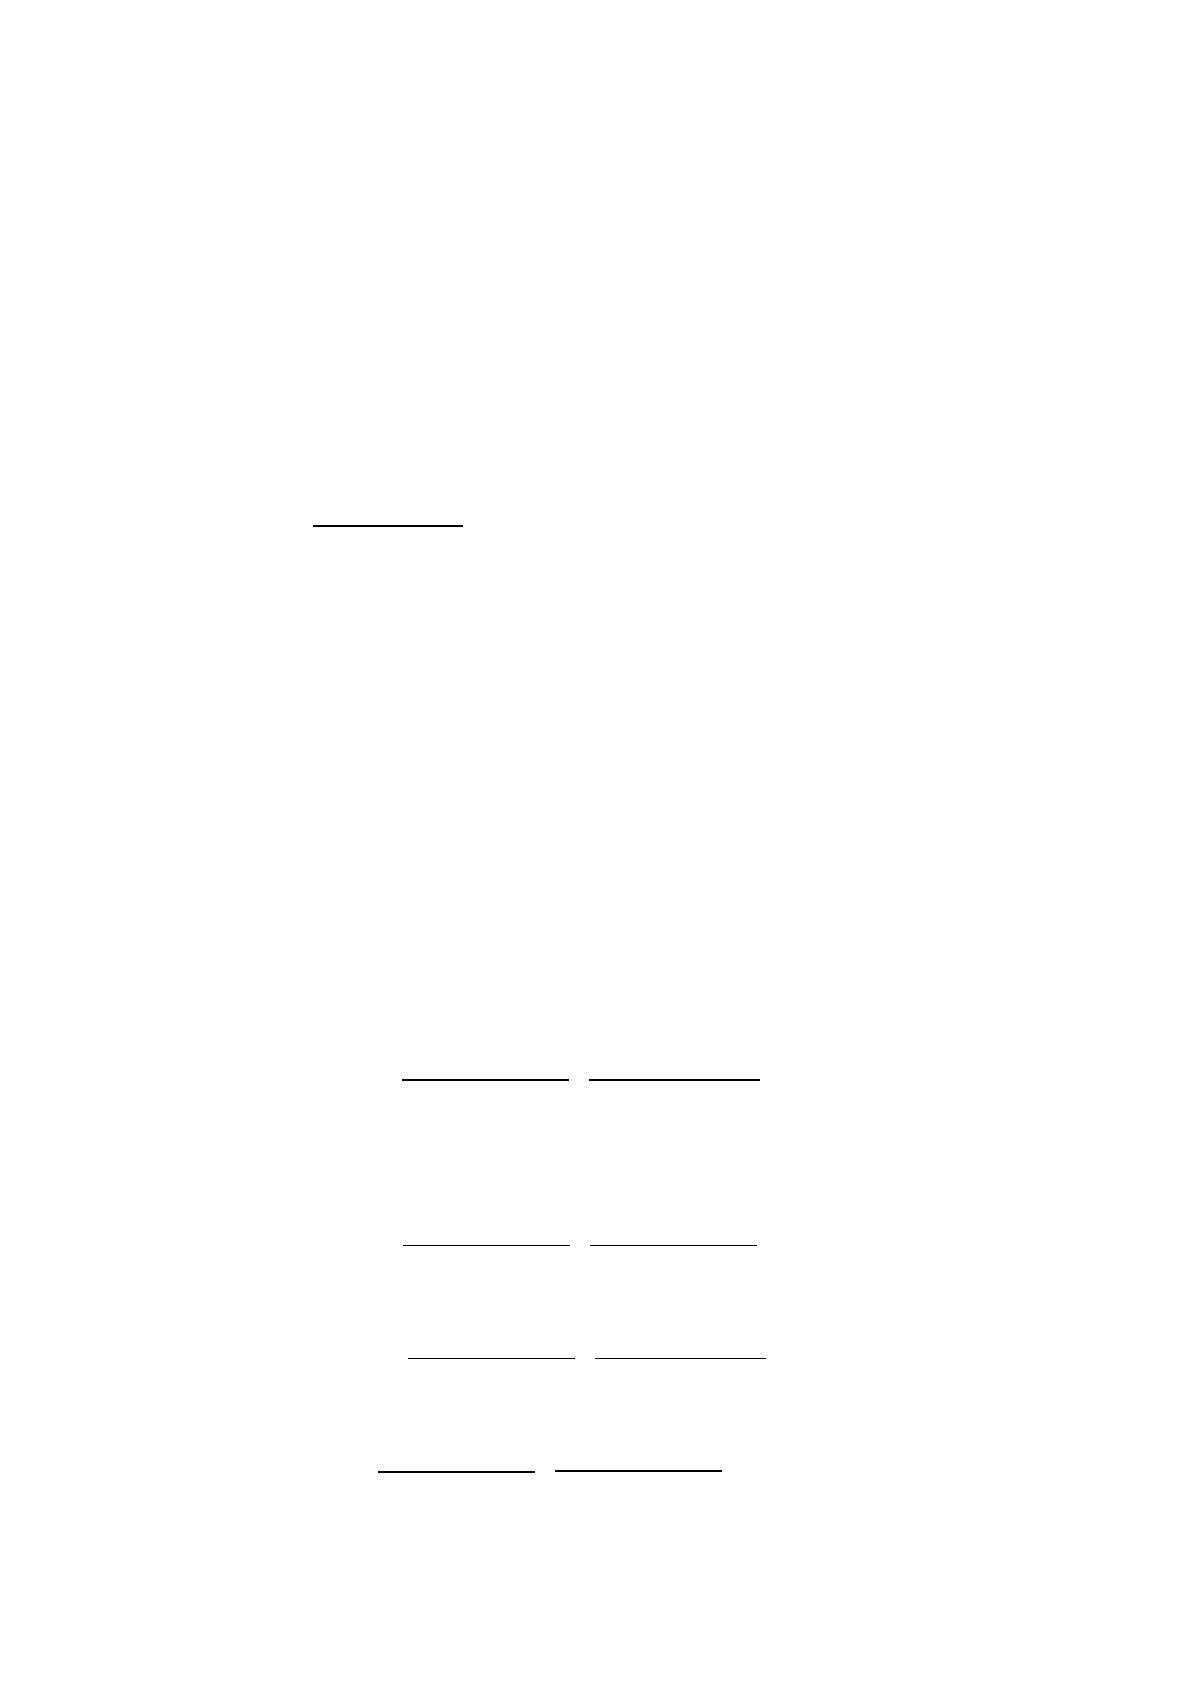
∆К
ТЛ
(ДС) =
ДС
1
+ ДЗ
0
+ З
0
+ НДС
0
КЗ
0
+ ККЗ
0
+ ОцОб
0
-
ДС
0
+ ДЗ
0
+ З
0
+ НДС
0
КЗ
0
+ ККЗ
0
+ ОцОб
0
= 5,201 – 5, 180 = 0,021
Влияние изменения дебиторской задолженности на коэффициент
текущей ликвидности:
∆К
ТЛ
(ДЗ) =
ДС
1
+ ДЗ
1
+ З
0
+ НДС
0
КЗ
0
+ ККЗ
0
+ ОцОб
0
-
ДС
1
+ ДЗ
1
+ З
0
+ НДС
0
КЗ
0
+ ККЗ
0
+ ОцОб
0
= 5,190 – 5,201 = -0,011
Влияние изменения запасов на коэффициент текущей ликвидности:
∆К
ТЛ
(З) = =
ДС
1
+ ДЗ
1
+ З
1
+ НДС
0
КЗ
0
+ ККЗ
0
+ ОцОб
0
-
ДС
1
+ ДЗ
1
+ З
0
+ НДС
0
КЗ
0
+ ККЗ
0
+ ОцОб
0
= 5,495 – 5, 190 = 0,305
Влияние изменения НДС на коэффициент текущей ликвидности:
∆К
ТЛ
(НДС)=
ДС
1
+ ДЗ
1
+ З
1
+ НДС
1
КЗ
0
+ ККЗ
0
+ ОцОб
0
-
ДС
1
+ ДЗ
1
+ З
1
+ НДС
0
КЗ
0
+ ККЗ
0
+ ОцОб
0
= 5,496 – 5,495 = 0,001
59
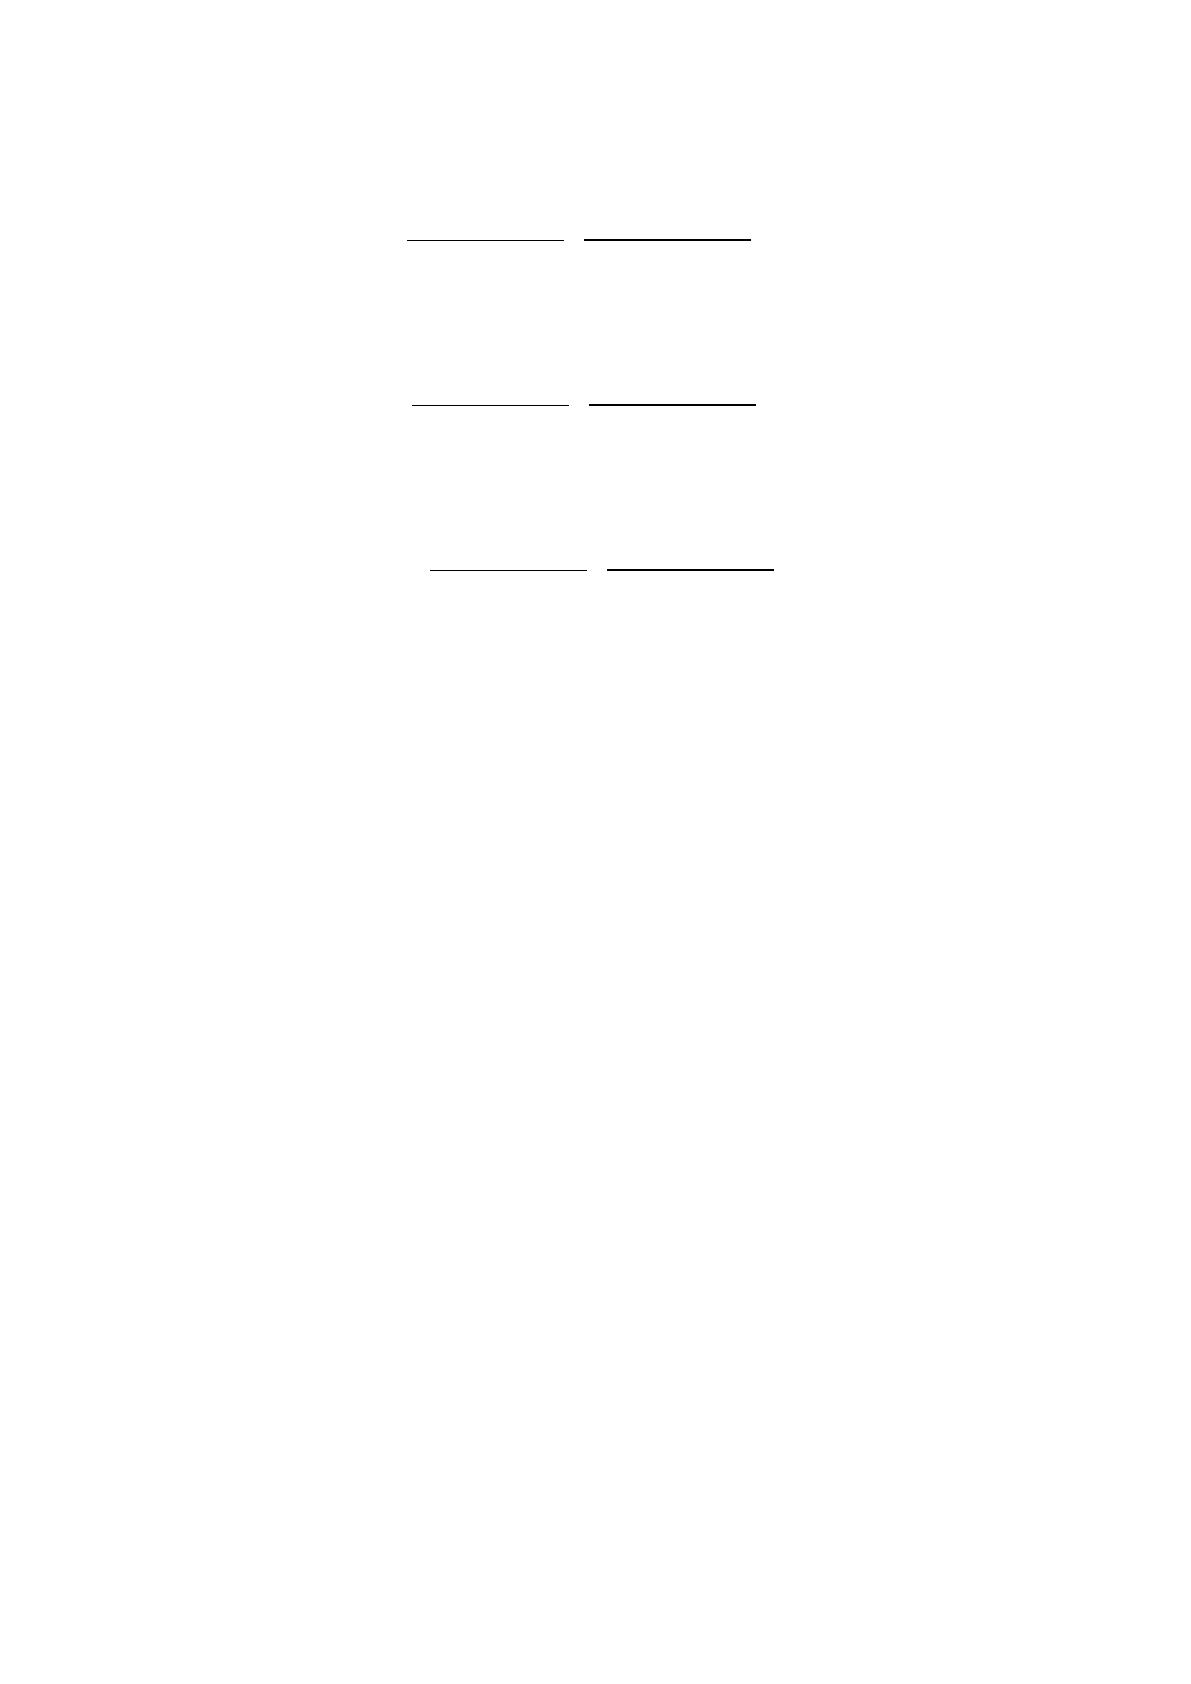
Влияние изменениякредиторской задолженности на коэффициент
текущей ликвидности:
∆К
ТЛ
(КЗ) =
ДС
1
+ ДЗ
1
+ З
1
+ НДС
1
КЗ
1
+ ККЗ
0
+ ОцОб
0
-
ДС
1
+ ДЗ
1
+ З
1
+ НДС
1
КЗ
0
+ ККЗ
0
+ ОцОб
0
= 5,160 – 5,496 = -0,336
Влияние изменения краткосрочных кредитов и займов на коэффициент
текущей ликвидности:
∆К
ТЛ
(ККЗ) =
ДС
1
+ДЗ
1
+ З
1
+ НДС
1
КЗ
1
+ ККЗ
1
+ ОцОб
0
-
ДС
1
+ ДЗ
1
+ З
1
+ НДС
1
КЗ
1
+ ККЗ
0
+ ОцОб
0
= 5,160 – 5,160 = 0
Влияние изменения оценочных обязательств на коэффициент текущей
ликвидности:
∆К
ТЛ
(ОцОб) =
ДС
1
+ДЗ
1
+ З
1
+ НДС
1
КЗ
1
+ ККЗ
1
+ ОцОб
1
-
ДС
1
+ ДЗ
1
+ З
1
+ НДС
1
КЗ
1
+ ККЗ
1
+ ОцОб
0
= 4,267 – 5,160 = -0,893
Совокупное влияние факторов:
∆К
ТЛ
= К
ТЛ 1
- К
ТЛ 0
=∆К
ТЛ
(ДС) + ∆К
ТЛ
(ДЗ) + ∆К
ТЛ
(З) + ∆К
ТЛ
(НДС) +
∆К
ТЛ
(КЗ) + ∆К
ТЛ
(ККЗ) + ∆К
ТЛ
(ОцОб) = 4,267 – 5,18 = -0,913 =
= 0,021 – 0,011 + 0,305 + 0,001 – 0,336 – 0,893 = -0,913
Результаты факторного анализа позволяют отметить, что снижение
коэффициента текущей ликвидности МАП АК «АЛРОСА» (ПАО)(на 0,913
пункта) обусловлено влиянием следующих факторов. Отрицательное влияние
факторов:
- снижение дебиторской задолженности по сравнению с прошлым годом
на 152 тыс.руб. привело к снижению коэффициента покрытия на 0,011;
- рост кредиторской задолженности – с 13 519 тыс.руб. до 14 400
тыс.руб., т.е. на 881 тыс.руб. снизил коэффициент текущей ликвидности на
0,336 пункта;
- наибольшее отрицательное влияние оказали возникшие в 2015г.
оценочные обязательства (в размере 3 025 тыс.руб.), что снизило коэффициент
текущей ликвидности на 0,893 тыс.руб.
Таким образом, совокупное влияние отрицательных факторов на
изменение коэффициента покрытия МАП АК «АЛРОСА» (ПАО)составило 1,24
пункта. Наибольшее отрицательное влияние оказало возникновение оценочных
60
обязательств в отчетном году, тогда как в 2013-2014гг. данные обязательства в
МАП АК «АЛРОСА» (ПАО) отсутствовали.
Факторы, оказавшие положительное влияние на коэффициент текущей
ликвидности:
- рост денежных средств с 9 545 тыс.руб. до 9 824 тыс.руб., т.е. на 279
тыс.руб. привело к увеличению коэффициента покрытия на 0,021 пункта;
- увеличение материальных запасов на 4 152 тыс.руб. позволило
увеличить коэффициент покрытия в наибольшей степени, а именно, на 0,305
пункта;
- незначительное положительное влияние на коэффициент текущей
ликвидности оказало увеличение НДС (что обусловлено наращивание
материальных оборотных активов), что увеличило данный показатель на 0,001.
Соответственно, совокупное влияние положительных факторов на
коэффициент покрытия составило 0,327 пункта.
Таким образом, из шести факторов, влияющих на коэффициент
покрытия, половина из них оказали отрицательное влияние, и, соответственно,
три фактора - положительное. При этом совокупное влияние отрицательных
факторов пересилило влияние положительных, в результате чего коэффициент
текущей ликвидности снизился в сравнении с прошлым годом на 0,913 пункта.
Наибольшее положительное влияние оказало увеличение материальных
запасов, а наибольшее отрицательное влияние – рост оценочных обязательств и
кредиторской задолженности.
Соответственно, основные рекомендации, представленные в
заключительной главе исследования, будут связаны с предложениями по
эффективному формированию и управлению задолженностью предприятия
(причем как дебиторской, так и кредиторской), а также с формированием
оптимального размера оценочных обязательств в МАП АК «АЛРОСА» (ПАО).
61
ГЛАВА 3. РЕКОМЕНДАЦИИ ПО ПОВЫШЕНИЮ
ПЛАТЕЖЕСПОСОБНОСТИ ПАО АК «АЛРОСА»
МИРНИНСКОЕ АВИАЦИОННОЕ ПРЕДПРИЯТИЕ
3.1. Пути повышения ликвидности и платежеспособности ПАО АК
«АЛРОСА»Мирнинское авиационное предприятие
Для того чтобы вносить предложения по повышению ликвидности и
платежеспособности, сначала необходимо определить - идет речь об утрате
платежеспособности, либо о ее восстановлении. Если речь идет о
восстановлении платежеспособности, то необходимо определить, в течение
какого периода времени МАП АК «АЛРОСА» (ПАО) сможет восстановить
свою платежеспособность. Для этого необходимо воспользоваться
Методическими положениями по оценке финансового состояния предприятий и
установлению неудовлетворительной структуры баланса. Согласно данному
Методическому положению анализ и оценка структуры баланса организации
проводится на основе системы показателей, к которым установлены
нормативные значения (Таблица 9).
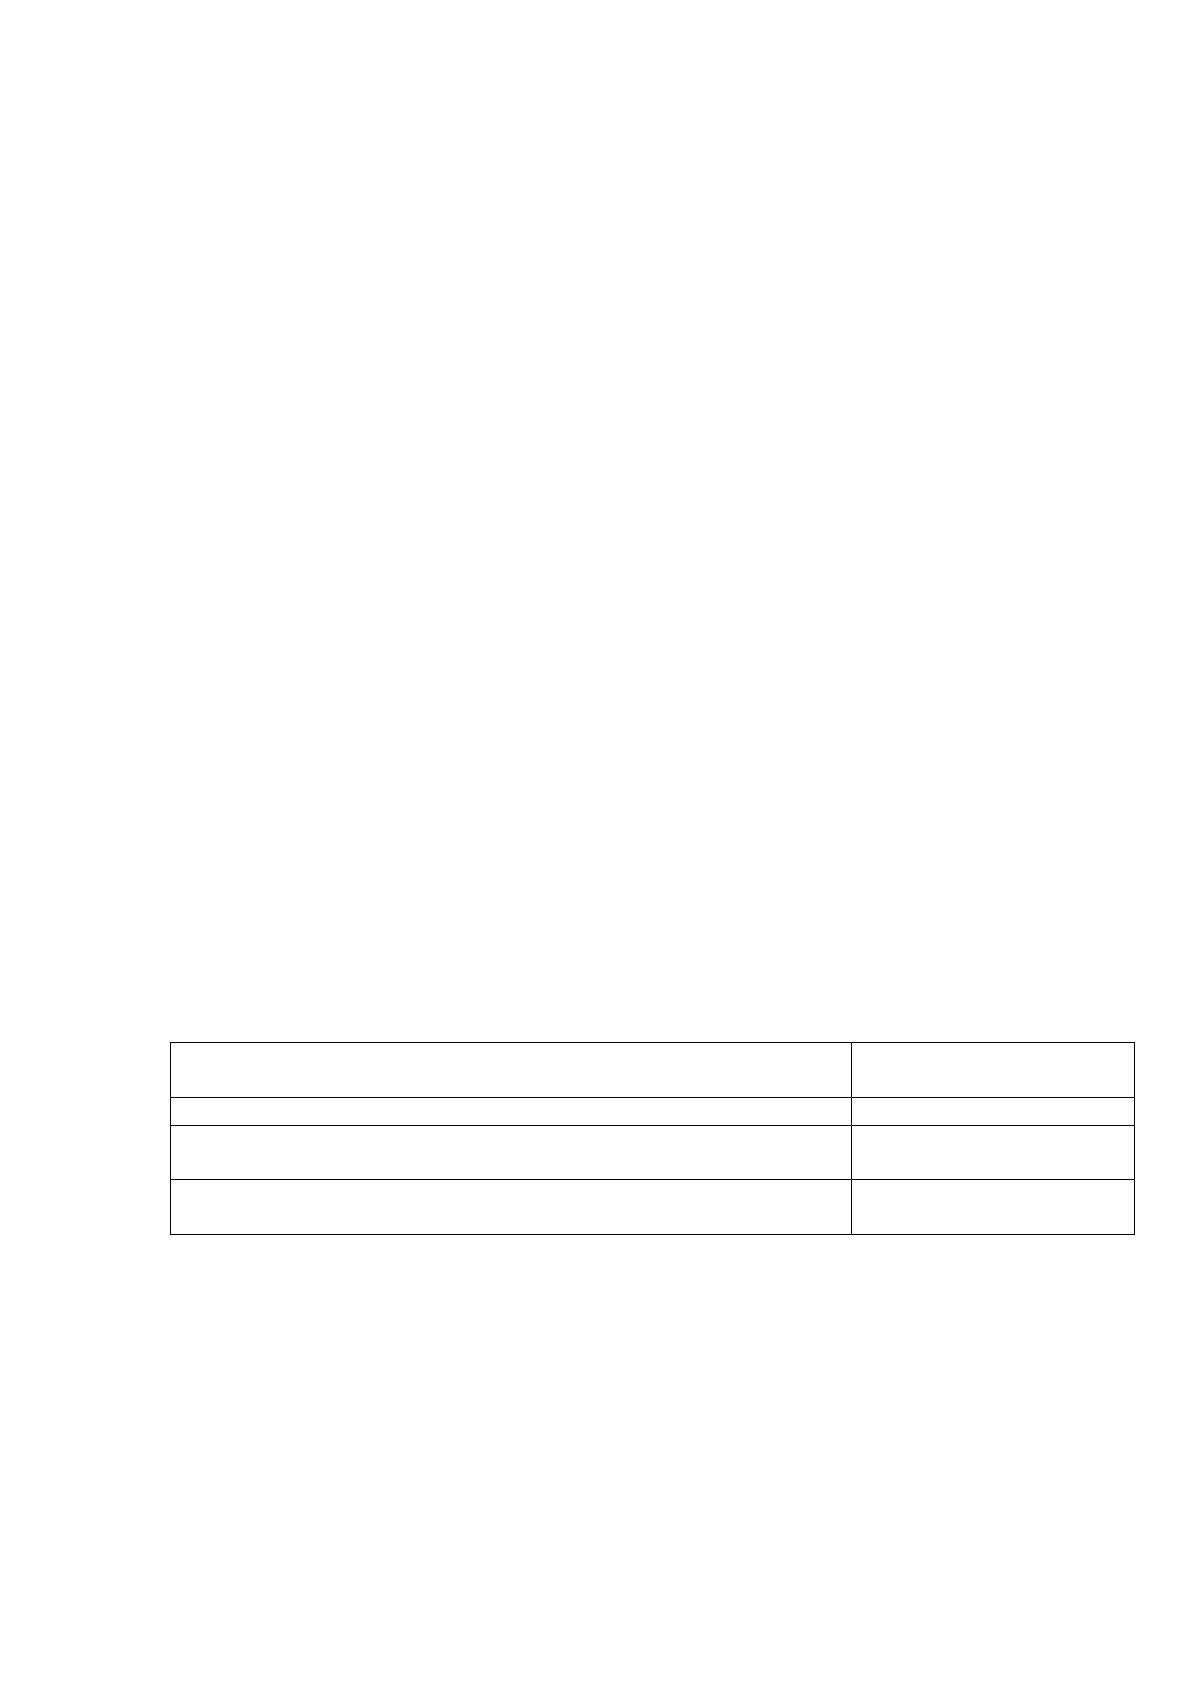
Таблица 9
Показатели для оценки неудовлетворительной структуры
баланса
Показатели
Нормативное
значение
Коэффициент текущей ликвидности (К
тл
)
2,0
Коэффициента обеспеченности собственными
средствами (К
оСОС
)
0,1
Коэффициентов восстановления платежеспособности
Коэффициентов утраты платежеспособности
больше 1
1
Чтобы организация была признана платежеспособной, значения К
тл
и
К
оСОС
должны соответствовать установленным рекомендуемым значениям.
Если, значение какого-либо из этих двух коэффициентов ниже норматива, то в
этом случае определяется коэффициент восстановления платежеспособности
(К
вп
).
Если значения коэффициентов К
тл
и К
оСОС
выше норматива, то в этом
Источник: https://baza.diplomsite.ru/previewfile/3713