Дипломная работа: Анализ маркетинговой деятельности организации (на примере ОАО "Славянка")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
35
Продолжение таблицы 2.4
1
2
3
4
5
6
Рентабельность
реализованной
продукции, %
11,9
12,6
7,3
105,8
57,9
Рентабельность
продаж, %
9,4
10,0
6,1
106,3
61,0
Коэффициент
текущей ликвидности
1,4
1,3
1,3
95,3
98,2
Коэффициент
обеспеченности
собственными
оборотными
средствами
0,2
0,2
0,2
83,1
97,5
Коэффициент
0,4
0,4
0,5
102,3
106,1
обеспеченности
финансовых
обязательств
активами
Анализ таблицы 2.3 позволяет сделать следующие выводы:
1) Сравнение темпов прироста материальных затрат в текущих и
сопоставимых ценах выявило влияние ценового фактора на их рост на + 0,6 % в
2017 году и на + 0,1 % в 2018 году; сравнение темпов изменения величины
амортизационных отчислений за три года в текущих и сопоставимых ценах
выявило значительное влияние ценового фактора на + 8,6 % в 2017 году и на +
0,1 % в 2018 году.
Кроме того, рост цен способствовал также приросту прочих затрат: на +
0,9 % в 2017 году и на 0,9 % в 2018 году.
Таким образом, рост величины расходов предприятия обусловлена
частично инфляцией издержек, хотя в 2018 году отмечается значительное
снижение роста цен.
2) Сравнение динамики конечных показателей результативности
показателей выручки, прибыли от реализации в текущих и сопоставимых ценах
выявило влиянии цен соответственно на + 1,4 % в 2017 году и на + 0, 8 % в
2018 году, а также на + 0,6 % в 2017 году и на 0,8 % в 2018 году по сравнению
36
с предыдущим периодом. Таким образом, основное влияние рост цен оказал на
величину материальных затрат, что привело к рентабельности продаж.
Как следует из показателей, приведенных в таблице, значения
коэффициентов текущей ликвидности (К1) и обеспеченности собственными
оборотными средствами (К
2
) на протяжении всех анализируемых периодов
выше нормативных значений.
Значение коэффициента обеспеченности финансовых обязательств
активами (К
3
) значительно ниже предельно допустимой величины
коэффициента (норматива) на протяжении трех лет.
Коэффициент обеспеченности финансовых обязательств активами
составляет 0,515 к концу 2018 года и соответствует нормативному значению (не
более 0.85), что обеспечивает финансовую устойчивость предприятия.
Коэффициент текущей ликвидности составит 1,32. Нормативное значение
данного показателя – не менее 1,3. Его постоянное выше нормативного
значение в течение всего горизонта расчета свидетельствует о стабильной
платежеспособности предприятия.
Коэффициент обеспеченности собственными оборотными средствами
составит 0,235 (нормативное значение не менее 0.2). Он подтверждает наличие
у предприятия собственных оборотных средств, необходимых для его
финансовой устойчивости.
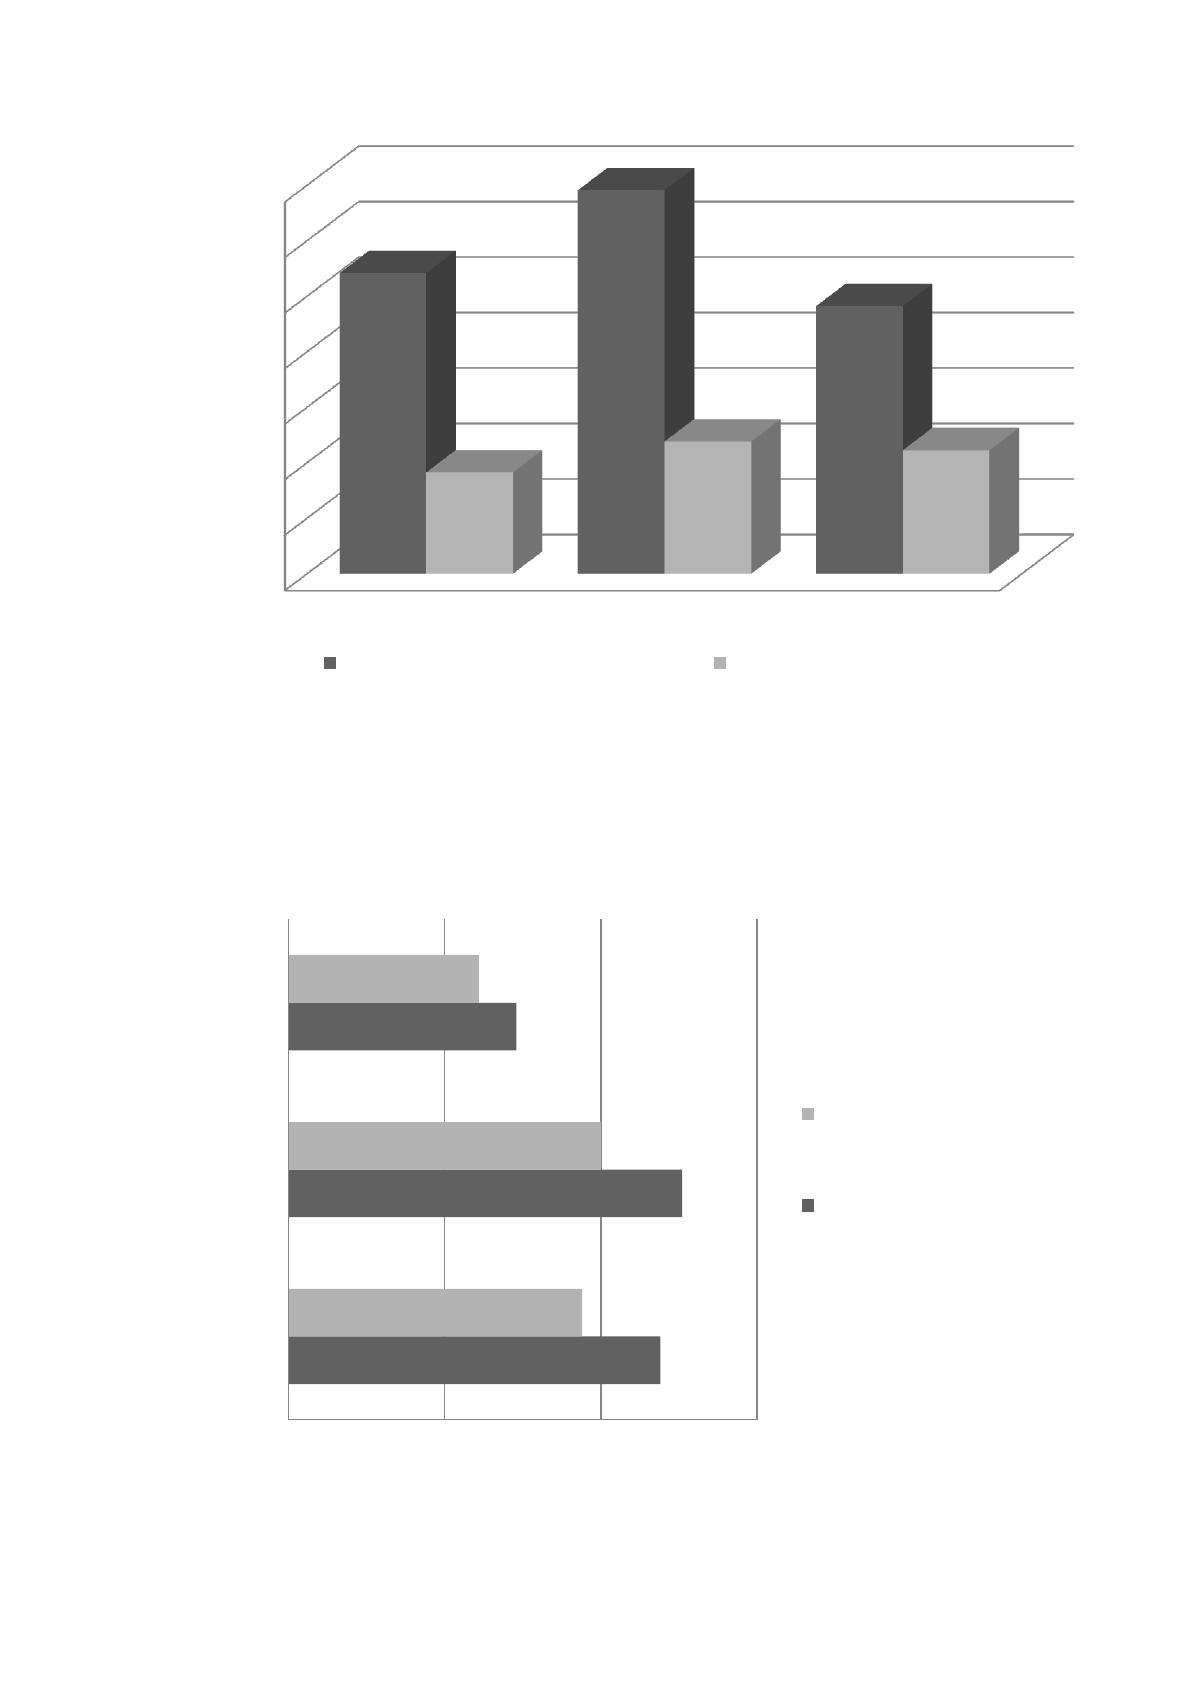
ОАО на протяжении всего исследуемого периода имеет прибыль.
Динамика прибыли от реализации и чистой прибыли за 2016-2018 гг. отражена
на рисунке 2.5.
Из рисунка 2.5 следует, что ОАО имеет тенденцию к росту прибыли. В
2017 г. по отношению к 2016 г. прибыль от реализации и чистая прибыль
выросли в 1,3 раза. В 2018 г. по отношению к 2017 г. прибыль от реализации
уменьшилась на 2 088 тыс руб. В 2018 г. чистая прибыль составила 2 224 тыс
руб., что на 399 тыс руб. больше чем в 2016 г.
37
Рисунок 2.5 – Прибыль предприятия за 2016-2018 гг.
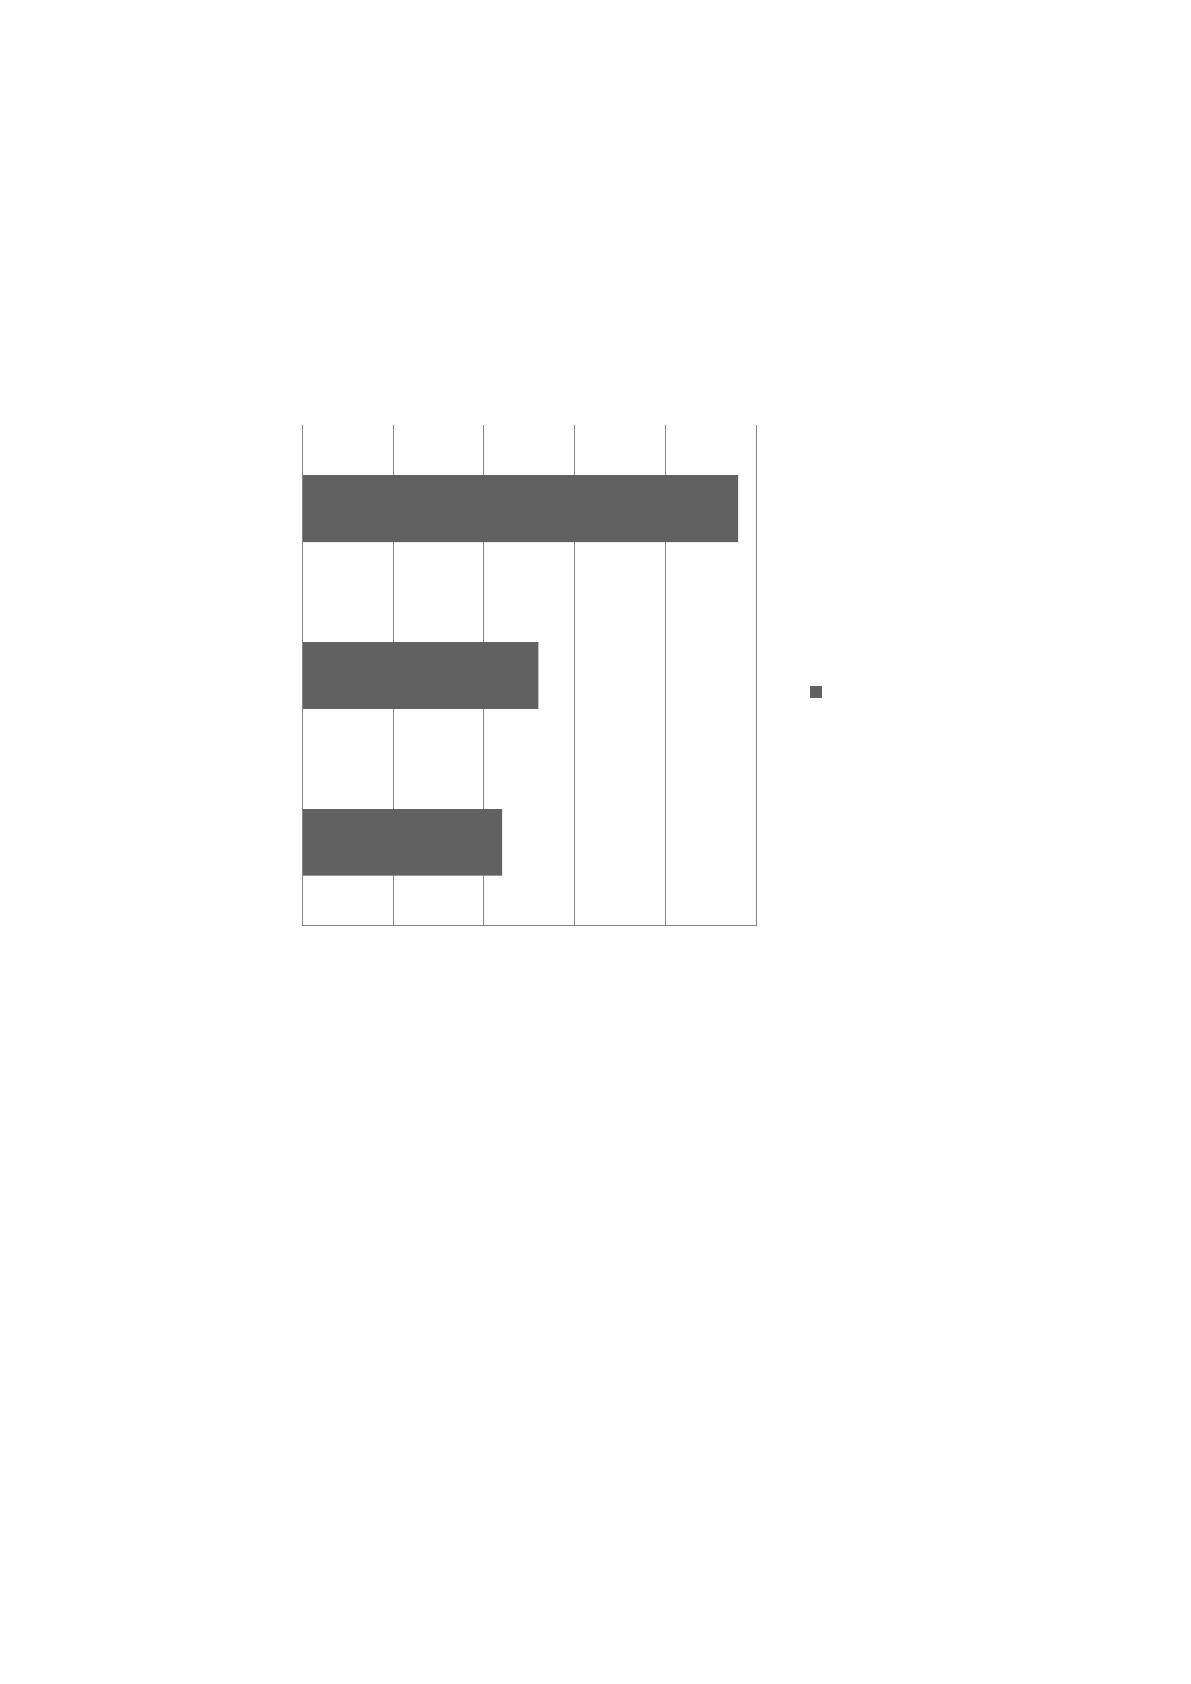
Рассмотрим показатели рисунка 2.6, на котором указаны данные о
рентабельности организации.
Рисунок 2.6 – Показатели рентабельности за 2016-2018 гг.
0
1000
2000
3000
4000
5000
6000
7000
2016 г.
2017 г.
2018 г.
5418
6910
4822
1825
2382
2224
Прибыль от реализации, тыс. р.
Чистая прибыль, тыс. р.
11,9
12,6
7,3
9,4
10
6,1
0 5 10 15
2016 г.
2017 г.
2018 г.
Рентабельность продаж,
%
Рентабельность
реализованной
продукции, %
38
Рентабельность в 2017 г. по отношению к 2016 г. выросла на 0,7 %, но уже
в 2018 г. по отношению к 2016 г. сократилась на 5,3 %. Рентабельность продаж
также сократилась в 2018 г. на 3.9 % по сравнению с 2017 г., что представлено
на рисунке 2.6.
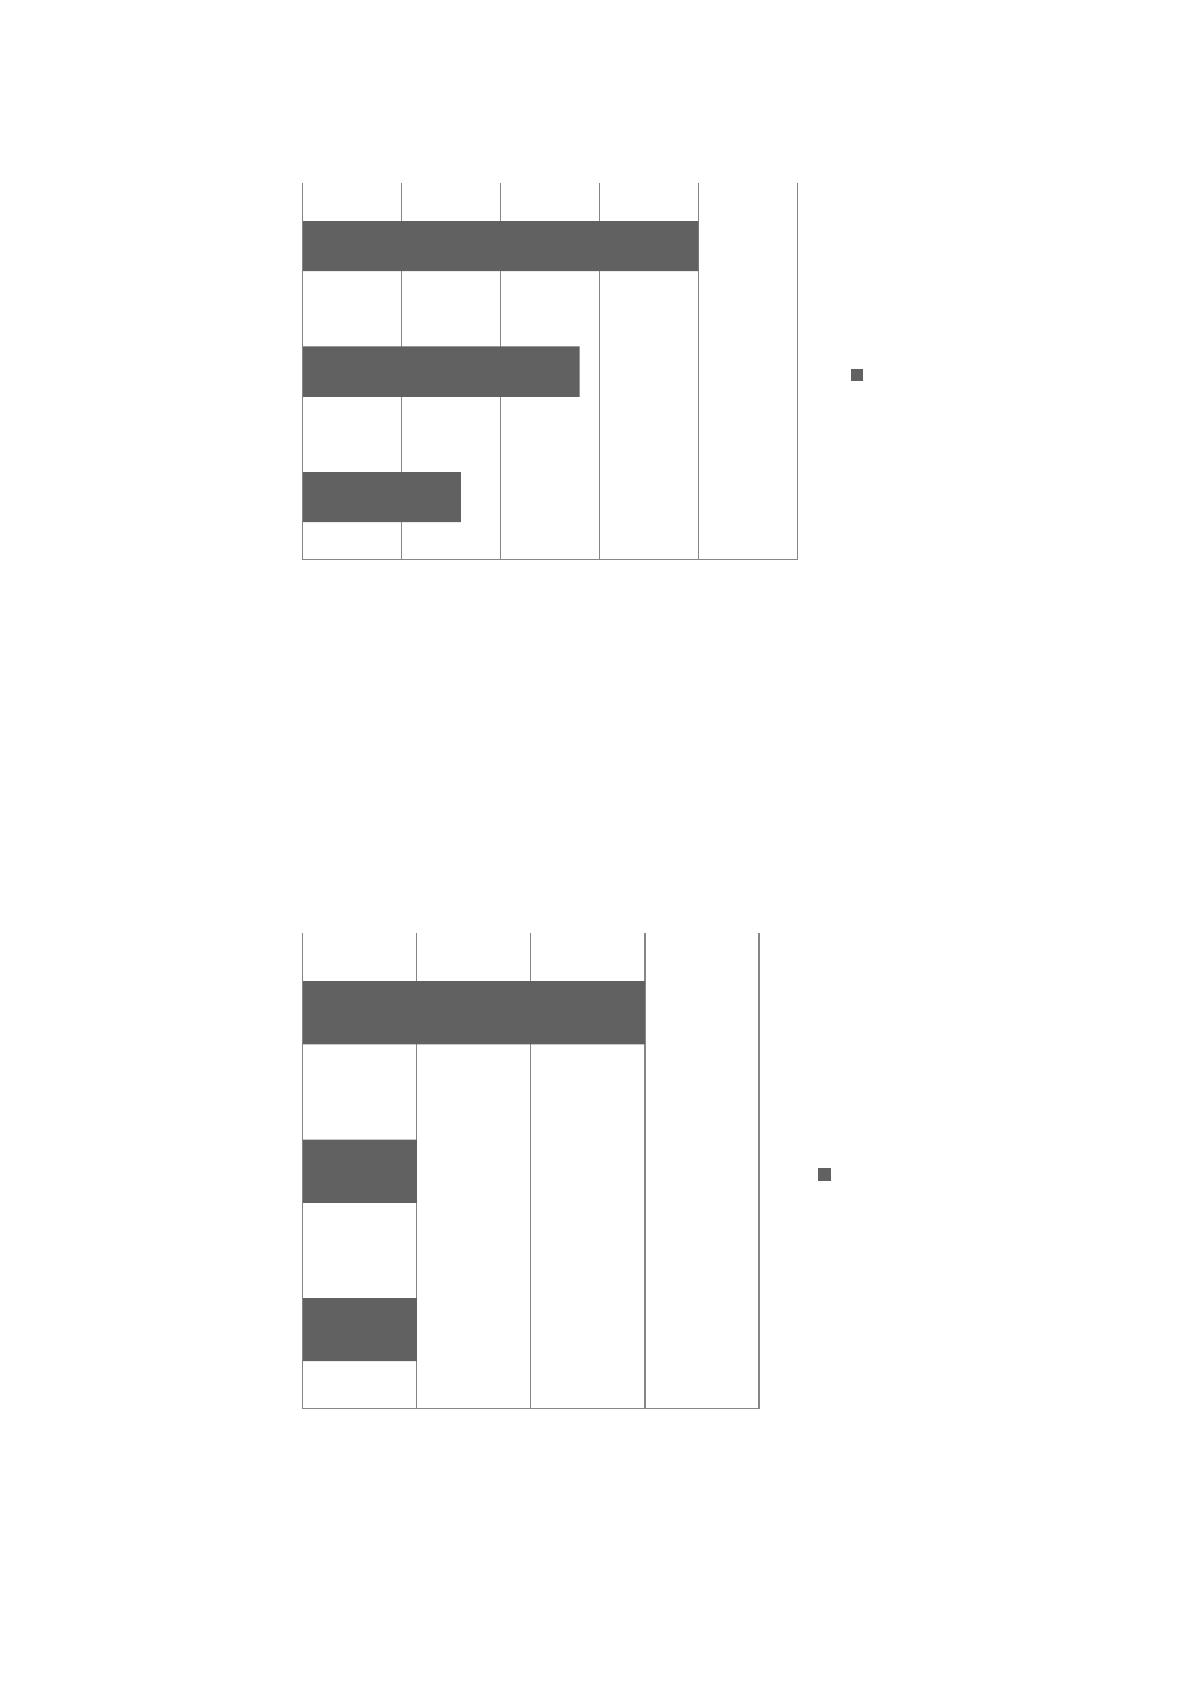
Рассмотрим показатели ликвидности ОАО за указанный период на рисунке
2.7:
Рисунок 2.7 – Показатели ликвидности за 2016-2018 гг.
Показатели ликвидности ОАО «Славянка» согласно данным
бухгалтерского баланса, считаются достаточными. Показатель ОАО
увеличивается – в 2016 году он составил 1,11, а к 2018 году – 1,24. Это значит,
что уровень платежеспособности ОАО «Славянка» растет и у данного
предприятия достаточно оборотных средств, чтобы погасить краткосрочные
обязательства.
На рисунке 2.8 рассмотрим показатели общей платежеспособности. Этот
показатель дает возможность проанализировать может ли предприятие, в
данном случае ОАО «Славянка», покрыть текущие и долгосрочные
обязательства. Как следует из рисунка 2.8, общая платежеспособность выше,
1,11
1,13
1,24
1 1,05 1,1 1,15 1,2 1,25
2016 г.
2017 г.
2018 г.
Показатели ликвидности
39
чем 1.
Рисунок 2.8 – Показатели общей платежеспособности за
2016-2018 гг.
Рисунок 2.8 показывает, что ОАО «Славянка» может сохранить в течение
трех месяцев высокую ликвидность своего баланса.
На рисунке 2.9 рассмотрим показатели финансовой устойчивости:
Рисунок 2.9 – Показатели финансовой устойчивости за 2016-
2018 гг.
1,98
2,04
2,1
1,9 1,95 2 2,05 2,1 2,15
2016 г.
2017 г.
2018 г.
Показатели общей
платежеспособности
0,55
0,55
0,56
0,545 0,55 0,555 0,56 0,565
2016 г.
2017 г.
2018 г.
Показатели финансовой
устойчивости
Источник: https://baza.diplomsite.ru/previewfile/3799