Дипломная работа: Анализ маркетинговой деятельности организации на примере ООО "Ресторан Арт"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
75
Таким образом, для оценки возможного прироста числа посетителей
может быть принято среднее значение показателя, т.е. 4,55%. Согласно данным
оперативного учета посещений в ресторане «Арт» с 1 января 31 декабря 2019 г.
было зафиксировано 65424 посетителя. При прогнозируемом проценте прироста
численности клиентов число посещений ресторана увеличится на 3107 человек
(65424*4,75/100).
При сохранении среднего чека ресторана на уровне текущего года (3062
руб.) дополнительная выручка в результате прироста посетителей составит
3107*3062 = 9516 тыс. руб.
Исход из соотношения выручки и себестоимости услуг ресторана «Арт»
прирост себестоимости услуг, обусловленный увеличением числа посетителей
составит:
72909/65424*3107 = 3462 тыс. руб.
Следовательно, прирост прибыли от продажи услуг за счет реализации
мероприятий по совершенствованию управления маркетингом, составит:
9516 – 3462 = 6054 тыс. руб.
Для более точной оценки эффективности предлагаемых мероприятий
необходимо использовать метод дисконтирования. Основу данного метода
составляет расчет показателя чистого дисконтированного дохода по следующей
формуле:
= =
+
−
+
=
n
t
n
t
t
t
t
t
r
I
r
CF
NPV
1 0
)1()1(
(1)
Где NPV - чистая текущая стоимость;
CF
t
- приток денежных средств в период t;
I
t
- сумма инвестиций (затраты) в t-ом периоде;
r - ставка дисконтирования;
n - суммарное число периодов
Также данный метод требует расчета индекса прибыльности,
характеризующего уровень дохода в расчете на 1 рубль инвестиций. Расчет
показателя осуществляется по следующей формуле:
76
PI = PV /I0, (2)
где PV – приведенная стоимость будущих денежных потоков проекта, I0
– первоначальные инвестиции в проект.
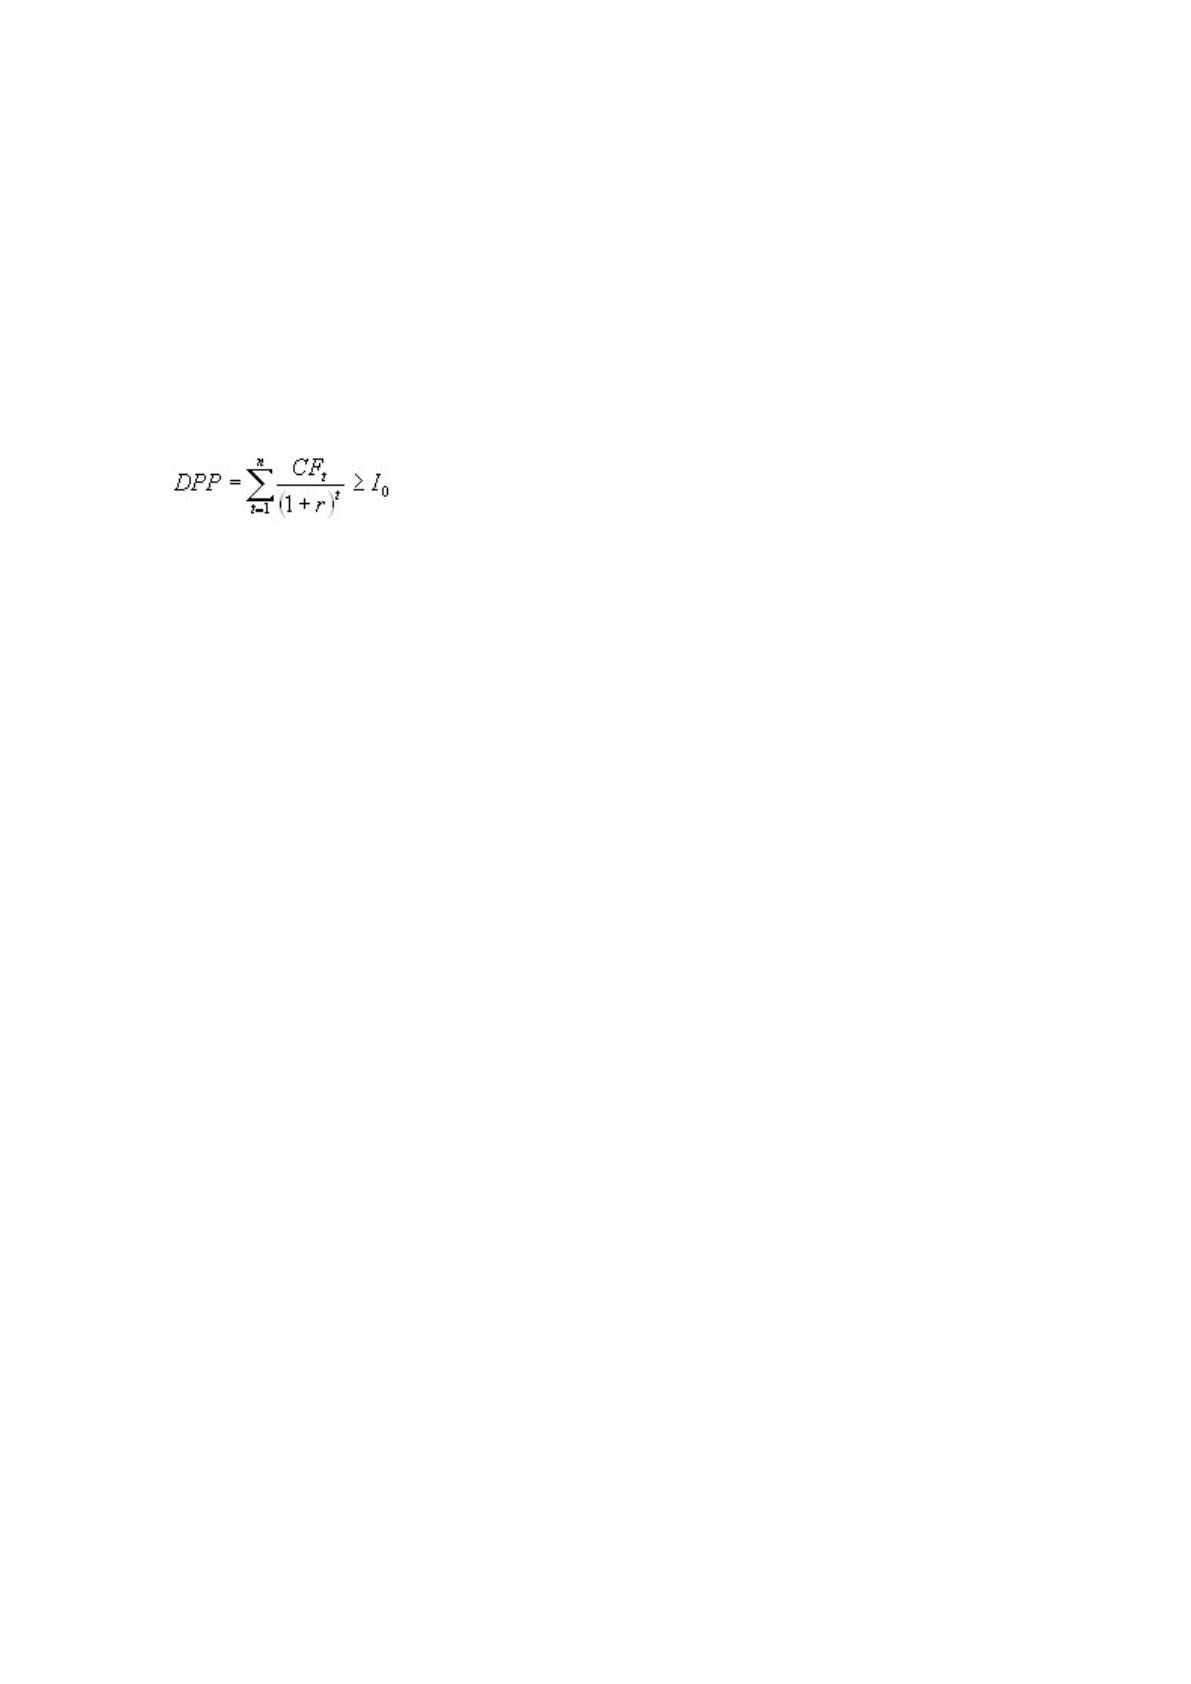
Еще одним показателем используемого метода является
дисконтированный преиод окупаемости, который рассчитывается по следующей
формуле:
Дисконтированный период окупаемости определяется по формуле:
(3)
где, n - число периодов;
CFt - приток денежных средств в период t;
r - барьерная ставка (коэффициент дисконтирования);
Io - величина исходных инвестиций в нулевой период.
Проект целесообразно принять к реализации, если чистый
дисконтированный доход равен больше 0, а индекс прибыльности выше ставки
дисконтирования. В качестве ставки дисконтирования была принята безрисковая
ставка рефинансирования ЦБ РФ, которая на дату осуществления расчетов
составила 6%.
Для расчета показателей чистого дисконтированного дохода и
внутренней нормы доходности для обеспечения точности расчетов был
использован онлайн сервис. Результаты выполненного с его помощью расчетов,
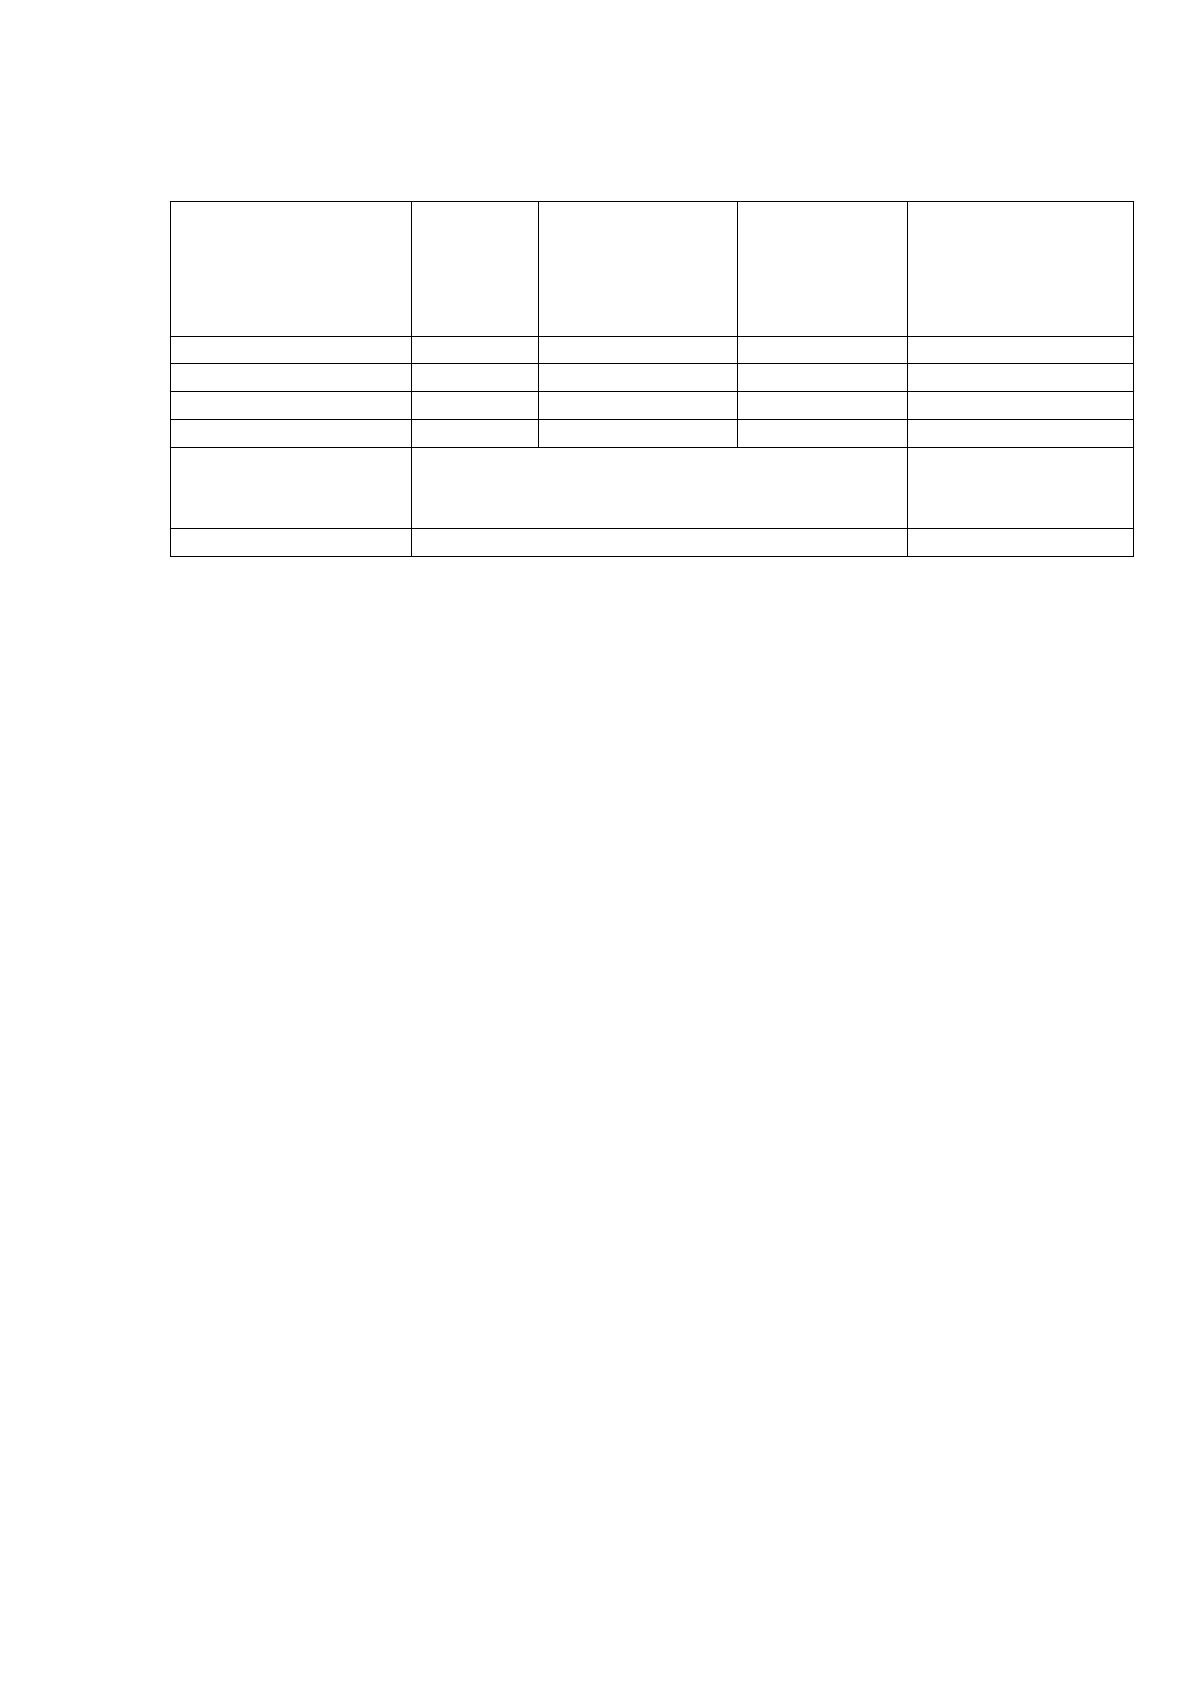
представлены в таблице 32.
Исходя из полученных значений показателей чистого дисконтированного
дохода и индекса прибыльности можно сделать вывод о целесообразности
реализации предложенных мероприятий.
Далее необходимо определить дисконтированный период окупаемости
проекта. Для этого необходимо рассчитать сумму дисконтированных платежей
по годам его реализации:
1 и 2 год: 534,57 + 496,12 = 1030,69 тыс. руб.
1,2 и 3 год: 534,57 + 496,12 + 460,44 = 1491 тыс. руб.
77
Таблица 32
Расчет показателей NPV и IР по рекомендуемым
мероприятиям
год
Доходы
проекта
Первоначаль
ные
инвестиции/
расходы
проекта
Чистый
поток
платежей
Дисконтирован
ные платежи
0
0
1102
-1102
-1102
1
6054
5478
576
534,57
2
6054
5478
576
496,12
3
6054
5478
576
460,44
Чистый
дисконтированный
доход
389,13
IP
1,35
Из расчетов видно, что окупаемость первоначальных инвестиций
наступит между 2 и 3 годом реализации проекта.
Если предположить что приток денежных средств поступает равномерно
в течении всего периода (по умолчанию предполагается что денежные средства
поступают в конце периода), то можно вычислить остаток от третьего года.
Остаток = (1 - (1491 - 1102)/460,44) = 0,15 года
То есть дисконтированный срок окупаемости инвестиций равен 2,15 года
или 26 месяцев.
Выводы по главе 3
Централизованная система управления маркетингом, сложившаяся в
холдинге «Ginza Project» была признана недостаточно эффективной в силу
ограничений для отдельных ресторанов, входящих в состав холдинга. В связи с
этим была обоснована необходимость передачи части функций по управлению
маркетингом на уровень ресторана, а также обоснована необходимость
применения преимущественно современных маркетинговых технологий. В
качестве основных мер по совершенствованию маркетинговой деятельности
ООО «Ресторан «Арт» были предложены:
1. Разработка собственного сайта ресторана «Арт»;
2. Включение функции он-лайн бронирования непосредственно на сайте
ресторана;
3. Заключение договора с агрегатором службы доставки;
78
4. Регистрация YouTube канала;
5. Организация email рассылки с предложениями бизнес – ланчей;
6. Разработка программы «For kids», рассчитанная на привлечение в ресторан
посетителей с детьми
7. Создание маркетинговой службы ресторана «Арт», на которую должны
быть возложены функции оперативного управления маркетингом.
Затраты на реализацию предложенных мер составят:
- единовременные затраты: 1102 тыс. руб.
- текущие годовые затраты: 5478 тыс. руб.
Ежегодный прирост прибыли от продаж, который будет получен в
результате реализации предложенных мероприятий, составит 6054 тыс. руб.
Расчет основных параметров проекта показал, что чистый дисконтированный
доход составит 389,13 тыс. руб. Индекс прибыльности проекта составит 1,35%,
а период окупаемости проекта равен 26 месяцам.
79
Заключение
В условиях рыночной экономики особое значение в деятельности
предприятия приобретает функция маркетинга. Для того, чтобы выжить в
жесткой конкурентной борьбе не достаточно просто произвести товар,
отличающийся от товаров конкурентов. Необходимо определить и описать
целевой рынок, на который будут ориентироваться фирма, изучить нужды,
запросы, предпочтения потребителей, проанализировать ценность товара для
покупателей и придать ему такие свойства, которые удовлетворяли бы наиболее
актуальные в данный момент потребности лучше, чем товары конкурентов.
Кроме того, необходимо довести товар до конечных потребителей и постоянно
информировать их о его преимуществах. Таким образом, только строя свою
деятельность по принципу «от нужд производства к нуждам рынка» можно
рассчитывать на получение положительных результатов.
В этих условиях эффективное управление маркетингом на предприятии
приобретает особую актуальность. Значение маркетинга заключается в
ориентации производственной, сбытовой, финансово-экономической, кадровой
и других составляющих деятельности предприятия на рыночный спрос, с тем
чтобы создать такую продукцию, которая действительно необходима
потребителю и создать условия для устойчивого роста прибыли предприятия.
Содержание процесса управления маркетинговой деятельностью
предприятия раскрывается через реализацию таких управленческих функций,
как организация, планирование, информационное обеспечение, контроль.
Выполнение этих управленческих функций должно осуществляться на
всех этапах маркетингового цикла, который включает такие направления
маркетинговой деятельности, как:
1. Комплексный анализ рынка, который предполагает не только
исследование основных показателей рынка, изучение потребителей и
особенностей поведения конкурентов, но и сегментирование рынков,
позиционирование товаров на рынке, определение ключевых факторов успеха и
Источник: https://baza.diplomsite.ru/previewfile/3836