Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере АО "Колос")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
56
полученные значения показателя R были меньше 1, вероятность банкротства по
модели Сайфулина – Кадыкова можно оценить как высокую.
Формула для ложит – регрессионной модели Г.В. Савицкой, которая
позволяет получить более точные результаты прогнозирования вероятности
банкротства имеет следующий вид:
Z = 1-0.98*Х1 – 1,8*Х2 – 1,83*Х3 – 0,28*Х4 (16)
Где Х1 – коэффициент обеспеченности собственными оборотными
средствами;
Х2 – коэффициент оборачиваемости оборотных активов;
Х3 – коэффициент автономии;
Х4 – рентабельность собственного капитала
43
Z = 1 – 0.98* (-035) - 1.8*3.78 - 1,83*0,47 – 0,28*0,3 = -6,405
Для оценки вероятности банкротства в соответствии с ложит –
регрессионной моделью Г.В. Савицкой используется следующая оценочная
шкала
1. Если показатель Z равен 0 и ниже, то анализируемая организация
оценивается как финансово устойчивое;
2. Если показатель Z равен 1,0 и выше, то компания относится к группе
высокого риска.
3. Промежуточное значение от 0 до 1,0 характеризует степень близости или
дальности компании от той или другой группы.
В соответствии с данной моделью в 2018 г. финансовое состояние АО
«Колос» может оцениваться как устойчивое. Высокое значение показателя Z
обусловлено в первую очередь высокой скоростью оборота оборотных активов.
43
Очеретовая О.А., Ермолаев М.Б. Сравнительный анализ моделей прогнозирования банкротства предприятия
// Сборник научных трудов вузов России «Проблемы экономики, финансов и управления производством». – 2014.
– № 28. С. 287
57
Таким образом, в соответствии с моделями моделями Альтана
44
,
Альтмана - Сабато
45
и Г.В. Савицкой
46
вероятность наступления банкротства АО
«Колос» является невысокой, в то время как по модели Сайфулина – Кадыкова
47
риск банкротства для анализируемого предприятия является достаточно
высоким. Расхождение в результатах прогнозирования в рассмотренных моделях
можно объяснить тем, что в первых трех моделях наиболее высокие весовые
коэффициенты присвоены показателям рентабельности и оборачиваемости
активов, в отношении которых в 2018 г. по сравнению с показателями прошлых
лет была выявлена положительная динамика. Вместе с тем в данные модели не
включены показатели, характеризующие финансовую устойчивость, текущую и
долгосрочную платежеспособность предприятия, которые учтены в модели
Сайфулина – Кадыкова.
Таким образом, по результатам прогнозирования банкротства можно
сделать вывод о том, что финансовые риски на предприятии существенно
возрастут в том случае, если в АО «Колос» не будут приняты меры по
повышению общего уровня платежеспособности, ликвидности и оптимизации
источников финансирования проекта.
3.2. Разработка предложений по повышению платежеспособности и
финансовой устойчивости организации
Результаты исследования, выполненного в предыдущих параграфах
работы, позволяют сделать вывод о том что в системе финансового управления
44
Багровникова А.Н., Гаджикурбанов Д.М. К вопросу о финансово – экономической диагностике банкротства
промышленных предприятий// Молодые ученые - ускорению научно-технического прогресса в XXI веке.
Сборник материалов III Всероссийской научно-технической конференции аспирантов, магистрантов и молодых
ученых с международным участием: электронное научное издание. Ответственные за выпуск: А.П. Тюрин, А.Н.
Домбрачев. - 2015. С. 425
45
Багровникова А.Н., Гаджикурбанов Д.М. К вопросу о финансово – экономической диагностике банкротства
промышленных предприятий// Молодые ученые - ускорению научно-технического прогресса в XXI веке.
Сборник материалов III Всероссийской научно-технической конференции аспирантов, магистрантов и молодых
ученых с международным участием: электронное научное издание. Ответственные за выпуск: А.П. Тюрин, А.Н.
Домбрачев. - 2015. С. 426
46
Очеретовая О.А., Ермолаев М.Б. Сравнительный анализ моделей прогнозирования банкротства предприятия
// Сборник научных трудов вузов России «Проблемы экономики, финансов и управления производством». –
2014. – № 28. С. 287
47
Бобрышев А.Н., Дебелый Р.В. Методы прогнозирования вероятности банкротства организации// Финансовый
вестник: финансы, налоги, страхование, финансовый учет. – 2016. - №1. С. 45
58
на данном предприятии существует ряд проблем, которые привели к ухудшению
его финансового состояния и снижению эффективности деятельности. К числу
таких проблем необходимо отнести следующие:
1. Неликвидный баланс, который сформировался у предприятия
вследствие недостатка у предприятия абсолютно ликвидных активов, а также
вследствие неполного покрытия собственными средствами внеоборотных
активов;
2. Несоответствие всех показателей ликвидности предприятия
нормативным значениям;
3. Нерациональная структура источников финансирования деятельности
предприятия, характеризующаяся преобладанием краткосрочных обязательств,
финансирование внеоборотных активов за счет краткосрочных заемных средств;
4. Недостаток источников для финансирования запасов, что определяет
кризисное финансовое состояние предприятия.
В то же время по результатам проведенного исследования был выявлен
ряд факторов, положительно влияющих на финансовое состояние предприятие.
К ним следует отнести рост чистой прибыли предприятия, капитализация
которой обеспечила рост удельного веса собственных средств АО «Колос» в
общей сумме источников финансирования с 0,34 до 0,47 пункта. При сохранении
сложившихся темпов роста прибыли в периоде, следующем за отчетным,
предприятие обеспечит рост коэффициента автономии до уровня,
соответствующего оптимальному. Также положительное влияние на
финансовую устойчивость организации оказал рост рентабельности продаж,
активов и собственного капитала организации. Если тенденция роста данных
показателей на предприятии сохранится, то это позволит существенно сократить
финансовые риски.
С учетом факторов, оказывающих положительное и отрицательное
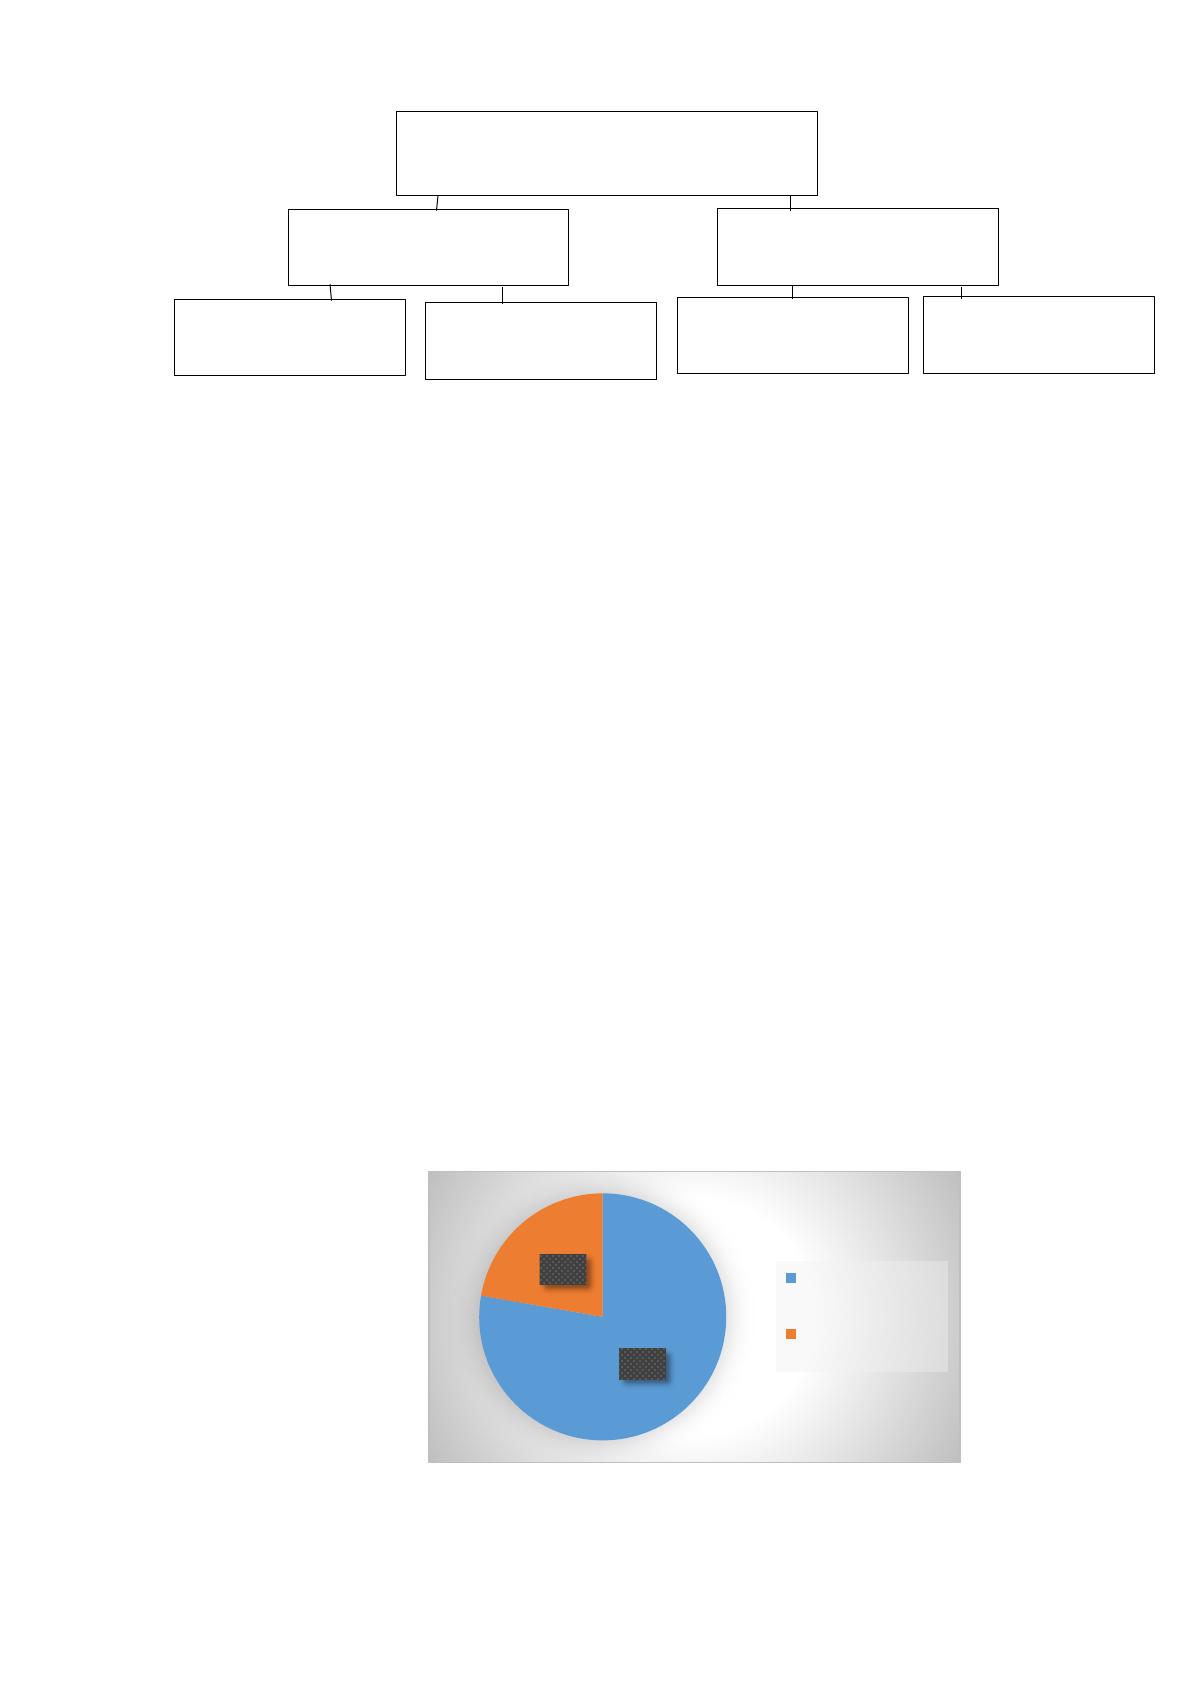
влияние на финансовую устойчивость АО «Колос» было разработано дерево
решений выявленных проблем (рисунок 7).
59
Рисунок 7. Дерево решений
Как видно из данного рисунка, для повышения платежеспособности АО
«Колос» необходимо обеспечить снижение краткосрочных обязательств и
увеличить удельный вес ликвидных активов. Необходимость снижения
краткосрочных обязательств обусловлена нерациональной структурой
источников финансирования внеоборотных активов, которая в свою очередь
привела к нарушению основного условия финансового равновесия предприятия.
Структура источников финансирования внеоборотных активов АО «Колос» на
31.12.2018 г. показана на рисунке 8.
Из данного рисунка видно, что 22% в общей сумме источников
финансирования внеоборотных активов АО «Колос» занимали краткосрочные
заемные средства, что, как уже отмечалось, свидетельствует о нарушении
основного условия финансового равновесия предприятия. Из суммы
краткосрочных заемных средств непогашенный остаток краткосрочного кредита
составляет 10500 тыс. руб. и сумма 1475 тыс. руб. – проценты по непогашенной
части кредита.
Рисунок 8. Структура источников финансирования внеоборотных
активов АО «Колос» на 31.12.2018 г.
78%
22%
собственный
капитал
краткосрочные
заемные средства
улучшение финансового состояния
предприятия
повышение
платежеспособности
повышение финансовой
устойчивости
снижение краткосрочных
обязательств
увеличение удельного
веса ликвидных активов
рост удельного веса
собственного капитала
снижение запасов
60
В целях обеспечения выполнения основного условия финансового
равновесия АО «Колос» рекомендуется осуществить реструктуризацию
задолженности по основному долгу по кредиту путем пролонгирования срока его
погашения. Кредитором по рассматриваемому кредиту является ПАО «СКБ
Банк».
Исходя из прошлого опыта сотрудничества с данной организацией
возможный период пролонгирования составляет 24 месяца. При этом
реструктуризация возможна только в отношении основной суммы долга, в то
время как проценты по кредиту должны быть уплачены в сроки, установленные
кредитным договором. В результате реализации данной меры остаток
задолженности по краткосрочным кредитам и займам сократится на 10500 тыс.
руб. и на эту же сумму увеличится остаток долгосрочной задолженности
предприятия.
По результатам анализа ликвидности бухгалтерского баланса АО
«Колос» было выявлено невыполнение первого и четвертого условий
ликвидности баланса. Для обеспечения выполнения первого условия
ликвидности баланса предприятию необходимо обеспечить рост показателя
абсолютной ликвидности. Современной практикой финансового управления в
настоящее время разработан целый комплекс методов и инструментов, которые
способны обеспечить повышение ликвидности предприятия. Ликвидность
предприятия можно повысить, если регулярно проводить различные
мероприятия, которые устраняют причины и факторы снижения
платежеспособности, а также способствующие повышению ликвидности
активов. Это рост удельного веса оборотных активов в их составе, повышение
ликвидности оборотных активов, ускорение оборачиваемости активов. Укрепить
платежеспособность предприятия также можно, повысив качество продукции,
мобилизовав источники, которые ослабляют финансовую напряженность,
разработав различные формы санации предприятия и др. Немалое значение
имеет финансовый имидж предприятия, который позволяет использовать в
качестве средства расчетов коммерческие векселя.
Источник: https://baza.diplomsite.ru/previewfile/4006