Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере АО "Колос")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
61
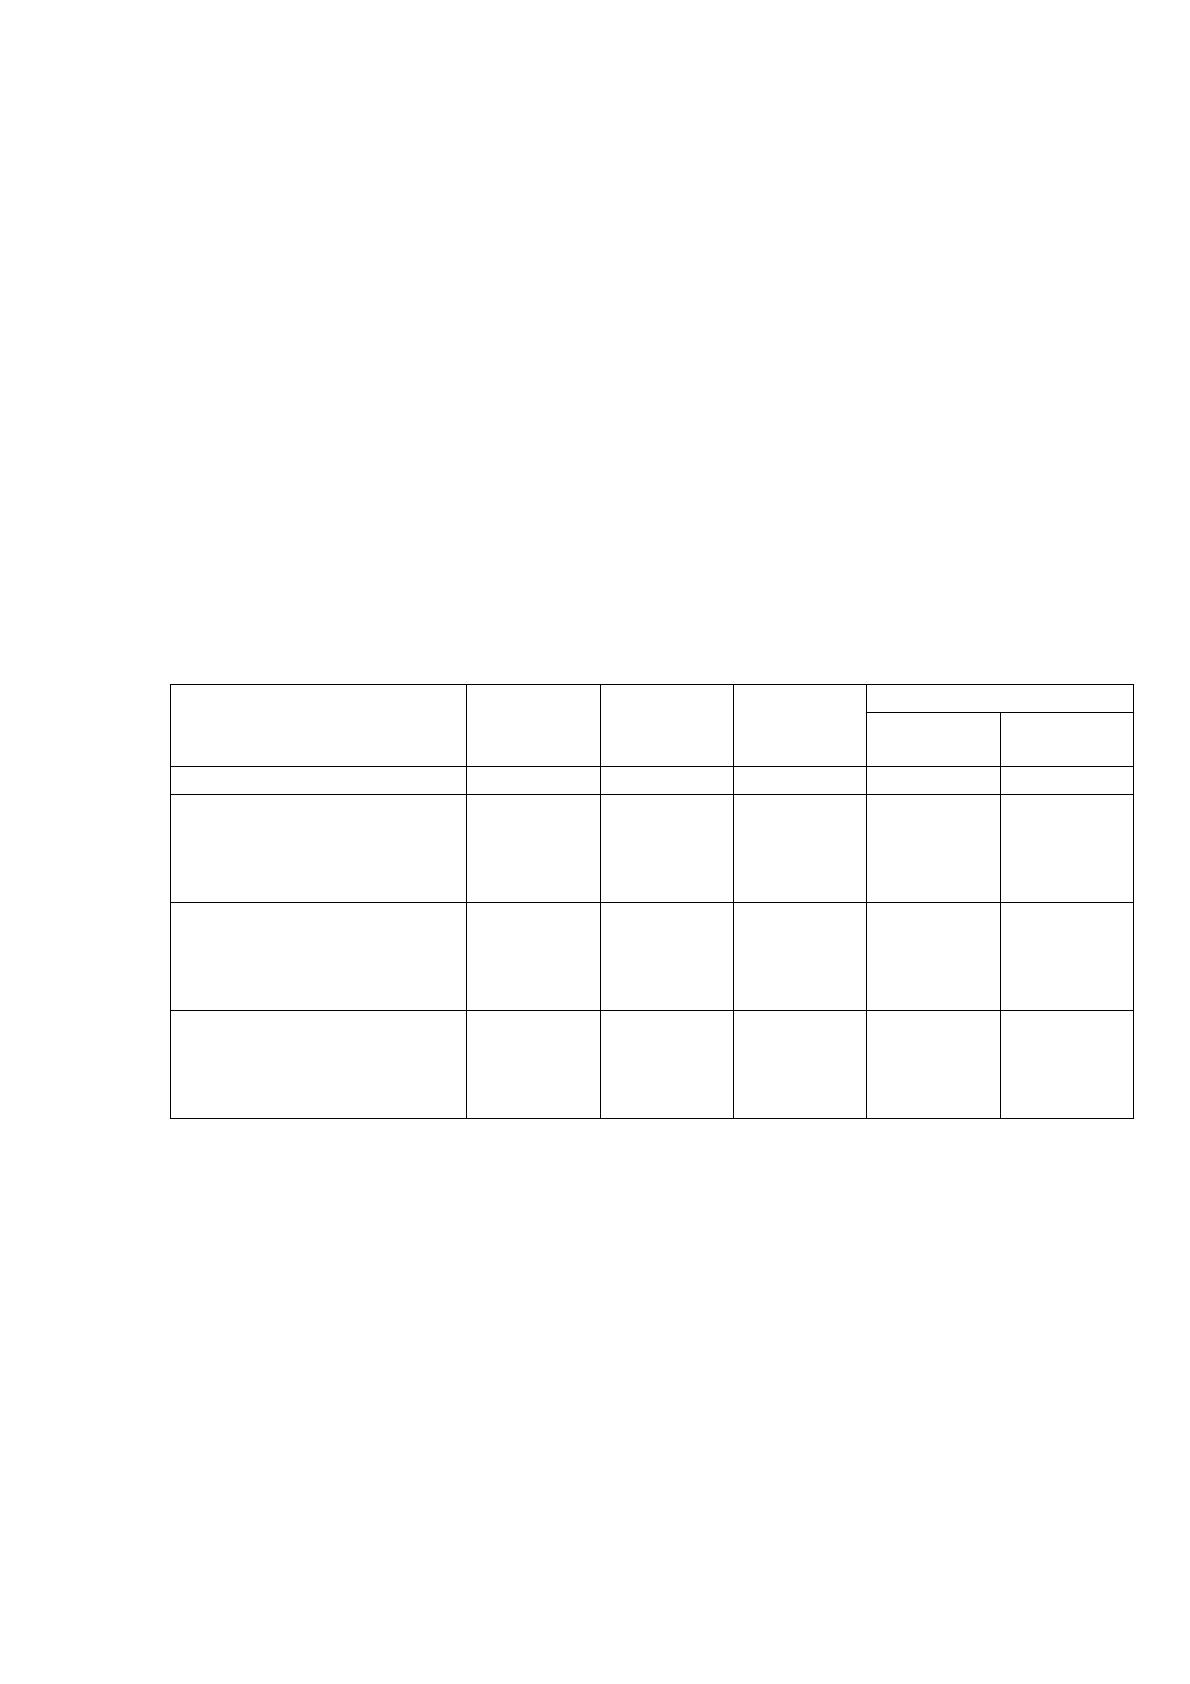
Основным элементом формирования ликвидных активов АО «Колос» в
2016 – 2018 гг. являлась дебиторская задолженность. Ее удельный вес в общей
сумме активов по состоянию на 31.12.2018 г. составил 13,95 %. Расчет среднего
периода инкассирования дебиторской задолженности АО «Колос» выполнен в
таблице 19.
Из расчетов следует, что в 2018 г. период инкассирования дебиторской
задолженности сократился на 23 дня – явление, оцениваемое положительно.
Вместе с тем, принимая во внимание низкий уровень обеспеченности
предприятия абсолютно ликвидными активами, можно предположить, что
значение данного показателя не является оптимальным.
Таблица 19
Расчет периода инкассирования дебиторской задолженности АО
«Колос»
показатель
2016 г.
2017 г.
2018 г.
отклонение
2017/
2016
2018/
2017
Выручка, тыс. руб.
210412
205304
175124
-5108
-30180
Среднегодовая
стоимость дебиторской
задолженности, тыс.
руб.
35411
39386
22329,5
2975
-17056,5
Коэффициент
оборачиваемости
дебиторской
задолженности
5,99
5,21
7,84
-0,78
2,63
Период
инкассирования
дебиторской
задолженности, дни
60
69
46
9
-23
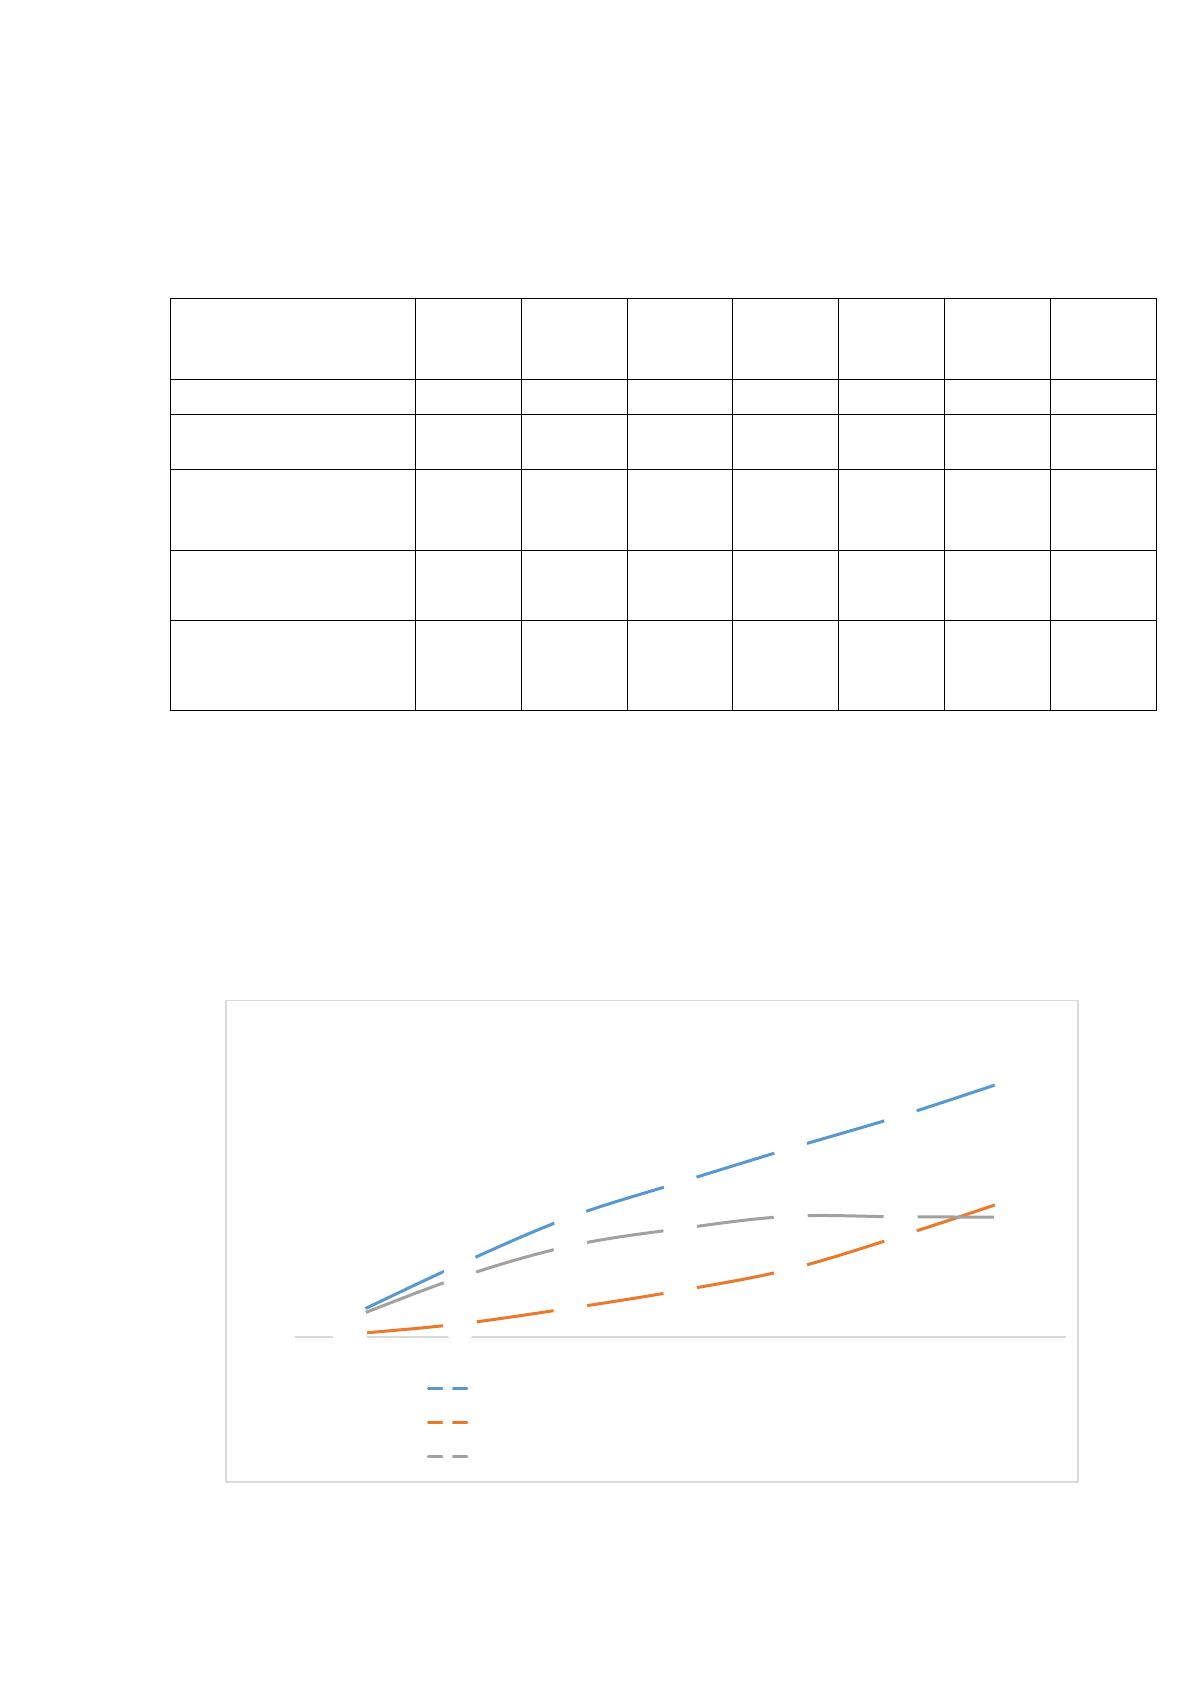
Для определения оптимального срока кредитования был построен
график, отражающий зависимость между следующими переменными: затраты
по предоставленному покупателям коммерческому кредиту, вклад на покрытие,
который рассчитывался как разница между доходом, полученным от реализации
продукции на условиях коммерческого кредита и затратами, связанными с его
получением, вклад на покрытие после затрат по кредиту, который необходимо
привлекать предприятию для финансирования расходов, возникающих на
период отвлечения средств в дебиторской задолженности. На основе данных
предыдущих периодов, а также с учетом потенциальных возможностей
62
реализации продукции рассматриваемыми покупателями, были определены
исходные данные для построения графика. Они приведены в таблице 20.
Таблица 20
Исходные данные для определения оптимального срока
кредитования потенциальных покупателей
Срок
предоставления
кредита, дни
10
15
20
25
30
35
40
Доход, тыс. руб.
860
2971
4892
6318
7693
9022
10490
Переменные
затраты, тыс. руб.
688
2377
3914
5055
6154
7218
8392
Вклад на
покрытие, тыс.
руб.
172
594
978
1263
1539
1804
2098
Затраты по
кредиту, тыс. руб.
21
107
235
379
554
824
1120
Вклад на покрытие
после затрат по
кредиту, тыс. руб.
151
487
743
884
985
980
978
Построенный по данным таблицы 20 график показан на рисунке 9. Из
данного рисунка видно, что оптимальной для предприятия будет отсрочка
платежа, равна 30 дней. При данной отсрочке платежа средняя стоимость
дебиторской задолженности составит 10594 тыс. руб. Сумма 1751 тыс. руб.
(12345 - 10594) поступит на расчетный счет предприятия, что позволит
увеличить остаток денежных средств до 1808 тыс. руб.
Рисунок 9. Определение оптимального срока кредитования
потенциальных дебиторов
172
594
978
1263
1539
1804
2098
21
107
235
379
554
824
1120
151
487
743
884
985
980
978
10 15 20 25 30 35 40
Вклад на покрытие, тыс. руб.
Затраты по кредиту, тыс. руб.
Вклад на покрытие после затрат по кредиту, тыс. руб.
63
Для того чтобы стимулировать покупателей погашать задолженность до
истечении максимальной отсрочки платежа, т.е. 30 дней, АО «Колос»
рекомендуется применение системы скидок в зависимости от срока оплаты
счетов. При привлечении кредитных средств для покрытия кассовых разрывов
ставка по кредиту составит 26% в соответствии с чем произведем расчет
приемлемых скидок и штрафов в случае несвоевременной оплаты счетов.
При расчете покупателем за товар по факту отгрузки товара величины
скидки составит:
26 /365*(60-0) =4,3%
При расчете покупателем за товар в течение 40 дней со дня отгрузки
скидка составит: 26/365*(60-40) = 1,4%
При расчете покупателем за товар в течение 30 дней со дня отгрузки
скидка составит: 26/365*(60-30) = 2,1%
При расчете покупателем за товар в течение 20 дней со дня отгрузки
скидка составит: 26/365*(60-20) = 2,8%
При расчете покупателем за товар в течение 10 дней со дня отгрузки
скидка составит: 26/365*(60-10) = 3,6%
Если клиент не оплачивает товар по истечению 60 дней, то величина
штрафных санкций за каждый день просрочки составит
(26/365)= 0,07%.
Согласно дерева решений для повышения уровня финансовой
устойчивости АО «Колос» необходимо реализовать две группы мер:
1. Обеспечить рост удельного веса собственных средств в общей сумме
источников финансирования предприятия;
2. Сократить объем и удельный вес остатков запасов предприятия.
По результатам исследования было установлено, что на протяжении двух
последних лет сумма и удельный вес собственных средств увеличивалась, что
можно оценить положительно с точки зрения обеспечения финансовой
устойчивости предприятия. При этом основным источником роста собственных
средств АО «Колос» является прибыль предприятия. Сохранение темпов роста
64
прибыли АО «Колос» на уровне 2018 г. обеспечит предприятию дальнейший
рост собственных средств. Вместе с тем увеличение собственного капитала за
счет прибыли является приоритетным, но не единственным источником
увеличения собственного капитала.
В частности, анализ отчета о движении капитала и бухгалтерского
баланса АО «Колос» позволяет сделать вывод о том, что на протяжении
длительного периода времени предприятием не использовался такой источник
увеличения собственного капитала, как переоценка внеоборотных активов. По
данным бухгалтерской службы АО «Колос» возможная сумма переоценки
составит 1884 тыс. руб. Данная сумма должна быть учтена в составе добавочного
капитала предприятия для целей переоценки и направлена на увеличение
собственного капитала.
В целях улучшения абсолютных показателей финансовой устойчивости
АО «Колос» рекомендуется реализовать меры, направленные на снижение
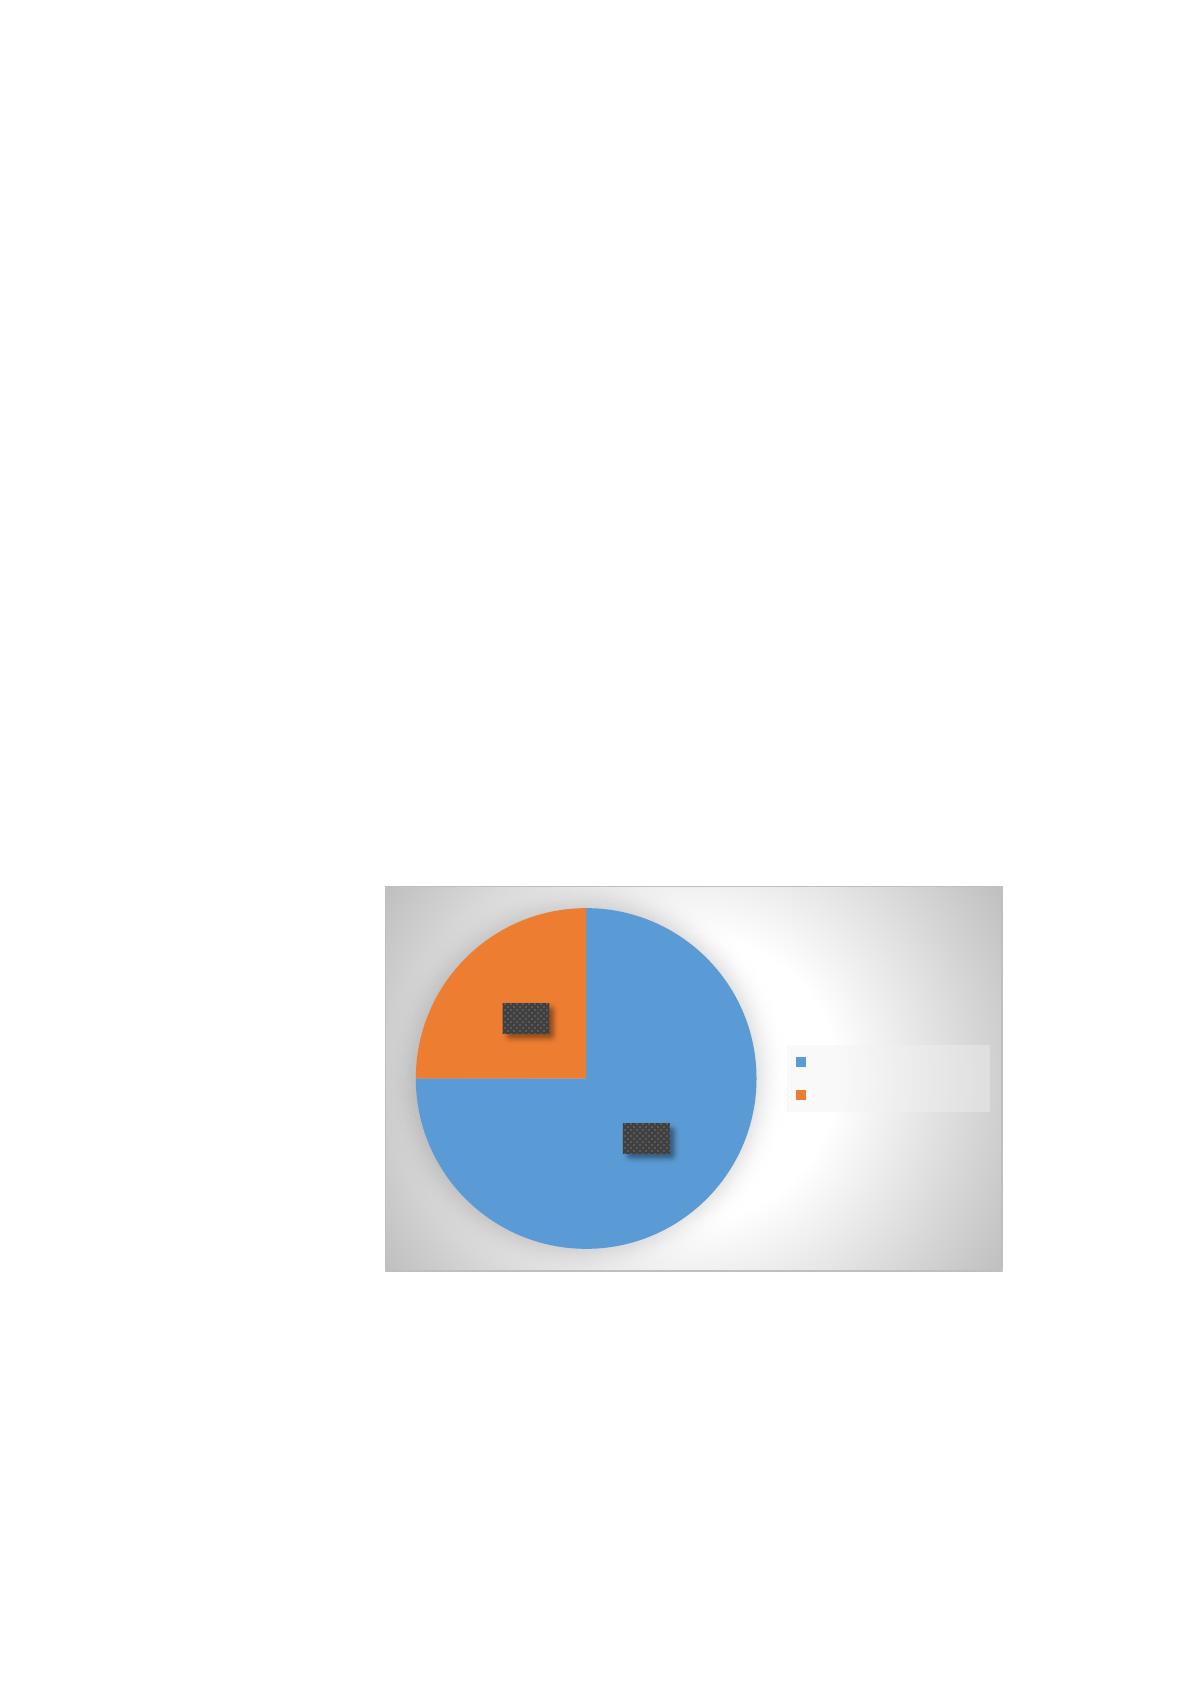
материальных запасов. Структура материальных запасов предприятия показана
на рисунке 10.
Рисунок 10. Структура материальных запасов АО «Колос»
Из данного рисунка видно, что по состоянию на 31.12.2018 г. остаток
товарно – материальных запасов АО «Колос» на 75% формировался из запасов
материалов и на 25% из запасов готовой продукции. В свою очередь
материальные запасы предприятия сформированы преимущественно из запасов
муки. Ее удельный вес с общей сумме материальных запасов составил 77%.
75%
25%
материадьные запасы
готовая продукция
65
Для оптимизации остатков запасов основного вида сырья АО «Колос»
необходимо определить оптимальный размер заказа. В свою очередь для того
чтобы рассчитать оптимальный размер заказа необходимо определить
среднесуточное потребление муки. В 2018 г. годовой объем потребления муки
составил 8231 тонну. Для предприятия характерен непрерывный цикл
производства, поэтому количество рабочих дней равно количеству календарных
дней в году. Следовательно, среднесуточная потребность в муке составит:
8231/365 = 22,55 тонн.
Округляем показатель до 23 тонн в сутки. Далее для определения
оптимального размера заказа необходимо рассчитать затраты на хранение и
транспортировку 1 тонны муки. В 2018 г. годовые затраты на хранение муки
составили 2447,37 тыс. руб. В расчете на 1 тонну сырья величина затрат будет
равна:
2447,37/8231*1000 = 297,34 руб.
Затраты на транспортировку 1 тонны муки рассчитаем как отношение
общих годовых затрат на транспортировку к количеству потребленной муки в
года. Общая сумма затрат на транспортировку муки в 2018 г. составила 7640,18
тыс. руб. Таким образом, затраты на транспортировку в расчете на 1 тонну сырья
составят:
7640,18/8231*1000 = 928,22 руб.
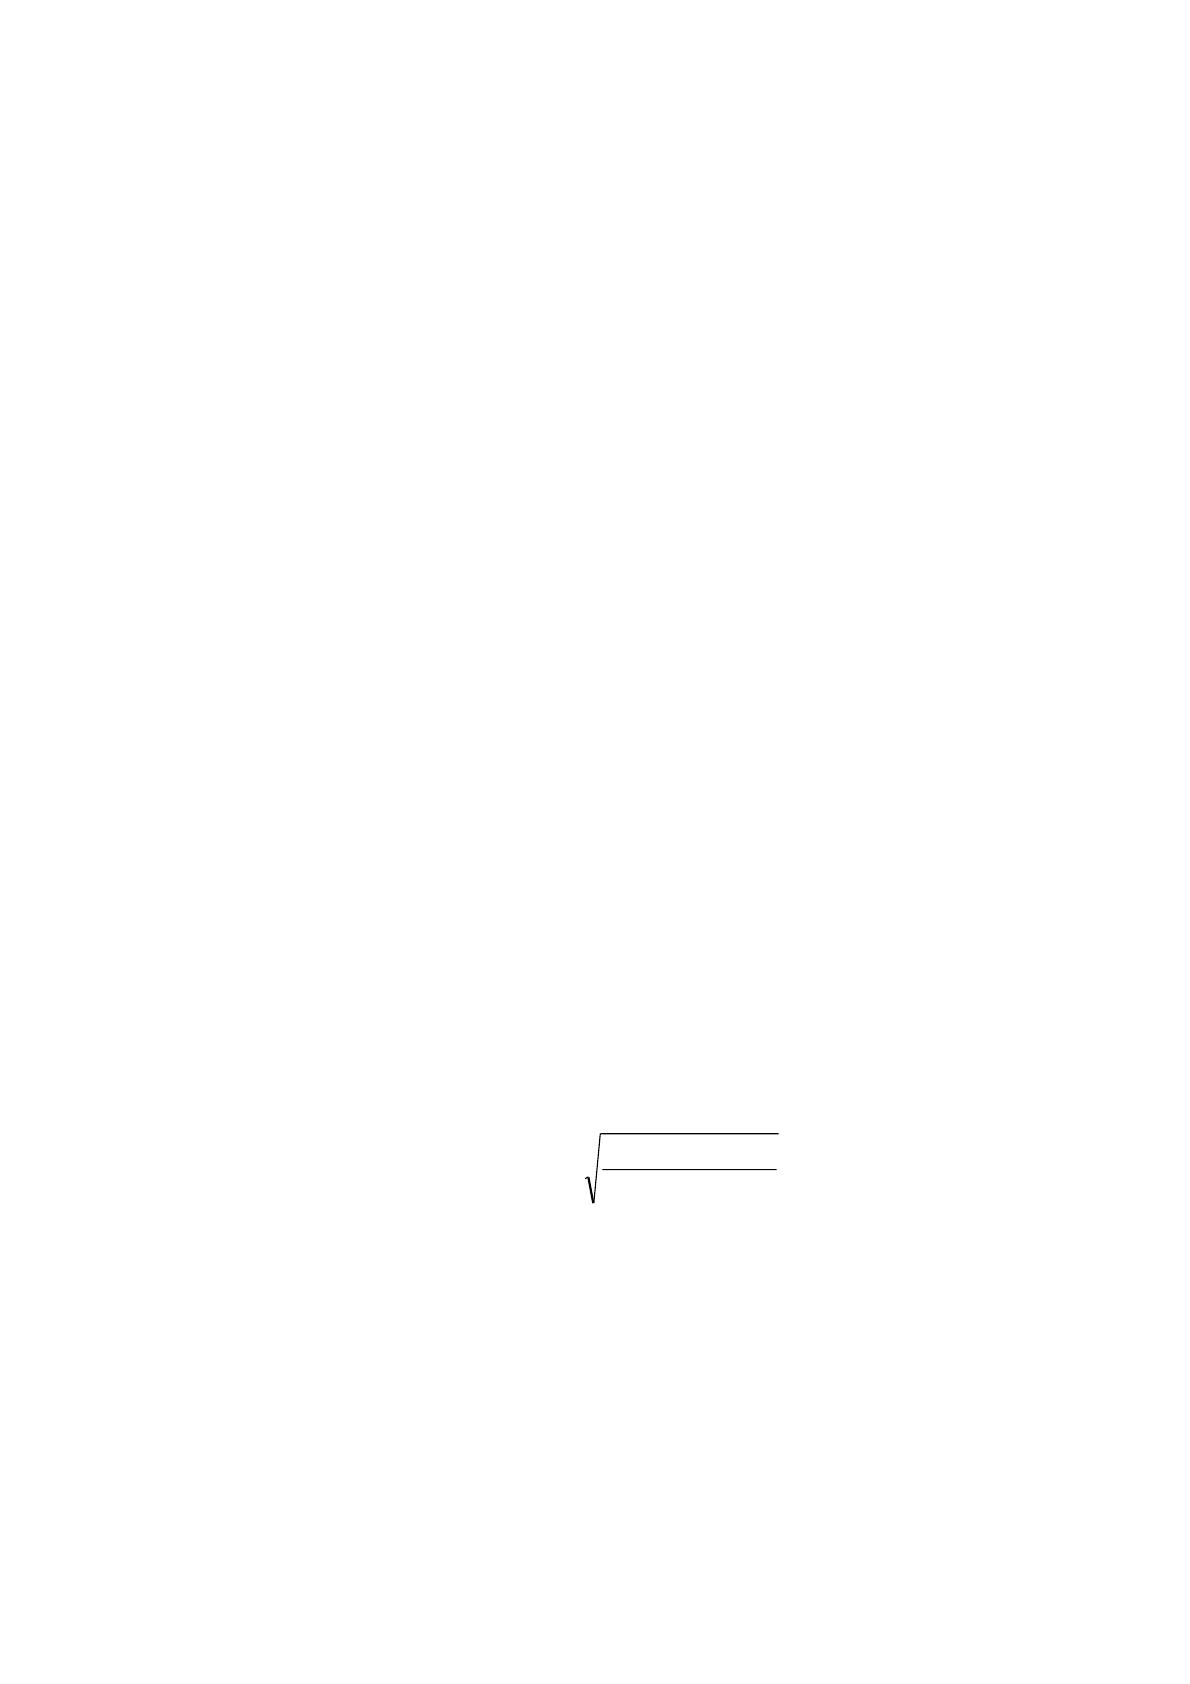
Используя полученные данные, рассчитаем оптимальный размер заказа:
69,226
34,297
8231*22,928*2
ОРЗ
Таким образом, оптимальный размер заказа муки составляет 226,69 тонн.
Можно округлить данный показатель до 227 тонн. С учетом оптимальной
величины заказа далее рассчитаем оптимальный интервал времени между
заказами. Его продолжительность составит:
I = 365 / (8231 / 227) = 10,07 дней.
Данный показатель может быть округлен до 10 дней. Следовательно,
оптимальный интервал времени между заказами для АО «Колос» должен быть
Источник: https://baza.diplomsite.ru/previewfile/4006