Дипломная работа: Анализ платежеспособности и финансовой устойчивости предприятия (на примере АО "Колос")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
31
итогового показателя нельзя сделать однозначный вывод о вероятности
банкротства.
Данные недостатки обусловили возникновение logit-модели
прогнозирования банкротства. Logit-анализ позволяет строить модели
нелинейной зависимости между параметрами финансового состояния
предприятия. Кроме того, в отличие от дискриминантных моделей, способных
определять лишь качественную степень вероятности банкротства, в logit-
моделях не возникает проблем с однозначной интерпретацией результирующего
показателя этой вероятности. Он может принимать значения только в интервале
от 0 до 1 и определяет номинальное значение вероятности наступления
банкротства. Также в logit-моделях отсутствуют и «зоны неопределенности»,
присущие дискриминантным моделям.
Logit- модели разрабатывались как зарубежными, так и российскими
авторами. К числу наиболее известных из них следует отнести модель
Дж.Ольсона, Логит-регрессионная модель Г.В. Савицкой
38
.
Скоринговые модели и методы рейтингового анализа вероятности
банкротства схожи. Скоринговый подход к оценке платежеспособности
предприятия заключается в анализе статистики по предприятиям по их
исполнению обязательств перед кредиторами, информация о которых
содержится в бюро кредитных историй. Схожесть скоринговых и рейтинговых
моделей состоит в том, что в них присутствует рейтинг (класс) у предприятия,
помимо этого присутствуют балльная оценка и присвоение рейтинга
финансовым показателям.
Отличие заключается в том, что в результате присваивается рейтинг и
предприятие относится к классу платежеспособности, т.е. производится помимо
оценки еще и классификация. Также в результате скоринга получается рейтинг
у предприятия и рейтинг у финансовых коэффициентов, описывающих
предприятие. К числу основных скоринговых моделей, получивших наибольшее
38
Бобрышев А.Н., Дебелый Р.В. Методы прогнозирования вероятности банкротства организации// Финансовый
вестник: финансы, налоги, страхование, финансовый учет. – 2016. - №1. С. 46
32
распространение в российской аналитической практике, следует отнести Модель
Бивера, модель Донцовой – Никифоровой, модель Г.В. Савицкой
39
.
Методика прогнозирования вероятности банкротства с использованием
различных моделей как российских, так и зарубежных авторов отражена в
Приложении 3. Следует заметить, что выбор конкретных моделей
прогнозирования вероятности банкротства предприятия должен осуществляться
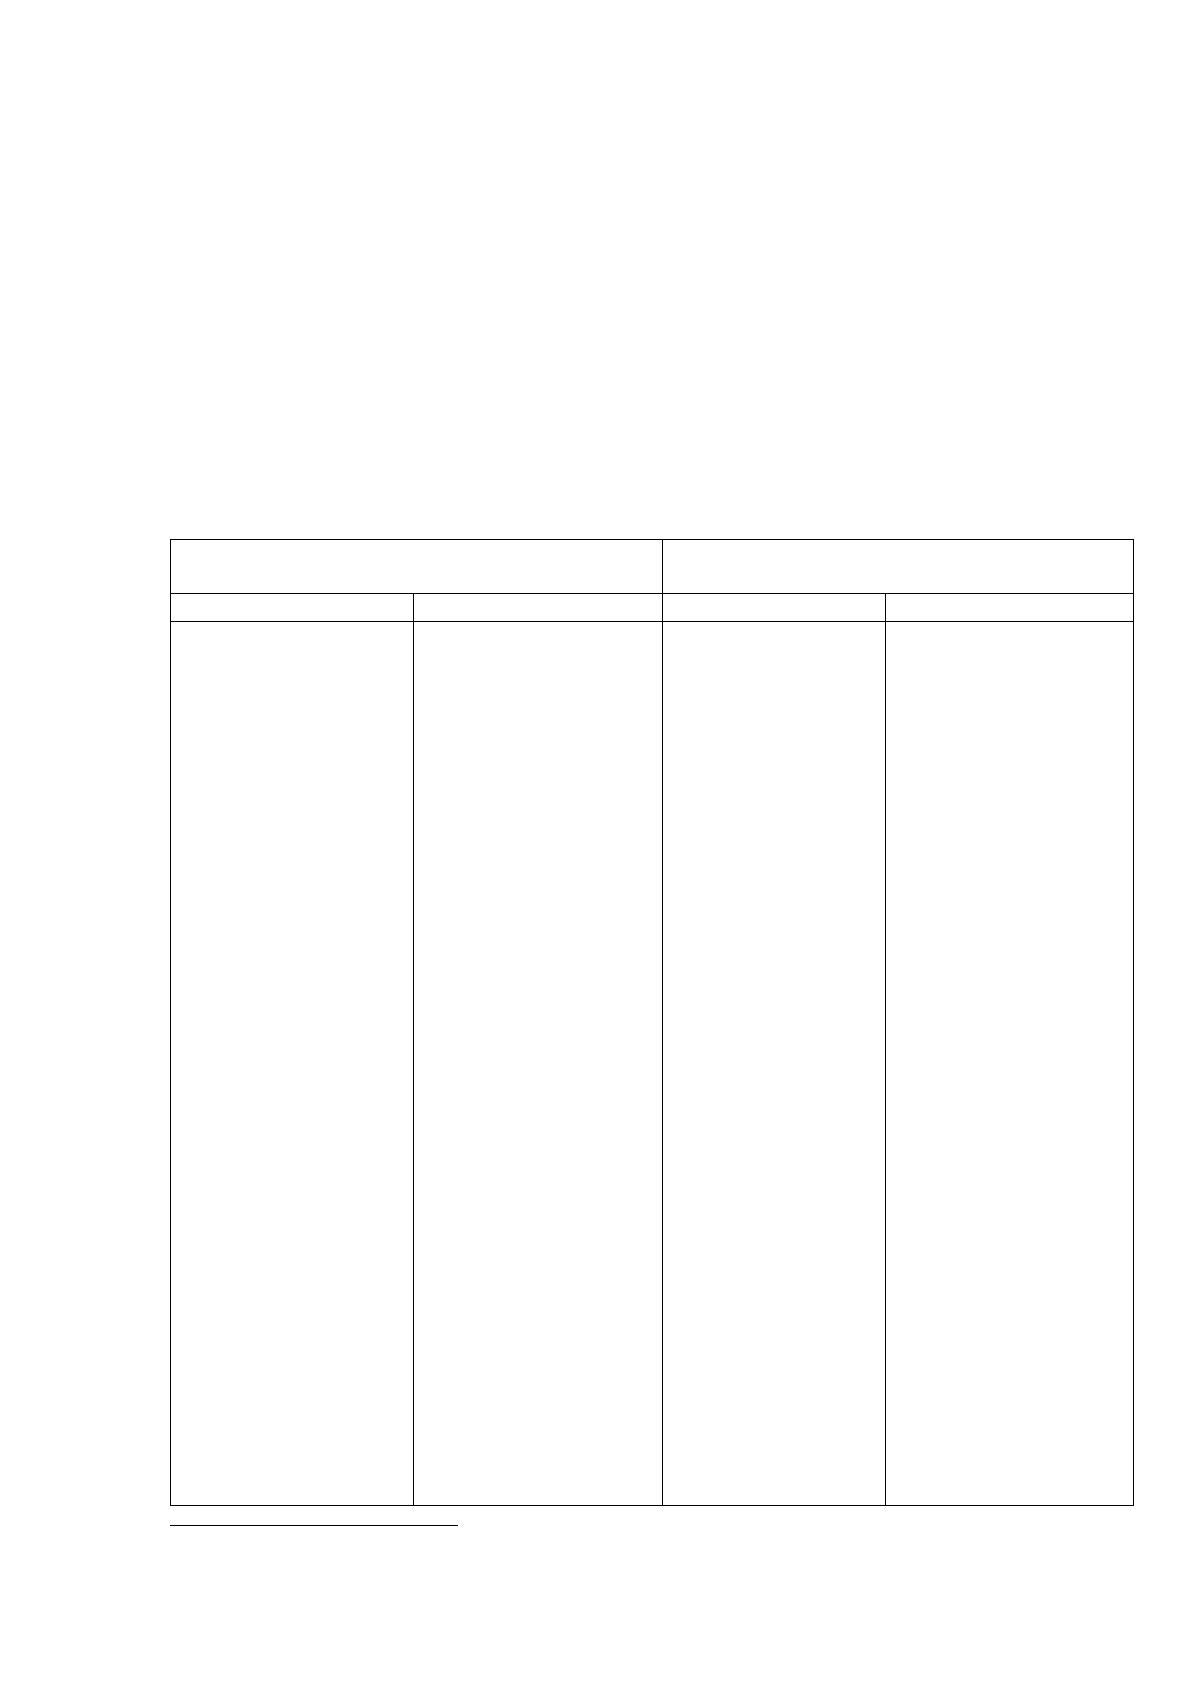
с учетом их преимуществ и недостатков, анализ которых выполнен в таблице 4.
Таблица 4
Преимущества и недостатки зарубежных моделей прогнозирования
вероятности банкротства
Зарубежные методики оценки
несостоятельности (банкротства)
Российские методики оценки
несостоятельности (банкротства)
преимущества
недостатки
преимущества
недостатки
Возможность
дистанционной
оценки; Охват
большого массива
наблюдаемой
совокупности
данных;
Возможность
наблюдения за
трендом и
изменением
финансовых
коэффициентов;
Выявление
признаков
ухудшения
показателей на
ранних стадиях;
Удовлетворительн
ая трудоемкость
расчетов;
Длительный
горизонт
прогнозирования.
Задержка
публикаций
финансовых
отчетов кризисных
предприятий;
Отсутствие
реальной картины
экономического
положения
предприятия;
Отражение
различных сторон
деятельности
предприятия Не
принятие во
внимание
специфических
особенностей
деятельности
предприятия;
Отсутствие учета
макроэкономическ
их факторов;
Требование
больших
временных затрат.
Предназначены
преимущественн
о для
отечественных
предприятий;
Возможность
использования в
российских
условиях; Учет
инфляционных
факторов в силу
применения
относительных
коэффициентов;
Основаны на
использовании
российского
законодательств
а; Имеют
особенности
применения
методики для
различных
категорий
предприятий;
Возможность
оценки ситуации
на различных
уровнях
управления;
Понятность
интерпретации
результатов.
Не учитывают
макроэкономическ
ие факторы;
Зачастую
отсутствие
логической
количественной
взаимосвязи между
показателями; Не
учитывают
качественные
показатели
деятельности
организации;
Недостаточная
обоснованность
применения
отдельных
показателей,
включенных в
модель;
Отсутствие четкой
законодательно
определенной
методики расчета
конкретных
финансовых
коэффициентов
39
Казакова Н.А. Диагностика и прогнозирование банкротства // Финансовый менеджмент. – 2015. – №6. С.20
33
Несмотря на широкое распространение рассмотренных выше методик
прогнозирования вероятности банкротства предприятия, полученных с их
использованием данных не всегда бывает достаточно для определения причин
ухудшения финансового состояния предприятия и принятия необходимых мер,
направленных на его финансовое оздоровление. В связи с этим, применению
данных методик должен предшествовать расчет показателей, характеризующих
финансовое состояние предприятия, а также их изучение в динамике.
По результатам исследования, выполненного в данной главе работы,
можно сделать следующие выводы.
Анализ финансовой устойчивости и платежеспособности является
необходимым условием обеспечения устойчивого финансового состояния как
ключевого фактора финансовой безопасности предприятия. Финансовая
устойчивость и платежеспособность предприятия определяются различными
факторами, имеющими как внешнюю, так и внутреннюю природу, которые
имеют различную степень управляемости.
В процессе управления финансовой устойчивостью на предприятии
должно быть обеспечено максимальное соответствие ее основным критериям. С
этой целью необходимо проводить анализ финансовой устойчивости и
платежеспособности. Технология такого анализа базируется на оценке значений
абсолютных и относительных показателей финансовой устойчивости,
долгосрочной и текущей платежеспособности, прогнозировании вероятности
наступления банкротства. Оценка вероятности банкротства может
осуществляться с использованием различных методов и моделей, выбор которых
должен осуществляться с учетом их преимуществ и недостатков.
34
ГЛАВА 2. ОРГАНИЗАЦИОННО – ПРАВОВАЯ
ХАРАКТЕРИСТИКА, ОЦЕНКА ФИНАНСОВОЙ
УСТОЙЧИВОСТИ АО «КОЛОС»
2.1. Организационно-правовая и экономическая характеристика
организации
Акционерное общество «Колос» было создано в результате приватизации
Боровской фабрики кондитерских изделий на основании Распоряжения
Госкомимущества № 623-р от 27.10.1992г. Организация действует в
соответствии с Гражданским кодексом Российской Федерации и Федеральным
законом №208-ФЗ от 26.12.1995г. «Об акционерных обществах». Юридический
адрес организации: Калужская область, г. Боровск, ул. Степана Разина, д.8.
АО «Колос» создано без ограничения срока действия. Организация
является юридическим лицом и имеет в собственности обособленное имущество,
учитываемое на его самостоятельном балансе, может от своего имени
приобретать и осуществлять имущественные и личные неимущественные права,
нести обязанности, быть истцом и ответчиком в суде.
АО «Колос» - это коммерческая организация, основной целью
деятельности которой является получение прибыли. Для достижения данной
цели организация вправе осуществлять следующие виды деятельности:
- производство и реализация товаров народного потребления (хлеб,
хлебобулочные и кондитерские изделия, безалкогольные напитки, прочее);
- осуществление торгово-закупочных и посреднических операций;
- оказание платных услуг населению, обслуживание организаций и
частных лиц;
- осуществление внешнеэкономической деятельности, в том числе
экспортно-импортных операций, включая предоставление и использование
услуг;
- иные виды деятельности, не запрещенные законодательством.
В настоящее время основным для предприятия видом деятельности
является производство кондитерских изделий длительного хранения.
35
Ассортимент кондитерских изделий АО «Колос» включает в себя следующие
группы:
- печенье сухое слоистое, галеты, крекеры, хлебцы
- печенье сахарное
- пряники заварные и сырцовые
- соломка
- колечки
- палочки кукурузные
- вафли и вафельные торты
В настоящее время АО «Колос» заключено 450 договоров с покупателями
на поставки кондитерских изделий, получены крупные заказы на условиях
контрактного производства. Более 73 % покупателей работают с АО «Колос»
более 10 лет.
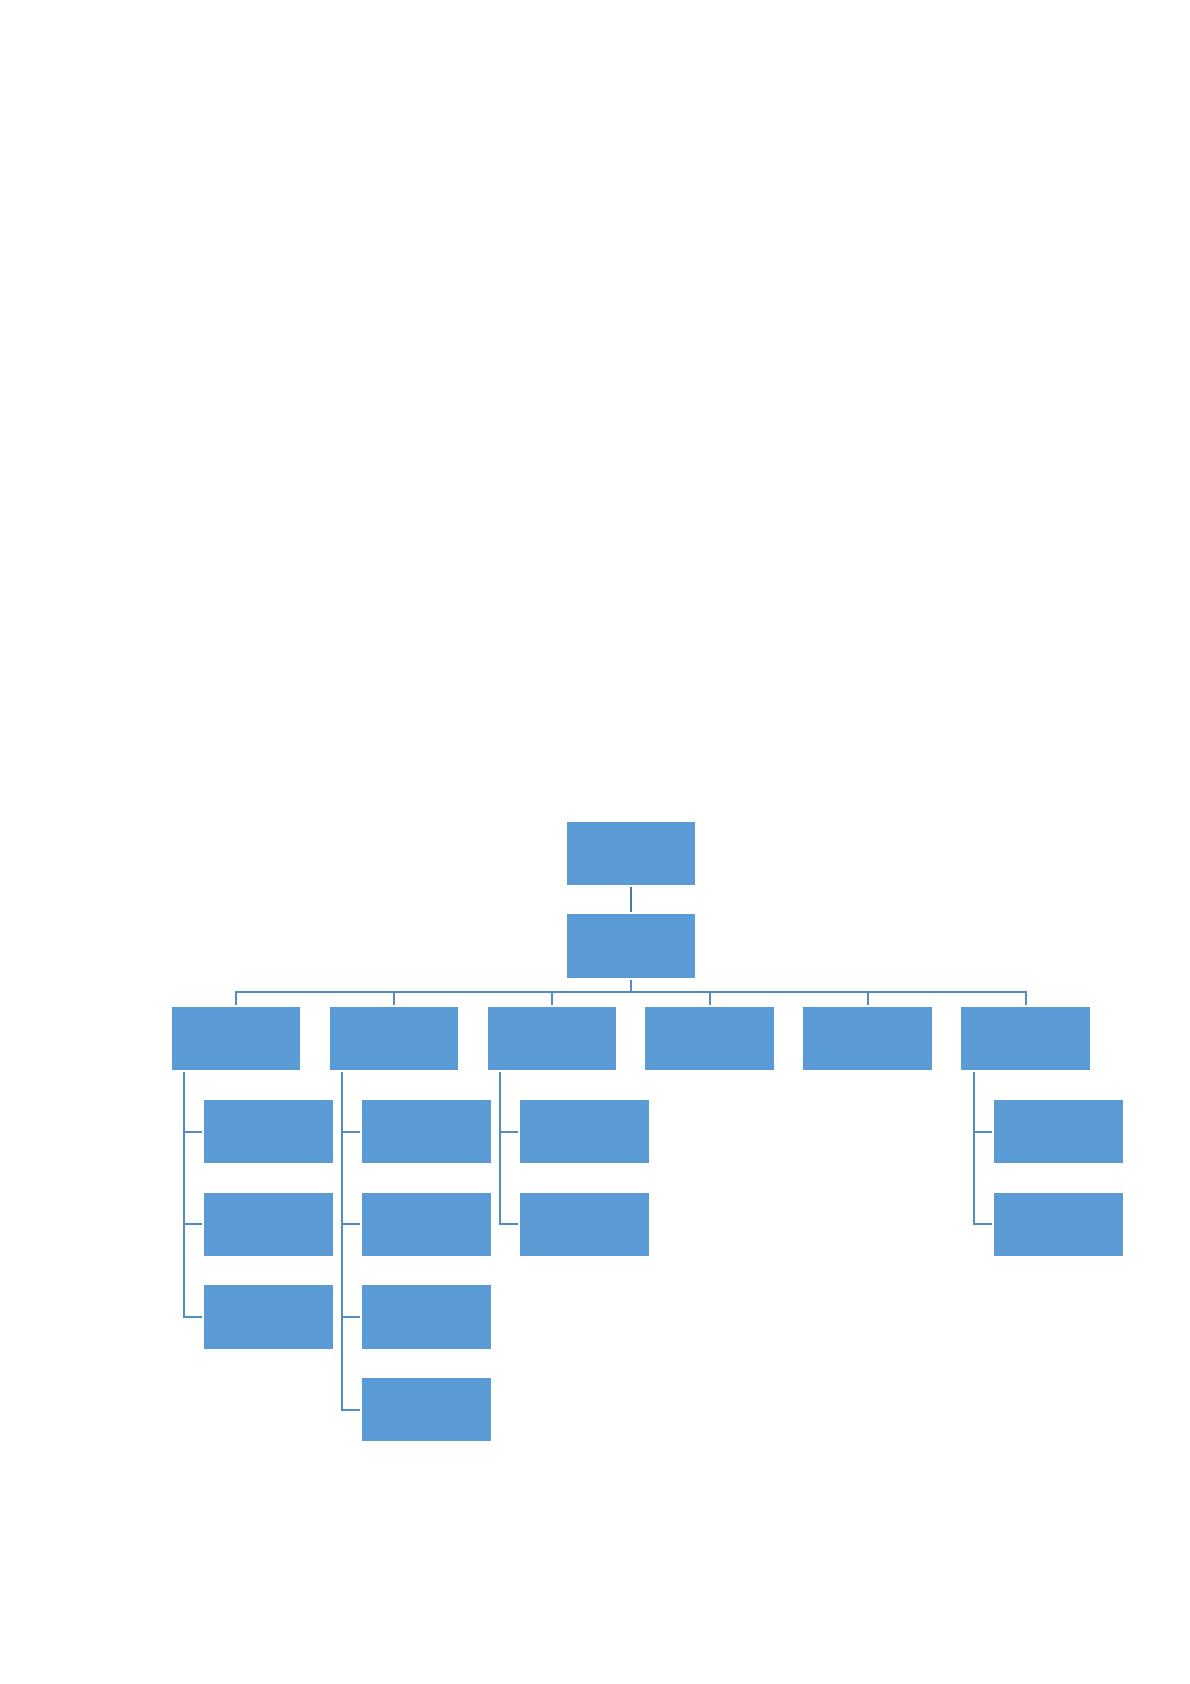
Организационная структура АО «Колос» показана на рисунке 4.
Рисунок 4. Организационная структура АО «Колос»
Общее
собрание
акционеров
Генеральный
директор
Технический
директор
Цех мучных
кондитерских
изделий
Цех вафельных
изделий
лаборатория
Коммерческий
директор
Отдел сбыта,
маркетинга и
рекламы
Склад готовой
продукции
ЦМС
Отдел
снабжения
Финансовый
директор
ФЭУ
бухгалтерия
Отел кадров
Юридическая
служба
Главный
механик
Транспортно –
механическая
служба
Отдел АСУ
Источник: https://baza.diplomsite.ru/previewfile/4006