Материал: Анализ производственно-хозяйственной деятельности режимных объектов. Лавренова Г.А
ражении. Стоимостные показатели подвержены существенному влиянию внешних факторов, в частности инфляционных процессов. Трудовые показатели не имеют инфляционной составляющей и зависят лишь от динамики процессов внутри предприятия.
В стоимостном выражении расчет показателей производства продукции ведется в отпускных ценах и по себестоимости. В бухгалтерском учете валовая и товарная продукция учитываются только по себестоимости, поэтому для перехода к показателям в ценах необходимо рассчитать физический объем продукции и перевести его в отпускные цены.
Фактический объем сопоставляется с запланированным уровнем и уровнем предыдущего периода.
На основании анализа делаются выводы выполнении плана по объему валовой и товарной продукции, структурных сдвигах, на которые указывает расхождение индексов объемов продукции в стоимостном и трудовом выражении, о динамике запасов незавершенного производства.
Таблица 2.1. Динамика производства и реализации продукции
|
Объем производства продукции в текущих ценах, тыс. руб. |
|
Объем производства продукции в ценах базисного года, тыс. руб. |
Темпы ро- |
Объем реализации (тыс.руб.) |
Темпы ро- |
||
|
Индекс цен |
ста, % |
ста, % |
|||||
год |
|
|
|
|
||||
базис |
цепные |
базис |
цепные |
|||||
|
|
|
|
|
|
|
|
|
1 |
15508 |
1,00 |
15508 |
100 |
100 |
17200 |
100 |
100 |
2 |
22798 |
1,50 |
15195 |
98,0 |
98,0 |
17000 |
99,0 |
99,0 |
3 |
31790 |
1,46 |
14517 |
93,6 |
95,5 |
16520 |
96.0 |
97,1 |
4 |
44950 |
1,40 |
14675 |
94,5 |
101,1 |
16980 |
98.7 |
102.8 |
5 |
83600 |
1,33 |
15166 |
97,5 |
103,0 |
17150 |
99,7 |
101,0 |
6 |
83600 |
1.28 |
16025 |
103,3 |
106,0 |
18320 |
106,5 |
106.8 |
|
|
|
|
|
|
|
|
|
Анализ начинается с изучения динамики выпуска и реализации продукции, расчета базисных и цепных темпов роста
56
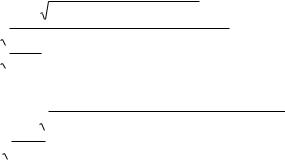
и прироста выпуска (табл. 2.1). Он показывает изменение объема производства и реализации за определенное количество лет. Если темпы роста производства значительно выше темпов реализации продукции, это свидетельствует о накоплении остатков нереализованной продукции на складах предприятия, неоплаченной покупателями.
Табл. 2.1 показывает, что объем производства возрос на 3,3 %, а объем реализации — на 6,5 %. При этом первые три года производство снижалось, с четвертого года наметился его рост. Если сначала темпы роста производства и реализации примерно совпадали, то затем темпы роста реализации значительно превысили темпы роста производства, что свидетельствует об уменьшении остатков нереализованной продукции и продукции, неоплаченной покупателями.
На основе полученных данных можно рассчитать среднегодовые темпы роста (Тср) и прироста (Тпр) выпуска и реализации продукции:
Тср.рп = n 1 Т1 T2 T3 T4 Т5 Т6
5  1,0 0,99 0,971 1,028 1,01 1,068
5  1.066 1.01206 101.21%;
Тпр = 101,21 -100 = 1,21 %;
Тср.рп 5  1,0 0,98 0,955 1,011 1,03 1,06
5  1,028 1,0055 100,55%;
Тпр =100,55-100 = 0,55 %,
где Тсррп – среднегодовой темп роста реализации продукции; Тср.вп — среднегодовой темп роста выпуска продукции.
57
Таким образом, план производства по совокупности перевыполнен предприятием на 12,6 %, что составляет 2400 тыс. руб.
План по реализации продукции перевыполнен на 9,3 %, или на 100 руб. Однако продукции А и В реализовано меньше, чем планировалось: продукции А — на 1900 тыс. руб. меньше плана (9,9 %), продукции В — на 900 тыс. руб. (2,8 %). По продукции С и D план по реализации перевыполнен; по продукции С — на 1200 тыс. руб. (10,4 %), по продукции D — на
1700 тыс. руб. (11,6 %).
Объем производства превысил объем реализации: продукции было произведено на 2400 тыс. руб. сверх плана, а реализовано — больше только на 100 тыс. руб.
Анализ выполнения договорных обязательств по по-
ставкам тесно связан с анализом выполнения плана производства и реализации. При этом определяется коэффициент выполнения договорных обязательств (Кд):
К Д |
|
ВП0 ВП |
н |
(2.1) |
ВПо |
|
|||
|
|
|
|
где ВП0 — плановый объем продукции для заключения договоров;
ВПН — недопоставка продукции по договорам.
Таблица 2.2. Выполнение плана по выпуску и реализации продукции
Изделие |
Объем производства продукции, тыс. руб. |
Реализация продукции, |
|||||||
|
|
|
|
|
|
|
тыс. руб. |
|
|
|
План |
Факт |
Откл.ние |
% к |
План |
Факт |
Откл.ние |
|
% к пла- |
|
(+.-) |
плану |
(+,-) |
|
ну |
||||
|
|
|
|
|
|
||||
А |
19400 |
17900 |
-1500 |
-7,7 |
19200 |
17300 |
-1900 |
|
-9,9 |
В |
32100 |
31800 |
-300 |
-0,9 |
31900 |
31000 |
-900 |
|
-2,8 |
|
|
|
|
|
|
|
|
|
|
С |
11700 |
12200 |
+500 |
+4,3 |
11500 |
12700 |
+1200 |
|
+10,4 |
|
|
|
|
|
|
|
|
|
|
D |
14800 |
17300 |
+2500 |
+ 16,9 |
14600 |
16300 |
+1700 |
|
+11,6 |
Итого |
78000 |
79200 |
+2400 |
+12,6 |
77200 |
77300 |
+100 |
|
+9,3 |
|
|
|
|
|
|
|
|
|
|
58
Анализ выполнения договорных обязательств ведется работниками отдела сбыта предприятия. Он должен быть организован в разрезе отдельных договоров, видов продукции, потребителей и сроков поставки. При этом производится оценка выполнения договорных обязательств нарастающим итогом с начала года, выясняются причины невыполнения плана.
Источниками информации для оперативного анализа хода поставок служат преимущественно данные оперативнотехнического и статистического учета, материалы наблюдений, а также данные бухгалтерского учета, но в более ограниченных пределах в связи с его запаздывающим характером.
2.3. Анализ ассортимента и структуры продукции
Ассортимент (номенклатура) и структура продукции оказывают большое влияние на результаты финансовохозяйственной деятельности предприятия.
Номенклатура — перечень наименований изделий и их кодов (в кодификаторе), установленных для соответствующих видов продукции в общероссийском кодификаторе промышленной продукции (ОКПП), который действует на территории СНГ.
Ассортимент — перечень наименований изделий с указанием объема выпуска по каждому виду. Ассортимент бывает полный, групповой, внутригрупповой.
Система формирования ассортимента включает в себя:
•определение текущих и перспективных потребностей покупателей, анализа способов использования данной продукции и особенностей покупательского поведения на соответствующих рынках;
•оценку существующих аналогов конкурентов по тем же направлениям;
•оценку выпускаемых изделий в том же ассортименте с позиции покупателя;
59
•решение вопросов: какие продукты следует добавить в ассортимент, а какие исключить из него из-за изменений в уровне конкурентоспособности; следует ли диверсифицировать продукцию за счет других направлений производства предприятия, выходящих за рамки его сложившегося профиля;
•рассмотрение предложений о создании новых продуктов, усовершенствование существующих, а также о новых способах и областях применения товаров;
•разработку спецификаций новых или улучшенных продуктов в соответствии с требованиями покупателей;
•изучение возможностей производства новых или усовершенствованных продуктов, включая вопросы цен, себестоимости и рентабельности;
•проведение испытаний продуктов с учетом потенциальных потребителей, в целях выяснения их приемлемости по основным показателям;
•разработку специальных рекомендаций для производственных подразделений предприятия относительно качества, фасовки, цены, наименования, сервиса и т.д. в соответствии с результатами проведенных испытаний, подтверждающих приемлемость характеристик изделия;
•оценку и пересмотр всего ассортимента.
Основными причинами, обуславливающими невыполнение плана по ассортименту, являются как внутренние причины (недостатки в системе организации и управления производством; плохое техническое состояние оборудования; простои; аварии; недостаток средств; недостатки в системе управления и материального стимулирования), так и внешние причины (изменение конъюнктуры рынка; спрос на отдельные виды продукции; состояние материально-технического обеспечения.
Оценка выполнения плана по номенклатуре основывается на сопоставлении планового и фактического выпуска продукции по основным видам, включенным в номенклатуру.
60