Дипломная работа: Антикризисное финансовое управление предприятием при угрозе банкротства на примере ООО "Стройкомпонаж"
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
26
Расчетам коэффициент соответствия мобильных и мобилизованных
активов
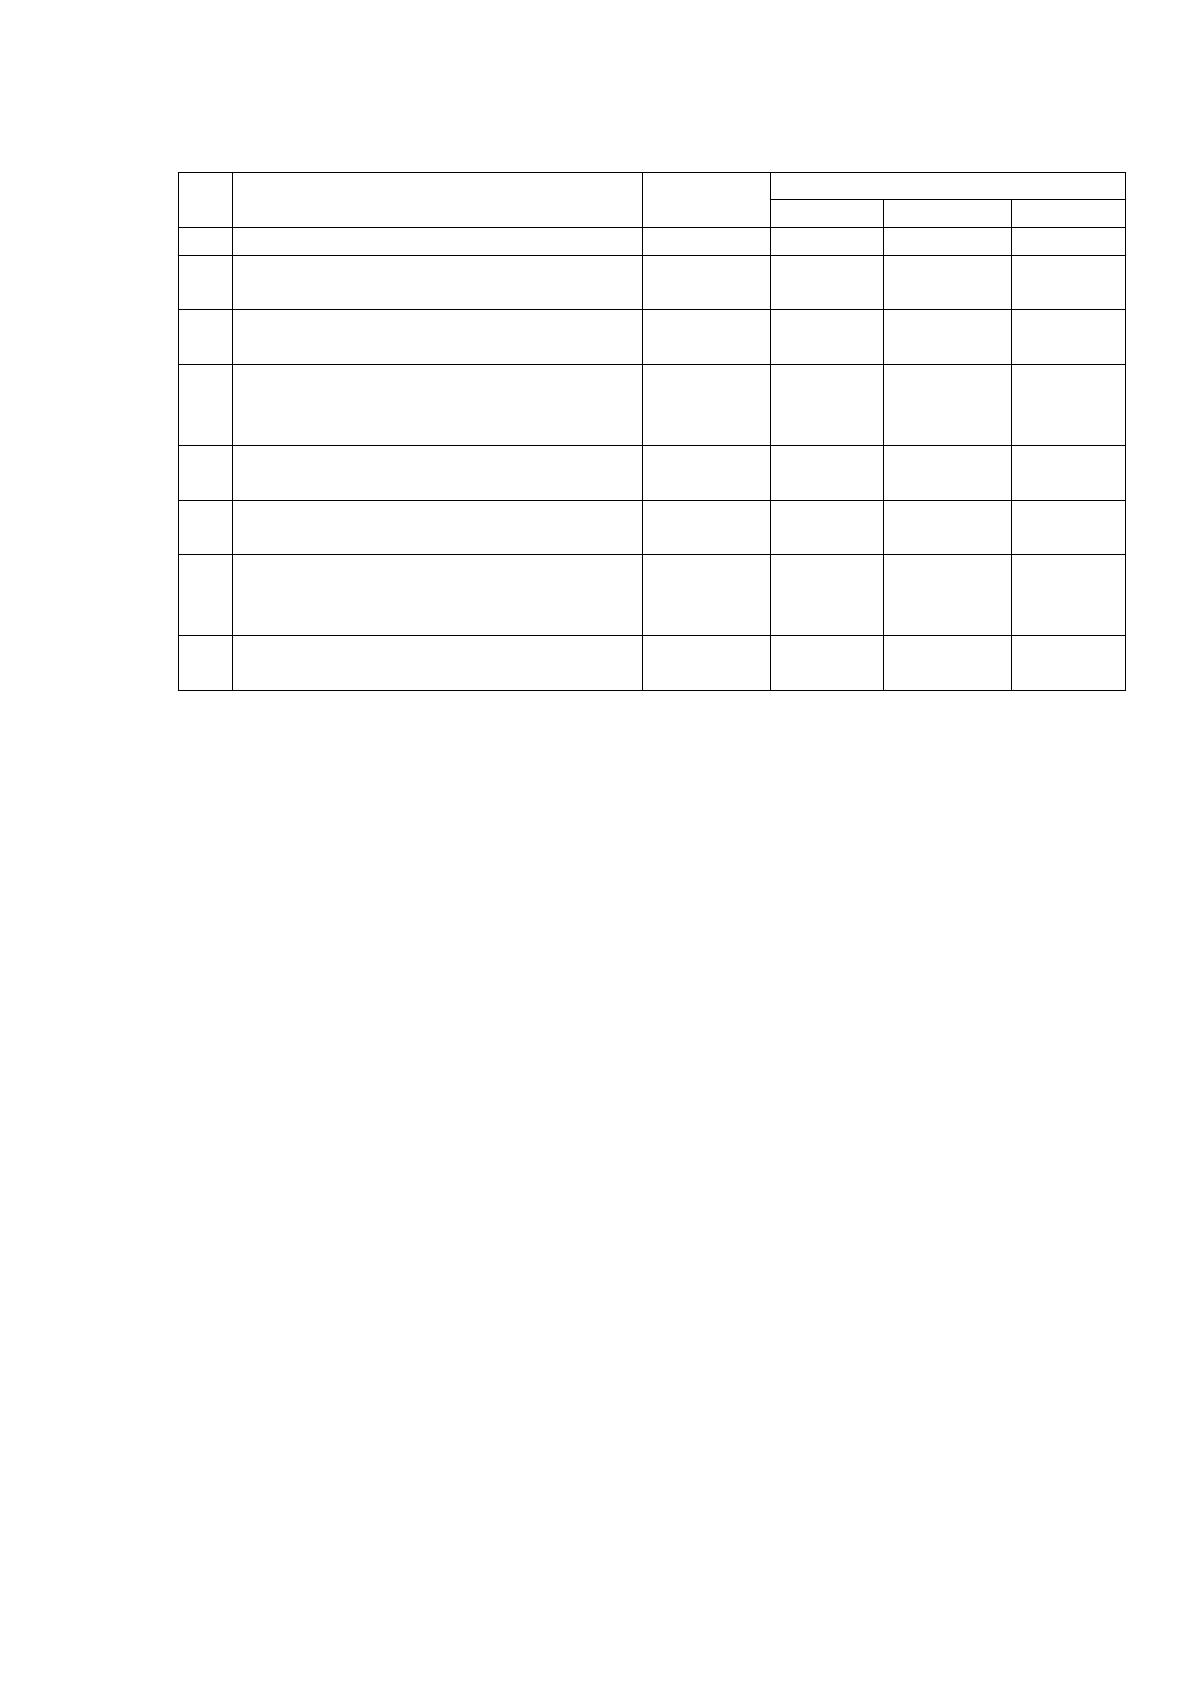
Рассчитаем коэффициент имущества производственного назначения:
Все полученные значения рассчитанных коэффициентов сведем в
таблицу 5
27
Таблица 5
Анализ финансового состояния предприятия
№
п/п
Показатели
Норматив
Годы
2015
2016
2017
1
Коэффициент автономии
> 0,5
0,05
0,05
0,03
2
Коэффициент соотношения
заемных и собственных средств
< 1
8,6
14,29
30,29
3
Коэффициент
самофинансирования
> 1
0,12
0,07
0,03
4
Коэффициент обеспеченности
собственными оборотными
средствами
> 0,1
-1,47
-1,59
-2,17
5
Коэффициент маневренности
собственного капитала
0,5 - 0,6
-11,86
-12,42
-24,61
6
Коэффициент финансовой
напряженности
> 0,5
0,41
0,67
0,82
7
Коэффициент соответствия
мобильных и мобилизованных
активов
0,63
0,58
0,44
8
Коэффициент имущества
производственного назначения
> 0,5
0,4
0,83
0,87
В данной таблице приведены коэффициенты, которые характеризуют
финансовое состояние предприятия за 2015-2017 годы.
Коэффициент автономии за анализируемый период имеет тенденцию
снижения. Вследствие того, что его норматив больше 0,5, а полученные
результаты не соответствуют данному нормативу, можно сделать вывод о том,
что предприятие не обладает финансовой независимостью, а значит,
организация не может полагаться на собственные источники
финансирования.
Полученные значения коэффициента соотношения заемных и
собственных средств не соответствуют нормативному значению, составляет за
2015 год - 8,6, за 2016 год - 14,29, а за 2017 год- 30,29, а также имеет тенденцию к
росту, а, следовательно, предприятие обладает низкой финансовой
устойчивостью и независимостью от заемного капитала и обязательств.
Полученные значения коэффициента самофинансирования не
соответствует нормативному значению, и имеют тенденцию к снижению, что
указывает на то, что деятельность предприятия практически не финансируется
за счет собственных средств. Прослеживая динамику коэффициента
обеспечения собственными оборотными средствами, можно сказать то, что
28
значения не соответствуют нормативному значению и прослеживается
тенденция спада, что говорит о том, что предприятие не обеспечено
собственными оборотными средствами. Рассматривая полученные значения
коэффициента финансовой напряженности, наблюдается тенденция к росту, что
свидетельствует о большой зависимости предприятия от внешних источников
финансирования.
Результаты расчета коэффициента соответствия мобильных и
мобилизованных активов, свидетельствуют о тенденции снижения значений, что
говорит о том, что у предприятия малая часть средств авансируется в оборотные
(мобильные) активы. Анализируя результаты расчета коэффициента имущества
производственного назначения, но также подвержены тенденции к небольшому
снижению, но не выходят за рамки нормативных значений, что является
положительной характеристикой для предприятия.
В связи с необходимостью дать оценку кредитоспособности Общества, то
есть его способности своевременно и полностью рассчитываться по всем своим
обязательствам, необходимо также провести анализ ликвидности его баланса.
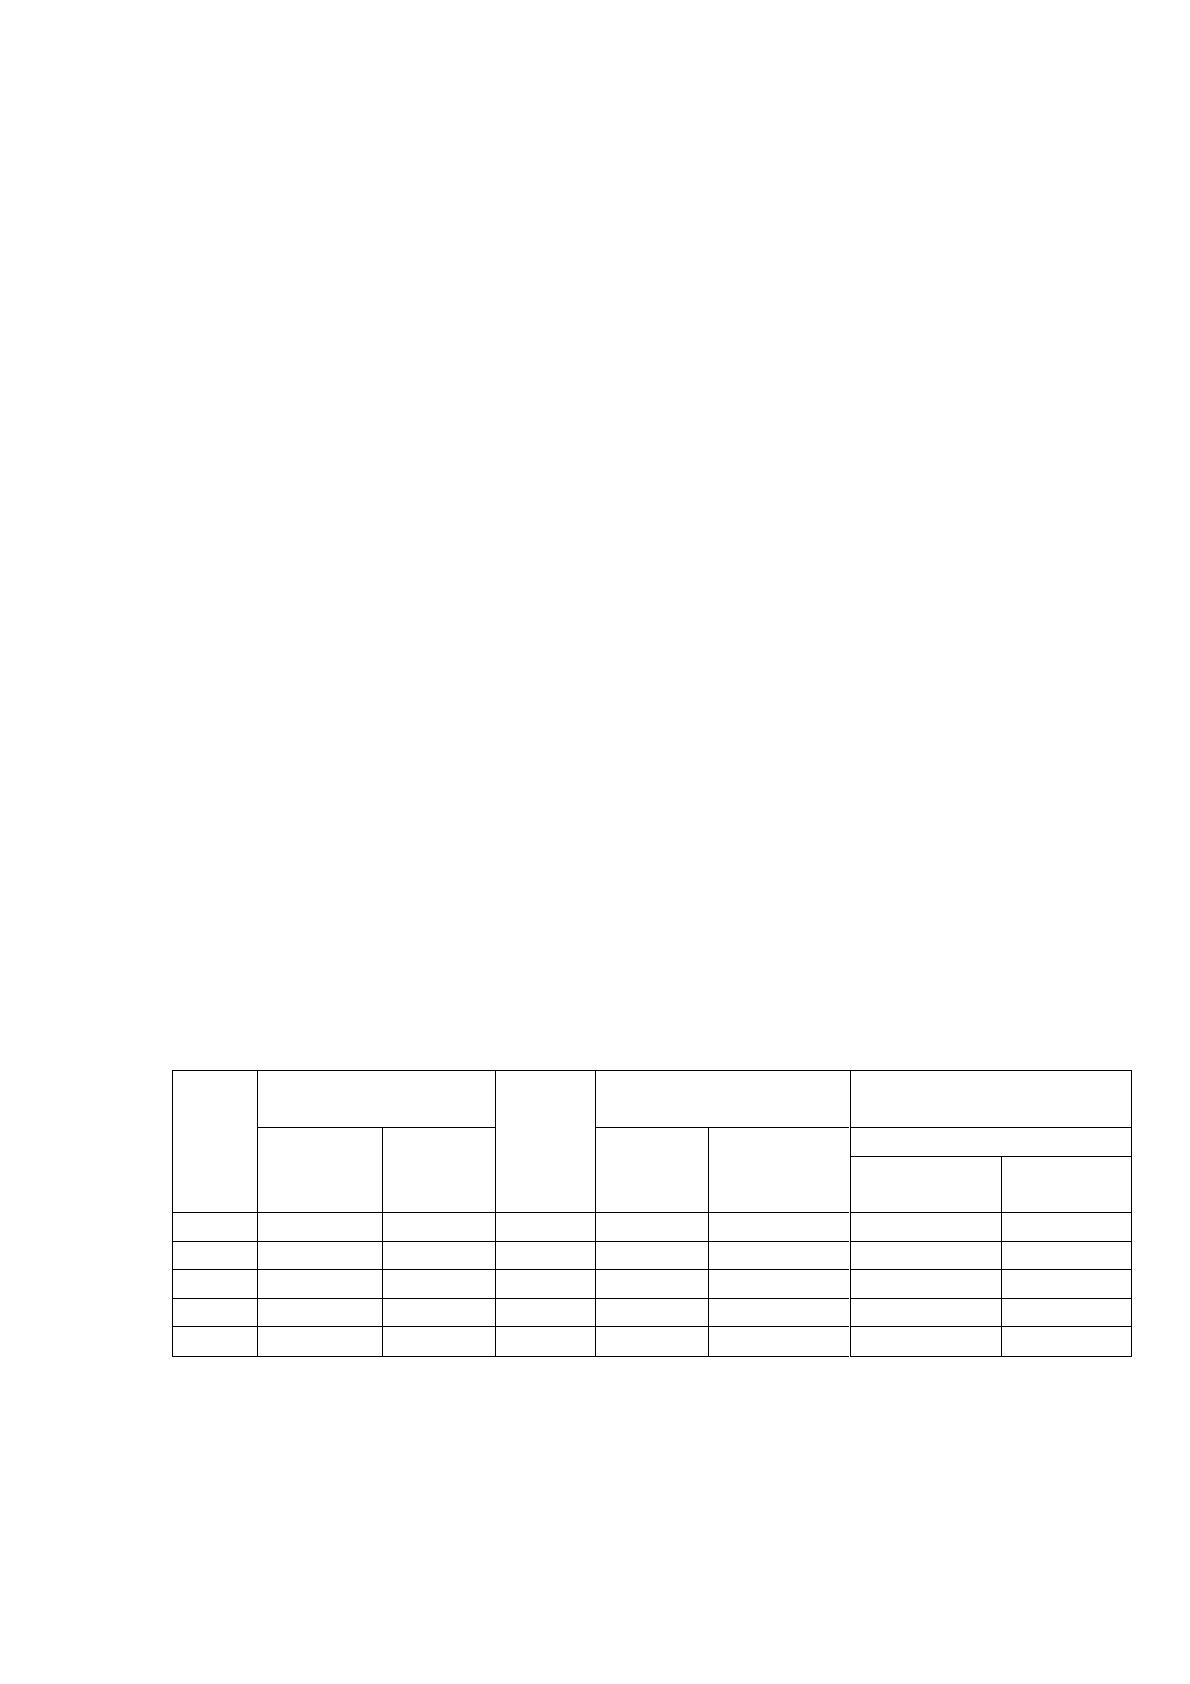
Рассчитаем ликвидность баланса ООО «Стройкомпмонтаж». Результаты
данного расчета для удобства анализа были сведены в таблицы 6 и 7
Таблица 6
Анализ ликвидности баланса ООО «Стройкомпмонтаж» за
2015-2016 годы.
Актив
Годы
Пассив
Годы
Платежный
излишек/недостаток
2015, тыс.
руб.
2016,
тыс. руб.
2015,
тыс. руб.
2016, тыс.
руб.
Годы
2015, тыс.
руб.
2016, тыс.
руб.
А1
292004
203448
П1
1281208
1365391
-989204
-1161943
А2
596839
898943
П2
856077
3040358
-259238
-2141415
А3
1114788
1307641
П3
2814543
1848918
-1699755
-541277
А4
3196666
4152766
П4
248469
308131
2948197
3844635
Итого
5200297
6562798
Итого
5200297
6562798
-
-
Сопоставим произведенные расчеты групп активов и групп обязательств:
А
1
<П
1
А
2
<П
2
; А
З
<П
З
; А
4
>П
4
Исходя из данных таблицы можно охарактеризовать ликвидность
баланса ООО «Стройкомпмонтаж», как недостаточную. Ни одно из неравенств
29
не соответствует установленному ограничению.
Сопоставление первых двух неравенств свидетельствует о том, что в
течение 2016 года Обществу не удастся поправить свою платежеспособность.
Причем за анализируемый период возрос платежный недостаток наиболее
ликвидных активов для покрытия наиболее срочных обязательств (соотношение
по первой группе).
Так как второе неравенство не соответствует условию абсолютной
ликвидности, то значит, что Общество не может за счет дебиторской
задолженности погасить свои краткосрочные обязательства, соответственно
ликвидность не может быть положительной.
Третье неравенство также не соблюдается. Это свидетельствует о
недостатке долгосрочной ликвидности в размере 1699755 руб. за 2015 год и
541277 руб. за 2016 год.
Несоблюдение четвертого неравенства свидетельствует о наличие
труднореализуемых активов превышает стоимость собственного капитала, а это
в свою очередь означает, что его не остается для пополнения оборотных средств,
которые придется пополнять, преимущественно, за счет задержки погашения
кредиторской задолженности в отсутствии средств для этих целей.
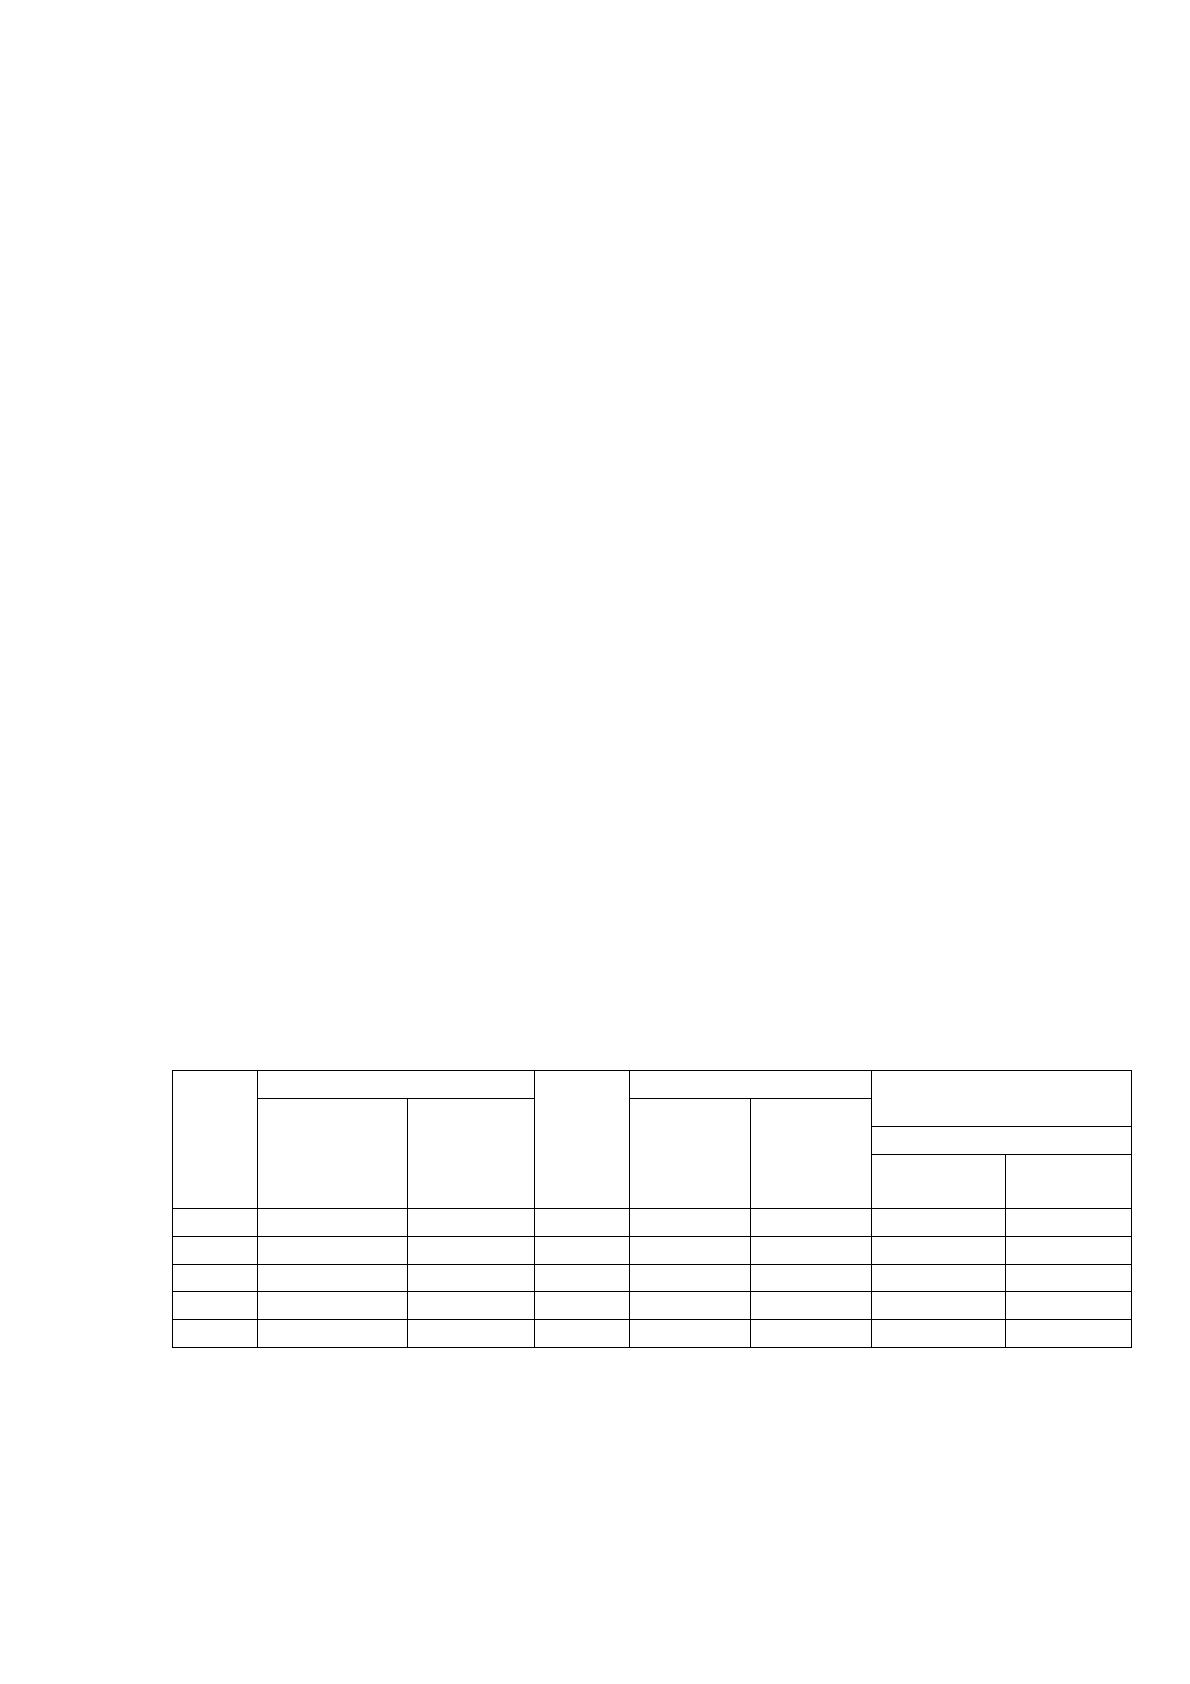
Таблица 7
Анализ ликвидности баланса ООО «Стройкомпмонтаж» за
2016-2017 годы.
Актив
Годы
Пассив
Годы
Платежный
излишек/недостаток
2016, тыс.
руб.
2017, тыс.
руб.
2016, тыс.
руб.
2017, тыс.
руб.
Годы
2016, тыс.
руб.
2017, тыс.
руб.
А1
203448
13096
П
1
1365391
1449003
-1161943
-1435907
А2
898943
973556
П
2
3040358
4801921
-2141415
-3828365
А3
1307641
1358516
П
3
1848918
1174386
-541277
184130
А4
4152766
5286534
П
4
308131
206392
3844635
5080142
Итого
6562798
7631702
Итого
6562798
7631702
-
-
Также, как и после предыдущего расчета, сопоставим произведенные
расчеты групп активов и групп обязательств:
А
1
<П
1
А
2
<П
2
; А
З
>П
З
; А
4
>П
4
30
Исходя из данных таблицы 7 ликвидность баланса ООО
«Стройкомпмонтаж» в 2017 году характеризуется как недостаточная. Из всех
неравенств, в данном периоде, норме соответствует лишь третье соотношение.
Первое неравенство не соответствует установленному ограничению.
Наиболее ликвидные активы не покрывают, из-за их отсутствия, наиболее
срочные обязательства на полную сумму, а это означает, что в 2017 году
Общество не способно погасить текущую задолженность кредиторов.
Также не соблюдается второе и четвертое неравенство, это говорит о том,
что баланс является ликвидным лишь на 25%.
Перспективная ликвидность, которую показывает третье неравенство,
отражает некоторый платежный излишек.
Из проведенного анализа следует, что в 2017 году по сравнению с 2016
годом, ситуация предприятия не ухудшилась, но и сказать, что ему удалось
поправить свое положение, нельзя, так как Общество могло оплатить абсолютно
ликвидными средствами лишь 0,9% срочных обязательств.
В результате проведенного исследования, можно сделать вывод о том,
что ООО «Стройкомпмонтаж» не удастся поправить свою платежеспособность в
ближайшее время.
Следует подчеркнуть, что добиться абсолютно ликвидного баланса
сложно, но возможно путем оптимизации основных финансовых потоков
предприятия, которые возникают между ним и кредиторами, инвесторами,
покупателями, поставщиками, собственниками.
2.3 Диагностика банкротства предприятия
Предприятия в своей хозяйственной практике применяют финансовый
анализ, в основном, для оценки проектов или для отчетов. В основном, он
проводится по сокращенной форме и не отражает всей совокупности проблем
текущей финансовой деятельности предприятия. О нехватки денежных средств,
высокой дебиторской задолженности и других проблемах руководители часто
Источник: https://baza.diplomsite.ru/previewfile/5472