Материал: Автоматизация финансовых расчетов
Рк - средняя сумма расходов по обслуживанию одной операции с краткосрочными финансовыми вложениями;
Ода - общий расход денежных активов в предстоящем периоде;
СПкфв - ставка процента по краткосрочным финансовым вложениям в рассматриваемом периоде (выраженная десятичной дробью).
в) средний остаток денежных активов в соответствии с этой моделью планируется как половина оптимального (максимального) их остатка.
В соответствии с моделью Миллера-Орра остатки денежных активов на предстоящий период определяются в следующих размерах:
а) минимальный остаток денежных активов принимается в размере минимального их резерва в отчетом периоде (это значение должно быть выше нуля);
б) оптимальный остаток денежных активов рассчитывается по формуле 6.4:
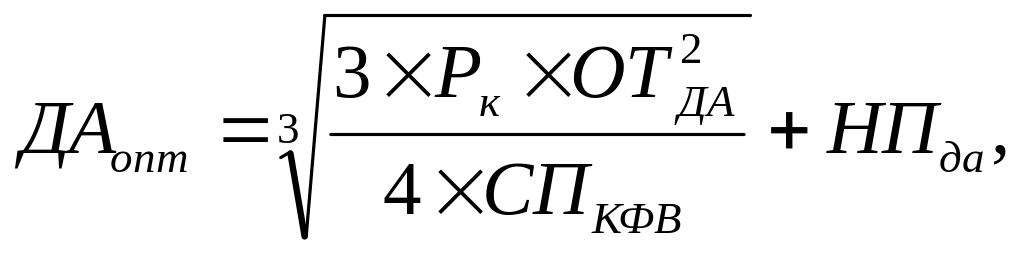 (6.4)
где ОТда - сумма максимального отклонения денежных активов от среднего в отчетном периоде,
НПда – нижний предел остатка денежных средств.
в) максимальный остаток денежных активов в соответствии с этой моделью принимается в трехкратном размере оптимального остатка денежных активов. Превышение этого остатка определяет необходимость трансформации излишних денежных активов в краткосрочные финансовые вложения;
г) средний остаток денежных активов рассчитывается в этом случае по формуле 6.5:
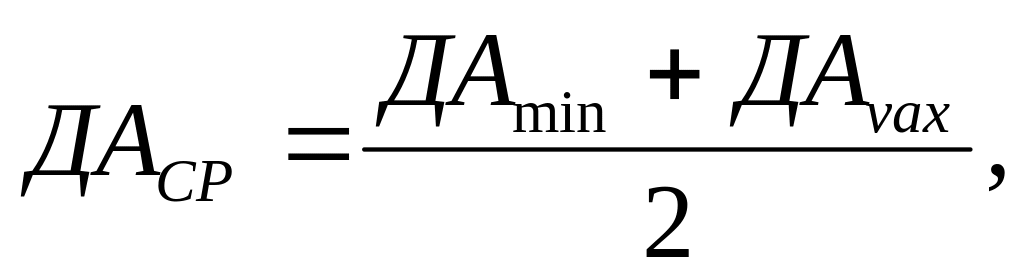 (6.5)
где ДАср - средний остаток денежных активов в планируемом периоде;
ДАmin, ДАmax - соответственно минимальный и максимальный остатки денежных активов, рассчитанные ранее.
Модель Стоуна больше внимания уделяет управлению целевым остатком, нежели его определению. Целевой остаток денежных средств и контрольные пределы могут быть определены с помощью модели Миллера – Орра. Кроме верхнего и нижнего пределов колебаний остатка денежных средств модель Стоуна имеет внешний и внутренний контрольные лимиты. В отличие от модели Миллера - Орра, когда при достижении контрольных лимитов совершаются немедленные действия (покупка или продажа ценных бумаг, осуществление займа), в модели Стоуна это происходит не всегда. Особенностью модели Стоуна является то, что действия фирмы в текущий момент определяются прогнозом на ближайшее будущее. Период, на который делается прогноз определяется с помощью практического опыта.
Для определения целевого остатка также может быть использовано имитационное моделирование по методу Монте – Карло, которое предполагает расчет размера чистых денежных средств при различных уровнях вероятности того, что они не превысят полученных значений. Исходным материалом для расчета являются данные бюджета денежных средств, в котором на основе ожидаемых объемов реализации прогнозируются предстоящие денежные потоки.
Корректировка потока платежей с целью уменьшения максимальной и средней потребности в остатках денежных активов осуществляется путем его оперативного регулирования (переноса срока отдельных платежей по заблаговременному согласованию с контрагентами).
На первом этапе регулируются декадные сроки расходования денежных средств (в увязке с их поступлениями), что позволяет минимизировать остатки денежных активов в рамках каждого месяца (квартала). Критерием оптимальности этого этапа регулирования потока платежей выступает минимальный размер среднеквадратического отклонения остатка денежных активов предприятия от среднего их значения.
На втором этапе размер среднего остатка денежных активов оптимизируется с учетом предусматриваемого резервного запаса этих активов. При этом вначале определяется максимальный остаток денежных активов с учетом неравномерности платежей и резервного запаса, а затем их средний остаток (половина суммы минимального и максимального остатков денежных активов).
Высвобожденная в процессе корректировки потока платежей сумма денежных активов реинвестируется в краткосрочные финансовые вложения или в другие виды активов.
Обеспечение ускорения оборота денежных активов определяет необходимость поиска резервов такого ускорения на предприятии. Основными из этих резервов являются:
а) ускорение инкассации денежных средств, при котором сокращается остаток денежных активов в кассе;
б) сокращение расчетов наличными деньгами (наличные денежные расчеты увеличивают остаток денежных активов в кассе и сокращают срок пользования собственными денежными активами на период прохождения платежных документов поставщиков);
в) сокращение объема расчетов с поставщиками с помощью аккредитивов и чеков, так как они отвлекают на продолжительный период денежные активы из оборота в связи с необходимостью предварительного их резервирования на специальных счетах в банках.
Обеспечение рентабельного использования временно свободного остатка денежных активов может быть осуществлено за счет следующих мероприятий:
а) согласования с банком условий текущего хранения остатка денежных средств с выплатой депозитного процента;
б) использования краткосрочных денежных инструментов (в первую очередь, депозитных вкладов в банках) для временного хранения свободных денежных активов;
в) использования высокодоходных краткосрочных фондовых инструментов для размещения резерва денежных активов (краткосрочных депозитных сертификатов, облигаций, казначейских обязательств, векселей и т. п.), но при условии достаточной их ликвидности на фондовом рынке.
Практические способы оптимизации денежной наличности нацелены, с одной стороны, на ускорение поступлений, а с другой стороны, на уменьшение неиспользуемых (мертвых) средств. Применение этих способов опирается на краткосрочные ежедневные прогнозы поступлений и выплат.
Годовой бюджет денежных средств с делением по месяцам представляет собой необходимый инструмент управления денежными средствами только в той мере, в какой позволяет прогнозировать потребность в них, что дает возможность предусмотреть необходимые кредиты. Вместе с тем этот бюджет оказывается недостаточным для управления финансовым равновесием предприятия. Отсюда возникают необходимость и польза ежедневных прогнозов в пределах каждого месяца.
Эти прогнозы разрабатываются в датах валютирования и, таким образом, в таблице денежных средств на каждый день поступления и выплаты оказываются разделенными не как в бюджете денежных средств по характеру операций - хозяйственные и нехозяйственные, а по средствам платежа - деньги, чеки, тратты, переводы и т. п.
Срок кредита, предоставляемый клиентам, можно снизить с помощью разумного выбора места платежа и банка, который осуществляет инкассацию.
Хранение мертвых средств может оправдываться разными причинами, например гибкостью, но может быть также результатом неэффективного управления. Это происходит, в частности, если предприятие не координирует работу своих различных банковских счетов. Эта проблема рассматривается Б.Колассом. Самое радикальное решение заключается в том, чтобы руководствоваться простым правилом: один счет в одном банке. Однако по разным причинам это недостижимо. Достаточно сказать, что ограничивать себя одним единственным источником кредита - это значит целиком поставить себя в зависимость от одного банка, поэтому, естественно, что любое предприятие предпочитает работать с несколькими банками. Нужно только, чтобы их число было обоснованным, и предприятия стремятся к тому, чтобы это число уменьшить, облегчая тем самым координацию и контроль использования денежных средств.
На практике при проведении координации следует придерживаться двух простых правил:
• нужно, насколько это возможно, чтобы в каждый данный момент сальдо текущих счетов были либо дебетовыми, либо кредитовыми; в противном случае проценты будут начислены бесполезно на дебетовые сальдо счетов;
• нужно, чтобы сальдо счетов каждый день менялись одинаковым образом, т.е. сумма и знак (+ или -) совпадали. Это позволяет избежать уплаты бесполезных комиссионных в случае максимально необеспеченного кредита.
Кроме того, нужно добавить, что некоторые банки, в которых предприятия открывают несколько текущих счетов, соглашаются на фиктивное объединение этих счетов, чтобы исчислять стоимость своих услуг уже от общего сальдо. Это уменьшает работу по координации счетов.
Для приближения к нулевой денежной наличности применяются и некоторые другие способы, эффективность которых может быть увеличена с помощью информатизации, которая допускает временный эффект, учитываемый при обработке данных.
Количество и частота расчетов, так же как и автоматический характер некоторых процедур, оправдывают информатизацию ежедневного управления денежными средствами.
За исключением крупных предприятий, которые предпочитают использовать специально подготовленные для них программы, средние и малые предприятия могут сэкономить, выбрав одну из многочисленных компьютерных программ по управлению денежными средствами, предлагаемых на рынке. Среди функций, выполняемых этими программами, особо подчеркнем:
сбор информации,
распределение по датам валютирования,
прогнозирование остатков денежных средств по банкам,
расчет надбавок и оптимизация решений (кредиты, вложения),
расчет остатков денежных средств после принятия решения и моделирование условий равновесия,
контроль расчетов банковских процентов и др.
Информация об управлении денежными средствами часто приводит к постановке вопроса о его самостоятельности по отношению к бухгалтерскому учету. Действительно, не все информационные программы позволяют извлечь из бухгалтерского учета необходимую информацию и подразумевают, следовательно, самостоятельное управление денежными средствами предприятия. Эта проблема связи между бухгалтерским учетом и управлением денежными средствами может обсуждаться только в конкретных обстоятельствах. Принято считать, что управление, совмещающее интуицию финансиста с требованиями учета, хотя и отличается большей надежностью, тем не менее замедляет принятие решений и отличается меньшей гибкостью.
Таким образом, управление денежными средствами зависит от применяемых средств платежа, а также административных и банковских требований, которые оказывают давление на движение средств. Математические модели оптимизации почти бесполезны. На практике обычно используются эмпирические способы, эффективность которых зависит, прежде всего, от сбора и обработки информации, а это скорее организационная проблема.
6.5. Состав компьютерного практикума по главе
Самопроверка (проверка) усвоения основного материала через ответы на тестовые вопросы.
Освоение методов решения типовых задач, в том числе по расчету движения денежных средств, определению сроков и объемов заемных средств, всего 12 типовых задач, каждая использует до 10 вариантов исходных данных.
Активное использование решений типовых задач при анализе ситуации и выполнении лабораторного практикума по движению денежных средств в двухуровневой структуре с возможностью изменения объемов продаж, цен и формы оплаты (предоплата, по факту, с рассрочкой). В данном примере целесообразно начать с формирования финансовых потоков (планов движения денежных средств) по нижним уровням, т.е. по видам деятельности и подразделениям. Затем сформулировать консолидированный план и уже для него определять финансовую реализуемость и потребность в необходимых заемных средствах. Влияние конкретных мер целесообразно учитывать на нижних уровнях структуры.
Навыки использования имитационного моделирования Монте – Карло закрепляются в ходе выполнения домашней работы №2.
Контрольные задания для текущего контроля знаний
Учебный модуль 1. Организация финансового менеджмента в условиях рынка.
Назовите сектор мирового рынка информации характерный для России, который обслуживает сферу бизнеса.
К какому классу программных средств, служащих инструментарием поддержки финансовых решений относится программа «1С: Предприятие».
К какому классу программных средств, служащих инструментарием поддержки финансовых решений относится программа «Галактика».
Каковы функциональные возможности отечественной системы Галактика?
Какими типами программных продуктов пользуются специалисты при решении задач фундаментального анализа?
Охарактеризуйте сферу применения нейронных сетей как технологии системы искусственного интеллекта:
Охарактеризуйте сферу применения генетических алгоритмов как технологии системы искусственного интеллекта:
Охарактеризуйте сферу применения нечеткой логики как технологии системы искусственного интеллекта:
Охарактеризуйте сферу применения экспертных систем как технологии системы искусственного интеллекта:
Нейронные сети получили широкое применение в тех областях финансового и инвестиционного менеджмента, где требуется получение оценок и прогнозов, связанных с обработкой больших объемов информации и принятие решений в минимально короткие интервалы времени:
Выделяют следующие достоинства нейронных сетей:
Дайте основную характеристику понятия нечеткая логика (fuzzy logic):
Определите порядок процедур технологии решения задач финансового менеджмента в условиях АИТ.
Одна из наиболее распространенных современных технологий реализации многопользовательских сетей?
Недостатки архитектуры «Клиент – Сервер»:
Специальное программное обеспечение для решения конкретных задач?
Основные направления принятия эффективных управленческих решений в финансовом менеджменте?
Основными поставщиками информационных продуктов и услуг являются?
Что не относится к перечню информационных услуг Reuters?
Ведущими производителями и операторами БД доступных в онлайновом режиме или на компакт-дисках являются?
Особенности функциональных задач финансового менеджмента.
Какой вид информации более критичен по фактору времени?
Охарактеризуйте биржевую информацию.
Отличие финансовой информации от биржевой:
Формы предоставления деловой информации.
Выберите макроэкономические показатели деловой информации …
Что можно отнести к преимуществам системы Клиент-Банк?
Что можно отнести к преимуществам системы «Internet-banking»?
Основные отличия системы Клиент-Банк от Интернет-Банка.
Электронная цифровая подпись (ЭЦП) – это…
Ключевые свойства электронной цифровой подписи…
Регулируется ли электронный документооборот федеральными законами?
После осуществления успешной синхронизации статус документа…
Сколько ключей ЭЦП обычно используется на предприятии?
Требуется ли пароль для доступа к ключу?
В программные средства защиты информации для банковской части системы «Клиент – банк» входят…
В программные средства защиты информации для АРМ «Клиент – банка» входят …
Учебный модуль 2. Автоматизация функциональных задач финансового менеджмента
Главным источником денежных средств в текущей деятельности является …
Основные свойства денежных эквивалентов.
Свободные денежные средства, превышающие оптимальный остаток и страховой запас, вкладывают с целью получения дохода от них или сохранения от инфляции в...
Что относится к корректировкам, связанным с операциями, оказывающими непосредственное влияние на расчет показателя прибыли, но не вызывающими движения денежных средств?
При использовании какой модели предполагается, что поступления денежных средств осуществляются дискретным образом?
Дебиторская задолженность по срокам возникновения бывает …
Открытый счет, как способ предоставления коммерческого кредита предполагает …
Средняя длительность одного оборота дебиторской задолженности составляет 2 дней, производственных запасов – 30 дней, незавершенного производства – 12 дней, кредиторской задолженности – 14 дней. Определите длительность операционного цикла.
Определите оборачиваемость дебиторской задолженности в днях для фирмы, годовой объем реализации которой составляет 2 880 000 руб., а дебиторская задолженность – 312 000 руб. (в году 360 дней). Верно ли, что если фирма производит реализацию на условиях «3/10 чистые 40», то все ее клиенты оплачивают товар вовремя?
Выручка от реализации составила в отчетном году 20000 тыс. руб., себестоимость продаж равна 15000 тыс. руб., средний остаток дебиторской задолженности – 5 000 тыс. руб., средняя величина запасов – 2500 тыс. руб. Предприятие предполагает получить ссуду в банке для пополнения запасов. На какой минимальный срок предприятие может взять ссуду, чтобы вовремя ее вернуть?
Какой «возрастной» состав дебиторской задолженности необходимо отслеживать для формирования резерва по сомнительны долгам?
Срок исковой давности дебиторской задолженности …
Целесообразно сопоставлять темпы роста положительного денежного потока с …
Какие факторы определяют размер оптимальной партии заказа (модель Уилсона)?
Предлагаемые условия оплаты «3/15 чистые 45». Покупатель оплачивает на 20 день и спокойно пользуется скидкой. Определите цену отказа от скидки.
Размер EOQ обеспечивает …
Модель Уилсона основана на следующих предположениях …
Общая потребность фирмы в денежных средствах на планируемый год составляет 1 млн. руб.; платежи поступают относительно равномерно. Фирма планирует привлекать средства при помощи кредитов из банка под 10% годовых. Постоянные затраты на получение одного кредита составляют 20 руб. Предположим, что фирма решила поддерживать страховой запас на счете в размере 5000 руб. Определите величину среднего остатка денежных средств в этом случае.
Источником денежных средств в финансовой деятельности являются …
К денежным эквивалентам можно отнести …
Период от момента оплаты фирмой счетов поставщиков до момента получения денег от дебиторов за реализацию продукции это …
Составляющие кредитной политики в сфере управления дебиторской задолженностью …
Товар продается на условиях «1/15 нетто 30». Уровень банковского процента 10% в год. Определить, следует ли воспользоваться скидкой.
Оптимальный размер страхового запаса может изменяться в зависимости от ситуации, но в основном он возрастает с …
Фирма осуществляет продажи на условиях «2/10 чистые 30». 25 % клиентов платят на 11 день и пользуются скидкой, 60% платят на 30 день, оставшиеся клиенты задерживают оплату в среднем на 5 дней. Ежегодные продажи составляют 1 млн. руб. Определите среднюю дебиторскую задолженность фирмы.
Какой документ можно использовать для прогнозирования величины дебиторской задолженности?
Фирма, в течение месяца, заработала 5 тыс. руб. прибыли следующим образом: объем продаж составил 52 тыс. руб.; затраты в том числе: сырье и материалы - 25 тыс. руб., заработная плата - 18 тыс. руб., амортизация -. 4 тыс. руб. Как изменился остаток денежных средств на счетах фирмы, если в течение месяца она потратила 10 тыс. руб. на покупку нового станка и выплатила налоги в сумме 2,5 тыс. руб. Объем запасов вырос за год с 0 до 1 тыс. руб., а дебиторская задолженность с снизилась с 4 до 1,5 тыс. руб. Предполагается, что фирма не имела кредиторской задолженности.
Источником денежных средств в инвестиционной деятельности являются …
Какой из трех мотивов побуждает держать денежные средства для выполнения своих обязательств, возникающих при обычном течении дел?
Чистый денежный поток – это ...
Какой метод анализа движения денежных средств учитывает взаимосвязь прибыли (убытка) и абсолютные изменения размера денежных средств?
Что может служить примером операции, не оказывающей влияния на расчет показателя чистой прибыли, но вызывающий движение денежных средств?
Сформулируйте цель управления производственными запасами.
Какая модель больше внимания уделяет управлению целевым остатком, а не его определению?
Показатель оборачиваемости дебиторской задолженности в днях определяется по формуле …
Способы предоставления коммерческого кредита?
Консигнация, как способ предоставления коммерческого кредита предполагает …
Годовые продажи в кредит компании составляют 1 млн. руб. в год. Период поступления денег – 62 дня. Себестоимость составляет 70% от цены реализации. Определите средние вложения в счета дебиторов.
Общая потребность фирмы в денежных средствах на планируемый год составляет 1 млн. руб.; платежи поступают относительно равномерно. Фирма планирует привлекать средства при помощи кредитов из банка под 10% годовых. Постоянные затраты на получение одного кредита составляют 50 руб. Предположим, что фирма не создает страхового запаса денежных средств. Определите величину среднего остатка денежных средств.
Какая модель предполагает расчет размера чистых денежных средств при различных уровнях вероятности того, что они не превысят полученных значений?
Сезонный кредит, как способ предоставления коммерческого кредита предполагает …
Предприятие А получает один месяц отсрочки платежа по поставкам сырья и, в свою очередь, предоставляет клиентам месячные отсрочки. Среднемесячный оборот предприятия А составляет – 100 млн. руб., а стоимость потребляемого сырья – 50 млн. руб., Какая отсрочка платежа необходима предприятию чтобы компенсировать месячную отсрочку клиентам и сделать величину текущих финансовых потребностей отрицательной?
Разрыв между сроками платежей по обязательствам перед поставщиками и получением денег от покупателей характеризует длительность …
Предположим, что денежные потоки фирмы неодинаковы в течение месяца. Как это влияет на размер требуемых денежных средств в том или ином месяце?
Исходным материалом для какой модели являются данные бюджета денежных средств?
При формировании платежного календаря косвенным методом к корректировкам, связанным с несовпадением времени отражения доходов и расходов с притоком и оттоком денежных средств относятся …