Материал: Автоматизация финансовых расчетов
в) сокращения времени оборота денежных средств;
г) ускорения сроков реализации проектов развития, приносящих прирост поступлений и др.
Перенесение платежей на более поздние сроки может быть достигнуто за счет:
а) перехода на другую форму оплаты поставщиков: от предоплаты – к оплате наличными; от оплаты наличными - к оплате с отсрочкой платежа;
б) замедления или сдвига во времени сроков реализации проектов развития и др.
Увеличение собственных денежных средств на начало периода может быть достигнуто, например, за счет увеличения уставного капитала продажи денежных эквивалентов (ценных бумаг) или реализации других высоколиквидных активов и т.п.
Второй метод решения задачи включает полностью восемь этапов прогнозирования ДДС (см. пункт 6.3.1), к которым добавляются следующие этапы:
9. Выделение периодов времени, в которых имеется дефицит наличия денежных средств.
Графическая форма представления зависимости наличия денежных средств от времени с выделением (штриховкой) периодов, где график находится ниже оси абсцисс.
Выработка мер по снижению дефицита наличности за счет:
а) увеличения поступлений;
б) снижения платежей;
в) ускорения поступлений;
г) задержки платежей.
Оценка результатов каждой меры и их совокупности, ввод новых поступлений и платежей.
Новый расчет наличия денежных средств.
6.3.3. Определение сроков и объемов требуемых заемных средств
Очевидно, что заемные средства нужны в периоды, когда имеется дефицит наличия денежных средств, т.е. в периоды, когда план финансово нереализуем.
Величина заемных средств, достаточная для обеспечения реализуемости плана, определяется дефицитом денежных средств в данном периоде.
При пользовании кредитом для минимизации потерь целесообразно следовать следующим рекомендациям:
а) брать минимально необходимую сумму кредита;
б) привлекать кредит в возможно поздний срок;
в) возвращать кредит в возможно ранний срок.
Этим рекомендациям соответствует следующая технология решения задачи:
добавление строки: «Потребность в заемных средствах»;
ввод исходных данных, решение проверки реализуемости плана и выделение интервалов с дефицитом наличия;
выделение первого интервала с дефицитом наличия;
фиксация заемных средств в первом интервале в объеме, равном дефициту наличия в этот период;
изменение значения поступлений в этом интервале: полученный заем добавляется к поступлениям в этот же период;
6) для новых данных повторяется расчет дефицита денежных средств выделения периодов дефицита;
7) критерий остановки: если периодов с отрицательными числами нет, то задача решена и процедура прекращается; если периоды с дефицитом денежных средств есть, то цикл повторяется.
Таким образом, можно заметить, что выполняется следующее свойство: каждая последующая технология становится сложнее - в нее целиком включается (вкладывается) предшествующая по номеру технология как один из блоков, и получается система «вложенных» технологий,
Для решения задачи анализа целесообразности привлечения заемных средств в первую очередь необходимо уметь оценивать последствия, к которым может привести заимствование средств. Для проектирования соответствующей процедуры удобно выделить нежелательные последствия и условия, при которых взятие кредитов нецелесообразно, и затем эти условия проверять. В частности:
жесткое условие: если мы не в состоянии вернуть кредиты, то это приведет к возникновению долгов в будущих плановых периодах и дефицитов наличия, угрозе штрафов или даже к банкротству;
более мягкое условие: если устранение дефицитов в рассматриваемом плановом периоде приведет к существенному росту заемных средств в будущих плановых периодах, что может завести в «кредитную ловушку» и в конечном счете приведет к банкротству;
3) если операция привлечения кредитов убыточна. Основными критериями выгодности/убыточности могут быть:
а) прирост наличия денежных средств, т.е. деньги, заработанные за плановый период;
б) рентабельность (в %) привлечения кредита, т.е. прибыль на единицу кредитных средств (в %) минус кредитный процент.
Какой плановый период и интервал следует выбрать, чтобы сделать правильную оценку? Поскольку мы хотим оценить последствия, то необходимо, чтобы плановый период с момента привлечения кредита был бы не меньше цикла оборота денег на предприятии. Плановый период не должен быть меньше срока возврата кредита и процентов за него.
Для анализа целесообразности привлечения кредитов важно четко представлять, на какие конкретно цели будут использованы полученные в кредит суммы, например:
для покрытия прямых издержек, необходимых для увеличения объема производства конкретного вида продукции, дающего прибыль через период обращения денег по нему;
для инвестиций в проект развития предприятия, дающий прибыль через срок окупаемости затрат;
для выплаты долгов по налогам;
для возврата ранее взятых кредитов;
для выплаты процентов по ранее взятым кредитам;
для погашения просроченных долгов (штрафов, пени) по возврату кредитов и процентов за них и т.п.
Особенно внимательно следует проанализировать, не попадает ли предприятие в так называемую «кредитную ловушку». Например, если новый кредит используется для возврата ранее взятых кредитов, то на аждом плановом периоде уменьшаются собственные средства. Это, в свою очередь, ведет к спаду производства, что вызывает снижение прибыли и рентабельности (при сохранении постоянных издержек) и как следствие -сокращение будущих поступлений, возникновение дополнительного дефицита собственных средств. Чтобы избежать этого приходится брать дополнительные кредиты, что приводит к углублению и расширению «долговой ямы» в будущем, повышает риск банкротства. Если же кредиты идут на погашение процентов и штрафов очевидно, что предприятие уже «вошло в штопор».
В практикуме даны задачи для закрепления изложенных технологий, а также описание производственных ситуаций, для которых необходимо решить соответствующие задачи с конкретизацией статей «поступления» и «платежи».
6.4. Математические модели оптимизации денежной наличности
Для оптимизации денежной наличности применяют математические модели. Однако нужно признать, что их практическая ценность не велика. На практике под оптимизацией денежной наличности чаще всего понимают применение некоторых технических способов, позволяющих предупредить перерасход и двойное вложение средств. Цель этих способов - увеличить эффективность использования ликвидных средств предприятия и максимально уменьшить внешнее краткосрочное финансирование. Если модели и применяются, то только самыми простыми алгоритмами, пригодными для автоматизированной обработки информации.
Определение минимально необходимой потребности в денежных активах для осуществления текущей хозяйственной деятельности направлено на установление нижнего предела остатка необходимых денежных активов в национальной и иностранной валютах (в процессе расчетов иностранная валюта пересчитывается по определенному курсу в национальную).
Начиная с 1950-х годов исследователи финансов предложили ряд моделей оптимизации денежной наличности. Эти модели в большинстве своем являются производными от моделей управления запасами, и денежная наличность трактуется как особый запас, возникающий в процессе поступления и выбытия денег.
Самая старая модель принадлежит У.Баумолю (Baumol). Она представляет собой простое приспособление классической модели управления запасами Вильсона (Wilson) и Витэна (Within).
При использовании модели Баумоля предполагается, что поступления денежных средств осуществляются дискретным образом и предприятие может или разместить их в виде краткосрочных вложений (тогда они приносят доход), или сохранить нетронутыми, чтобы беспрепятственно рассчитываться с кредиторами. В последнем случае возникают альтернативные издержки, равные потерянным процентам от несостоявшихся вложений, которые предприятие могло бы осуществить, но не сделало этого.
Платежи же, наоборот, носят регулярный характер. Другими словами, при отсутствии поступлений, которые пополняют денежный запас, последний представляет собой убывающую линейную функцию.
М.Н. Миллер и Д. Орр (Мiller, Оrr,) отказались от гипотезы поступлений и .регулярных выплат и исследовали гипотезу, согласно которой сальдо денежных поступлений и выплат на определенный момент времени (мгновенное сальдо) - это случайная переменная и какая - либо тенденция его изменения не предусматривается. Их основная предпосылка состоит в том, что распределение сальдо ежедневного денежного потока является приблизительно нормальным.
Несмотря на все улучшения, эти модели оказались малоэффективными по следующим причинам :
1. Гипотезы, касающиеся поступлений и выплат, зачастую слишком просты по сравнению с тем, что имеет место в реальной жизни. Это происходит потому, что некоторые денежные потоки не могут быть известны заранее и, следовательно, они не подчиняются никакому закону вероятности, заложенному в этих моделях.
2. На практике стоимость перевода денежных средств с одного счета на другой ничтожна. Отсюда и возникла критика этих моделей, которые базируются на величине стоимости перевода.
3. Эти модели не принимают во внимание стоимость непредвиденных изменений денежной наличности, а это может быть стоимость случайного необеспеченного кредита или стоимость прекращения платежей. Их можно предусмотреть, но трудно измерить. С этой точки зрения управление денежной наличностью становится стратегической целью и не может ограничиться простой моделью.
4. Эти модели имеют тот недостаток, что трактуют решения, относящиеся к денежной наличности, независимо от решений по краткосрочным вложениям и краткосрочному финансированию. (Некоторые модели, такие как модель Орглера (Оrgler) пытаются связать воедино эти три вида решений.)
Эти критические замечания объясняют отсутствие интереса к данным моделям со стороны практиков, которые чаще всего считают, что оптимальное значение денежной наличности - это нулевое значение, и изучают все возможные способы, позволяющие приблизиться к нему.
Модели расчета минимально необходимой суммы денежных активов (без учета их резерва в форме краткосрочных финансовых вложений) основываются на планируемом денежном потоке по текущим хозяйственным операциям, в частности, на объеме расходования денежных активов по этим операциям в предстоящем периоде.
Минимально необходимая потребность в денежных активах для осуществления текущей хозяйственной деятельности может быть определена по следующей формуле 6.1:
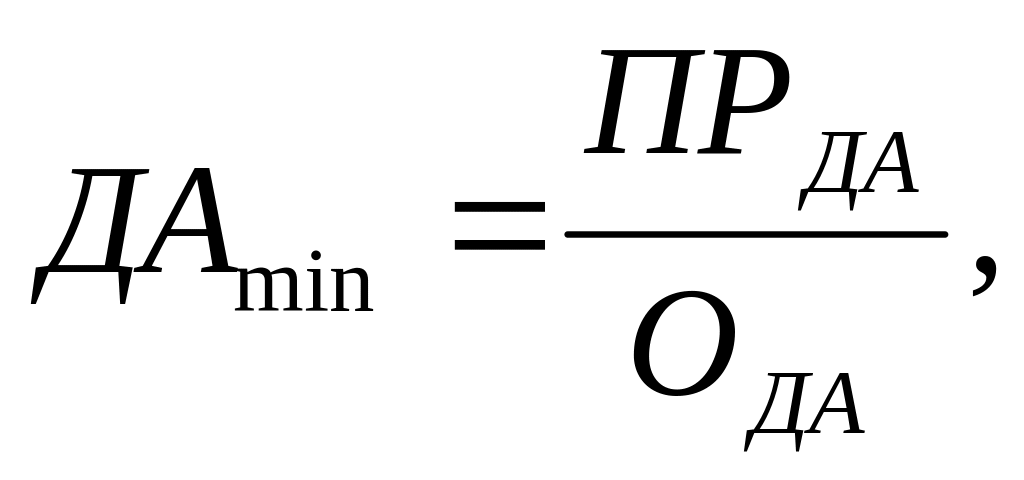 (6.1)
где ДАmin - минимально необходимая потребность в денежных активах для осуществления текущей хозяйственной деятельности в предстоящем периоде;
ПРда - предполагаемый объем платежного оборота по текущим хозяйственным операциям в предстоящем периоде (в соответствии с планом поступления и расходования денежных средств предприятия);
Ода - оборачиваемость денежных активов (в разах) в аналогичном по сроку отчетном периоде (она может быть скорректирована с учетом планируемых мероприятий по ускорению оборота денежных активов).
Пример: В соответствии с планом поступления и расходования денежных средств на предстоящий год объем платежного оборота по текущим хозяйственным операциям предусмотрен в размере 30 млрд. руб. Оборачиваемость остатков денежных активов в отчетном году составила 24 раза. Подставляя эти данные в формулу 6.1, получим
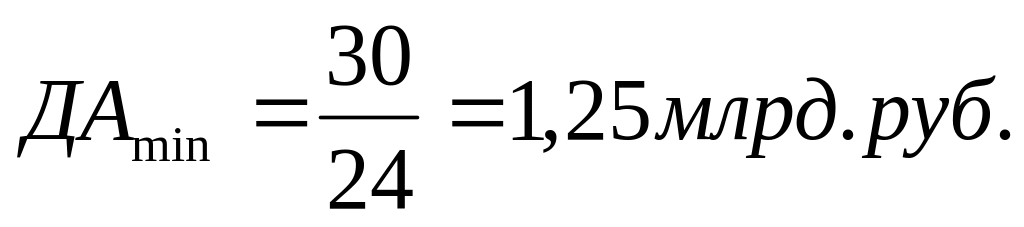
Расчет минимально необходимой потребности в денежных активах для осуществления текущей хозяйственной деятельности может быть осуществлен и иным методом по следующей формуле 6.2:
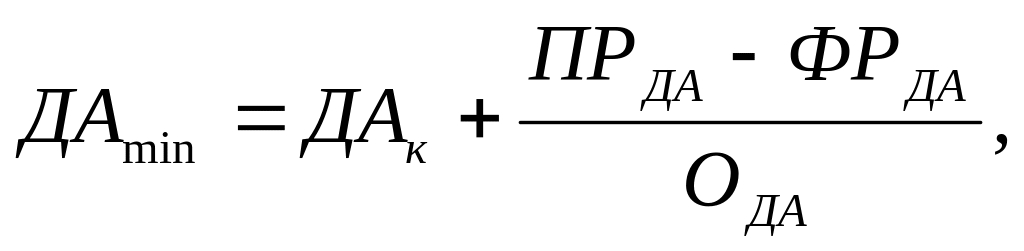 (6.2)
где ДАк - остаток денежных активов на конец отчетного периода;
ПРда - планируемый объем платежного оборота по текущим хозяйственным операциям в предстоящем периоде;
ФРда - фактический объем платежного оборота по текущим хозяйственным операциям в отчетном периоде;
Ода - оборачиваемость денежных активов (в разах) в отчетном периоде.
Пример: Дополним данные предыдущего примера следующими показателями: остаток денежных активов на конец отчетного года составил 1,1 млрд. руб., фактический объем платежного оборота по текущим хозяйственным операциям составил в отчетном году 26,2 млрд. руб. Подставляя эти данные в формулу 6.2, получим:
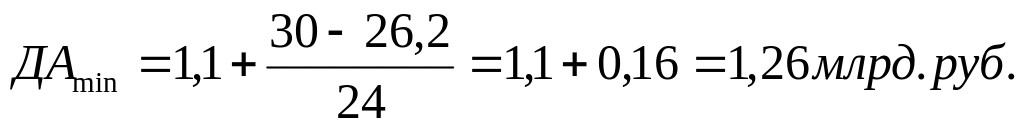
Выявление диапазона колебаний остатка денежных активов по отдельным этапам предстоящего периода основывается на итоговых показателях плана поступления и расходования денежных средств в разрезе отдельных месяцев (по годовому плану) или декад (по квартальному плану). Диапазон колебаний остатка денежных средств выражается при этом по отношению к минимальному и среднему их показателю в предстоящем периоде.
В процессе выявления диапазона колебаний остатка денежных средств определяются следующие их значения в плановом периоде:
минимальный остаток;
максимальный остаток;
средний остаток.
В соответствии с моделью Баумоля остатки денежных средств на предстоящий период определяются в следующих размерах :
а) минимальный остаток денежных средств принимается нулевым;
б) оптимальный (он же максимальный) остаток рассчитывается по формуле 6.3:
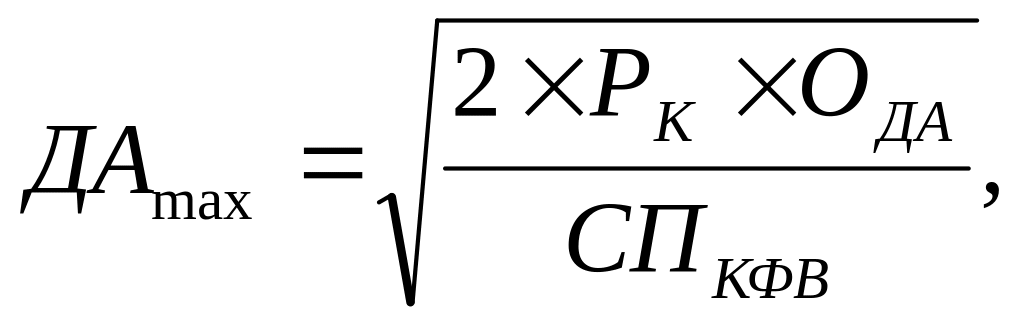 (6.3)
где ДАmax - оптимальный остаток денежных средств в планируемом периоде;