Дипломная работа: Автоматизация взаимодействия между отделами рекламно-производственной компании «Синтезис»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
97
В любом случае, внедрение информационной системы и обработка
информации на ЭВМ может стать источником повышения эффективности
работы компании, чем и обосновывается целесообразность ее использования.
Для организации и планирования работ по разработке и внедрению
программного продукта, необходимо объединить работы в этапы. Это позволит
отслеживать стадии выполнения проекта, контролировать степень
завершенности работ и проекта в целом. Выделенные этапы проектирования и
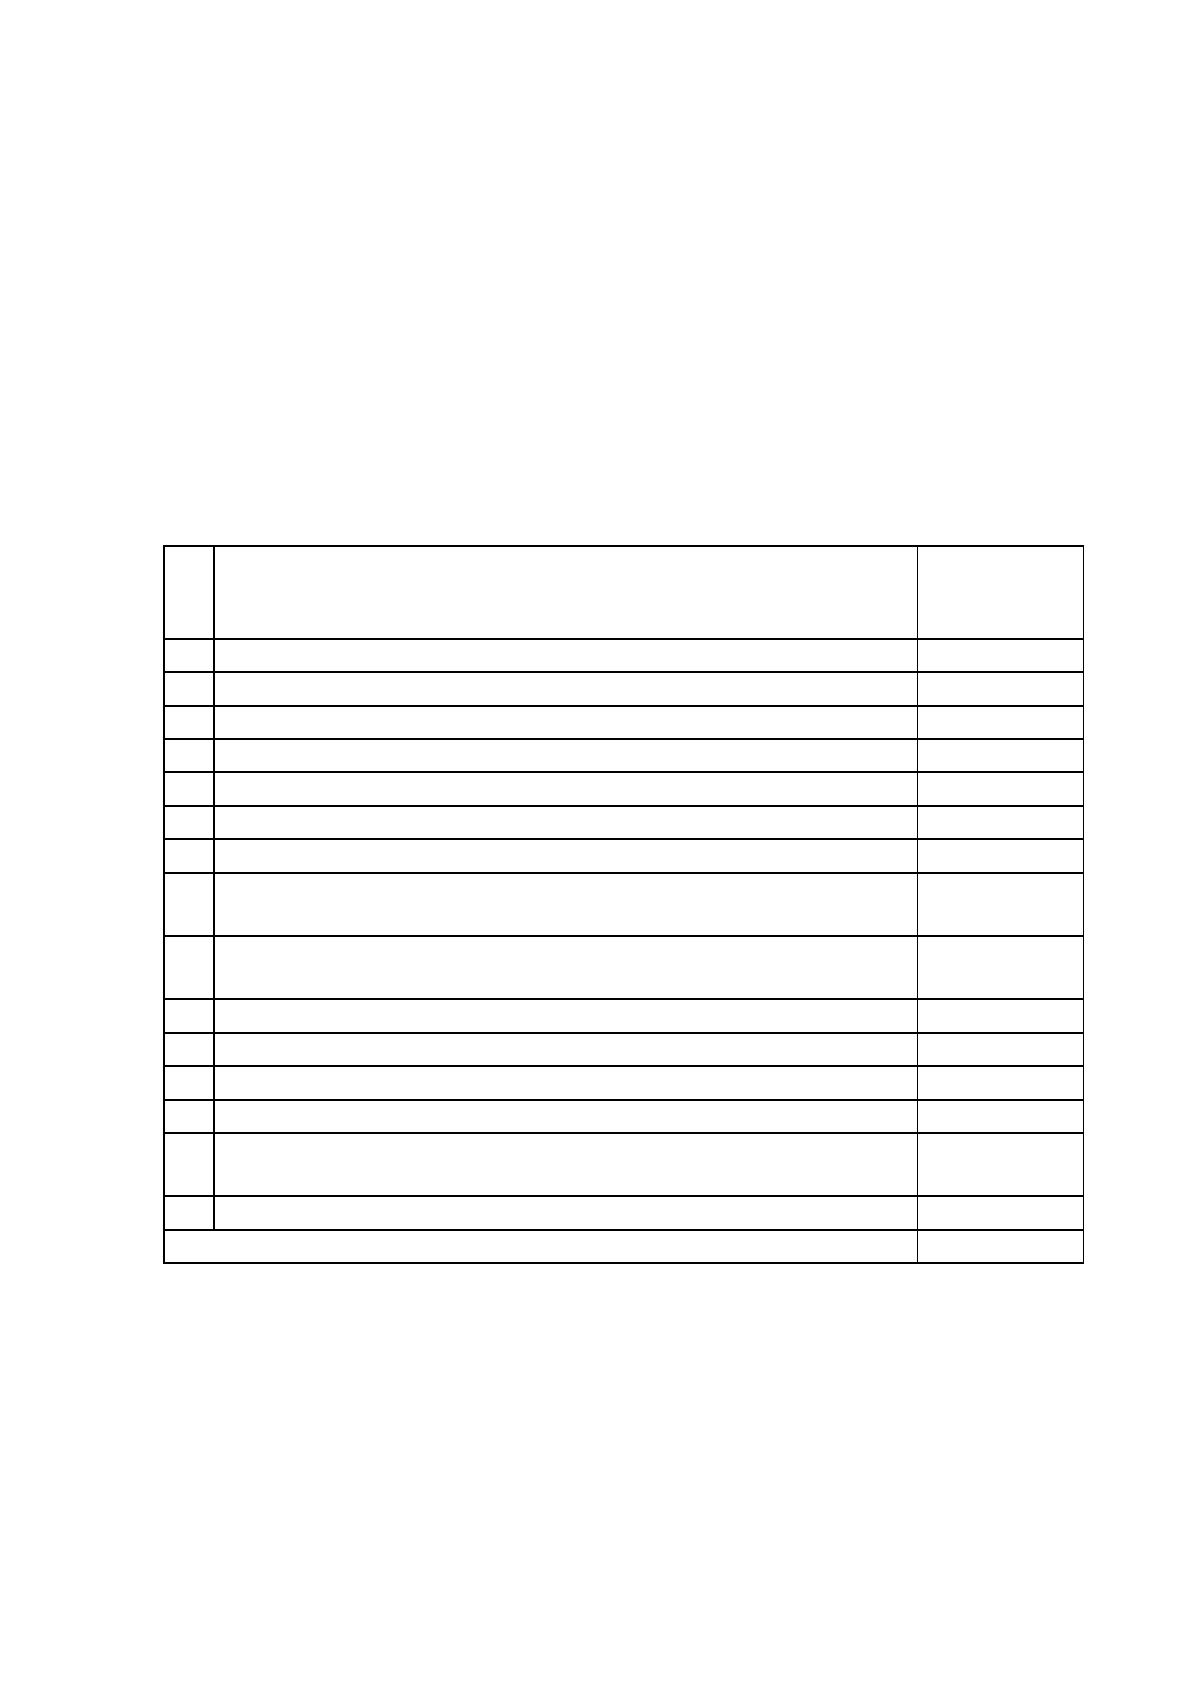
разработки ИС с оценкой их продолжительности представлены в таблице 3.1.
Таблица 3.1
Этапы разработки ИС
№
п/п
Наименование этапа
Срок
выполнения,
дней
1
Разработка и утверждение технического задания
5
2
Технические предложения
7
3
Эскизный проект:
16
3.1
Анализ исходных данных и требований
7
3.2
Постановка задачи
5
3.3
Разработка общего описания алгоритма функционирования
4
4
Технический проект:
15
4.1
Определение формы представления входных и выходных
данных
5
4.2
Разработка структуры программы и логической структуры
базы данных
10
5
Рабочий проект:
47
5.1
Программирование и отладка программы
24
5.2
Испытание программы
4
5.3
Корректировка программы по результатам испытаний
5
5.4
Подготовка технической документации на программный
продукт
7
5.5
Сдача готового продукта и внедрение
7
Итого дней:
90
Проектирование и разработка программного обеспечения ИС - логически
сложная, длительная и трудоемкая работа, которая требует достаточно высокой
квалификации участвующих специалистов.
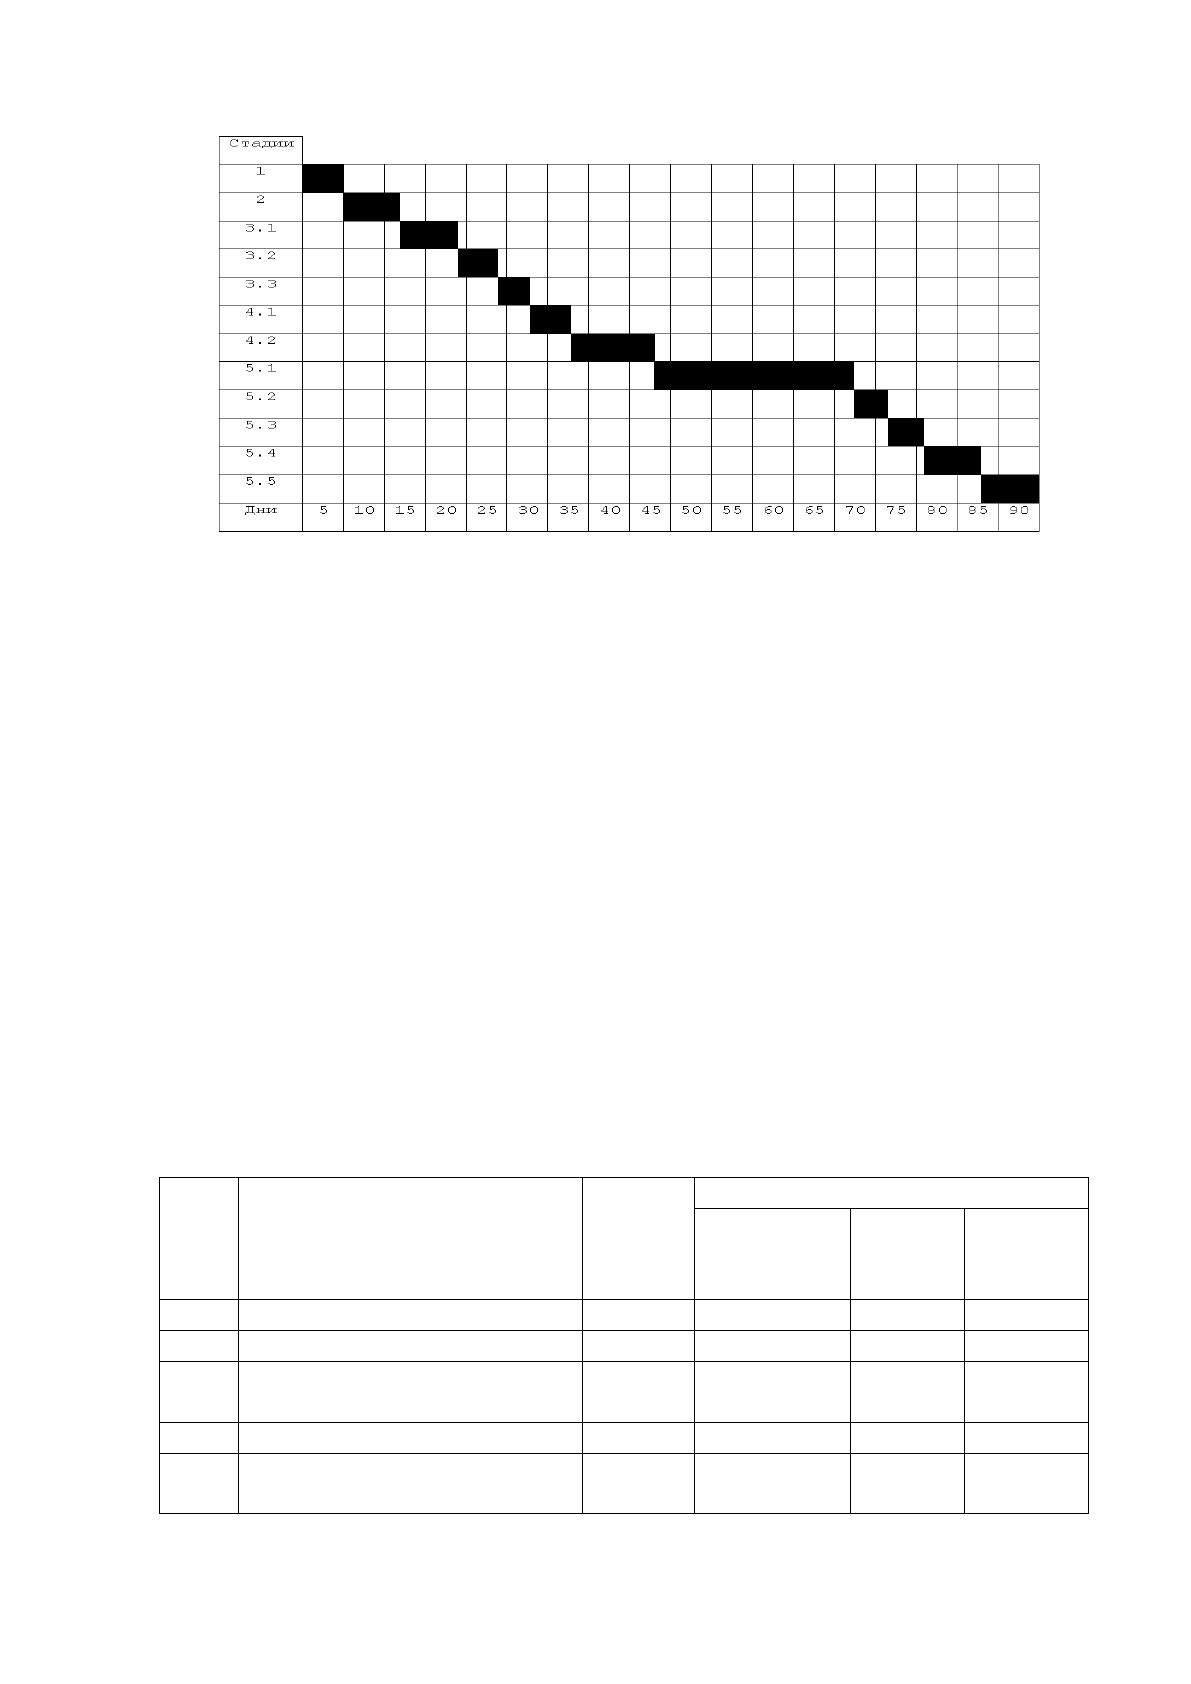
Календарный график выполнения работ представлен на рисунке 3.1
98
Рисунок 3.1 - Календарный график выполнения работ
Рисунок 3.1 показывает, что общий срок разработки системы составит 90
дней.
Принято решение осуществлять работы по созданию ИС силами трех
работников «Отдела технологий»:
- руководитель проекта – начальник IT-отдела;
- программист – штатный сотрудник IT-отдела;
- специалист-аналитик – дипломник, проходящий преддипломную практику в
IT-отделе.
Руководитель проекта осуществляет контроль над ходом выполнения работ на
всех этапах разработки ИС, а также лично принимает участие в этих этапах.
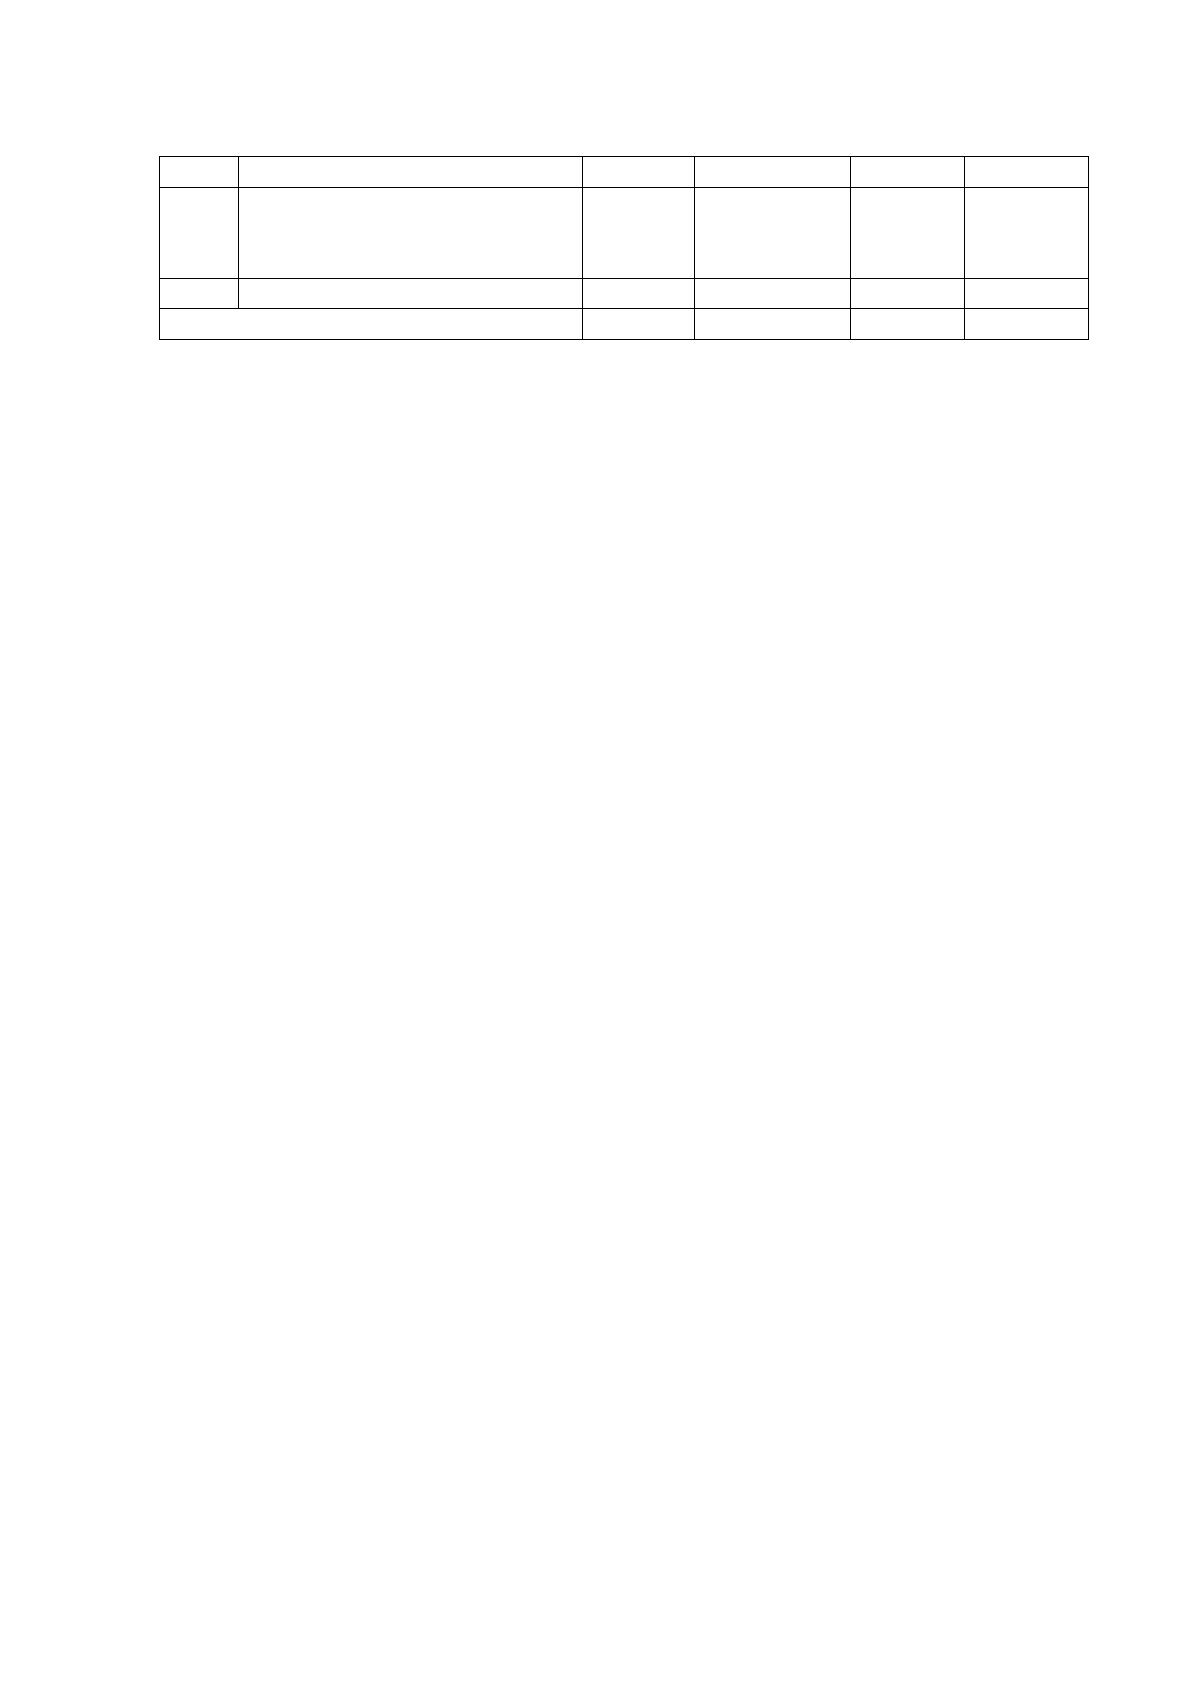
Участие специалистов в разработке ИС представлено в таблице 3.2.
Таблица 3.2
Распределение участников по этапам разработки ИС
№
этап
а
Этап
Кол-во
дней
Задействованные сотрудники
Руководите
ль проекта
Програ
ммист
Специал
ист-
аналитик
1
Формирование требований
9
5
–
3
2
Разработка концепции
7
4
–
4
3
Разработка технического
задания
9
4
–
7
4
Разработка серверной части
16
–
18
7
5
Разработка клиентской
части
19
–
20
6
99
4. Продолжение таблицы 3.2
6
Тестирование и отладка ИС
14
5
7
7
7
Написание
сопроводительной
документации
7
3
–
8
8
Внедрение системы
9
7
5
10
Итого:
90
28
50
52
Информация, представленная в таблице 3.2, показывает, что разработчики
системы не принимают участие во всех этапах разработки. В связи с чем,
целесообразно использование повременного способ расчета затрат на оплату
труда, который предполагает что оплата производится в зависимости от
времени, затраченного на разработку ИС каждым участником проекта.
Плановая совокупная стоимость разработки и внедрения ИС определяются по
следующим основным статьям:
1. Заработная плата сотрудников, задействованных в проекте.
2. Страховые взносы.
3. Затраты на вычислительную технику
4. Затраты на расходные материалы.
5. Расходы на эксплуатацию технических средств.
Прогнозируемые затраты на оплату труда вычисляются на основании
предполагаемой продолжительности этапов создания ИС и стоимости одного
рабочего дня участника проекта, вычисляемого на основании его оклада.
Поскольку работы по созданию ИС не являются основной деятельностью
каждого из участников проекта, их стоимость оценивается в размере ½ ставки
рабочего дня, в соответствии с заключенными договорами на оказание услуг.
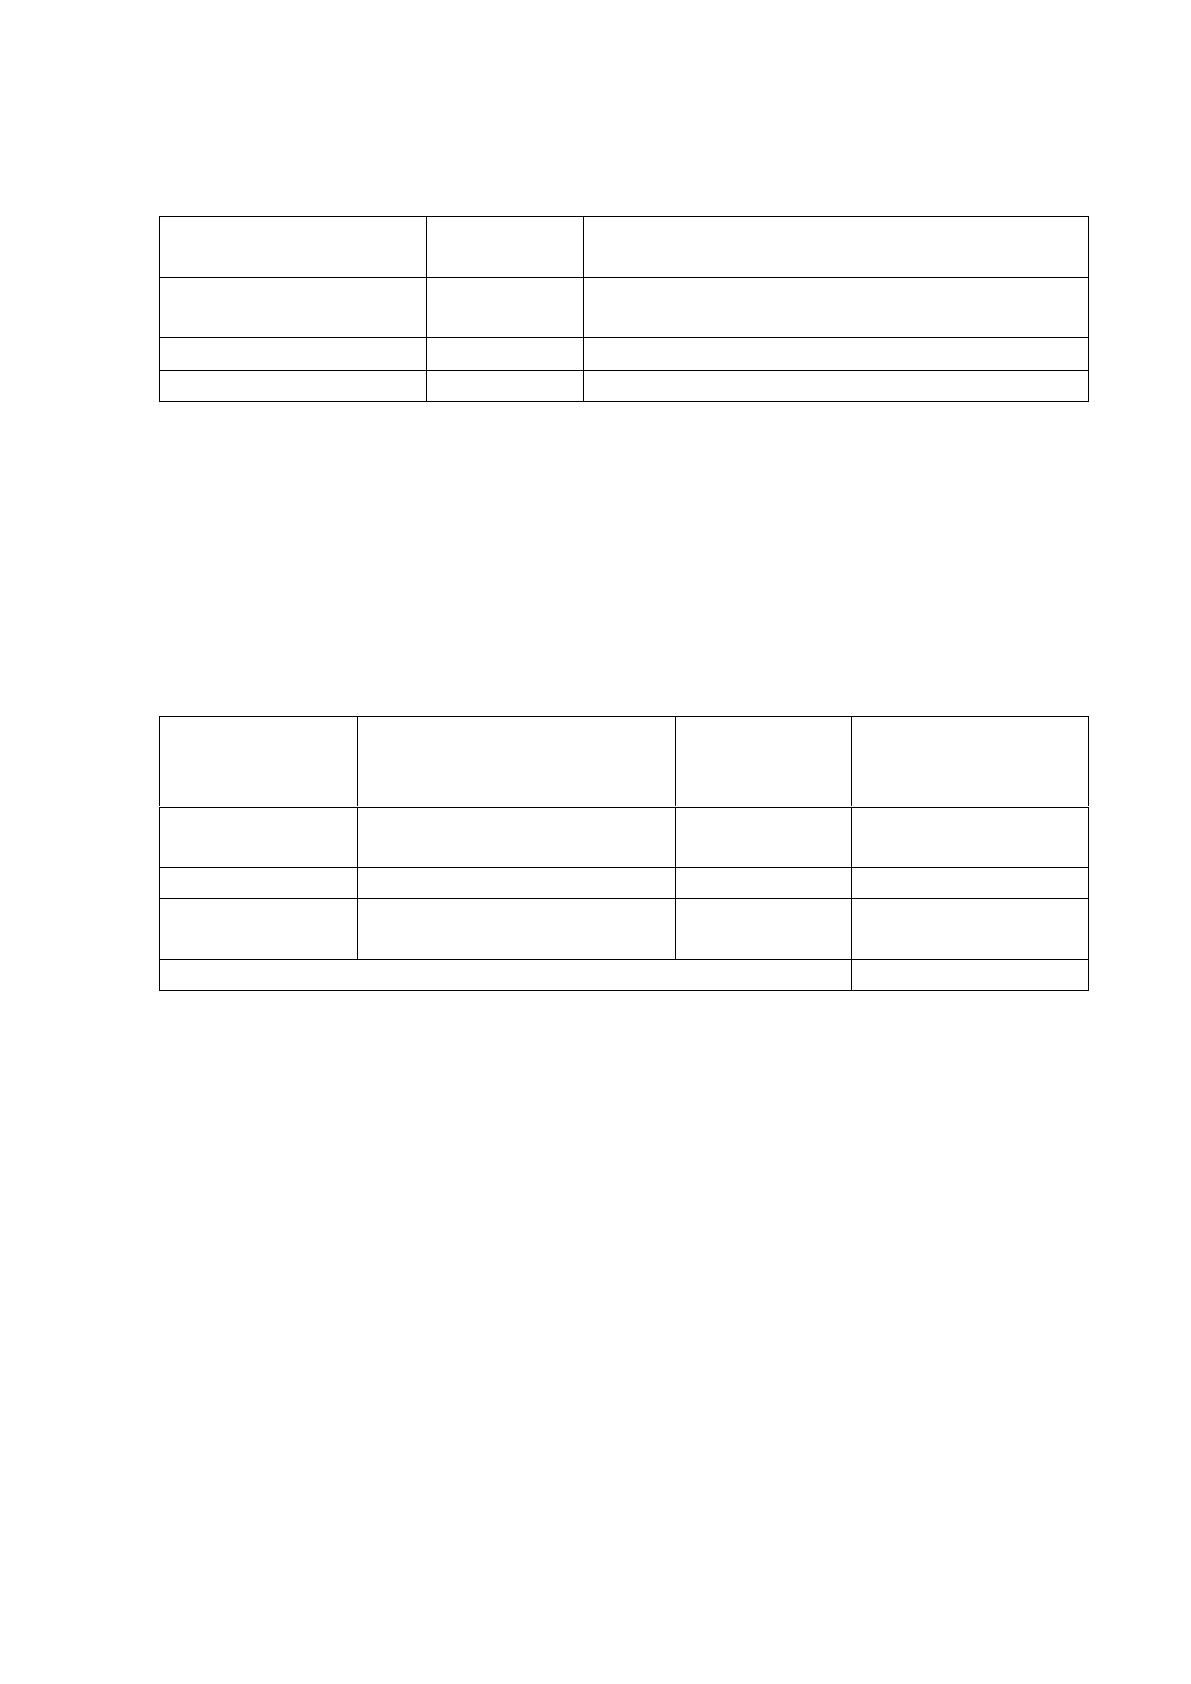
Сведения об окладе и стоимости рабочего дня сотрудников, задействованных в
проекте, приведены в таблице 3.3.
100
Таблица 3.3
Планируемая сумма оплаты труда специалистов
Должность
Оклад,
руб.
Оплата за рабочий день (0,5 ставки),
руб.
Руководитель
проекта
50 000,00
1 562,5
Программист
35 000,00
514,70
Специалист-аналитик
40 000,00
571,42
Плановые суммарные затраты на оплату труда исчисляются на основании
данных из таблиц 3.4 и 3.5, путем перемножения количества дней, когда каждый
из сотрудников был занят проектом на стоимость одного рабочего дня.
Полученные расчеты представлены в таблице 3.4.
Таблица 3.4
Планируемые суммарные затраты на оплату труда
Должность
Оплата за рабочий день
(0,5 ставки), руб.
Кол-во
рабочих
дней
Затраты на
оплату труда, руб.
Руководитель
проекта
1 562,5
28
43750,00
Программист
514,70
50
25735,00
Специалист-
аналитик
571,42
52
29713,84
Итого:
99198,84
На основании данных планируемых суммарных затрат на оплату труда
специалистов рассчитываем сумму отчислений (формула 4):
???? = ???? ∙ ???? = 99198,84 ∙ 0,30 = 29759,65 руб., (4)
где O - итоговая сумма страховых отчислений;
S - совокупная сумма оплаты труда сотрудников, задействованных в проекте;
r - совокупная ставка страховых взносов.
Для разработки ИС использовалась техника, представленная на предприятии,
поэтому расходов по данной статье затрат нет.
Следующей статьей для формирования планируемой себестоимости разработки
ИС являются затраты на расходные материалы. В таблице 3.6 представлена
структура затрат на канцелярские товары и картридж.
101
Таблица 3.6
Затраты на канцтовары и картридж
№
п/п
Наименование
материала
Единицы
измерения
Количество,
шт.
Цена,
руб.
Общая
стоимость,
руб.
1
Бумага
уп.
4
250
1000
2
Картриджи для
принтера
шт.
1
2000
2000
3
Ручки шариковые
шт.
10
30
300
4
Коврик для мыши
шт.
5
200
1000
5
Скрепки
уп.
2
60
120
6
Бумажные закладки
уп.
3
200
600
7
Степлер
шт.
3
250
750
8
Скотч
шт.
2
100
200
9
Органайзер
шт.
5
200
1000
10
Карандаши
шт.
15
10
150
11
Итого
7120
Далее рассмотрим и оценим статью эксплуатационных расходов.
Таблица 3.7
Расчет планируемых затрат на электроэнергию
Блок
питания
Мощность,
кВт
Количество
часов
Количество
кВт
Стоимость
кВт/ч, руб.
Сумма,
руб.
FSP
550PNR
0,55
360
250
3,69
332,1
Итого:
332,1
В таблице 3.8 представлена структура затрат на разработку и их доля от общей
стоимости системы.
Источник: https://baza.diplomsite.ru/previewfile/1691