Дипломная работа: Автоматизация взаимодействия между отделами рекламно-производственной компании «Синтезис»
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
102
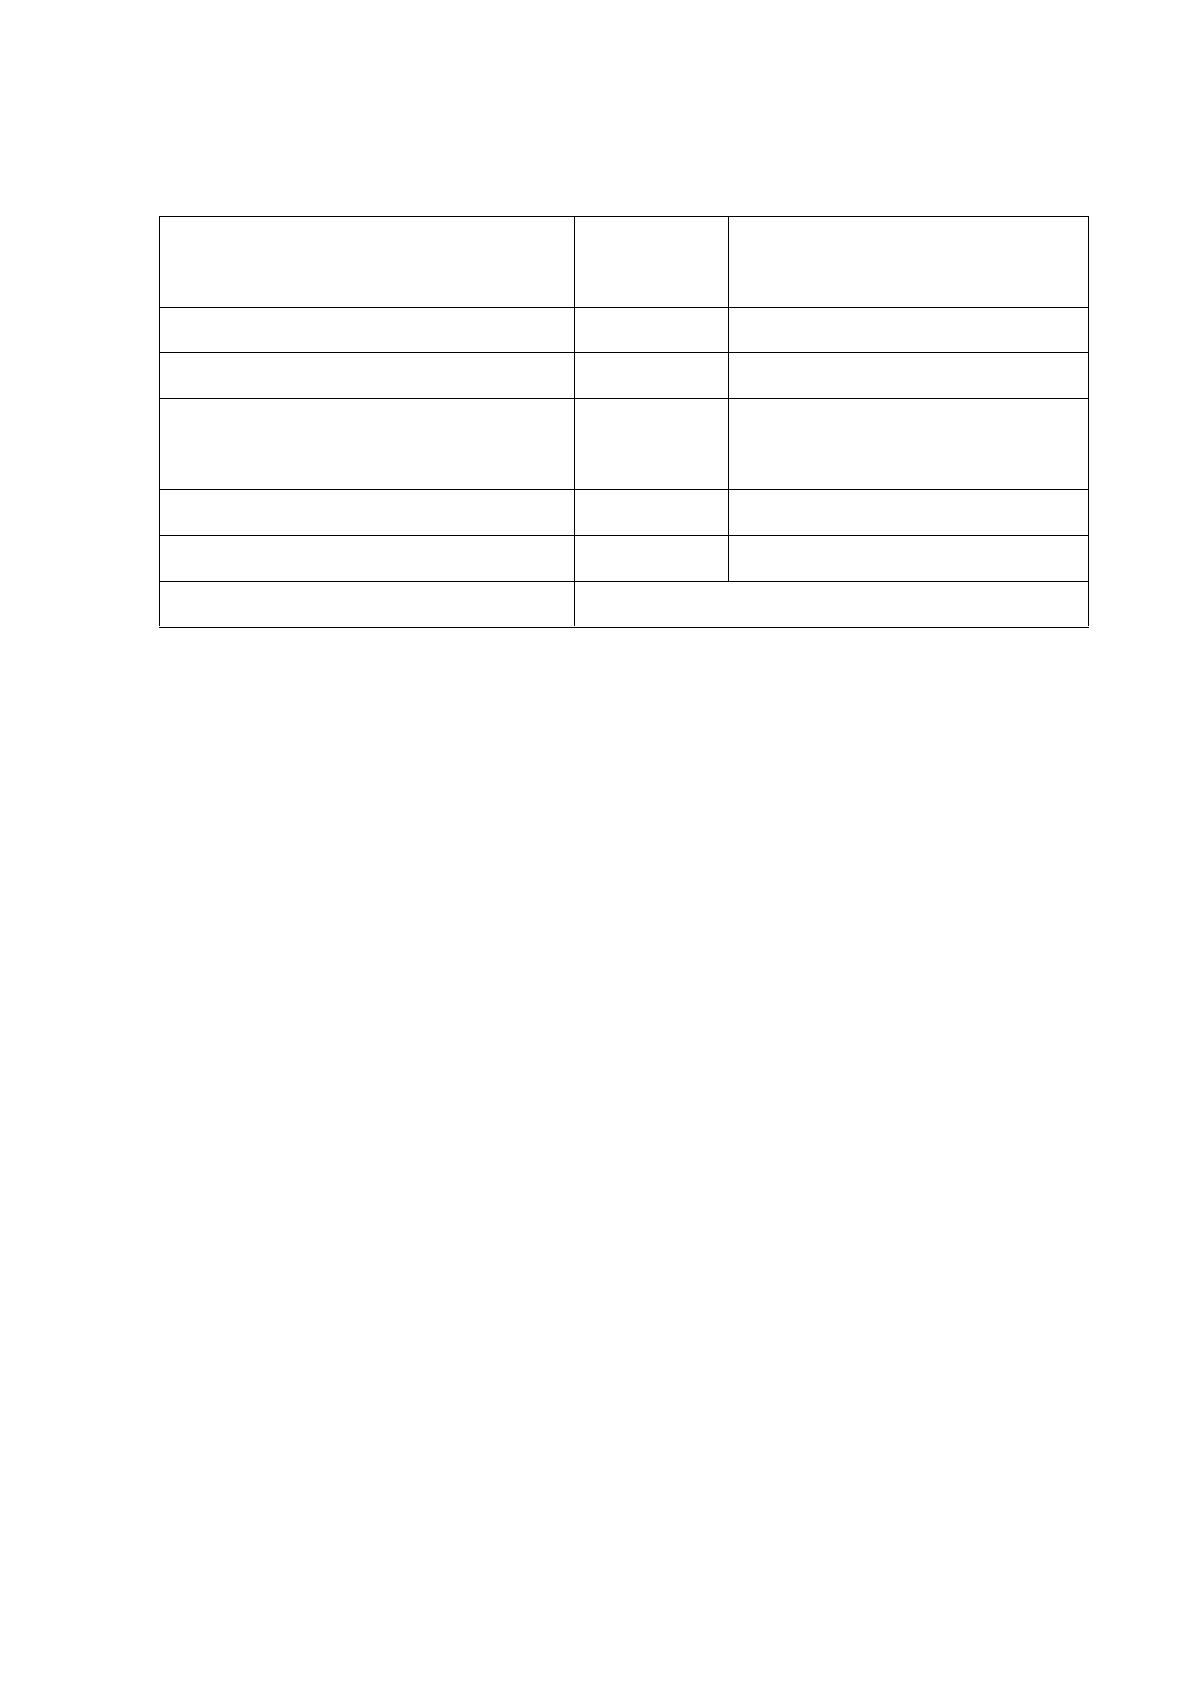
Таблица 3.8
Структура плановой себестоимости ИС
Статьи затрат
Сумма,
руб.
Доля от общей суммы затрат
Заработная плата разработчиков
99198,84
72,72
Страховые взносы
29759,65
21,8
Затраты на вычислительную
технику
0
0
Затраты на расходные материалы
7120
5,2
Эксплуатационные расходы
332,1
0,24
Итого:
136 410,59 руб.
Таким образом, стоимость реализации проекта составит примерно 136 410 руб.
3.2. Расчёт показателей экономической эффективности проекта
Показатели прямой экономической эффективности информационных
систем определяются в результате сравнения затрат на обработку информации в
изначальном (базовом, до внедрения ИС) периоде и предлагаемом (после
внедрения ИС) периоде.
Примером базового варианта выступает период до внедрения
разработанной системы, а предлагаемый вариант – это промежуток времени с
момента ее внедрения. При сравнении необходимо оценить какие плюсы или
минусы получила компания от использования новой системы и стоит ли
продолжать ее использовать, либо вернуться к привычному способу обработки
информации (как в базовом периоде).
К трудовым показателям эффективности относятся следующие:
1) абсолютное снижение трудовых затрат (Т) в часах за год (формула 4):
Т = Т
0
- Т
1,
(4)
где Т
0
- трудовые затраты в часах за год на обработку информации по
базовому варианту;
Т
1
- трудовые затраты в часах за год на обработку информации по
предлагаемому варианту.
103
До внедрения разработанной информационной системы, время, которое
тратили сотрудники компании на обработку информации, составляло 6 часов в
день. Т.е. это 144 часа в месяц (6 ч/день * 24 рабочих дня в месяце) и 1728 часов
в год (144 ч/месяц * 12 месяцев в году).
Таким образов значение показателя трудовых затрат в начальном (Т
0
)
периоде составляло 1728 ч/год.
После внедрения информационной системы, количество часов, требуемых
на обработку информации, снизилось с 6 до 2 часов в день. Т.е. это, опять же, 48
часов в месяц (2 ч/день * 24 рабочих дня в месяце) и 576 часов в год (48 ч/месяц
* 12 месяцев в году).
Значит, значение показателя трудовых затрат по предлагаемому варианту
(Т
1
) составит 576 ч/год.
С учетом известных показателей Т
1
и Т
0
, можем перейти к расчету
абсолютное снижения трудовых затрат (Т), вычисляемому по формуле 5:
Т = Т
0
- Т
1
=1728 – 576=1152 ч/год; (5)
2) коэффициент относительного снижения трудовых затрат (К
Т
) (формула
6):
К
Т
=Т / T
0
* 100%. (6)
К
Т
=1152 / 1728 * 100% = 66,6%;
3) индекс снижения трудовых затрат или повышение производительности
труда (Y
T
) (формула 7):
Y
T
= T
0
/ T
1.
(7)
Y
T
=1728 / 576 = 3 ч/год.
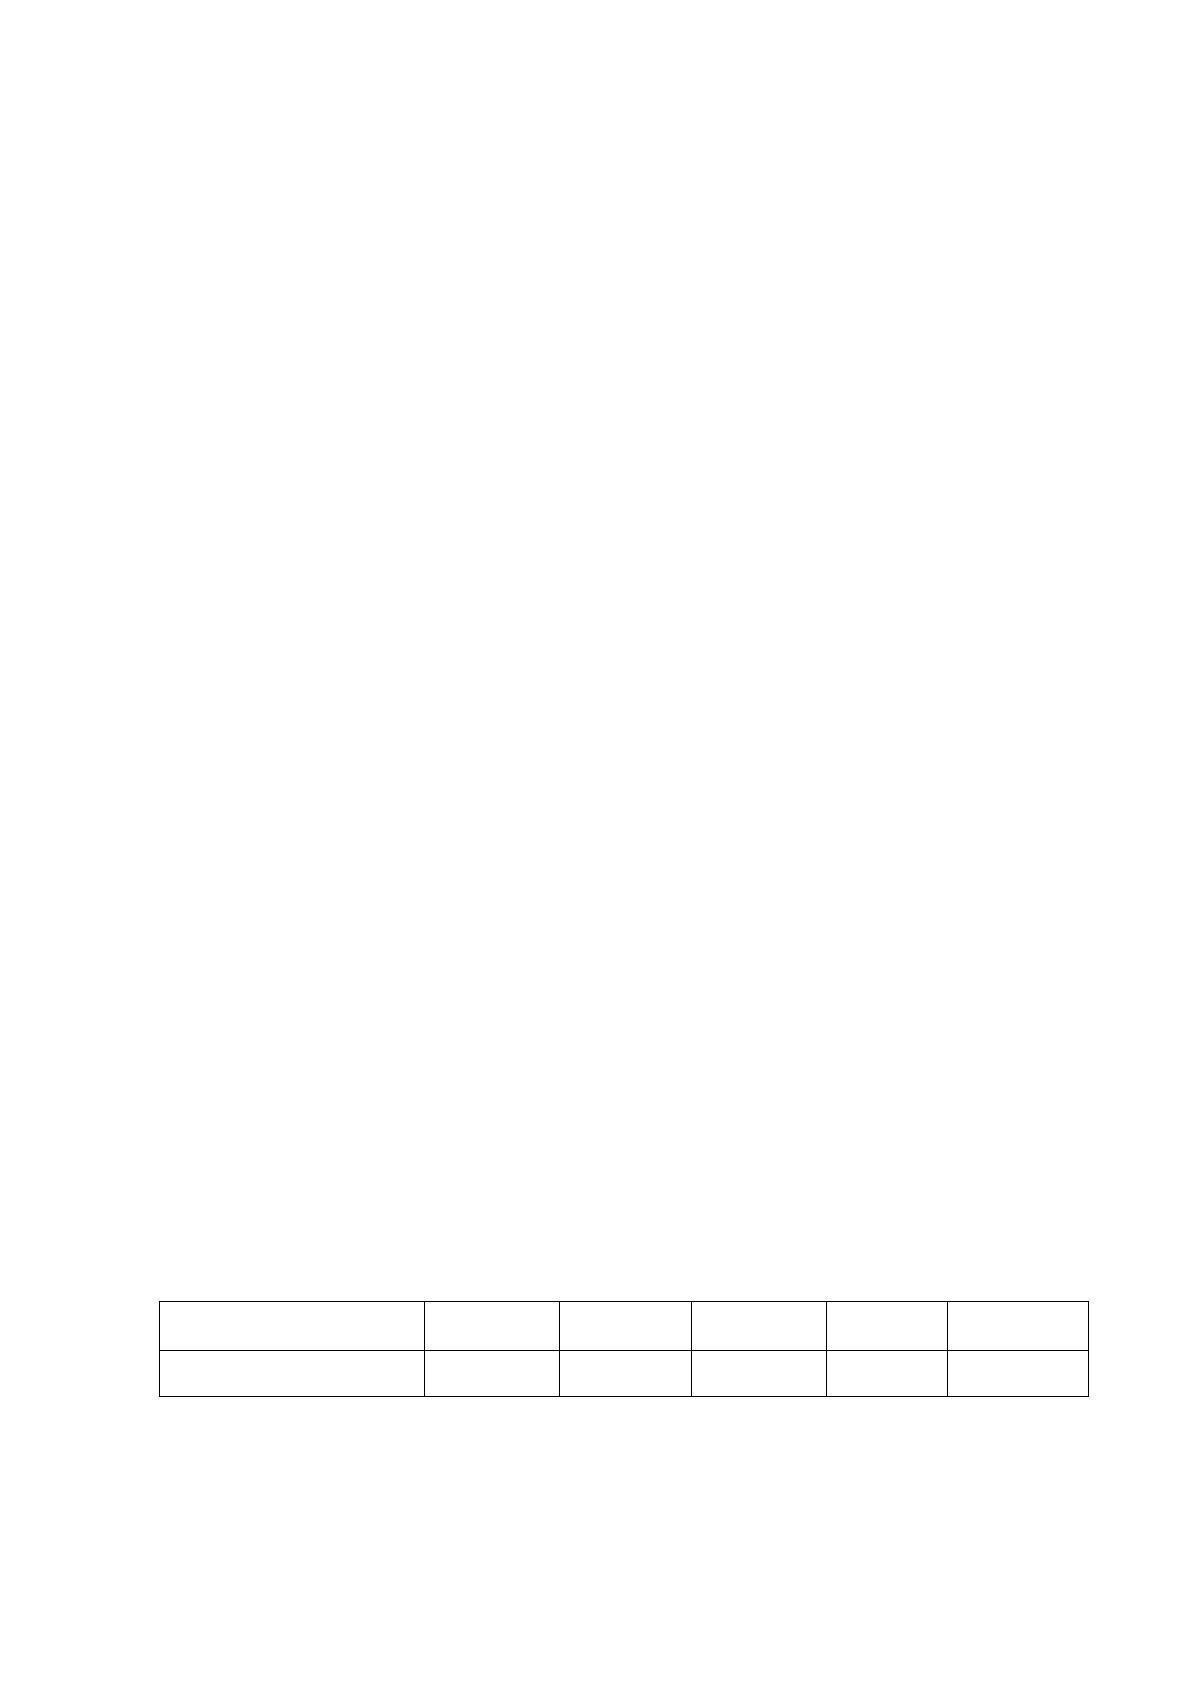
Таблица 3.9
Расчет трудовых показателей эффективности, ч/год
Показатель
Т
0
Т
1
Т
К
Т,
%
Y
T
Трудовые затраты
1728
576
1152
66,6
3
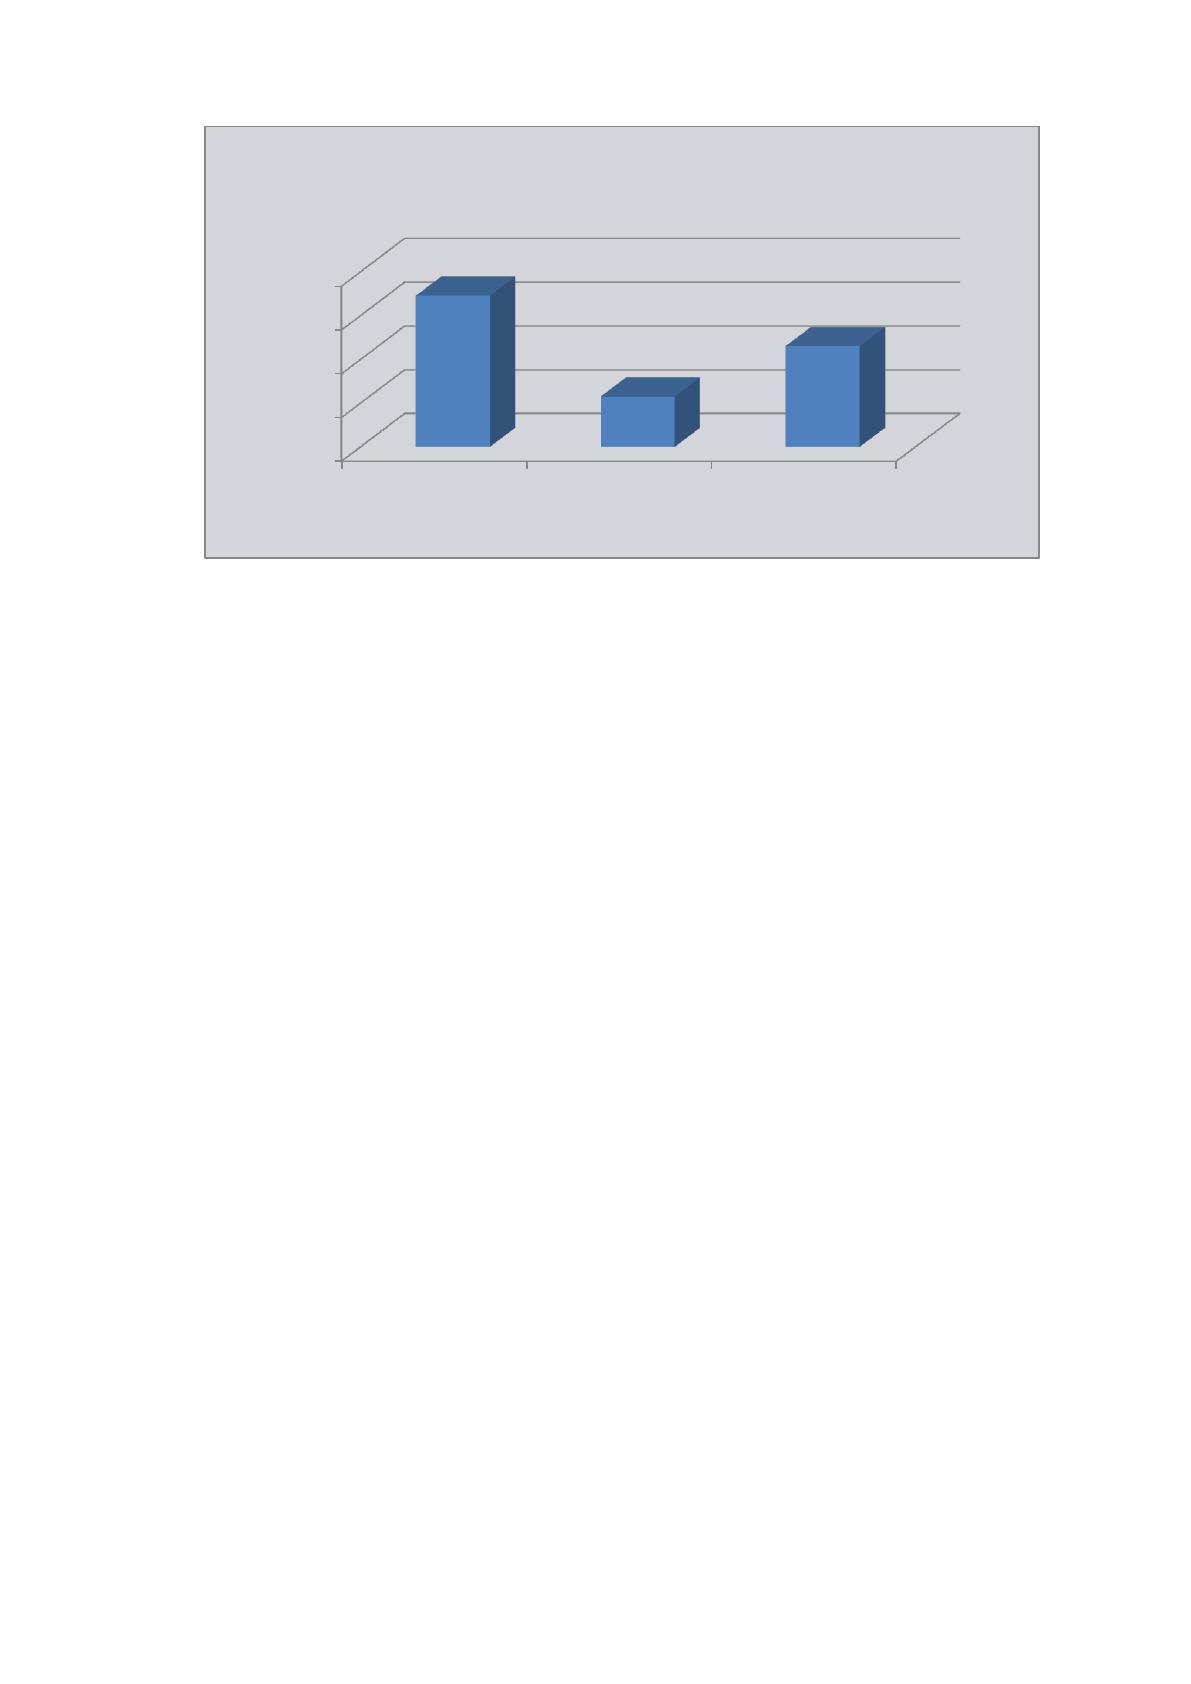
На рисунке 3.2 представлена разница величины трудовых затрат между базовым
и проектным вариантом.
104
Рисунок 3.2. Изменение трудовых затрат
Результаты расчетов подтверждают снижение трудовых затрат на
обработку информации о заявках.
К стоимостным показателям эффективности относятся такие показатели
как:
1) абсолютное снижение стоимостных затрат (C) в рублях за год,
вычисляемое по формуле 8:
С = С
0
- С
1,
(8)
Стоимостные затраты на обработку информации складываются из
заработной платы сотрудников компании, занимающихся обработкой заявок на
сервисное обслуживание. Если раньше на выполнение этой операции
требовалось 4 человека, то с внедрением информационной системы, количество
сотрудников, занятых в этой сфере, снизилось до 3 человек, за счет того, что
программа позволяет ускорить выполнение многих операций по регистрации,
обработке и передаче информации механикам.
С учетом того, что средняя заработная плата работников этой должности
составляет 40 000 тыс./руб., а количество работников равнялось 6, рассчитаем
уровень стоимостных затрат в базовом периоде. Расчет производится по
следующей формуле (формула 9):
С
0
= С * P * M, где (9)
С – размер ежемесячной заработной платы одного сотрудника;
P – количество сотрудников, занятых обработкой информации;
0
500
1000
1500
2000
Базовый
вариант
Проектный
вариант
∆Т
1728
576
1152
Изменение трудовых затрат
(в часах)
105
M – количество месяцев в году, равное 12.
С
0
= 40 000 * 6 * 12 = 2,88 млн. руб./год
Для расчета показателя стоимостных затрат по предлагаемому периоду,
будем использовать формулу 10, но с учетом того, что количество менеджеров
сократилось до 5 человек.
С
1
= С * P * M, (10)
С
1
= 40 * 5 * 12 = 2,4 млн. руб./год
Зная значение показателей С
0
и С
1
, можно приступить к вычислению
значения абсолютного снижения стоимостных затрат (C), вычисляемого по
формуле 8:
С = 2,88 – 2,4 = 0,48 млн. руб./год.;
2) коэффициент относительного снижения стоимостных затрат (К
C
)
(формула 11)
К
С
=С / С
0
* 100% , (11)
К
С
= 0,48 / 2,88 * 100% = 17 %;
3) индекс снижения стоимостных затрат (Y
C
), рассчитываемый по
формуле 12.
Y
С
= С
0
/ С
1.
(12)
Y
С
= 2,88 / 2,4 = 1,2 млн. руб./год.
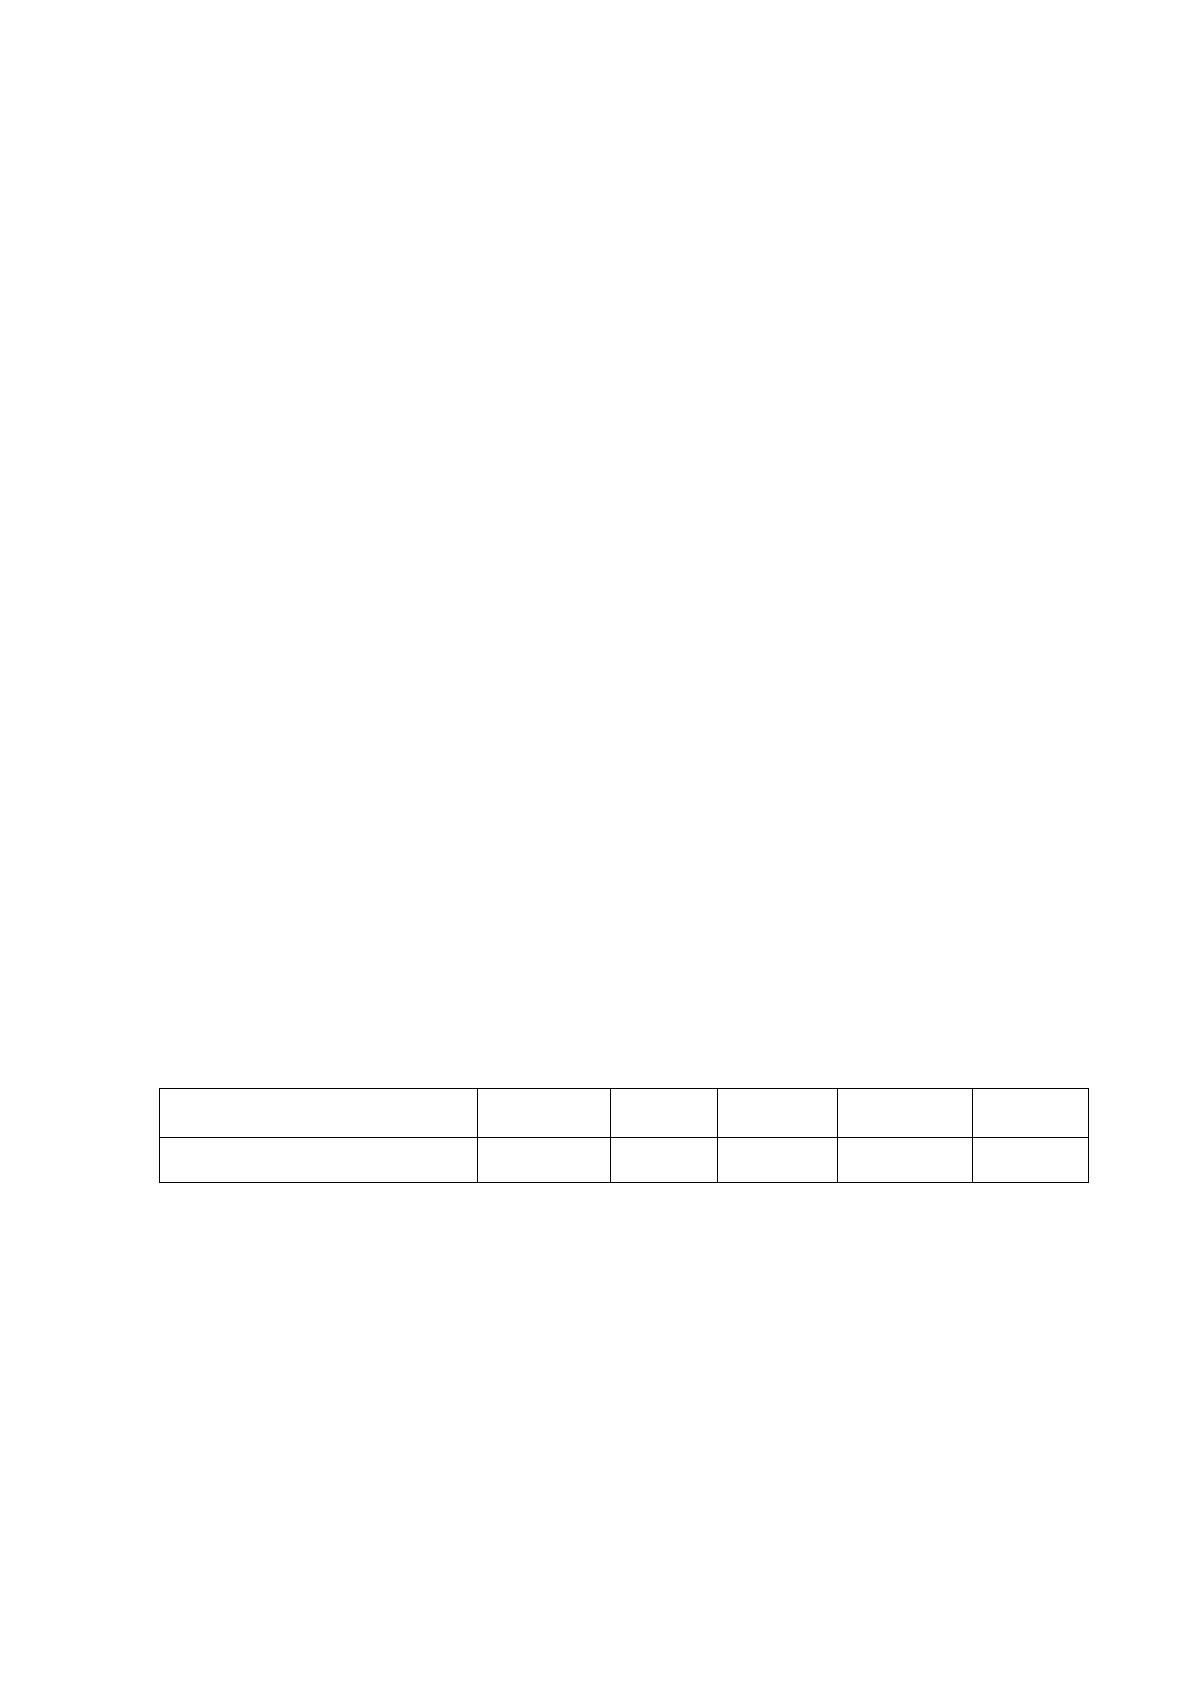
Таблица 3.10
Расчет стоимостных показателей эффективности, млн. руб./год
Показатель
С
0
С
1
C
К
C
,%
Y
C
Стоимостные затраты
2,88
2,4
0,48
17
1,2
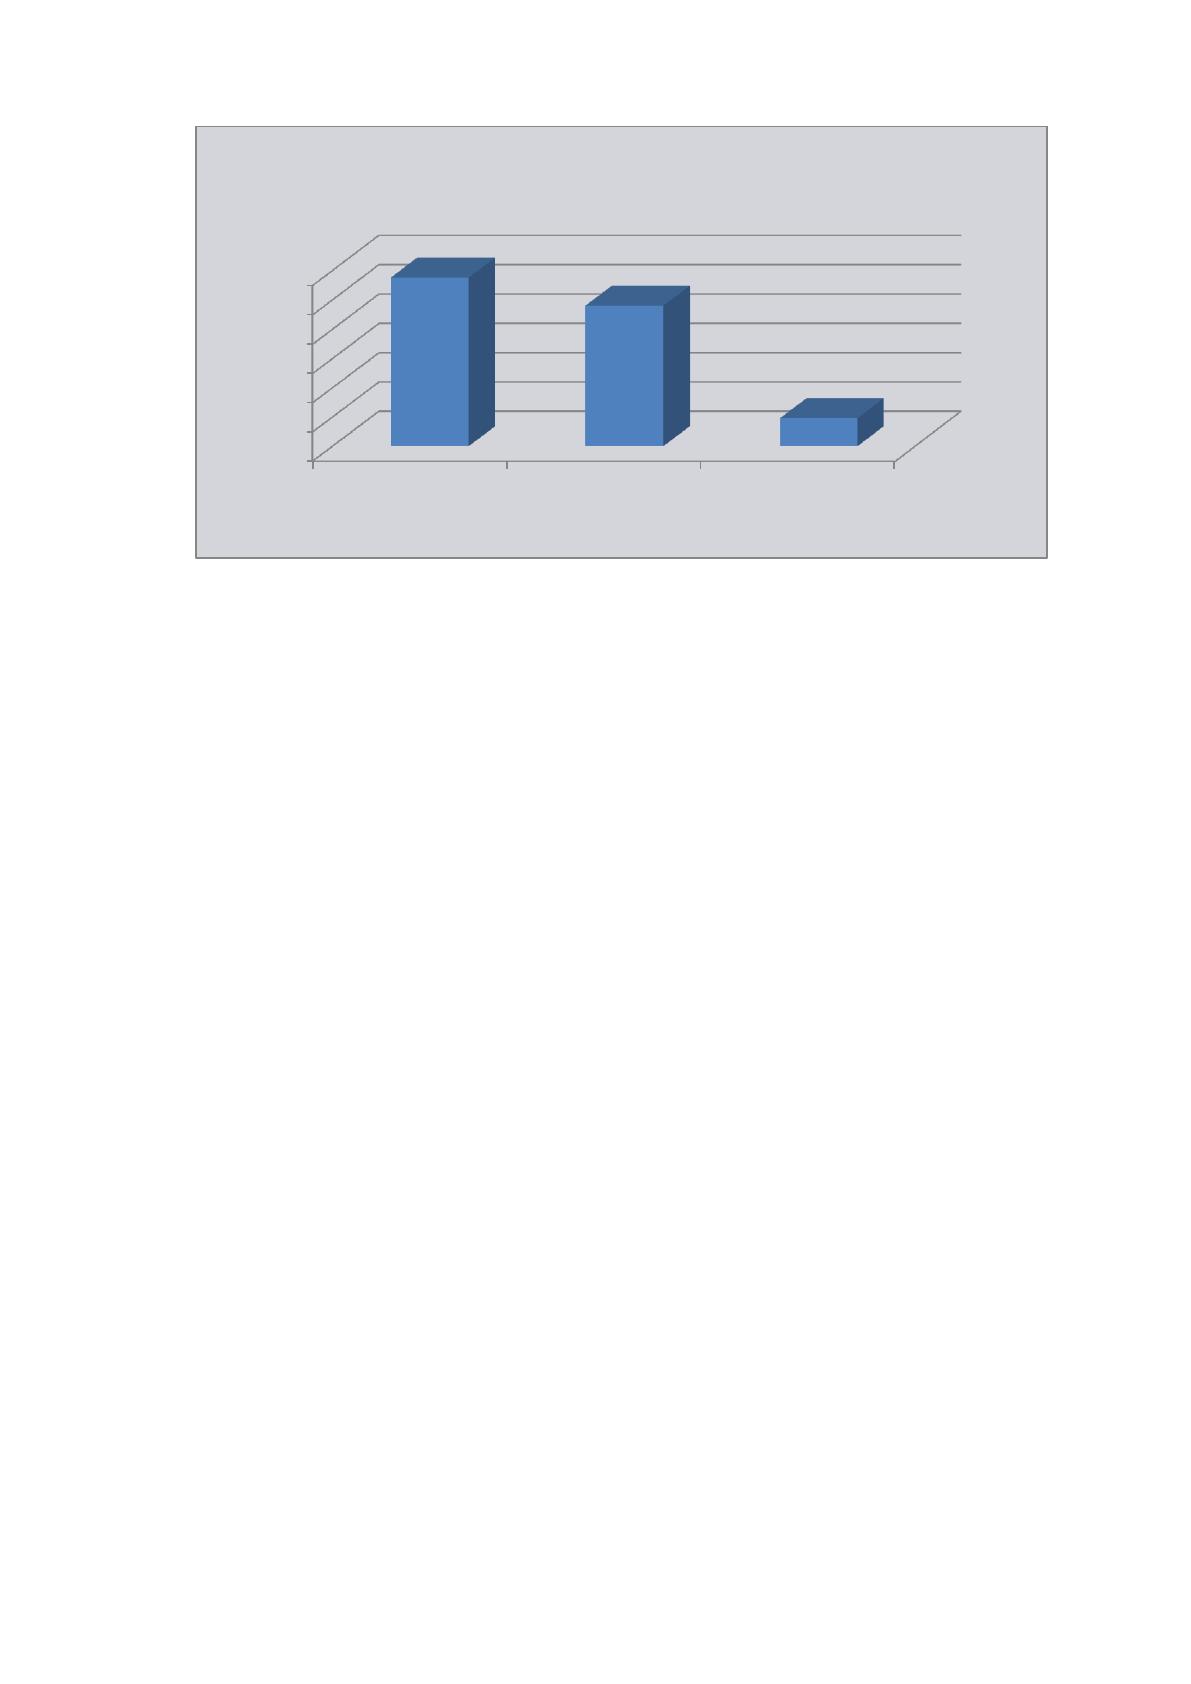
На рисунке 3.3 представлена разница величины стоимостных затрат между
базовым и проектным вариантом.
106
Рисунок 3.3 - Изменение стоимостных затрат
Расчет стоимостных показателей эффективности также показывает
положительный эффект от внедрения ИС.
Помимо рассмотренных показателей, целесообразно также рассчитать
срок окупаемости затрат на внедрение проекта (Т
ок
) в годах по формуле 13:
Т
ок
= К
П
/C , (13)
где К
П
- затраты на создание проекта, равные 136 410 руб. или 0,14 млн.
руб.
Т
ок
= 0,14/0,48 = 0,29.
Т.е., срок окупаемости проекта составит где-то около трех месяцев.
На основании проведенных расчетов, составим таблицу, наглядно
отражающую экономическую эффективность внедрения проекта (таблица 3.11).
0
0,5
1
1,5
2
2,5
3
Базовый
вариант
Проектный
вариант
∆С
2,88
2,4
0,48
Изменение стоимостных затрат
(в рублях)
Источник: https://baza.diplomsite.ru/previewfile/1691