Материал: Березкина, Петров - Организационно-управленческая деятельность юриста

Сегодня все чаще можно встретить два близких по значению термина: «Интеллект бизнеса» « (business intelligence — BI) и «Управление знаниями» (knowledge management
— КМ). Первым термином обычно обозначают средства, дающие конечному пользователю возможности доступа и последующего анализа прикладных структурированных данных, с целью прогнозирования и принятия решений. Впервые идея
BI и само название были предложены аналитиками GartnerGroup в конце 80-х, но особую популярность приобрело лишь в начале XXI века.
Управление знаниями (англ. knowledge management) — это систематические процессы, благодаря которым создаются, сохраняются, распределяются и применяются основные элементы интеллектуального капитала, необходимые для успеха организации;
стратегия, трансформирующая все виды интеллектуальных активов в более высокую производительность, эффективность и новую стоимость68.
К сожалению, в отечественной практике утвердился крайне неудачный перевод термина «knowledge management». Например, Ларри Прусак считает, управлять знаниями невозможно, можно управлять лишь той средой, в которой создаются и используются знания.
Впервые термин «управление знаниями» появился в 1980-х годах, однако предпосылки возникновения данного понятия и в связи с ним целой управленческой концепции можно отнести уже к середине XX века. Именно в это время формируются основные представления о постиндустриальном обществе и новом типе работников —
«работников знаний».
Теория нового общества получает свое развитие в работах Э. Тоффлера, где в качестве символической даты начала новой цивилизации — Третьей Волны, главными ценностями которой являются знания и информация, автор указывает 1956 год. На рубеже
1980—1990-х годов в Швеции, США и Японии практически одновременно зарождаются три разных подхода к концепции «управления знаниями», получившие в дальнейшем соответствующие названия. Скандинавский, или европейский, американский и японский.
В этот период появляются первые монографии и публикации в средствах массовой информации, посвященные данному вопросу, а в 1986 году Карл Вииг69 вводит понятие управления знанием.
Все последующие годы вплоть до сегодняшнего дня можно охарактеризовать как период широкого распространения концепции управления знаниями во всех сферах деятельности, включая науку и образование. На этом этапе происходит непосредственное
68Гапоненко А. Л. Управление знаниями. — 2001.
69Вииг К. Основы управления знаниями. 1986.
171
формирование «технологии управления знаниями» как совокупности определенных методов, приемов и программно-технологических средств, для обеспечения свободной циркуляции знаний и их генерации.
В 2001 году происходит запуск первого российского портала по управлению знаниями и выход книги А. Л. Гапоненко «Управление знаниями».
4.1.1. Особенности знания как объекта управления
В экономике, основанной на знаниях, под термином «знания» понимается не только массив информации, которым обладают конкретные люди, но и часть продукта и услуги. «Знания — это проверенные практикой результаты познания действительности и верное их отражение в мышлении человека» (БСЭ). «Знания — это умение сотрудников К0 решать стоящие перед ними проблемы и задачи». Знание - это осведомленность,
компетентность или понимание, достигнутое в результате опыта или обучения. Знание
— это сумма и набор того, что воспринято, обнаружено или выучено. «Знание — это сложная сеть понятий и многообразных отношений между ними, которая сознательно
(логически) или бессознательно используется нейронной сетью головного мозга при не-
обходимости выработки новых суждений или принятия разнообразных решений» (В.Ф.
Турчин).
Соотношение понятий «данные», «информация», «знания» можно
представить в форме пирамиды (см. рис.4.1). Данные — это не подвергшиеся
обработке числа, не осмысленные сведения, факты, измерения, имеющие отношение к определенному событию. Они являются «сырым материалом» для дальнейшего
осмысления.
Информация — это иерархическая совокупность обработанных, осмысленных данных о тех или иных аспектах реального мира. Информация представляет собой данные в определенном контексте и отвечает на вопросы «кто?», «что?», «где?», «когда?».
172
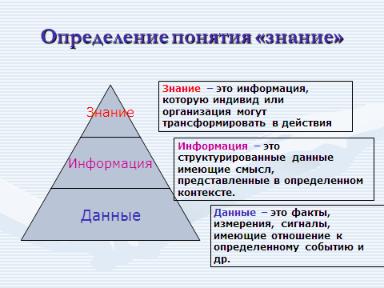
Рис. 1. Соотношение понятий «данные», «информация», «знание».
Знания – это возможность использования информации для достижения определенного результата, и поэтому являются результатом мыслительной деятельности. Следует заметить, что знания включают в себя не только осмысленную контекстную информацию, но и сочетание практического опыта, индивидуальных ценностей, интуиции, обеспечивающих действие для достижения цели или решения практической задачи. Знание – умение на основе информации принимать эффективные решения, делать правильные выводы, находить тенденции, определять алгоритмы и т.д. Необходимые признаки знания, отличающие его от данных ( по Г.Б. Клейнеру), являются:
а) |
обобщенный характер; |
б) |
доказанность (обоснованность); |
в) |
потенциальная полезность; |
г) |
личностный характер (убежденность). |
Информация и знания, составляющие основу интеллектуального капитала,
обладают рядом специфических характеристик в отличие от денежных, природных,
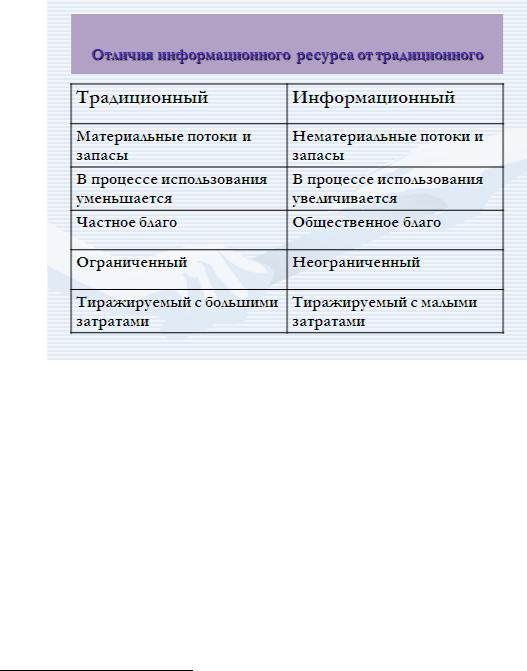
трудовых и технических ресурсов организации (см. рис. 4.2.):
знания существуют вне зависимости от пространства, но чрезвычайно чувствительны к фактору времени;
ценность знаний заключается в их изобилии, в то время как прочие ресурсы оцениваются исходя из понятия редкости;
в структуре себестоимости «материализованного знания» (наукоемких товаров и услуг) преобладает тенденция к накоплению издержек на начальной стадии производства;
между затратами знаний на входе и объемом знаний на выходе нет значимого экономического соответствия.
173
Знания не только представляют собой самостоятельную ценность, но и порождают мультипликативный эффект по отношению к другим факторам производства, воздействуя на уровень эффективности их применения. Таким образом, в современной экономике источником конкурентных преимуществ становится не выгодная рыночная позиция, а
сложные для репликации знания как активы и способ их размещения. Причем в центре внимания здесь находится не создание знаний, а их движение и использование в организации.70
Рис. 4.2. Отличия информационного и традиционных ресурсов
Понимая под информационным ресурсом71 совокупность экономической информации и организационных, нормативных, правовых, технических и программных средств, обеспечивающих возможность сбора, передачи, накопления, хранения и актуализации информации, а также реализованная возможность предоставления ее пользователям в соответствии с конкретными запросами в удобной для них форме, в
заданные сроки и по оговоренной цене, уточним, что он (информационных ресурс) не может существовать в отрыве от связанных с ним потоков по его расходованию и возобновлению.
Выделенные особенности информационного ресурса ставят перед руководством организации новые задачи, связанные с получением, структурированием, хранением и
70Teece D.J. Firm organization, industrial structure and technological innovation. Journal of Economic Behavior and Organization. — — 2001.
71Состав информационных ресурсов определен Законом РФ «Об информации, информатизации и защите информации»: «Информационные ресурсы — это отдельные документы и отдельные массивы документов, документы и массивы документов в информационных системах (библиотеках, архивах, фондах, базах данных и других информационных системах)».
174
использованием информационного ресурса. Управление в полной мере должно использовать объективную и своевременную информацию, собираемую, обрабатываемую,
сохраняемую и распространяемую с помощью современных научных методов и технических средств. Сейчас это - объективная необходимость, обусловленная, в
частности, требованиями рынка адекватно реагировать на возникающие в динамично развивающейся обстановке проблемы. Нужно не только располагать своевременной и точной информацией, но уметь осмысливать ее, делать необходимые выводы и результативно воплощать в управленческих решениях. Отсюда необходимость присутствия информационной составляющей в управлении очевидна, поскольку она является основой всего управленческого процесса. Суть информации составляют только те данные, которые уменьшают неопределенность интересующих руководителя
(управленца) событий.
Все источники данных, позволяющие актуализировать информационный ресурс,
принято делить на плановые, учетные и внеучетные. Кратко рассмотрим их содержание.
К плановым источникам относятся все типы планов, которые разрабатываются в организации (перспективные, текущие, оперативные, хозрасчетные задания и др.), а также нормативные материалы, сметы, ценники, проектные задания и др.
Источники информации учетного характера - это все данные, которые содержат документы бухгалтерского, статистического и оперативного учета, а также все виды отчетности, первичная учетная документация. Ведущая роль в информационном обеспечении анализа принадлежит бухгалтерскому учету и отчетности, где наиболее полно отражаются хозяйственные явления, процессы, их результаты. Своевременный и полный анализ данных, которые имеются в учетных документах (первичных и сводных) и
отчетности, обеспечивает принятие необходимых мер, направленных на улучшение выполнения планов, достижение лучших результатов хозяйствования.
Важную роль играют данные статистического учета, в которых содержится количественная характеристика массовых явлений и процессов. Они используются для углубленного изучения и осмысления взаимосвязей, выявления социальных и экономических закономерностей.
Своеобразную роль мониторинга выполняет оперативный учет и отчетность,
которые способствуют более эффективному по сравнению со статистикой или бухгалтерским учетом обеспечению анализа необходимыми данными и тем самым создают условия для повышения результативности аналитических исследований и принятия управленческих решений. Использованию оперативного учета во многом способствует использование современных компьютерных технологий.
175