Материал: Б.Х.АЛИЕВ, Р.Г.СОМОЕВ, З.К.ДЖАФАРОВА - Основы налогового администрирования
- Сведений НО, указанных в пп. 5, 6 приложения № 1 к настоящему порядку.
3.3.7.Направляет полученные от ИФНС Сведения НО, указанные в п.5 приложения № 1 к настоящему порядку, по защищенным каналам связи в соответствующие УФНС.
3.3.8.Направляет полученные от ИФНС Сведения НО ФБ3, указанные в п.6 приложения № 1 к настоящему порядку, по защищенным каналам связи в УФНС по субъектам Российской Федерации в порядке, установленном письмом ФНС России от 17.11.2011 № ЗН-4- 1/19224@.
ИФНС:
3.3.9.Осуществляет формирование в Подсистеме «РСБ» и подсистеме «Урегулирование задолженности» АИС «Налог-3» Сведений НО ФБ2 и в ПК СЭОД Сведений НО ФБ3. Сведения НО, указанные в п.5 приложения № 1 к настоящему порядку, формируются с использованием текстового редактора.
3.3.10.Сведения НО ФБ3, указанные в п. 6 приложения № 1 к настоящему порядку, формируются в ПК СЭОД и направляются по защищенным каналам связи в УФНС в порядке, установленном письмом ФНС России от 17.11.2011 № ЗН-4-1/19224@.
3.3.11.Ежедневно не позднее 10:00 направляет в УФНС по за-
щищенным каналам связи Сведения НО ФБ2, указанные в п. 5 приложения № 1 к настоящему порядку, и Сведения НО ФБ3, за исключением указанных в п. 6 приложения № 1 к настоящему порядку». (39).
Приложение № 1
Перечень сведений, формируемых налоговыми органами для отправки в
УФК
1.Заявка на возврат.
2.Запрос на аннулирование заявки на возврат.
3.Уведомление об уточнении вида и принадлежности платежа, решениях о зачете излишне уплаченных (взысканных) сумм налогов
исборов, пеней, штрафов.
4.Уведомление о межрегиональном зачете излишне уплаченных (взысканных) сумм налогов и сборов, пеней, штрафов.
191
5.Письма с реквизитами налоговых органов (ИНН, КПП, сокращенное наименование), формируемые при направлении на исполнение в УФК другого субъекта Российской Федерации заявок на возврат, уведомлений об уточнении или зачете.
6.VDR - архивный файл, содержащий в виде скан-образов письменное обращение ИФНС в УФК и заявление налогоплательщика о возврате денежных средств, ошибочно перечисленных налогоплательщиком на счет УФК другого субъекта Российской Федерации
иучтенных органами Федерального казначейства по коду бюджетной классификации 10011701010016000180 «Невыясненные поступления, зачисляемые в Федеральный бюджет». (39).
Приложение № 2
Перечень сведений, поступающих от УФК
1.(ZF) Запрос на выяснение принадлежности платежа с приложением первичных расчетных документов.
2.(XR) Выписка из Сводного реестра поступлений и выбытий.
3.(VT) Выписка из лицевого счета администратора доходов бюджета.
4.(PA) Приложение к выписке из лицевого счета администратора доходов бюджета.
5.(WR) Справка о перечислении поступлений в бюджеты.
6.(SF) Справка органа ФК, прилагаемая к выписке из лицевого счета АДБ (администратора доходов бюджета) и АИФБД (администратора источников финансирования дефицита бюджета).
7.(WX) Уведомление о поступлениях в иностранной валюте с приложением копий платежных поручений.
8.(BD) Информация из расчетных документов, прилагаемых к выписке из лицевого счета АДБ.
9.(PT) Протокол с информацией об отказе и причинах отказа в исполнении принятых заявок на возврат, заявок на аннулирование, уведомлений об уточнении, зачете, межрегиональном зачете.
10.(LT) Отчет о состоянии лицевого счета АДБ.
11.(XML) Файлы с распоряжениями физических лиц, прилагаемых к расчетному документу «Платежное поручение на общую сумму с реестром». (39).
192
Приложение № 3
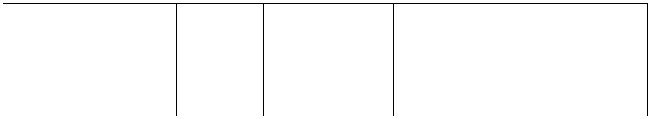
Форма информации о назначенных координаторах взаимодействия и ответственных
лицах (39)
№ Наименование ФИО, |
Сфера ответст- |
Контактный |
Адрес в СЭД |
ИФНС (УФНС) должность |
венности |
телефон |
ФНС России |
|
|
(IP и город- |
|
|
|
ской) |
|
Таким образом, налоговые органы получают от органов Федерального казначейства информацию о зачисленных в бюджет платежах в целом и разрезе бюджетов, в разрезе налогов и налогоплательщиков. Возврат и зачет излишне перечисленных и излишне взысканных сумм налогов и погашение недоимок осуществляется налоговыми органами также через казначейство. Поэтому тесное взаимодействие этих структур имеет огромное значение для четкого исполнения бюджетов всех уровней бюджетной системы РФ.
Органы налоговой службы, Федерального казначейства и финансовые органы проводят совместно и индивидуально по согласованному графику проверки соблюдения платежной дисциплины банковскими учреждениями и другие проверки, по мобилизации средств в бюджетную систему РФ, а также проверки правильности возмещения из соответствующих бюджетов уплаченных сумм налогов.
По материалам проверок органы Федерального казначейства направляют предписания в налоговые органы на взыскание с хозяйствующих субъектов в бесспорном порядке средств выделенных из федерального бюджета, используемых не по целевому назначению и штрафов за такие правонарушения.
В соответствии с законодательством РФ собственниками информации о налогоплательщиках являются сами налогоплательщики. Налоговые органы являются владельцами этой информации. Ответственность за защиту конфиденциальной информации несут руководители подразделений налоговых органов. Предоставление конфиденциальной информации правоохранительным органам осуществляются на основании их мотивированных письменных запросов, оформленных на официальных бланках за подписью уполномоченного должностного лица.
193
Арбитражным судам и судам общей юрисдикции, органам прокуратуры, ФСБ России конфиденциальная информация предоставляется в случаях, предусмотренных законодательством об их деятельности с учетом требований законодательства РФ по защите информации.
Судебному приставу – исполнителю налоговые органы в трехдневный срок со дня получения мотивированного письменного запроса представляют сведения о должнике, необходимые для принудительного исполнения решения суда. При этом представляется следующая информация:
-об ИНН;
-о номерах расчетных, текущих и иных счетов;
-о наименовании и местонахождении банков и иных кредитных учреждений, где открыты счета;
-о финансово-хозяйственной деятельности по установленным формам отчетности.
Письменный запрос должен быть заверен печатью соответствующего подразделения судебных приставов с указанием номера и даты постановления о возбуждении исполнительного производства, наименования должника – юридического лица и юридического адреса (ФИО должника – физического лица и его места проживания).
Счетной палате РФ, согласно Федеральному закону «О счетной палате» №41-ФЗ, предоставляется информация о результатах проводимых ревизий и проверок, а также иная информация, необходимая для обеспечения ее деятельности.
По парламентскому запросу должностное лицо налогового органа дает ответ в устной форме на заседании соответствующей палаты Федерального собрания РФ или в письменной форме не позднее 15 дней со дня получения парламентского запроса. По запросу члена Совета Федерации или депутата Государственной Думы Федерального Собрания РФ ответ дается не позднее 30 дней со дня получения запроса.
Выемка документов в налоговых органах из дел налогоплательщиков в ходе следствия и дознания по уголовному делу должно производиться на основании мотивированного постановления следователя и с составлением протокола. Копия протокола должна вручаться должностному лицу налогового органа, у которого была произведена выемка документов.
194
4.6. Взаимодействие налоговых органов с органами власти субъектов РФ и органами местного самоуправления
В Бюджетном послании Федеральному собранию РФ на 2013 год Президентом РФ впервые отмечалось, что руководители регионов и муниципалитетов должны владеть информацией о зачислении на соответствующих территориях доходов в региональные и местные
бюджеты, чтобы оценить эффективность |
принимаемых мер |
|||
по расширению доходной базы. Поэтому важной задачей |
является |
|||
налаживание |
взаимодействия |
между |
налоговой |
службой |
изаинтересованными органами исполнительной власти субъектов РФ
иорганами местного самоуправления.
Обязанность налоговых органов представлять информацию финансовым органам субъектов РФ и муниципальных образований определена федеральными законами, нормативными актами Правительства РФ и Минфина России. Согласно федеральному законодательству (законы от 6 октября 1999 г. № 184-ФЗ «Об общих принципах организации законодательных (представительных) и исполнительных органов государственной власти субъектов РФ» и от 6 октября 2003 г. № 131-ФЗ «Об общих принципах организации местного самоуправления в Российской Федерации») взаимодействие осуществляется в порядке, установленном Правительством РФ. (24).
Правила взаимодействия
Правительством РФ (постановление от 12 августа 2004 г. № 410 в ред. постановления от 10 октября 2007 г. № 663) утверждены Правила взаимодействия, в соответствии с которыми начиная с 2005 года территориальные налоговые органы представляют информацию в финансовые органы субъектов РФ, а с 1 января 2006 года — в муниципальные образования, которых в настоящее время насчитывается более 23 тыс. Причем передаче подлежит значительный объем информации.
С лицевых счетов всех налогоплательщиков, осуществляющих
деятельность |
и уплачивающих |
налоги, сборы и страховые взносы |
на территории |
субъекта РФ, |
включая крупнейших, состоящих |
на учете в межрегиональных инспекциях по крупнейшим налогопла-
тельщикам, |
передаются данные в виде информационного массива |
|||
о начисленных и уплаченных |
суммах налогов, сборов |
и страховых |
||
взносов, |
задолженности |
(недоимка, |
пени, |
штрафы) |
и предоставленных отсрочках, рассрочках, реструктуризации.
195