Материал: Б.Х.АЛИЕВ, Р.Г.СОМОЕВ, З.К.ДЖАФАРОВА - Основы налогового администрирования
лайн-касс, в основе которого лежит передача в режиме реального времени информации о расчетах в электронном виде в адрес налоговых органов. Также, в активной стадии реализации находятся 2 перспективных проекта – это мобильное приложение для легализации самозанятых граждан и новый бездекларационный налоговый режим УСН-онлайн, методика которого в дальнейшем будет распространена на существующие режимы налогообложения.
При этом администрирование указанных проектов действующими методами камерального и выездного налогового контроля затруднительно. Вместе с тем сегодня существуют формы и методы контроля, проводимого налоговыми органами, которые при этом не входят в систему налогового контроля – это оперативный контроль, который позволяет получать и анализировать сведения о транзакциях налогоплательщика.
Миграция оперативного контроля в систему налогового контроля позволит как концептуально ответить на поставленные задачи администрирования новых тенденций в бизнес-моделях, так и послужить базисом для новых бесконтактных способов контроля и самостоятельного формирования налоговыми органами налоговых обязательств налогоплательщиков.
При этом интеграция налогового и оперативного контроля не несет практических рисков, не устанавливает новые обременения для бизнеса. (47).
8.3. Контроль за соблюдением законодательства о применении ККТ в денежных расчетах с населением и расчетов с использованием платежных карт
Согласно закону РФ от 22 мая 2003 года № 54-ФЗ «О применении контрольно-кассовой техники при осуществлении наличных денежных расчетов и расчетов с использованием платежных карт» такие расчеты на территории РФ производятся всеми организациями и индивидуальными предпринимателями с обязательным применением ККТ.
В целях осуществления контроля за применением ККТ в денежных расчетах и расчетах с использованием платежных карт на нало-
371
говые органы возложенные определенные задачи и функции, о чем было сказано в предыдущем вопросе.
С 15 июля 2016 года вступил в силу Федеральный закон № 290 - ФЗ «О внесении изменений в ФЗ «О применении контрольнокассовой техники при осуществлении наличных денежных расчетов и (или) расчетов с использованием платежных карт» и отдельные законодательные акты Российской Федерации».
Закон предусматривает следующие основные положения:
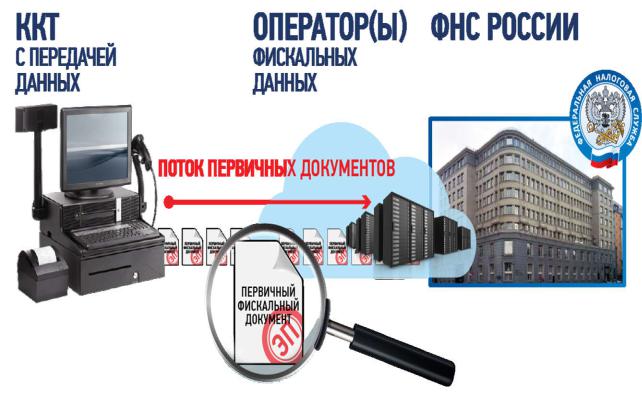
1.Передача информации о расчетах через операторов фискальных данных в ФНС России (рис. 12).
2.Возможность осуществления всех регистрационных действий
сККТ и иного юридически значимого документооборота по вопросам применения ККТ через личный кабинет на сайте ФНС России.
3.Изготовление кассовых чеков и бланков строгой отчетности исключительно кассовыми аппаратами с возможностью их направления в электронной форме на абонентский номер или электронную почту покупателя. Бланк строгой отчетности приравнен к кассовому чеку.
4.Применение кассовых аппаратов при оказании услуг, а также плательщиками единого налога на вмененный доход и патента.
5.Применение фискального накопителя (аналог электронной контрольной ленты защищенной) с возможностью его самостоятельной замены 1 раз в 3 года плательщиками ЕНВД и патента, а также сферы услуг. Предельные сроки применения фискального накопителя законом не ограничены.
6.Техническое обслуживание не обязательно для регистрации кассового аппарата в ФНС России.
7.Экспертиза произведенных кассовых аппаратов и технических средств операторов фискальных данных.
8.Поэкземплярный учет ФНС России произведенных кассовых аппаратов и фискальных накопителей в форме реестров.
9.Возможность применения ККТ в автономном режиме при определенных условиях.
10.Новые формы контрольных мероприятий, возможность запроса в банках информации по счетам в ходе оперативных проверок.
11.Плавный и поэтапный переход к новому порядку применения ККТ. Так, с 15 июля 2016 года была предусмотрена возможность добровольного перехода на новый порядок, с 1 февраля 2017 года регистрация ККТ осуществляется только по новому порядку, а с 1 июля
372
2017 года старый порядок прекратил свое действие. При этом органи- зации-налогоплательщики ЕНВД, занятые в сфере торговли и общепита, а также индивидуальные предприниматели, применяющие ЕНВД и ПСН, осуществляющие деятельность по розничной торговле и общепиту, которые имеют наемных работников, применяют ККТ с 1 июля 2018 года.
Рисунок 12 – Схема передача информации о расчетах через операторов фискальных данных в ФНС России
Вместе с тем у налогоплательщиков, оказывающих услуги (за исключением услуг общепита при наличии наемных работников), а также индивидуальных предпринимателей, применяющих патент и ЕНВД (за исключением, осуществляющих розничную торговлю и оказание услуг общепита, и имеющих наемных работников), то есть для малого бизнеса, который не был обязан применять ККТ, новый порядок стал обязательным с 1 июля 2019 года.
Основные положения новой системы – это:
-передача информации о расчетах в электронном виде в адрес налоговых органов через оператора фискальных данных;
-электронная регистрация ККТ без посещения налогового органа
ибез физического предоставления ККТ;
373
-построение системы гарантированного выявления нарушений на основе автоматизированного анализа информации о расчетах, выявления зон риска совершения правонарушений и проведения точечных результативных проверок;
-вовлечение покупателей в гражданский контроль.
Новая схема обмена информацией о расчетах
В информационном обмене участвуют три элемента: пользователь ККТ, непосредственно применяющий ККТ (с встроенным фискальным накопителем), оператор фискальных данных и ФНС. Пользователь ККТ обязан передать данные чека ККТ с фискальным признаком оператору фискальных данных. Фискальный признак — это информация, предназначенная для проверки фискальных данных, которая формируется фискальным накопителем (для удобства восприятия — аналог электронной цифровой подписи).
Оператор фискальных данных (здесь можно провести аналогию
соператором электронного документооборота), по определению, данному в Федеральном законе № 54-ФЗ, — юридическое лицо, созданное в соответствии с законодательством РФ, имеющее место нахождения в РФ, получившее разрешение на обработку фискальных данных, осуществляющее хранение и обработку этих фискальных данных на территории РФ с использованием технических средств, принадлежащих ему на праве собственности. Оператор фискальных данных принимает отдельные чеки от ККТ, осуществляет их проверку, направляет подтверждение об их получении обратно на ККТ и с установленной периодичностью передает аккумулированные данные в ФНС России. (17).
Покупатель, осуществляя расчет с продавцом, получает кассовый чек. Если оплата произведена платежной картой через интернетсайт, предусматривается отказ от обязательной выдачи чека на бумажном носителе: чек будет направлен покупателю в электронном виде. В остальных случаях чек будет печататься или направляться покупателю в электронном виде по его требованию.
Информация о чеках хранится как у налоговых органов, так и в фискальном накопителе кассового аппарата. Покупатель сможет найти свой чек с помощью соответствующего сервиса на официальном сайте ФНС России или воспользовавшись бесплатным мобильным приложением. Важно, что новая технология дает гражданину дополнительную защиту своих прав как потребителя за счет возможности не только получить электронный чек, но и самостоятельно быстро и
374
удобно проверить легальность кассового чека через соответствующее мобильное приложение и в случае возникновения вопросов тут же направить жалобу в ФНС России.
В приложении есть функционал по формированию и считыванию QR-кодов. Это двухмерные цифровые коды, которые распознаются простыми техническими средствами практически любого мобильного устройства с соответствующим программным обеспечением. В QR-коде, например, могут содержаться данные о номере телефона или адресе электронной почты. Если QR-код печатается на чеке ККТ, то в него «помещается» основная информация о расчетах (кто осуществил расчет, его сумма и дата, сведения о фискальном признаке, которым подписан чек). Такое решение позволяет сделать процедуру проверки чека простой и быстрой.
Поскольку у покупателя появляется возможность получать чек в электронном виде, в приложении предусмотрена функция перевода e- mail или номера мобильного телефона покупателя в QR-код. Так, покупатель может показать на экране мобильного телефона (страничка «Моя визитная карточка» приложения) открытый QR-код, который кассир считает сканером. В результате продавец автоматически получает сведения о том, на какой адрес отправить покупателю чек в электронном виде. То есть на кассе не потребуется диктовать свой e- mail, он будет считан с экрана мобильного телефона и сразу же поступит в ККТ для передачи чека в электронном виде покупателю.
С 2016 г. предприниматели уже смогли воспользоваться преимуществами нового порядка применения кассовых аппаратов. При этом владелец кассы получает инструмент, с помощью которого он сможет в режиме реального времени следить за своими оборотами, показателями, и лучше контролировать свой бизнес. Оперативное получение информации о расчетах обеспечивает прозрачность расчетов, что формирует соответствующую среду доверия, которая позволит практически отказаться от проверок с выходом на место установки контрольно-кассовой техники.
Важно, что предприниматель сможет не выходя из дома или офиса через официальный сайт ФНС России зарегистрировать кассу – все делается в режиме онлайн через интернет, без физического предоставления кассы налоговому инспектору. Это значительная экономия трудозатрат и времени. Примечательно, что в составе кассового аппарата можно будет использовать современные электронные устройства – мобильные телефоны и планшеты. (103).
375