Дипломная работа: Бухгалтерский учет и анализ оплаты труда в организации (на примере ОАО "Авиагрегат")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
55
В том числе
задолженность перед
персоналом по оплате
труда
1411
1027
987
Как следует из данных таблицы, величина задолженности перед
персоналом по оплате труда в ОАО "Авиагрегат", возрастает – ее рост
составил 424 тыс. руб. или 43%. Данная динамика обусловлена увеличением
размера трудовых выплат сотрудникам предприятия.
Доля задолженности перед персоналом по оплате труда в общей
величине кредиторской задолженности ОАО "Авиаагрегат" на конец 2019
года составляет 4%, при этом отмечается ее рост в сравнении с 2017 годом на
0,5 процентных пункта.
В пояснении к бухгалтерскому балансу в разделе «Расходы по
обычным видам деятельности» подлежит раскрытию информация о расходах
организации, сгруппированных по элементам: материальные затраты,
затраты на оплату труда, отчисления на социальные нужды, амортизация,
прочие затраты. По элементу «Затраты на оплату труда» отражается учтенная
задолженность по оплате труда за выполненные работы, оказанные услуги.
Сумма затрат по элементу «Затраты на оплату труда» в ОАО
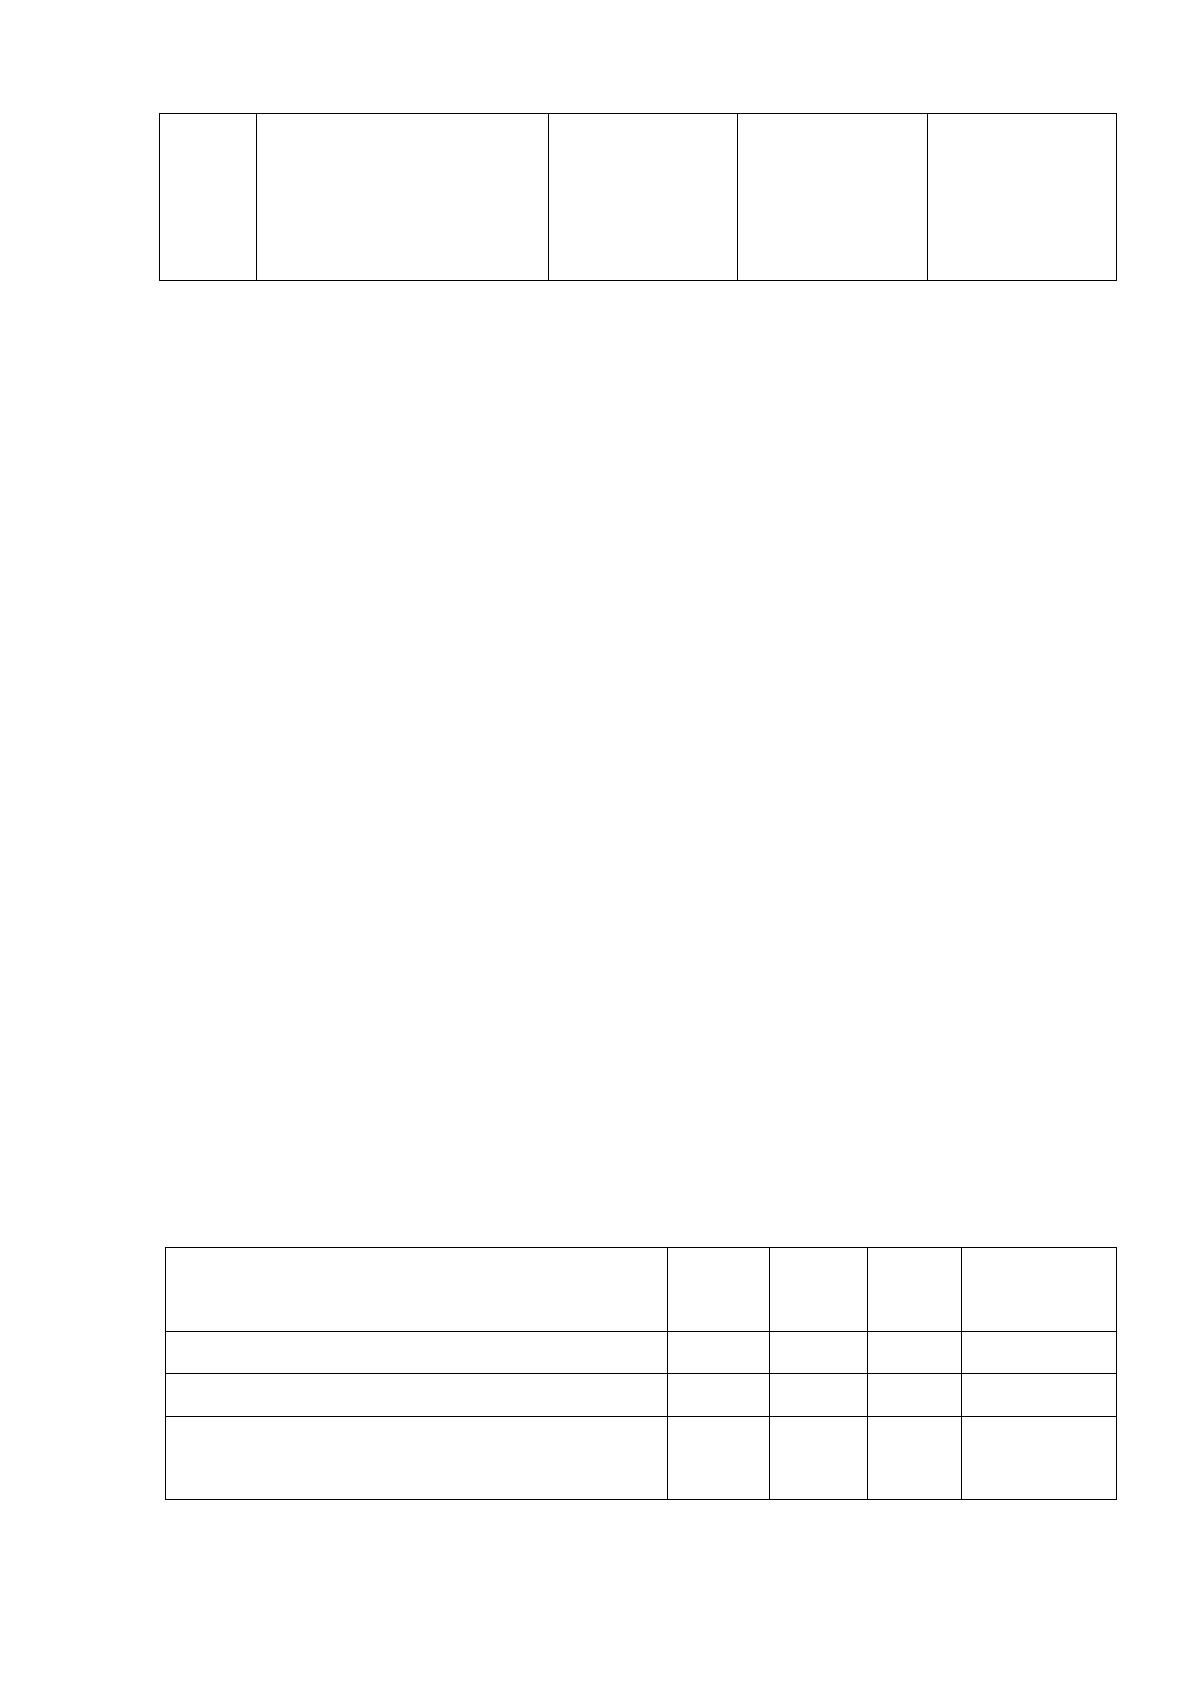
"Авиаагрегат" по состоянию на отчетную дату представлена в таблице 15
Таблица 15
Сумма затрат по элементу «Затраты на оплату труда» в ОАО
"Авиаагрегат" по состоянию на отчетную дату
Элемент затрат
2017 г.
2018 г.
2019 г.
Темп
роста,%
Затраты на оплату труда, всего, тыс. руб.
10554
12630
14154
134,1
Общая величина затрат, тыс. руб.
14638
16640
18334
125,2
Затраты на оплату труда в% к общей величине
затрат
72,1
75,9
77,2
х
56
Как следует из данных таблицы, величина затрат на оплату труда на
предприятии за анализируемый период возросла на 34,1% или 3029 тыс. руб.,
что обусловлена увеличением размера выплат сотрудникам предприятия,
связанных с выполнением трудовых функций.
Доля затрат на оплату труда в общей величине затрат на производство
и реализацию продукции, работ, услуг возросла на 5,1 процентных пункта.
Это обусловлено ростом затрат на оплату труда более быстрыми темпами в
сравнении с увеличение размера себестоимости (134,1% против 125,2%).
Кроме того, в пояснительной записке к бухгалтерской отчетности
раскрывается информация о наличии просроченной задолженности по
заработной плате и суммах вознаграждений, выплачиваемых членам совета
директоров и членам исполнительного органа.
В ОАО "Авиаагрегат" за анализируемый период просроченная
задолженность по заработной плате и суммах вознаграждений,
выплачиваемых членам совета директоров и членам исполнительного органа
отсутствует.
Таким образом, отражение расчетов с персоналом по оплате труда в
бухгалтерской отчетности ОАО "Авиаагрегат" соответствует требованиям
действующего законодательства и обеспечивает управляющую систему и
всех других заинтересованных пользователей необходимой информацией о
величине начисленной и выплаченной заработной платы сотрудникам
предприятия.
С заработной платы сотрудников в ОАО Авиаагрегат" удерживается
налог на доходы физических лиц.
Налогообложение доходов сотрудников осуществляется по ставке 13%.
При этом сумма налога исчисляется как произведение налогооблагаемой
базы за минусом налоговых вычетов и ставки налога.
В соответствии с положениями ст.217 НК РФ к доходам, не
подлежащим налогообложению относят:
1. Все виды компенсационных выплат (в пределах норм,
57
установленных в соответствии с законодательством РФ).
2. Алименты, получаемые налогоплательщиками.
3. Суммы единовременной материальной помощи, оказываемой в связи
со смертью своего работника (в этом случае материальная помощь
оказывается членам его семьи); члена семьи своего работника (в этом случае
материальная помощь оказывается работнику).
4. Суммы единовременной материальной помощи, оказываемой своим
работникам при рождении ребенка, но не более 50 тысяч рублей на каждого
ребенка.
5. Суммы полной или частичной компенсации (оплаты) стоимости
путевок в санаторно-курортные и оздоровительные учреждения,
выплачиваемой работодателями.
6. Стипендии.
7. Доходы, не превышающие 4000 рублей, полученные по каждому из
следующих оснований за налоговый период:
- подарки;
- суммы материальной помощи, оказываемой своим работникам, а
также бывшим своим работникам, уволившимся в связи с выходом на
пенсию по инвалидности или по возрасту;
- возмещение (оплата) своим работникам, их супругам, родителям и
детям, бывшим своим работникам (пенсионерам по возрасту), а также
инвалидам стоимости приобретенных ими (для них) медикаментов,
назначенных им лечащим врачом.
При определении налоговой базы по доходам, облагаемым по ставке
13%, работникам предприятия предоставляются стандартные налоговые
вычеты в размере. Налоговый вычет предоставляется по заявлению
работника.
Также сотрудники ОАО "Авиаагрегат" имеют право на имущественные
налоговые вычеты, связанные с приобретением объектов недвижимости. Эти
вычеты могут предоставляться сотрудникам в отношении доходов,
58
облагаемых по ставке 13%, в следующих размерах:
- в сумме, фактически израсходованной на строительство на
территории РФ жилого дома или квартиры;
- в сумме, фактически израсходованной на приобретение на
территории РФ жилого дома или квартиры;
- в сумме, направленной на погашение процентов по ипотечному
кредиту, полученному налогоплательщиком в банке РФ и фактически
израсходованному на строительство или приобретение указанных объектов.
Для получения имущественного налогового вычета до завершения
текущего налогового периода, сотрудник ОАО "Авиаагрегат" должен:
- получить в налоговом органе документ, имеющий форму
уведомления, подтверждающий его право на получение вычета;
- обратиться в бухгалтерию с заявлением о предоставлении ему
имущественного налогового вычета.
Налоговый орган устанавливает и подтверждает правомерность и
размер имущественного налогового вычета, предприятие предоставляет этот
вычет в уже определенном и утвержденном размере.
С 1 января 2014 года налоговые агенты для целей исчисления и уплаты
НДФЛ согласно обновленной редакции п.1 ст.230 НК РФ обязаны вести
регистры налогового учета, которые вводятся вместо налоговых карточек
формы №1-НДФЛ.
Удержания НДФЛ из заработной платы работников предприятия в
учете отражаются по дебету счета 70 «Расчеты с персоналом по оплате
труда». Бухгалтерские записи по учету удержаний НДФЛ из оплаты труда
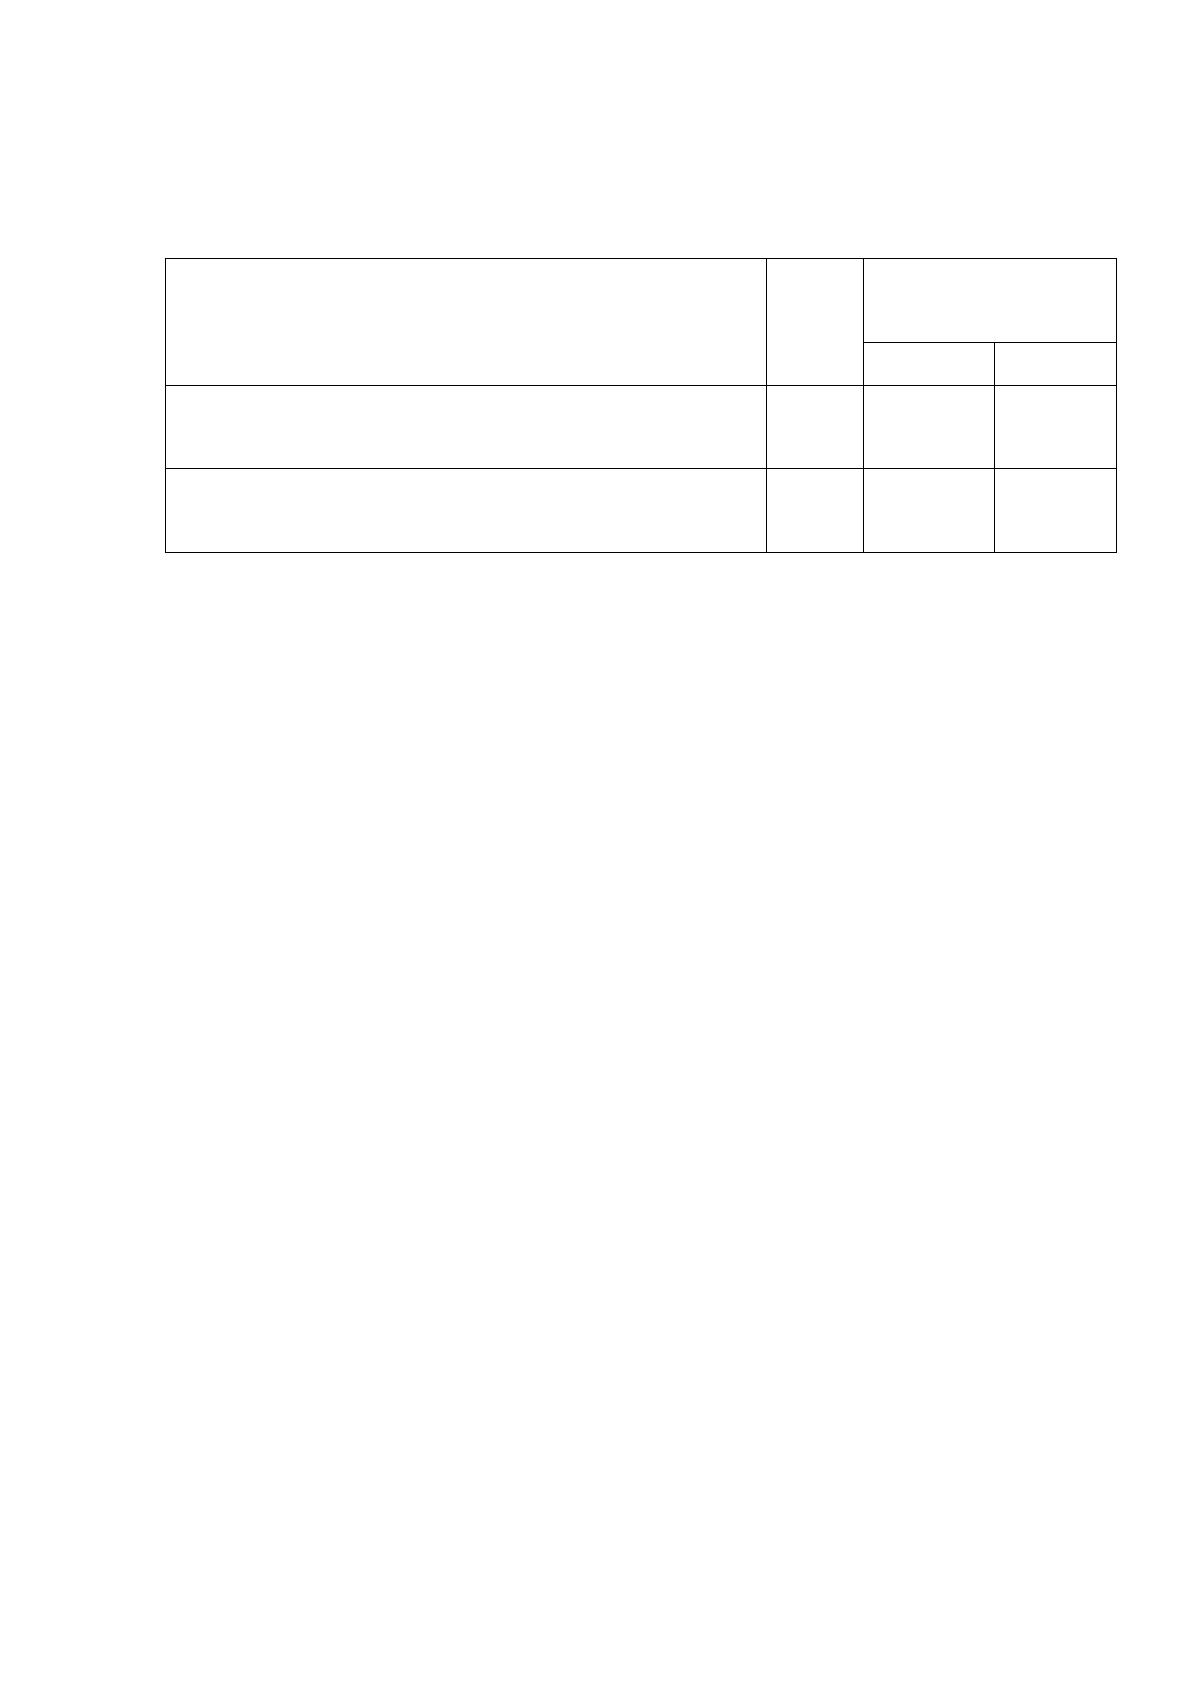
работников в ОАО "Авиаагрегат" представлены в таблице 16.
Перечисление удержанных с доходов сотрудников ОАО «Авиаагрегат»
сумм налога осуществляется не позднее дня фактического получения в банке
наличных денежных средств на выплату дохода. Перечисление сумма налога
оформляется платежным поручением.
59
Таблица 16
Бухгалтерские записи по учету удержаний из оплаты труда
работников ОАО "Авиаагрегат"
Содержание хозяйственной операции
Сумма,
руб.
Корреспонденция
счетов
Дебет
Кредит
Удержан НДФЛ с оплаты труда работников складской
службы
4747
70
68-4
Перечислен НДФЛ с оплаты труда работников
складской службы
4747
68-4
51
Фонд оплаты труда является базой для начисления страховых взносов
на пенсионное обеспечение и социальное страхование.
Тарифы страховых взносов установлены п.2 ст.12 Федерального закона
от 24.07.2009 г. №212-ФЗ «О страховых взносах в Пенсионный фонд
Российской Федерации, Фонд социального страхования Российской
Федерации, Федеральный фонд обязательного медицинского страхования» (с
изм. и доп. от 31 декабря 2016 г.) отдельно по каждому внебюджетному
фонду в следующих размерах:
- в ПФР - 22%;
- ФСС России - 2,9%;
- ФФОМС - 5,1%.
В течение года взносы начисляются ежемесячно, нарастающим итогом.
Для учета отчислений на социальные нужды и расчетов с органами
социального страхования и обеспечения на предприятии используют счет 69
«Расчеты по социальному страхованию и обеспечению»
Бухгалтерские записи по учету отчислений на социальные нужды и
расчетов с органами социального страхования и обеспечения в ОАО
"Авиаагрегат" представлены в таблице 17.
Источник: https://baza.diplomsite.ru/previewfile/6015