Дипломная работа: Бухгалтерский учет и анализ оплаты труда в организации (на примере ОАО "Авиагрегат")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
50
Эти ставки применяются для работников, совокупный доход которых
нарастающим итогом с начала года не превысил 876000 рублей. Если
совокупный доход превысил предельную величину, то взносы перечисляются
только в ПФР по ставке 10%.
С 01.01.2018 года страховые взносы взяты под контроль ИФНС, т.е.
теперь все взносы перечисляются на счета налоговой службы.
Страховые взносы в Фонд социального страхования на страхование от
несчастных случаев на производстве и профессиональных заболеваний
начисляются по ставке 0,2%. Ставка взносов устанавливается каждому
предприятию индивидуально (0,2-8,5%) Территориальным управлением ФСС
на один календарный год.
Страховые взносы и взносы в ФСС на страхование от несчастных
случаев на производстве начисляются ежемесячно и перечисляются
работодателем ежемесячно не позднее 15 числа месяца, следующего за
месяцем начисления заработной платы.
Эти взносы учитываются на активно-пассивном счете 69 «Расчеты по
социальному страхованию и обеспечению». Для каждого вида взносов на
сч.69 открывается отдельный субсчет.
Кредитовое сальдо по счету 69 показывает задолженность предприятия
внебюджетным фондам по начисленным страховым взносам. Дебетовое
сальдо по счету показывает задолженность внебюджетных фондов
предприятию по излишне уплаченным страховым взносам.
За счет средств фонда социального страхования работодатель может
выплачивать работнику следующие виды пособий:
- пособие по временной нетрудоспособности;
- пособие по беременности и родам;
- единовременное пособие, женщинам, вставшим на учет в ранние
сроки беременности;
- единовременное пособие при рождении ребенка;
- ежемесячное пособие по уходу за ребенком до достижения им
51
возраста 1,5 лет;
- социальное пособие на погребение.
Наиболее распространенным видом выплат является пособие по
временной нетрудоспособности. Оно начисляется работнику в случае:
- его болезни или болезни членов его семьи;
- ухода в отпуск по беременности и родам.
Основанием для начисления пособия является листок временной
нетрудоспособности, выданный медицинским учреждением. Размер пособия
зависит от заработной платы сотрудника за предыдущие два календарных
года и страхового стажа работника, который исчисляется по его трудовой
книжке.
Начисленные суммы оплаты труда сотрудникам ОАО "Авиаагрегат" в
соответствии с рабочим планом счетов отражаются по кредиту счета 70
«Расчеты с персоналом по оплате труда» в корреспонденции с
соответствующими счетами учета затрат.
Отражение в учете отпускных выплат в осуществляют в зависимости
от месяца, за который они начисляются.
В случае начисления отпускных выплат работнику за текущий месяц,
их сумму учитывают в составе расходов по обычным видам деятельности.
Если отпускные начисляют за еще не наступивший месяц, то их сумма
учитывают в составе расходов будущих периодов. При наступлении того
месяца, за который начислены отпускные, их сумма включается в состав
расходов по обычным видам деятельности.
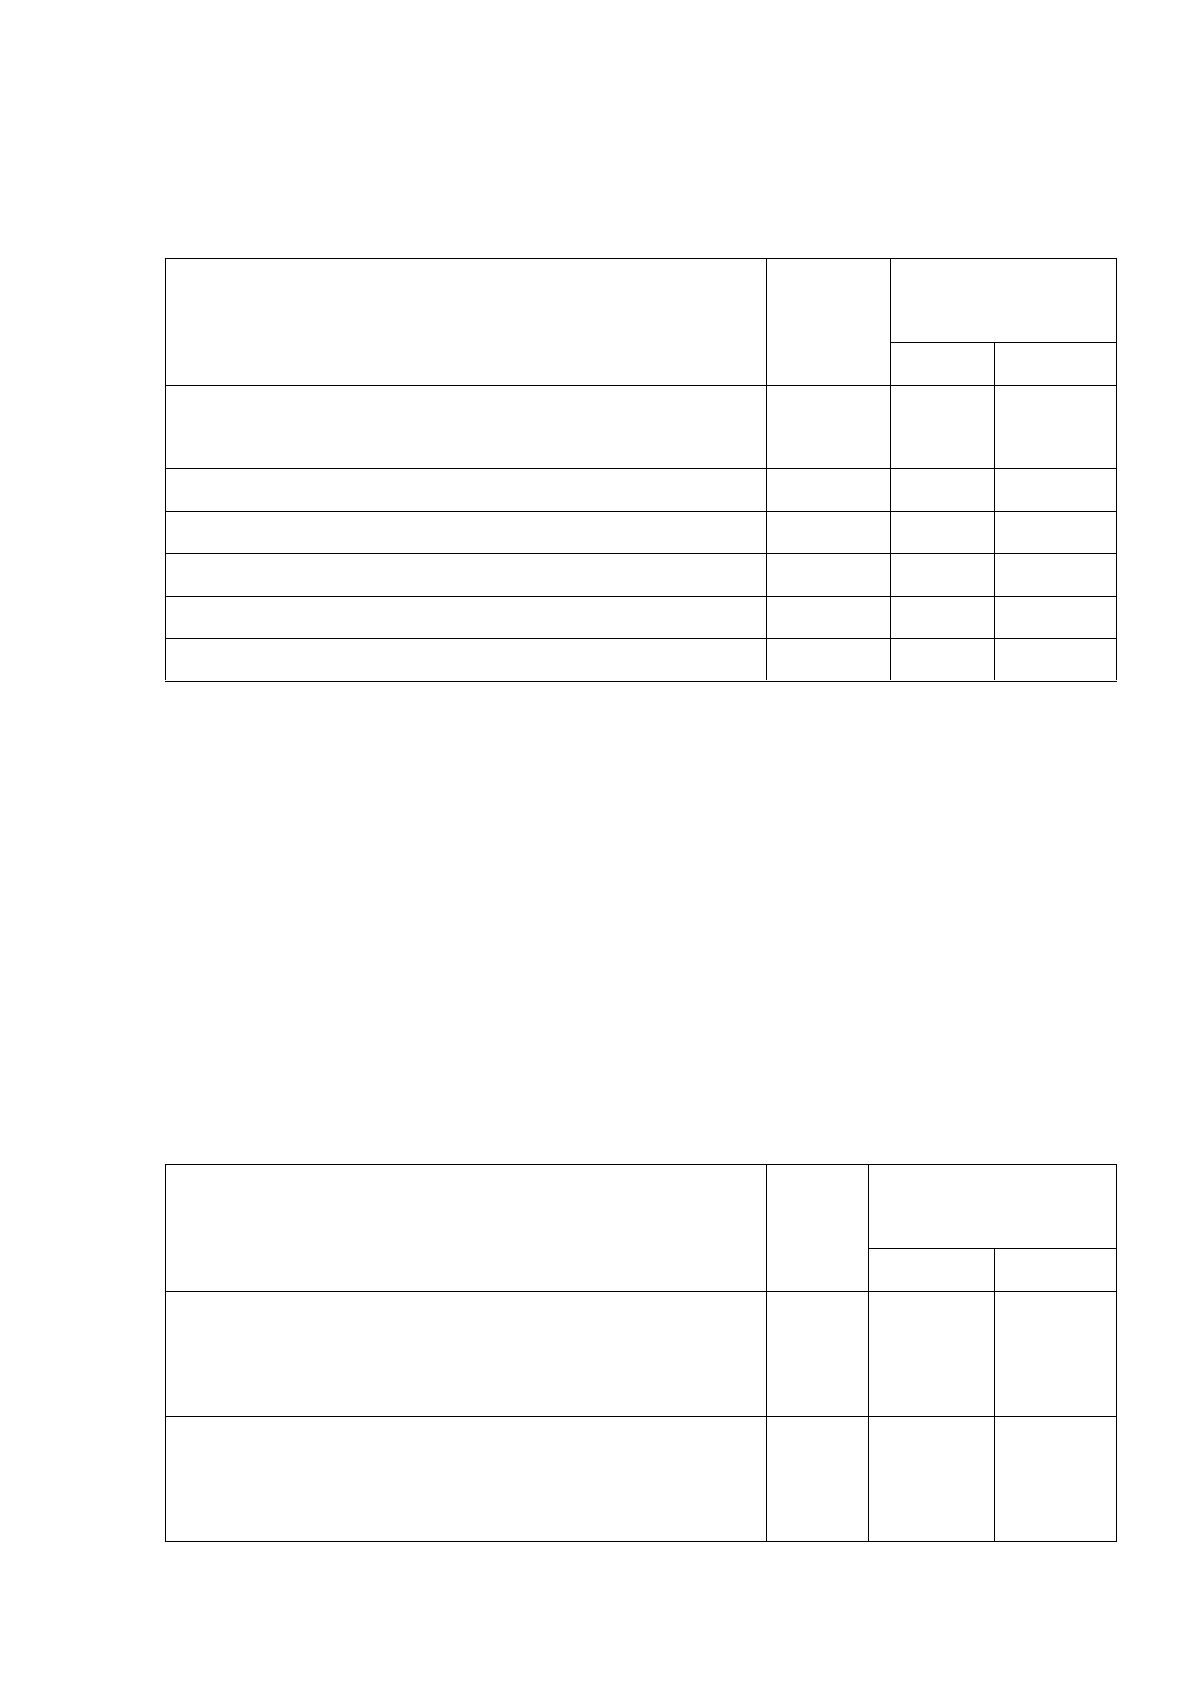
Бухгалтерские записи по начислению заработной платы в ОАО
"Авиаагрегат" представлены в таблице 10
52
Таблица 10
Бухгалтерские записи по учету начисления заработной платы в
ОАО "Авиаагрегат"
Содержание хозяйственной операции
Сумма,
руб.
Корреспонденция
счетов
Дебет
Кредит
Начисление оплаты труда оператору лакокрасочной
камеры
34571
20
70
Начисление оплаты труда кладовщику
21551
23
70
Начислена заработная плата менеджеру по рекламе
20700
26
70
Начислена заработная плата менеджеру по сбыту
27300
26
70
Начислена премиальная выплата менеджеру по сбыту
2730
26
70
Начислены отпускные водителю
18055,52
26
70
Пособие по временной нетрудоспособности выплачивается за первые
два дня временной нетрудоспособности за счет средств работодателя, а за
остальной период, начиная с 3-го дня временной нетрудоспособности, - за
счет средств фонда социального страхования РФ.
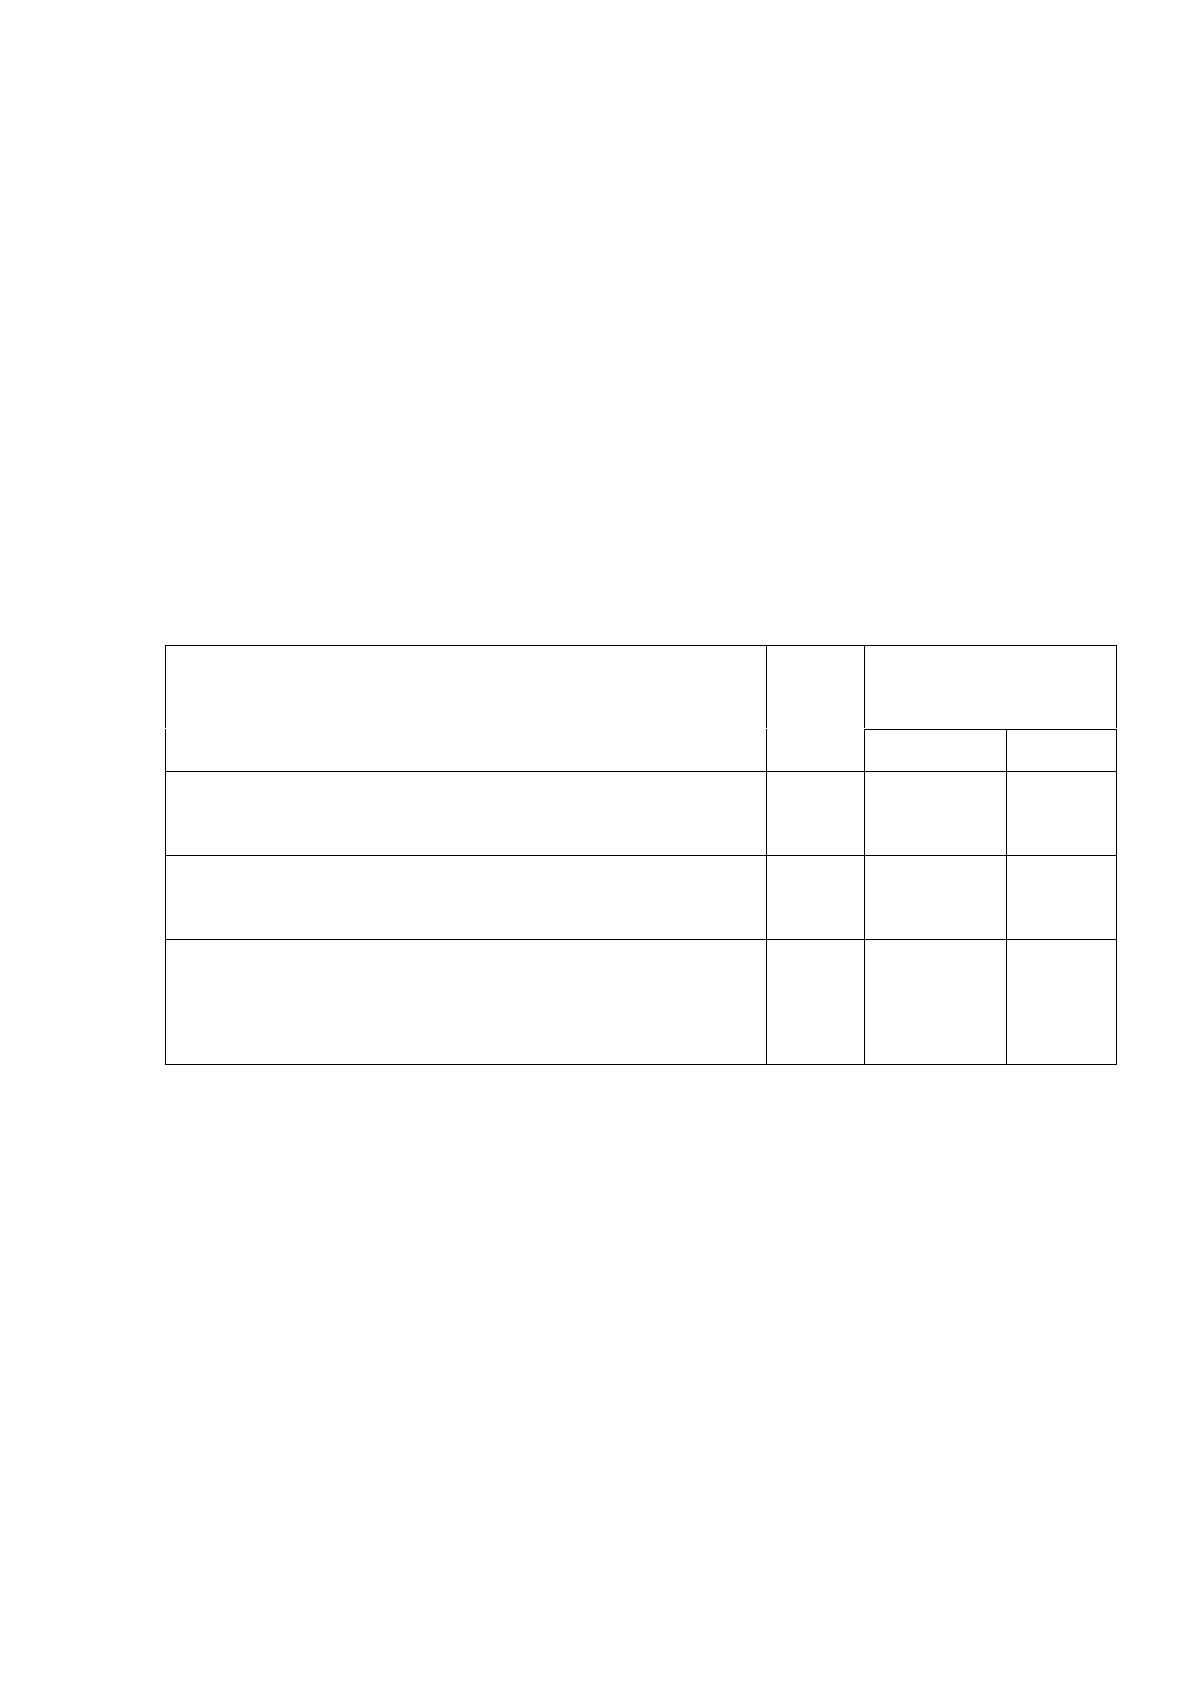
Бухгалтерские записи по начислению пособий по временной
нетрудоспособности в ОАО "Авиаагрегат" представлены в таблице 11
Таблица 11
Бухгалтерские записи по учету начисления пособий по временной
нетрудоспособности в ОАО "Авиаагрегат"
Содержание хозяйственной операции
Сумма,
руб.
Корреспонденция
счетов
Дебет
Кредит
Начислено пособие по временной нетрудоспособности
заместителю директора по общим вопросам за счет
предприятия
3205,49
26-1
70
Начислено пособие по временной нетрудоспособности
заместителю директора по общим вопросам за счет
средств ФСС
6410,98
69-1
70
53
Выплата пособий осуществляется в ОАО "Авиаагрегат" в ближайший
после назначения пособий день, установленный для выплаты заработной
платы.
Удержания из заработной платы работников предприятия в учете
отражаются по дебету счета 70 «Расчеты с персоналом по оплате труда».
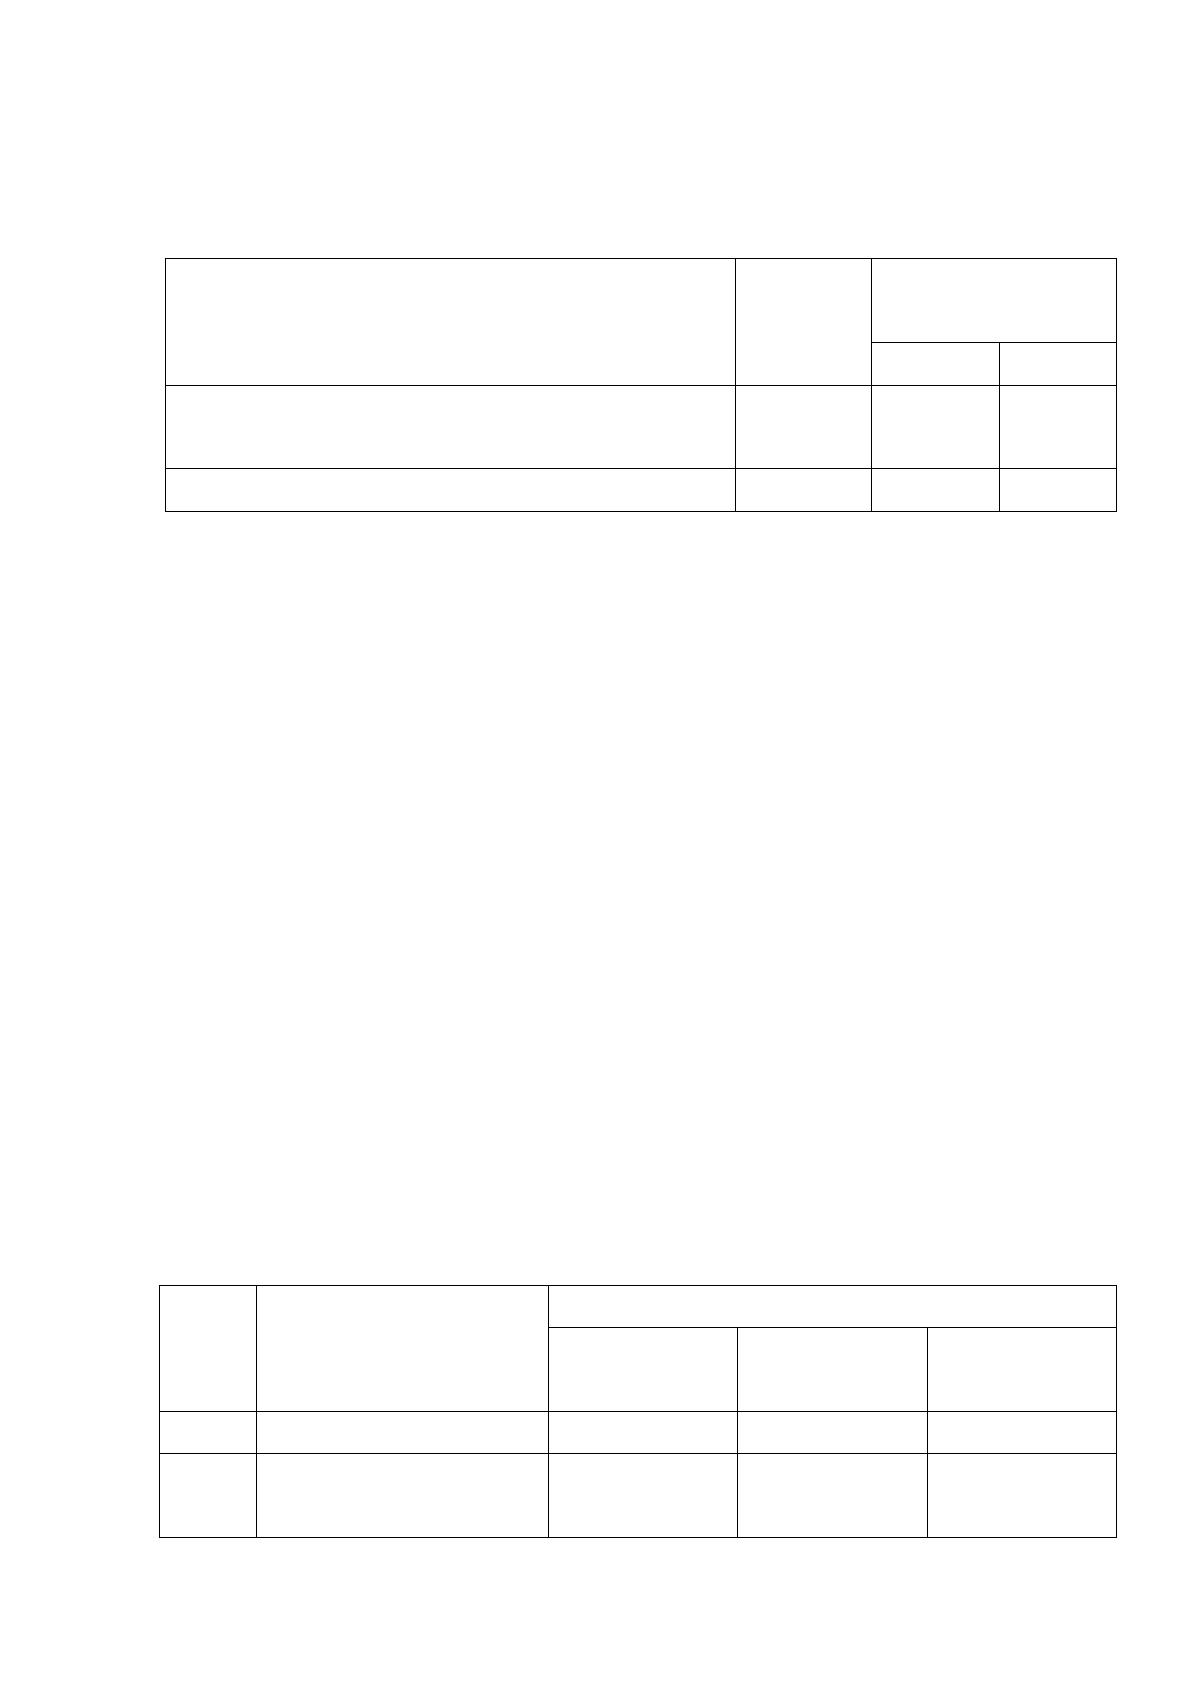
Бухгалтерские записи по учету удержаний из оплаты труда работников в
ОАО "Авиагрегат" представлены в таблице 12
Таблица 12
Бухгалтерские записи по учету удержаний из оплаты труда
работников ОАО "Авиаагрегат"
Содержание хозяйственной операции
Сумма,
руб.
Корреспонденция
счетов
Дебет
Кредит
Удержание суммы алиментов по исполнительному
листу и расходов на их почтовый перевод
4500
70
76-3
Удержание подотчетных сумм, невозвращенных
своевременно, из оплаты труда
395
70
94
Удержание сумм в счет погашения задолженности по
возмещению материального ущерба, причиненного в
результате брака, из оплаты труда
894
70
73-2
Выплата заработной платы работникам предприятия отражается по
дебету счета 70 «Расчеты с персоналом по оплате труда» и кредиту счета 50
«Касса». Начисленные, но не выплаченные в установленный срок (из-за
неявки получателей) суммы отражаются в учете по дебету счета 70 «Расчеты
с персоналом по оплате труда» и кредиту счета 76 «Расчеты с разными
дебиторами и кредиторами» субсчет 1 «Расчеты по депонированным
суммам».
Бухгалтерские записи по выплате заработной платы в ОАО
"Авиаагрегат" представлены в таблице 13
54
Таблица 13
Бухгалтерские записи по учету выплаты заработной платы в ОАО
"Авиаагрегат"
Содержание хозяйственной операции
Сумма,
руб.
Корреспонденция
счетов
Дебет
Кредит
Выплата начисленной оплаты труда сотрудникам
предприятия
1697592
70
50
Отражение депонированной оплаты труда
44531
70
76-1
Аналитический учет расчетов по оплате труда на предприятии ведется
по каждому работнику в разрезе отдельных начислений и удержаний.
Регистром аналитического учета заработной платы на предприятии являются
расчетные ведомости.
В бухгалтерской отчетности расчеты с персоналом по оплате труда
находят свое отражение в бухгалтерском балансе предприятия.
Задолженность перед персоналом по оплате труда учитывается в
составе кредиторской задолженности и отражается по строке 1520
бухгалтерского баланса.
Величина задолженности перед персоналом по оплате труда,
числящаяся в ОАО "Авиаагрегат" по состоянию на отчетную дату
представлена в таблице 14
Таблица 14
Задолженность перед персоналом по оплате труда, числящаяся в
ОАО "Авиаагрегат" по состоянию на отчетную дату
Код
строки
Наименование строки
Сумма, тыс. руб.
На 31 декабря
2019 г
На 31 декабря
2018 г
На 31 декабря
2017 г
1
2
3
4
5
1520
Кредиторская
задолженность
35613
29641
27818
Источник: https://baza.diplomsite.ru/previewfile/6015