Дипломная работа: Депозитная политика коммерческого банка (на примере АО "Газпромбанк")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
50
1/8458 «Об особенностях применения нормативных актов Банка России»). С 1
января 2016 года Банк России установил надбавки к минимальным значениям
нормативов достаточности капитала, включая надбавку для поддержания
достаточности капитала, надбавку за системную значимость и
антициклическую надбавку. В связи с тем, что Банк является головной
кредитной организацией банковской группы, указанные надбавки применяются
только на консолидированной основе (Пояснение 8.2).
Банк не допускал нарушений обязательных нормативов как по состоянию
на 1 января 2017 года, так и на 1 января 2016 года.
В рамках установленных процедур стратегического, годового и
оперативного планирования деятельности Банка производится оценка
изменений нормативов достаточности капитала, что позволяет обеспечить
выполнение основных целей управления рисками и капиталом Банка.
Совокупный капитал банка, рассчитанный в соответствии с требованиями
Базельского соглашения (Базель I) на основе показателей консолидированной
МСФО-отчетности, составил на конец 2016 года 620,4 млрд. руб. и сократился
за 2016 год на 10,0%. Основными факторами снижения были укрепление
обменного курса рубля, влияющего на отражение в капитале валютных
источников, реализация ряда инвестиций банка, чистые активы которых в части
владения неконтролирующих акционеров отражались в капитале, а также
выплаты в 2016 году дивидендов по привилегированным акциям. Активы
банка, взвешенные с учетом риска, в 2016 году сократились на 5,6%. Это
привело к корректировке показателей достаточности капитала Группы на конец
2016 года: показатель достаточности совокупного капитала Группы составил
13,5% по сравнению с 14,2% годом ранее; показатель достаточности капитала 1
уровня - 10,0% по сравнению с 10,2% годом ранее.
Прежде чем перейти к показателям привлечения средств, рассмотрим
структуру и удельный вес банковских ресурсов Газпромбанк за 2014-2016 года.
51
При этом для финансирования активных операций банка использовались
различные источники привлечения средств. Главными источниками
привлеченных средств выступают средства Банка России и средства клиентов.
По данным показателям в 2016 году средства клиентов составили 17 772
млрд. руб. (против 14 027 млрд. руб. в 2014 году). Удельный вес средства
клиентов в 2016 году составил 78,2 %, что на 13.7% больше чем в 2015 году
64,5%. Это связано с эффективно проведенной депозитной политикой банка.
Средства Банка России в 2016 году по сравнению с 2015 годом снизились на
22,6 %, т. е. с 3,5 до 0,8 трлн. руб. Удельный вес средства Банка России в 2016
году составил 3,6%, что на 12,5% меньше чем в 2015 году 16.1%. Эти
показатели говорит о снижении зависимости Газпромбанка от средств
государственного финансирования, за счет привлечения дополнительного
объема средств клиентов. Также прослеживается рост источников собственных
средств в 2016 году (против 2014 года) с 1 935 до 2 328 млрд. руб., что
свидетельствует об устойчивом состоянии банка. Приток средств клиентов
позволил Банку также досрочно погасить ряд дорогих заимствований в валюте
с внешних рынков. В связи с ростом привлекаемых средств клиентов, а также
повышением уровня процентных ставок на рынке в целом, в 2016 году
произошло увеличение процентных расходов на 61,3 %.
Динамика процентных расходов отражает тот факт, что в 2014 и 2015
годах для поддержания высоких темпов роста активов Сбербанк использовал
инструменты привлечения средств от Банка России и Федерального
Казначейства, стоимость которых возросла особенно сильно в декабре 2015 г.
после поднятия Банком России ключевой ставки до 17%.
Весомым направлением является и деятельность банка, носящая
розничный характер, а масштабы год от года только увеличиваются. Частные
клиенты могут обратить свое внимание на широкий спектр предлагаемых
услуг: кредиты, электронные карты, депозиты, а предлагаемые ставки приятно
удивят каждого.
52
Линейка вкладов, предлагаемых Газпромбанка, включает в себя весь
спектр их разновидностей: это классические высокодоходные депозиты,
онлайн-вклады, мультивалютные и инвестиционные продукты. Практически
все они, за исключением инвестиционных вкладов, допускают пополнение в
течение срока нахождения средств на счете. Стоит отметить, что некоторые из
этих предложений имеют региональную направленность и действуют только в
обозначенных особо регионах или городах. Также банк отличается тяготением
к нестандартным срокам размещения средств во вкладах и к установке
плавающей процентной ставки, которая изменяется в течение всего срока и
может зависеть от периода нахождения средств на счете, либо от суммы.
Еще одним немаловажным фактором, влияющим на выбор того или иного
депозитного продукта, является возможность и периодичность капитализации
начисленных процентов. В этом вопросе Банк тоже отличается от всех прочих,
устанавливая нестандартные периоды, например, 1, 10 или 100 дней.
Справедливости ради отметим, что в большинстве случаев капитализированные
проценты сохраняются при досрочном изъятии средств.
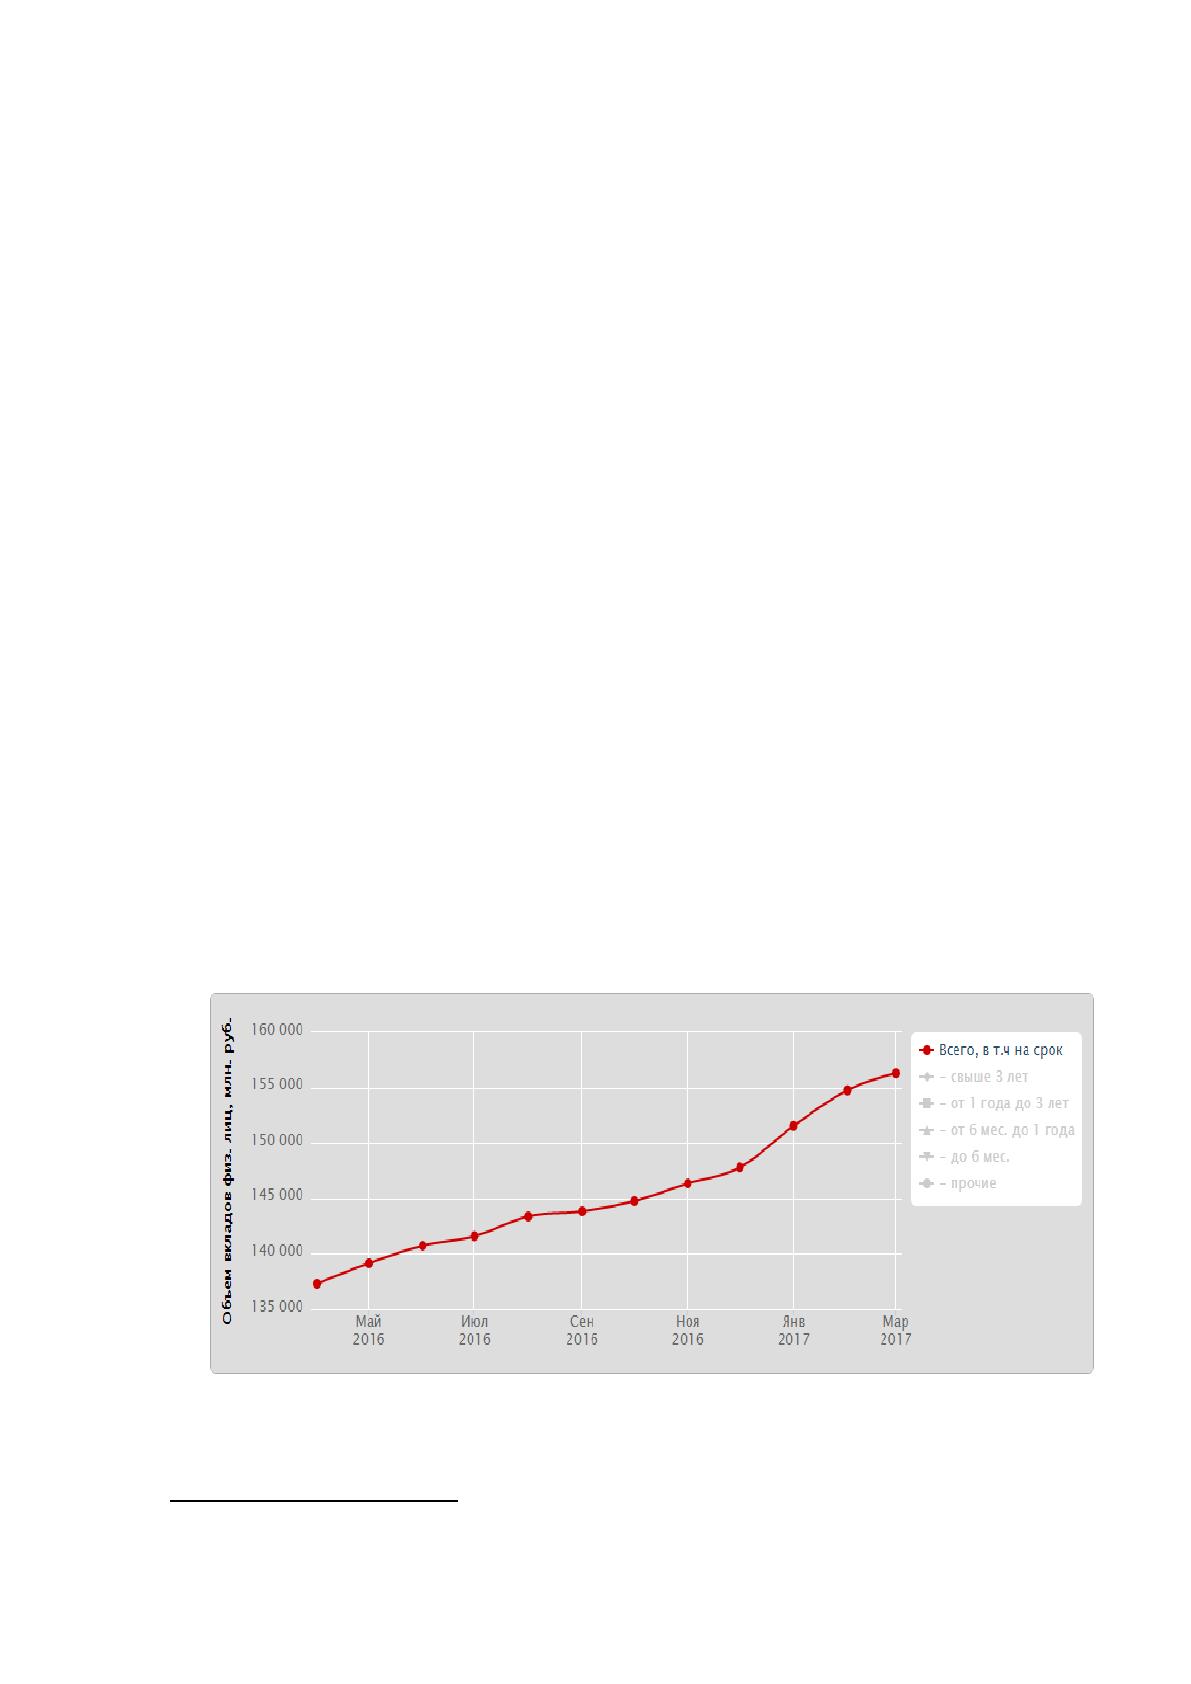
Динамика изменения объема вкладов частных лиц в Газпромбанке за
2016-2017 гг. представлена на рисунке 3
1
.
Рисунок 3. Динамика изменения объема вкладов частных лиц
в Газпромбанке за 2016-2017 гг.
1
Официальный сайт Газпромбанка. [Электронный ресурс] - Режим доступа: http://www.gazprombank.ru (дата
обращения: 15.08.17).
53
Портфель вкладов физических лиц Газпромбанка к 1 января 2017 года
достиг размера 152 765 720 тыс. рублей, что обеспечивает ему 19-е место среди
российских кредитных организаций по данному показателю. Информация по
процентным ставкам на вклады в долларах для физических лиц Газпромбанка
на 2017 год. На сегодня Уральский Банк Реконструкции и Развития предлагает
частным клиентам большой набор депозитов в рублях, долларах и евро.
Вклады и депозиты в Газпромбанке 2016 года занимают высшую нишу на
современных финансовых рынках страны. Газпромбанк - лидер по организации
и выпуску облигаций, распоряжению активами, а также в сфере прочих
банковских услуг. Услугами банка пользуются свыше 4 миллионов российских
граждан. На территории других стран также имеются дочерние филиалы.
Рассмотрим предлагаемые банком условий депозитных вкладов. Все
депозитные вклады Газпромбанка разделяются на 3 основные группы: базовые,
специальные и пенсионные, которые также разделяется на подгруппы.
Условия базовых, специальных вкладов и вкладов для пенсионеров
представлены в таблицах 2.8-2.10.
Таблица 2.8
Условия базовых вкладов Газпромбанка
Вклад
Ставка ma
x, %
Сумма
min
Срок вклада
Выплата
%
Частичное
снятие
Пополнение
Пролонгация
1
2
3
4
5
6
7
8
"Газпромбанк -
Отпускной"
Р
7.8%
Р15000
91 день
в конце срока
-
-
-
"Газпромбанк -
Перспективный"
Р
7.5%
$
1.20%
€
0.10%
Р15000
$ 500
€ 500
• День
181 день
1 год и 1
день
2 года и 1
день
3 года и 1
день
в конце года
хранения/
срока
-
-
+
54
Продолжение таблицы 2.8
1
2
3
4
5
6
7
8
"Газпромбанк -
Накопительный"
Р
7.2%
$
1.10%
€
0.08%
Р15000
$ 500
€ 500
91 - 180
дней
181 - 366
дней
367 - 731
дней
732 - 1096
дней 1097
дней
в конце
календарного
года / срока
-
+
+
"Газпромбанк -
Динамичный"
Р
6.5%
$
1.00%
€
0.05%
Р15000
$ 500
€ 500
91 день
181 день
1 год и 1
день
2 года и 1
день
• 3
года и 1
день
в конце года
хранения /
срока
+
+
+
"Газпромбанк -
Рантье"
Р
6.1%
$
0.65%
€
0.04%
Р15000
$ 500
€ 500
91 день
181 день
1 год и 1
день
2 года и 1
день
3 года и 1
день
в конце
календарного
месяца /
срока
-
-
+
"До
востребования"
Р
0.01%
$
0.01%
€
0.01%
Предназначен для проведения и получения
платежей гражданами. При отсутствии операций в
течение 2 лет и при наличии нулевого остатка счет
вклада автоматически закрывается.
Рассмотрим описание этих вкладов.
Перспективный. Вносить деньги по вкладу можно при помощи наличных
или безналичным перечислением с другого счета. Взносы дополнительного
характера, в этом случае, запрещены. Минимальная сумма для рублей
составляет 15 тысяч, для валюты 500 долларов или евро. Если в текущем
месяце отсутствует дата заключения договора, то проценты поступают на счет
в последний календарный день месяца.
Источник: https://baza.diplomsite.ru/previewfile/7043