Материал: Диффузия в кристаллических телах. Юрьев В.А., Юрьева М.В

концентрация в образце неоднородна ( c 0), но в каждой
точке образца со временем не меняется ( c 0 ).
t
Это легко представить для одномерного случая. Пусть имеется пруток длиной l, на концах которого концентрация диффузанта неодинакова и не меняется со временем. Если величина Dне зависит от координат, то второе уравнение Фика имеет вид:
c |
D 2c, |
(1.13) |
|
||
t |
|
|
где 2 - оператор Лапласа, а условия одномерного, стационарного случая упрощают его до вида
D |
2c |
0 |
(1.14) |
||
x |
2 |
||||
|
|
|
|||
Постоянство концентрации на торцах позволяет ввести граничные условия
c c1 |
x 0; |
c c2 |
x l |
(1.15) |
Решение уравнения (1.14) имеет вид |
|
c Ax B, |
(1.16) |
где A и B - константы двойного интегрирования уравнения (1.14). после подстановки граничных условий решение запишется как
c |
c2 c1 |
x c1 |
(1.17) |
|
|||
|
l |
|
|
1.4.2. Нестационарные решения
Если величина D не зависит от координат, то для одномерного случая второе уравнение Фика принимает вид
11
c |
2c |
|
|
|
D |
|
(1.18) |
|
x2 |
||
t |
|
||
Решение ищется в виде пространственно-временной зависимости концентрации диффундирующего вещества, т.е. функции c(x,t) для конкретных начальных и граничных условий. Наиболее простыми являются условия типа:
1) начальные условия:
c(x, y,z,0) f (x, y,z), т.е. в начальный момент времени распределение концентрации есть чисто пространственная функция;
2) граничные условия:
cгр (t), т.е. значение концентрации в каждой точке границы зависит только от времени;
c xгр 0, т.е. на границе диффузии нет.
Рассмотрим некоторые типы таких решений.
1.4.2.1. Решение для бесконечного стержня
Рассмотрим одномерный случай, т.е. диффузию в бесконечно длинном стержне. В этом случае граничные условия лишены смысла и можно поставить только начальные. Для постоянного и независимого коэффициента диффузии, второе уравнением Фика для одномерного случая принимает вид:
c |
2c |
|
|
|
D |
|
(1.19) |
|
x2 |
||
t |
|
||
Решение этого уравнения можно представить в виде произведения двух независящих друг от друга функций c(x,t) X T , где X f (x) - функция пространства, а T (t) - функция времени. Тогда уравнение (1.19) запишется как
X T D T X
12
или после разделения независимых переменных
T |
|
|
X |
|
a , |
(1.20) |
|
D T |
X |
||||||
|
|
|
|||||
где a - некая константа, так как x и t можно менять независимо. Проинтегрируем левую часть уравнения (1.20)
|
|
|
TT dt D a dt ; |
lnT D a t ; |
T T0eaDt . |
Для систем, в которых неоднородность исчезает со временем, т.е. при t , T 0, необходимо чтобы величина a была отрицательной.
Обычно полагают a 2 , тогда левая часть уравнения
(1.20) запишется как: |
|
T T exp( 2Dt), |
(1.21) |
0 |
|
но так как x и t можно менять независимо, уравнение (1.20) будет удовлетворено, только если обе части равны постоянной величине
Правую часть уравнения (1.20) теперь можно записать
как
ddx2 X2 2X 0.
Для решения этого уравнения пользуются методом Фурье. Поскольку величина 2 всегда положительна, то решение этого уравнения запишется как
X A cos x B sin x.
Полное уравнение диффузии примет вид
c(x,t) (A cos x B sin x) exp( 2Dt), (1.22)
где - A AT0 , B BT0 .
13
Это частное решение. Если оно действительно для любого действительного , то сумма решений с различнымитоже есть решение. Общее решение запишется как
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
c(x,t) |
(A cos x B sin x) exp( 2Dt) d . |
(1.23) |
||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Коэффициенты A и B можно найти из начальных |
||||||||||||||||
условий |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
c(x,0) (A cos x B sin x) d f (x) . |
1.24) |
||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Уравнение (1.24) представляет собой разложение в ряд |
||||||||||||||||
Фурье, которое можно записать в другом виде: |
|
|
|
|
||||||||||||
|
|
|
|
|
1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
f (x) |
d f ( )cos (x )d |
(1.25) |
|||||||||||
|
|
|
2 |
|||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
или после тригонометрических преобразований косинуса |
||||||||||||||||
|
|
1 |
|
|
|
|
|
|
|
|
1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||
f(x) { |
f ( )cos d |
|
cos x |
|
|
f( )sin d |
|
|
||||||||
|
|
|
||||||||||||||
|
|
2 |
|
|
|
|
|
2 |
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|||||
sin x}d ,
где - есть некий линейный параметр пространства. Сравнивая последнюю запись с формулой (1.24) можно
увидеть, что коэффициенты A и B соответствуют величинам в квадратных скобках:
|
1 |
|
|
1 |
|
|
A |
f ( )cos d ; |
B |
f ( )sin d |
|||
2 |
2 |
|||||
|
|
|
|
Таким образом, уравнения (1.24) и (1.25) тождественны. Это позволяет нам переписать уравнение (1.23) следующим образом
|
1 |
|
|
|
c(x,t) |
d f ( ) e 2Dt cos (x )d |
|||
2 |
||||
|
|
|
||
14
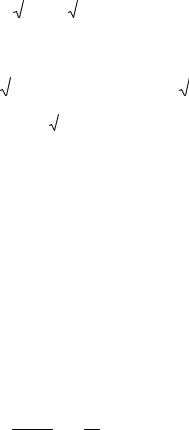
или после перестановки
|
|
|
|
1 |
|
|
|
|
2Dt |
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||
c(x,t) |
|
|
|
|
f ( ) e |
|
|
|
|
|
|
cos (x )d d , |
(1.26) |
||||||||||||||||||||
|
2 |
|
|
|
|
|
|
||||||||||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||
Решим интеграл в квадратных скобках путём замены |
|||||||||||||||||||||||||||||||||
переменных |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
x |
|
|
|
|
|
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
|
|
; |
|
|
|
|
. |
|
|
|
|
|
|
|||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||
|
|
|
|
|
|
|
|
|
|
Dt |
|
|
|
|
|
Dt |
|
|
|
|
|
|
|
|
|||||||||
Тогда можно записать |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||||
|
|
|
|
|
|
|
|
1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
1 |
|
|
|
|||||
e 2Dt cos (x )d |
|
|
|
|
|
e 2 |
cos d |
|
|
|
I( ) |
||||||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||||||||||||||||
Dt |
|
|
|
|
|
||||||||||||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Dt |
|||||||||||||
При 0 |
интеграл I(0) |
|
|
|
|
- есть интеграл Пуассона. |
|||||||||||||||||||||||||||
|
|
|
|
||||||||||||||||||||||||||||||
Возьмём производную от I( ) |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||||
|
|
|
|
|
2 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
1 |
|
|
|
|
2 |
||||||||
I ( ) e |
( sin )d |
|
sin d(e |
|
). |
||||||||||||||||||||||||||||
|
|
||||||||||||||||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
2 |
|
|
|
|
|
|
|
||||||
Произведём замену переменных |
|
|
|
|
|
|
|
|
|||||||||||||||||||||||||
|
|
|
|
U sin : |
|
|
|
dU cos d |
|
|
|
|
|
|
|||||||||||||||||||
|
|
|
|
dV d(e 2 ): |
V e 2 |
|
|
|
|
|
|
|
|
||||||||||||||||||||
тогда |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
1 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||||||||
|
|
2 |
|
|
|
|
|
|
|
e |
2 |
|
|
|
|
|
|
||||||||||||||||
I ( ) |
|
e |
|
|
sin |
|
|
|
|
|
|
cos d |
|
|
I( ). |
||||||||||||||||||
2 |
|
|
|
|
|
|
|
|
2 |
||||||||||||||||||||||||
|
|
|
|
|
|
|
|
|
|
|
|
|
2 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|||||||
Рассмотрим следующее отношение
I ( ) .
I( ) 2
После его интегрирования получим
15