Дипломная работа: Диверсификация производства строительного предприятия и её влияние на эффективность предпринимательской деятельности (на примере АО "Строймеханизация")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
85
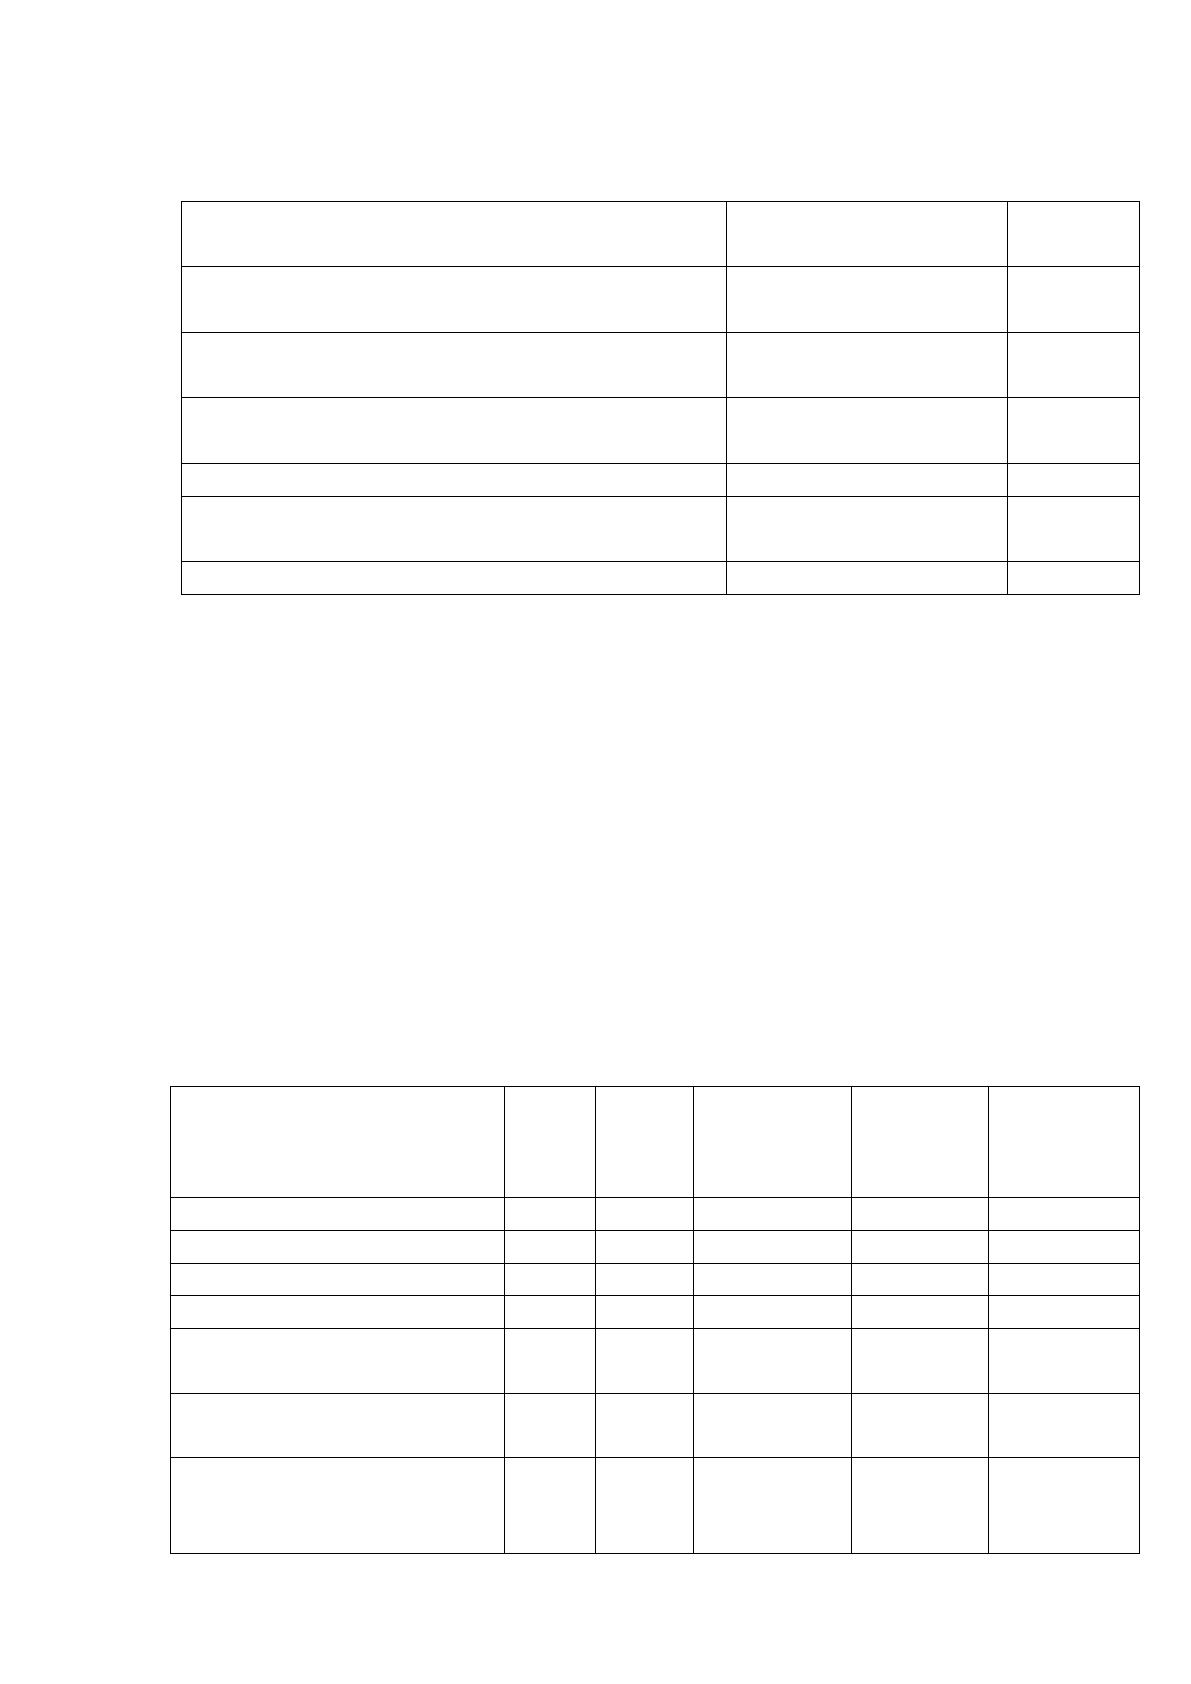
Таблица 53
Расчет затрат на рекламу
Вид рекламы
Расчет
Сумма
руб.
Реклама в газете "Новая причулымка"
В 48 тиражах (1тираж -
450 руб.)
21600
Реклама в журнале "Строитель"
в 4 тиражах (1 тираж
- 2500 руб.)
10000
Реклама в интернете на сайте
"www.derewopererabotka.ru"
1 год
25000
Реклама в городе на баннере
1 год
12000
Визитные карточки
10000 экз.
(1000шт-650р)
6500
Итого:
75100
С помощью рекламы формируется положительное общественное мнение
о продукции предприятия. С этой же целью на официальном сайте предприятия
для подтверждения высокого качества производства размещены видео и фото
файлы с материалами по продукции, ценами и возможностями для
потребителей при работе с нашим предприятием.
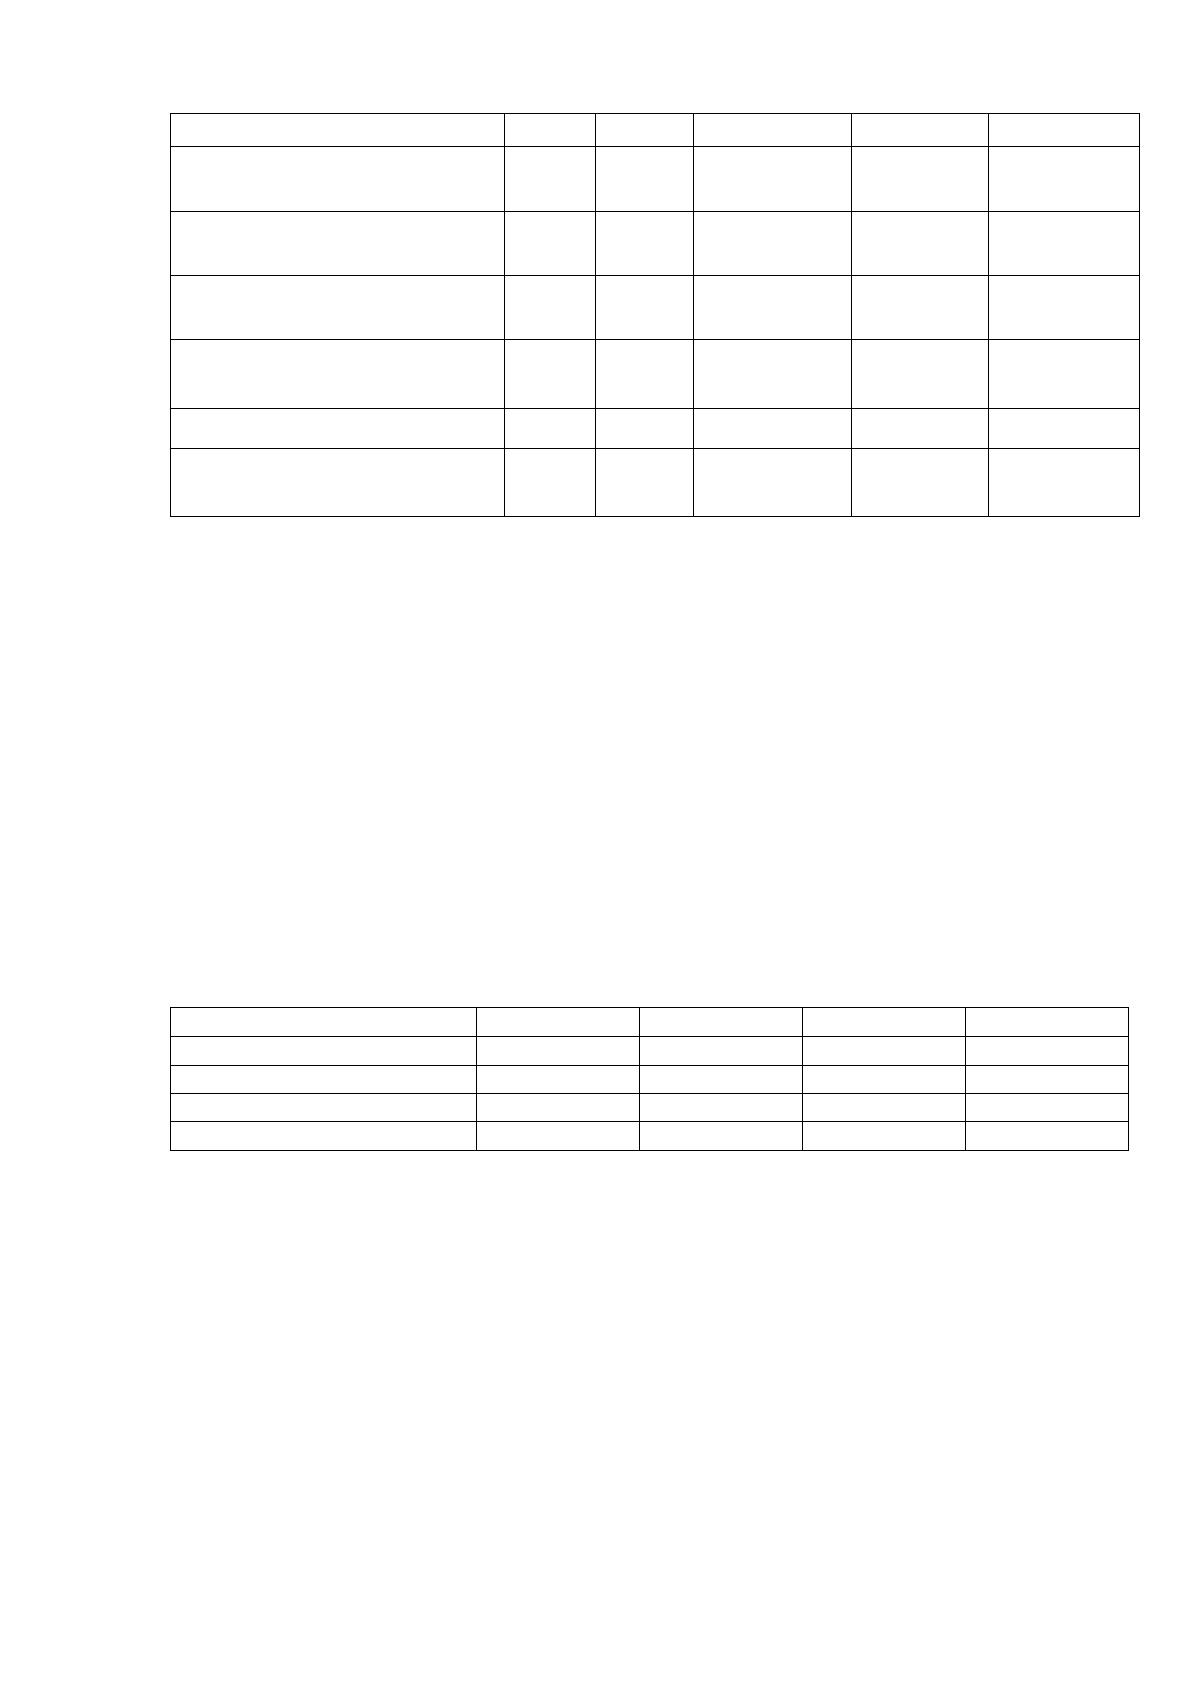
Калькуляция затрат на производство продукции на единицу и годовой
объем представлена в таблице 54.
Таблица 54
Калькуляция затрат на производство резиновой плитки
Статьи расходов
Кол-во
на м2
Цена,
руб.
Стоимость,
руб./м2
Кол-во на
годовой
объем
(22240 м2)
Стоимость
годового
объема, руб.
Сырьѐ
14412632
Резиновая крошка
25,5
10
5671200
567120
5671200
Клей
2,45
149
8118712
54488
8118712
Пигмент красящий
0,35
80
622720
7784
622720
Электроэнергия на
технологические цели, кВтч
3,4
75666,24
Основная заработная плата
производственных рабочих
101,4
2256000
Дополнительная заработная
плата производственных
рабочих
25,4
564000
86
Страховые взносы в ГВФ
38,0
846000
Расходы на содержание и
эксплуатацию оборудования
7,7
170305
Общехозяйственные
(цеховые) расходы
0,4
9600
Общепроизводственные
(общезаводские) расходы
98,0
2179200
Производственная
себестоимость продукции
922,4
20513403,24
Коммерческие расходы
3,4
75100
Полная себестоимость
продукции
925,7
20588503,24
Себестоимость резиновой плитки составит 925,7 руб./м
2
, при годовых
затратах на производство 22240 м
2
- 20588503,24 руб.
Источником заемных средств выступает Сбербанк с годовая процентной
ставкой 16%, срок кредитования – 2 года, подход к начислению процентов –
дифференцированный. Погашение суммы основного долга будет происходить
равномерно, за каждый год – 1054502,5 руб. График погашения задолженности
представлен в таблице 55.
Таблица 55
График погашения кредита, руб.
Показатель
2019 г.
2020 г.
2021 г.
Итого
Величина кредита
+2109005
+2109005
Погашение кредита
-
-1054502,5
-1054502,5
-2109005
Выплата процентов
-
-341395
-119950
-461345
Итого затрат
-
-1395897,5
-1174452,5
-2570360
Общая сумма начисленных процентов за рассматриваемый период
составит 461345 руб.
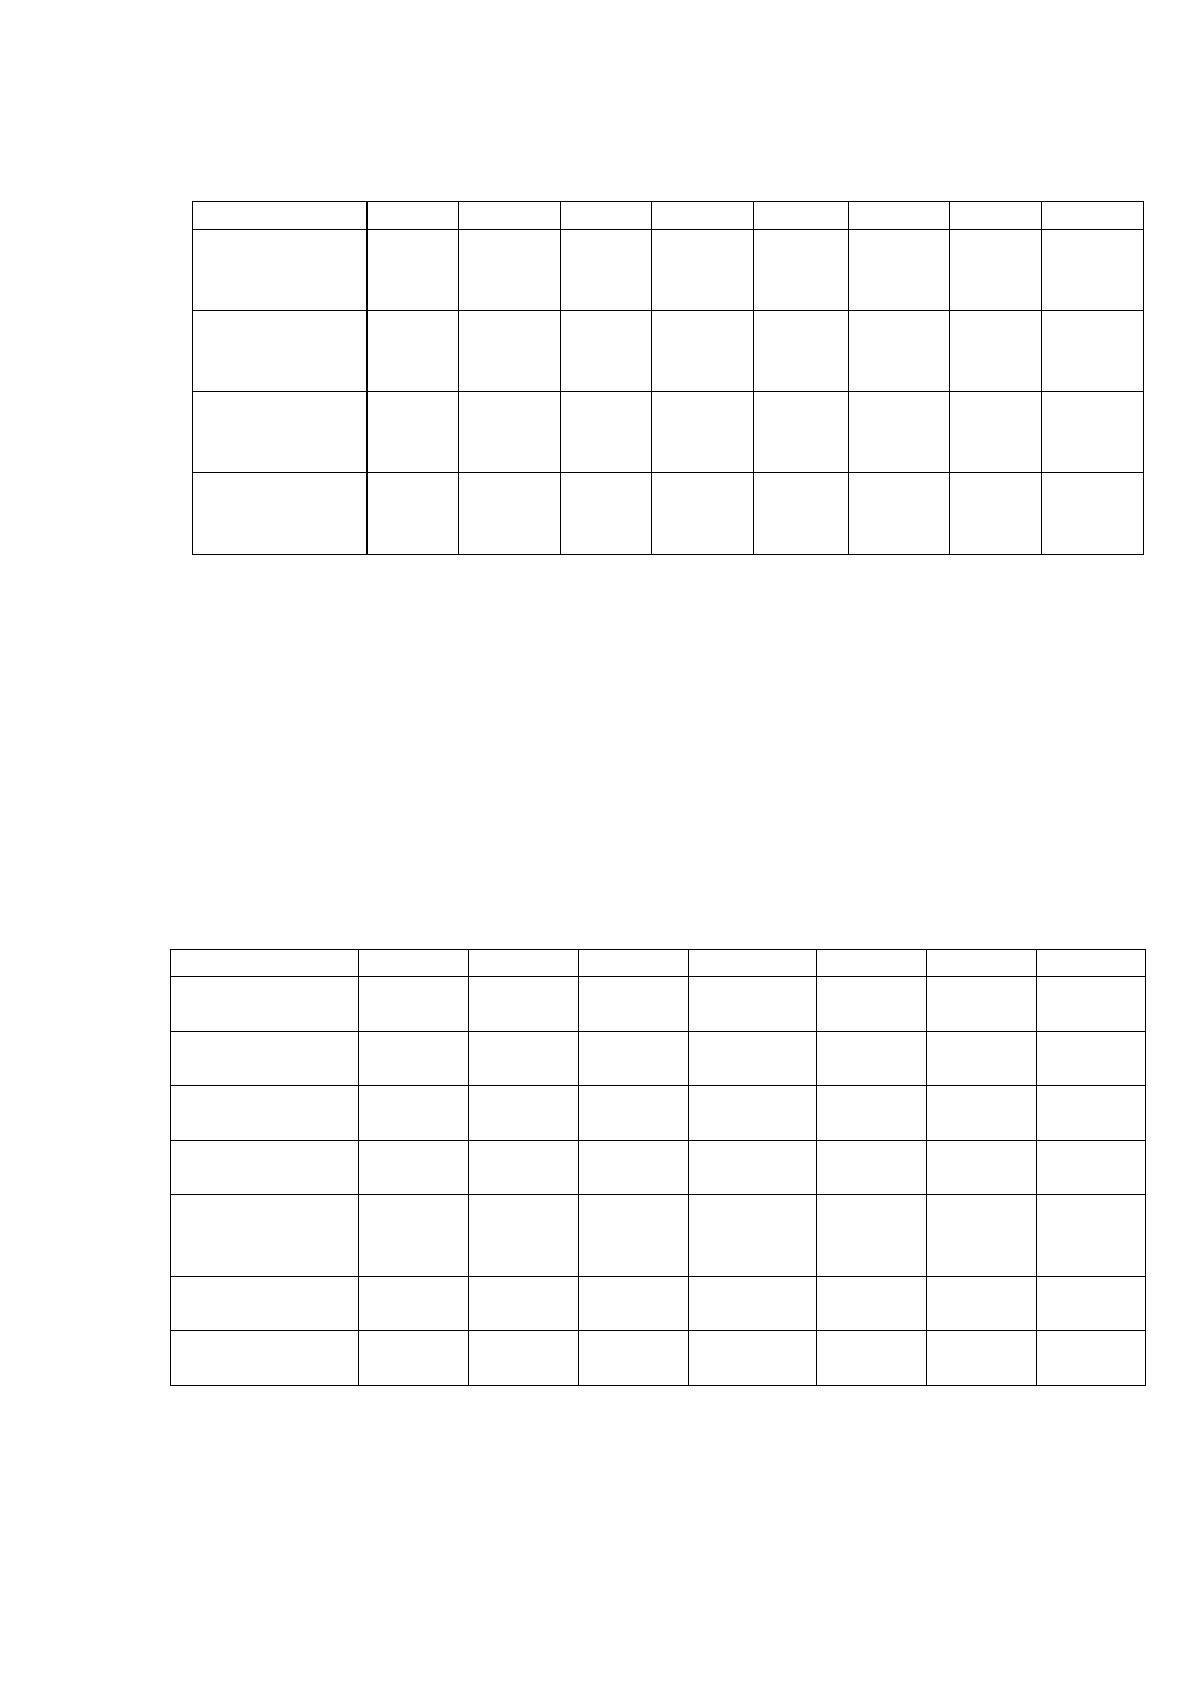
Ставка налога на имущество составляет 2,2%, базой расчѐта является
первоначальная стоимость в первом году эксплуатации и остаточная стоимость
– в последующие года, расчет представлен в таблице 56.
87
Таблица 56
Расчет налога на имущество
Показатель
2019 г.
2020 г.
2021 г.
2022 г.
2023 г.
2024 г.
2025 г.
2026 г.
Первоначальн
ая стоимость,
руб.
186675
0
Годовая
амортизация,
руб.
0
114302,
5
114302
,5
114302,
5
114302,
5
114302,
5
114302
,5
114302,
5
Остаточная
стоимость,
руб.
0
1752447
,5
163814
5
1523842
,5
140954
0
1295237
,5
118093
5
1066632
,5
Налог на
имущество,
руб.
0
41069
38554
36039
33525
31010
28495
25981
Величина налога на имущество, подлежащего уплате в 2020 г.
составляет 41069 руб., в последующие года сумма налога на имущество
снижается исходя из уменьшения остаточной стоимости основных средств.
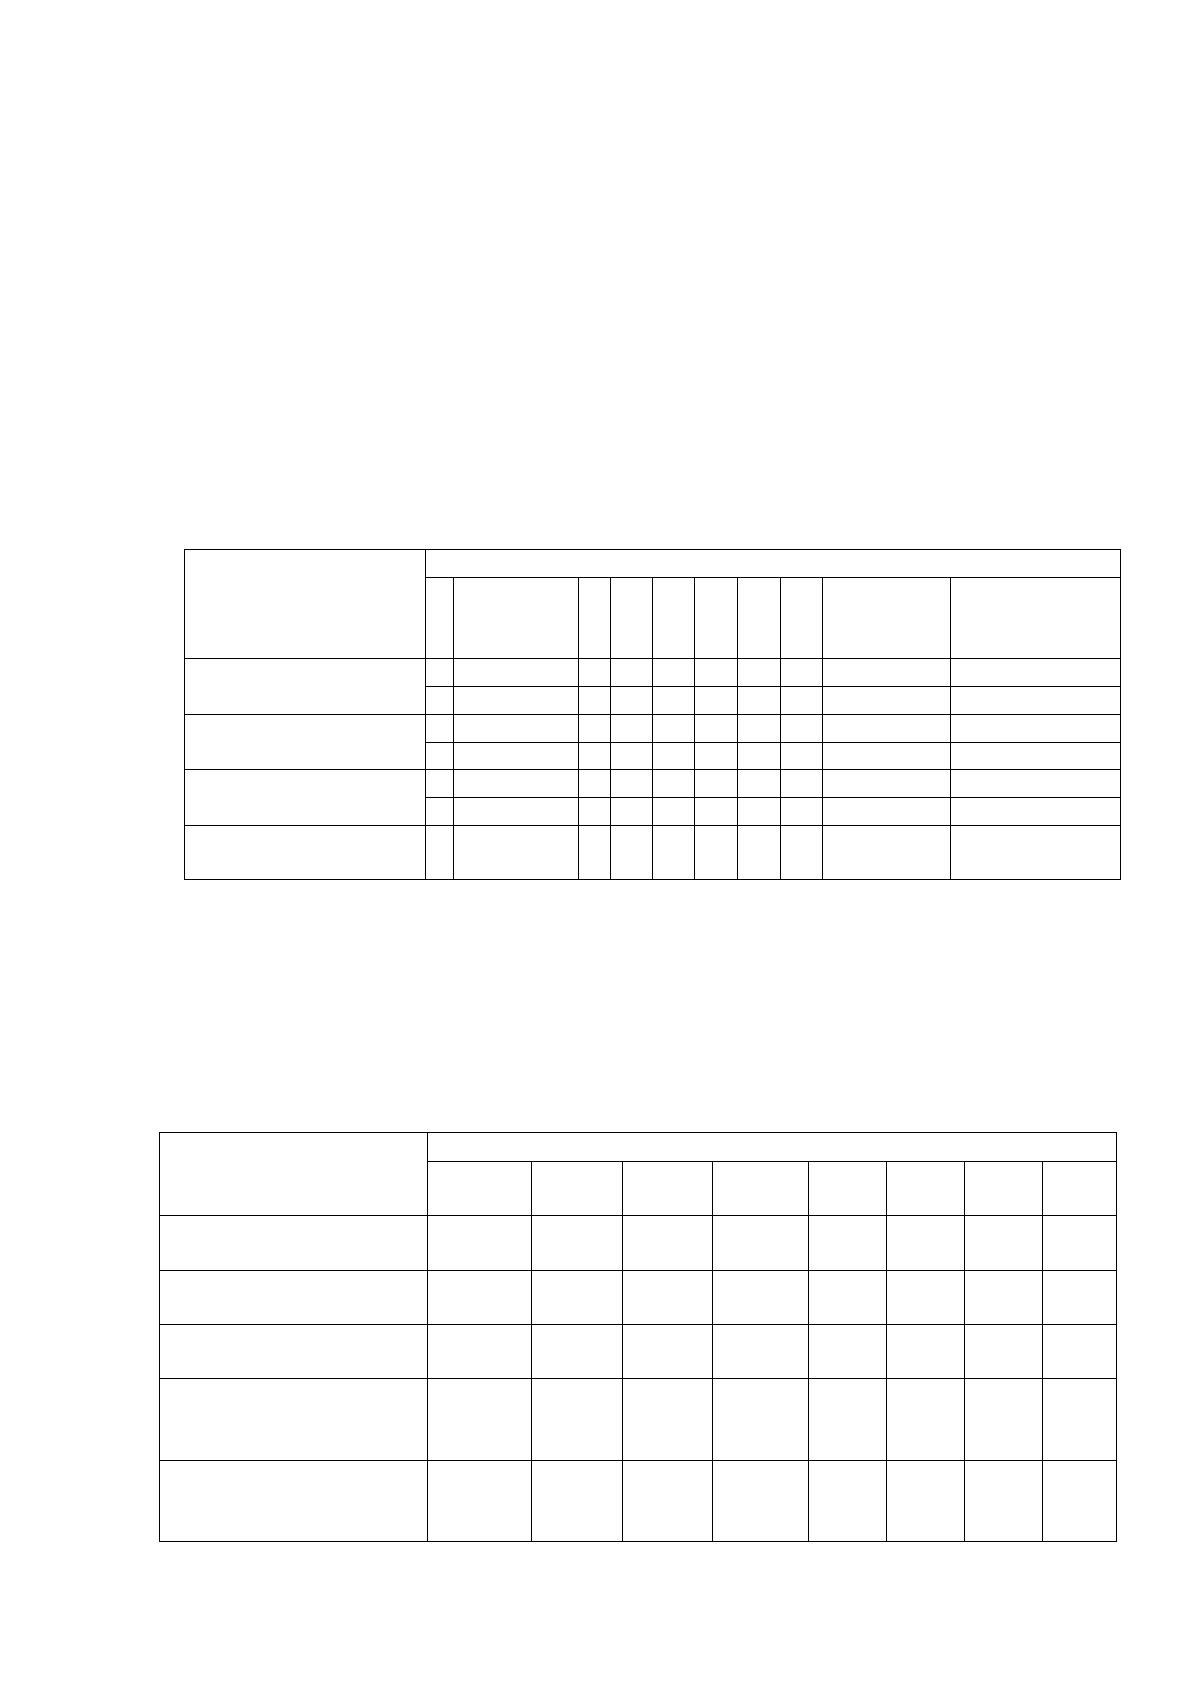
Рассчитаем прогнозные значения прибыли предприятия в таблице 57.
Ставка налога на прибыль равна 20%.
Таблица 57
Прогнозные значения прибыли предприятия
Показатель
2020 г.
2021 г.
2022 г.
2023г.
2024 г.
2025 г.
2026 г.
Выручка от
реализации
2902320
0,0
3225551
3,8
3571722
6,9
39960187,
2
4442557
9,5
4912293
1,2
5475524
5,4
Себестоимость
продаж
2058850
3
2314768
6
2495258
2
27043240
2913389
8
3134188
5
3385067
5
Прибыль от
продаж
8434696,
8
9107827,
8
1076464
5,1
12916947,
4
1529168
1,8
1778104
6,1
2090457
0,7
Прочие
расходы
382464
158504
36039
33525
31010
28495
25981
Прибыль до
налогообложен
ия
8052233
8949324
1072860
6
12883423
1526067
2
1775255
1
2087859
0
Налог на
прибыль
1610447
1789865
2145721
2576685
3052134
3550510
4175718
Чистая прибыль
6441787
7159459
8582885
10306738
1220853
7
1420234
1
1670287
2
Чистая прибыль в 2020 г. составит 6441787 руб.
88
3.3 Экономическая оценка производства новых видов продукции и его влияние
на эффективность хозяйственной деятельности предприятия АО
«Строймеханизация»
Проведем оценку коммерческой эффективности инвестиционного
проекта, для этого первоначально необходимо рассчитать денежный поток от
инвестиционной деятельности – таблица 58.
Таблица 58
Расчет денежного потока от инвестиционной деятельности для
оценки эффективности проекта, тыс. руб.
Показатель
Значение показателя по годам расчета
2019 г.
20
20
г.
20
21
г.
20
22
г.
20
23
г.
20
24
г.
20
25
г.
2026 г.
2026 г.
в прогнозных
ценах
Производственное
оборудование
з
-1810
0
0
0
0
0
0
0
0
п
0
0
0
0
0
0
0
+214,16
+364,072
Хозяйственный
инвентарь
з
-56,75
0
0
0
0
0
0
0
0
п
0
0
0
0
0
0
0
+8,92
+15,164
Оборотные средства
з
-224,255
0
0
0
0
0
0
0
0
п
0
0
0
0
0
0
0
+224,255
+381,23
Сальдо денежного
потока
-2091,005
0
0
0
0
0
0
+447,335
+760,466
Рассчитаем денежный поток от операционной, инвестиционной
деятельности и показателей коммерческой эффективности проекта в таблице
Рассчитаем денежный поток от финансовой деятельности в таблице 59.
Таблица 59
Расчет денежного потока от финансовой деятельности, тыс. руб.
Показатель
Значение показателя по годам расчета
2019
г.
2020
г.
2021
г.
2022
г.
2023
г.
2024
г.
2025
г.
202
6 г.
Собственный
капитал
0
0
0
0
0
0
0
0
Долгосрочные
кредиты
+2109
,005
0
0
0
0
0
0
0
Краткосрочные
кредиты
0
0
0
0
0
0
0
0
Погашение
задолженности
0
-
1054,
5
-
1054,
5
0
0
0
0
0
Итого
+2109
,005
-
1054,
5
-
1054,
5
0
-
-
-
-
89
Таблица 60
Расчет денежного потока от операционной, инвестиционной деятельности и показателей
коммерческой эффективности проекта
Показатель
Значение показателя по годам
2019 г.
2020 г.
2021 г.
2022 г.
2023 г.
2024 г.
2025 г.
2026 г.
Выручка от реализации продукции, тыс. руб.
0
29023,
2
32255,
5
35717,
2
39960,
1
44425,5
49122,9
54755,2
Полная себестоимость продукции, тыс. руб.
0
-
20588,
503
-
23147,
686
-
24952,
582
-
27043,
24
-
29133,8
98
-
31341,88
5
-
33850,6
75
Прибыль от реализации продукции, тыс. руб.
0
8434,6
96
9107,8
27
10764,
645
12916,
947
15291,6
81
17781,04
6
20904,5
7
Налог на имущество, тыс. руб.
0
-
41,069
-38,554
-36,039
-33,525
-31,01
-28,495
-25,981
Налогооблагаемая прибыль, тыс. руб.
0
8393,6
9069,3
10728,
6
12883,
4
15260,7
17752,6
20878,6
Налог на прибыль (20%), тыс. руб.
0
1678,7
1813,9
2145,7
2576,7
3052,1
3550,5
4175,7
Чистая прибыль, тыс. руб.
0
6714,9
7255,4
8582,9
10306,
7
12208,5
14202,0
16702,9
Амортизация, тыс. руб.
0
114,30
25
114,30
25
114,30
25
114,30
25
114,302
5
114,3025
114,302
5
ЧДП от операционной деятельности, тыс.
руб.
0
6600,6
7141,1
8468,6
10192,
4
12094,2
14087,7
16588,6
Инвестиционные затраты, в том числе:
-
2091,00
5
0
0
0
0
0
0
0
- на производственное оборудование, тыс.
руб.
-1810
0
0
0
0
0
0
364,072
- на хозяйственный инвентарь, тыс. руб.
-56,75
0
0
0
0
0
0
15,164
- на оборотные средства, тыс. руб.
-
224,255
0
0
0
0
0
0
381,23
ЧДП, от инвестиционной деятельности, тыс.
руб.
-
2091,00
0
0
0
0
0
0
760,466
Источник: https://baza.diplomsite.ru/previewfile/8007