Дипломная (вкр): Дуальность решений менеджеров при решении инвестирования в интеллектуальную ресурсную базу компании
Совмещение управления и владения является одним из решений проблемы, возникающей в отношениях между менеджерами и инвесторами компании в России - асимметрии информации. Однако, если данные функции разделены между собственниками и топ-менеджментом, то в рамках данного исследования, то есть относительно инвестирования в интеллектуальные ресурсы, топ-менеджмент компаний сталкивается со следующим вопросом: как применять возможности интеллектуальной ресурсной базы компании, инвестиции в развитие которой они считают разумными, чтобы при этом продолжать следовать предпочтениям акционеров (Holmstrom, Milgrom, 1991; Tirole, 2001).
Данные две цели одинаково важны для менеджеров, которые принимают инвестиционные решения. Во-первых, для компании важно следовать стратегии развития инновационной составляющей, которая будет предоставлять компании некие конкурентоспособные преимущества, которые позволят компании быть успешной. С другой стороны, менеджеры компании должны следовать предпочтениям инвесторов компании, мнение которых они не могут игнорировать. Если менеджеры не в силах сбалансировать достижение двух целей одновременно, то они столкнутся с проблемой принципала-агента: в случае противоречивых целей, менеджеры должны либо не вкладывать средства в потенциально прибыльные нематериальные активы, либо игнорировать ожидания инвесторов. Независимо от принятого менеджерами решения, компания может попасть в одну из ситуаций: 1) компания лишается возможности, получить конкурентные преимущества в связи с отказом от инвестирования в интеллектуальные ресурсы;
) отрицательное влияние на доступность капитала, падение рыночной стоимости компании.
В первой части работы также было выделено возможное решение проблемы асимметрии информации, заключавшееся в совмещении функций управления компанией и владения акциями компании: при наличии в собственности акций интересы менеджера должны приближаться к интересам акционеров компании. Также было отмечено, что именно такое решение в России было основным для агентской проблемы: акционеры не доверяли управление компанией людям «со стороны», оставляя данные функции за собой.
Для того, чтобы провести правильную интерпретацию полученных далее результатов, необходимо учесть, какую долю в выборке занимают компании, в которых присутствует совмещение функций управления и владения (Рис. 1).
Рис.1. Распределение компаний
выборки по признаку совмещения функций управления компанией и владения акций
Согласно диаграмме (Рис. 1) чуть более трети российских компаний управляются собственниками, что не согласуется с выводом автора, приведенным ранее (Долгопятова, 2011) о том, что в большинстве компаний роль управленца в компании играет собственник. Однако, этот же автор в более поздней работе (Долгопятова, 2016) указал на то, что, начиная с середины 2000-х гг.,начался отход функции управления от собственников к наемным менеджерам, что уже согласуется с распределением компаний в исследуемой выборке.
Так как большую часть выборки, используемой в данном исследовании, занимают компании с привлечением наемного менеджмента, то результаты, полученные при построении модели не будут искажены фактом, что были рассмотрены компании с превалированием доли с совмещением функций, где эффект дуальности можно было бы не увидеть в связи с совпадением целей инвестирования в интеллектуальные ресурсы.
Логику собранной информации и модели, построение которой будет представлено далее, можно отобразить в виде схемы (Рис. 2), отображающей связи между инвестиционными решениями, принимаемыми в компании относительно интеллектуальных ресурсов, и результатами принятых решений, выраженных в EVAи MVA.
Сплошными линиями выделены связи, играющие в данном исследовании ключевую роль. Важно понять, какое решение принимают менеджеры российских компаний при инвестировании в интеллектуальный капитал: следование целям, приводящим к максимизации благосостояния собственника, или следование собственным целям, приводящим к извлечению личных выгод. Первый выбор согласно графику (Рис. 2) приведет к положительным значениям MVA, второй - EVA.
Пунктирными линиями выделены связи, которые интересны в рамках исследования во вторую очередь: 1) проверка связи между показателями EVAи MVA, рассмотренной ранее множеством авторов (O’Byrne, 1997; Irala, 2007; Misra, Kanwal, 2007); 2) роль контрольных переменных - внешних факторов, оказывающих влияние на зависимые переменные.
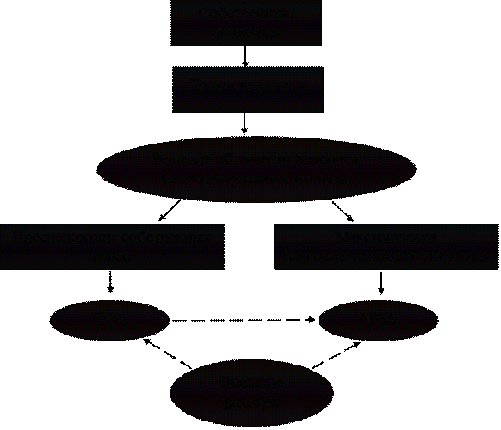
Рис. 2. Визуализированная модель
исследования
Исходя из визуализированной модели исследования можно выделить основные гипотезы исследования:: для российских компаний существует дуальность инвестиционных решений менеджеров при выборе ими между стратегией повышения конкурентоспособности компании или повышения привлекательности компании для инвесторов.
Такая гипотеза согласуется с исследованиями, подтверждающими, что в большинстве случаев при оппортунистическом поведении менеджер может быть охарактеризован следующими факторами: направленность на текущие результаты деятельности компании, неприятие риска (Ben-Zion, 1984; Bhagat, Welch, 1995; Kotharietal., 2002), а также нежелание инвестировать в сложные инновационные проекты (Thakor, 1993; Graham, Harvey, Rajgopal, 2005). Данные характеристики работы наемного топ-менеджмента лишь подтверждают различие целей менеджеров, следующих целям собственников, то есть добросовестных менеджеров, и менеджеров, извлекающих собственные выгоды. : менеджеры российских компаний при принятии решений об инвестировании в ИК склонны в большей степени к повышению показателя EVA, то есть к повышению конкурентоспособности компании, нежели MVA, следованию интересам собственников, инвесторов.
Таким образом, в данной главе были
выбраны зависимые переменные модели, построена визуализированная модель,
отражающая логику исследования и на основе проведенного теоретического
обоснования выдвинуты гипотезы исследования. Далее будут приведены обоснование
выбора индикаторов интеллектуального капитала, предварительный анализ данных,
на которых будет построена модель, и описан метод исследования.
3. Методология исследования
Для того чтобы проверить выдвинутые ранее гипотезы необходимо решить один из ключевых вопросов данного исследования - выбор показателей интеллектуального капитала и его измерения. В данной работе будет использоваться классификация предыдущих исследований, но с некоторыми изменениями. Авторы Molodchik, Shakina, Barajas (2014) представили шесть элементов нематериальных активов и установили, что, из-за их сложного характера, трудно выразить нематериальные активы с точки зрения одного показателя. В связи с этим появляется необходимость преобразования отдельных показателей в индикаторы, отвечающие за качество интеллектуальных ресурсов компаний.
В данном исследовании будет использована стандартная
-компонентная структура интеллектуального
капитала, предлагаемая ранее в следующих исследованиях (Edvinsson, Malone,
1997; Stewart, 1997; Bontis, 2001). Такая структура предполагает разделение интеллектуального
капитала компании на три компоненты: человеческий капитал, структурный капитал
и отношенческий капитал. Каждая компонента будет собрана из отдельных
переменных. Переменные, которые использованы для построения модели
исследования, представлены в таблице (Таблица 2).
Таблица 2
Переменные, относящиеся к трем компонентам интеллектуального капитала
|
Отношенческий капитал |
Структурный капитал |
Человеческий капитал |
|
Коммерческие расходы Привлечение иностранного капитала Участие в ассоциациях Качество сайта компании |
Наличие систем управления ресурсами (ERP, Oracle, SQL и др.) Стоимость НМА по балансу Наличие стратегии относительно интеллектуального капитала или управления знаниями Количество патентов |
Квалификация членов Совета директоров Затраты на персонал Продуктивность персонала |
Переменные характеризуются следующим образом:
Коммерческие расходы - непрерывная переменная, измеряющаяся в млн евро, представляющая расходы компаний, связанные с реализацией производимой продукции, предоставляемых услуг.
Привлечение иностранного капитала - бинарная переменная, принимающая значение 1 в случае, если компания в деятельности привлекает иностранный капитал, 0 - в обратном случае.
Участие в ассоциациях - бинарная переменная, отражающая участие компании с ассоциациях, 1 - компания принимает участие в каких-либо ассоциациях, 0 - нет.
Качество сайта компании - категориальная переменная, показывающая уровень сайта компании: переменная принимает значения от 0 до 4, каждый балл присуждался компании за такие критерии, как количество страниц сайта, наличие переключения языка сайта, использование анимированных изображений и наличие отдельного раздела с информацией для инвесторов.
Наличие систем управления ресурсами - бинарная переменная, отражающая применение компанией интегрированных систем, основанных на информационных технологиях для управления ресурсами.
Стоимость НМА по балансу - непрерывная переменная, измеряющаяся в млн евро, отражающая общую стоимость нематериальных активов компании согласно финансовой отчетности.
Наличие стратегии относительно интеллектуального капитала или управления знаниями - бинарная переменная, принимающая значение 1 в случае, если компания имеет сформированную стратегию относительно интеллектуальных ресурсов.
Количество патентов - непрерывная переменная, отвечающая за патенты компании.
Квалификация членов Совета директоров - данная категориальная переменная принимает значения от 0 до 2, квалифицированным совет считается, если более 1/3 директоров имеют степень PhD, либо долгий опыт работы в данной отрасли.
Затраты на персонал - непрерывная переменная, измеряющаяся в млн евро.
Продуктивность персонала - непрерывная переменная, измеряющаяся в млн евро, отражающая размер операционной прибыли компании EBIT, приносимый одним сотрудником.
Данные по перечисленным переменным, а также другие данные, используемые в текущем исследовании взяты из базы данных, которая является результатом проекта «Исследование конкурентных преимуществ и драйверов стоимости компаний, интенсифицирующих интеллектуальные ресурсы», выполненного в рамках Программы фундаментальных исследований НИУ ВШЭ в 2014 году.
База данных представляет собой базу панельных данных российских компаний за 11-летний период времени с 2004-го по 2014 год. База включает в себя данные о 1096 российских компаний,содержит различные показатели деятельности фирмы: принадлежность к отрасли, городу-миллионеру или городу-столице региона, биржевые данные, показатели финансовой отчетности, размер компании, измеряемый количеством сотрудников, а также показатели, характеризующие интеллектуальную составляющую компаний.
Для корректного построения модели необходимо было привести базу данных к конкретному виду, а именно использовать данные лишь тех компаний, данные по которым содержатся в полной мере, помимо этого было проведено логарифмирование показателя рыночной добавленной стоимости в связи с сильным разбросом данных, вследствие чего выборка вновь сократилась. Таким образом, размер выборки будет существенно сокращен, и составит 113 российских компаний за период времени с 2004 года по 2014 год.
Все компании, данные о которых используются в исследовании, можно разбить по отраслям деятельности на 6 групп: строительство и недвижимость, обрабатывающие производства, группа, объединяющая энергетику, химическую промышленность и отрасли, связанные с добычей и обработкой полезных ископаемых, услуги, оптовая и розничная торговля и финансовая деятельность. Распределение компаний можно увидеть на Рисунке 2. Наибольшую долю рассматриваемых компаний занимают промышленные компании, а также компании, занятые в энергетическом секторе и химической промышленности.
При переходе от теории к практике необходимо
провести анализ данных, представленный в виде описательной статистики выбранных
переменных. В Таблице 3 представлена описательная статистика непрерывных
переменных (Таблица 3).
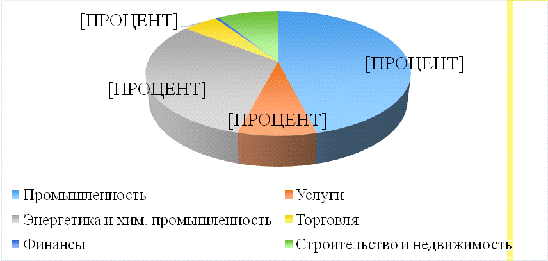
Рис.3.Распределение выборки компаний по группам
отраслей
Обращая внимание на минимум и максимум представленных показателей, важно выделить, что российские компании выборки довольно сильно разбросаны по уровню экономической добавленной стоимости и рыночной добавленной стоимости. Минимальные значения рыночной добавленной стоимости принимают отрицательные значения, что может говорить о том, что компании неэффективно распределяют капитал и не в состоянии получать дополнительную прибыль, инвестируя в него, то есть ценность действий и инвестиционных решений менеджмента ниже, чем ценность капитала, инвестированного в компанию.
Средние значения по показателямEVAи MVA не
являются высокими, что может говорить о том, что большинство российских
компаний, вошедших в выборку, не являются успешными, так как и по
конкурентоспособности, выраженной в EVA, и по привлекательности компаний для
инвесторов, выраженной в MVA, среднее значение по выборке является достаточно
низким.
Таблица 3
Описательная статистика переменных (в млн евро)
|
Переменная |
Среднее |
Ст.отклонение |
Минимум |
Максимум |
|
Рыночная добавленная стоимость |
-76,28 |
5878,59 |
-141586,6 |
109820,7 |
|
Рыночная добавленная стоимость (логарифм) |
3,93 |
2,28 |
-4,17 |
11,61 |
|
Экономическая добавленная стоимость |
69,11 |
937,18 |
-5524,15 |
19417,08 |
|
Коммерческие расходы |
137,89 |
1344,24 |
0 |
|
|
Коммерческие расходы (логарифм) |
0,91 |
2,36 |
-10,65 |
10,34 |
|
Стоимость НМА по балансу |
54,20 |
335,65 |
0 |
6047,67 |
|
Производительность сотрудников |
0,04 |
0,52 |
-3,09 |
20,13 |
|
Затраты на персонал |
61,45 |
185,52 |
0,0003 |
2107,05 |
|
Количество патентов |
36,42 |
175,05 |
0 |
3273 |
Что касается статистики переменных, отвечающих за уровень интеллектуального капитала, то важно отметить, что по количеству патентов анализируемые компании сильно разнятся: есть компании, не имеющие патентов вовсе, есть компании с максимальным количеством патентов, превышающим 3 тысячи штук, при этом среднее значение переменной на достаточно низком уровне - 36, что может говорить о превалировании компаний с низким показателем количества патентов.