Дипломная (вкр): Дуальность решений менеджеров при решении инвестирования в интеллектуальную ресурсную базу компании
Стоимость нематериальных активов компании также имеет высокий уровень разброса при низком среднем значении - 54,2 млн евро, что вновь говорит о том, что в выборку вошло большое количество компаний с низкой стоимостью или отсутствием нематериальных активов.
Касаемо бинарных переменных, в описательной
статистике представлено процентное соотношение компаний по попаданию в ту или
иную категорию (Таблица 4):
Таблица 4
Описательная статистика бинарных переменных
|
Переменная |
Распределение |
|
Наличие ERP систем |
0 - 78,7% 1 - 21,3% |
|
Наличие стратегии относительно интеллектуального капитала или управления знаниями |
0 - 92,7% 1 - 7,3% |
|
Привлечение иностранного капитала |
0 - 64,6% 1 - 35,4% |
|
Участие компании в ассоциациях |
0 - 57,9% 1 - 42,1% |
Такая переменная как привлечение иностранного капитала говорит о связи компании с иностранными инвесторами. Как видно из таблицы, 35,4% компаний выборки привлекают иностранный капитал, в то время как 64,6% компаний не имеют связей с иностранными инвесторами. Такое соотношение говорит о том, что российские компании не являются в большинстве случаев привлекательными для иностранных инвесторов, они не могут привлечь иностранный капитал.
Вывод об отставании российских компаний в применении интеллектуальных ресурсов можно сделать по статистике, полученной по переменной наличие систем управления ресурсами. Лишь 21,3% компаний выборки используют данные системы, позволяющие оптимизировать все уровни производства и связи между сотрудниками предприятия. Данное соотношение показывает, что компании не используют основные методы оптимизации производства, что может привести к снижению производительности, сокращению выручки и других финансовых показателей.
Лишь около 7,3% российских компаний имеют стратегии относительно интеллектуального капитала или управления знаниями. Это говорит о том, что в российских компаниях еще не сформирована система работы с инновационными составляющими: отсутствуют стратегии, цели, соответственно и результаты по их достижению.
Последним видом используемых переменных являются
категориальные переменные: квалификация членов Совета директоров и качество
сайта компаний.
Таблица 5
Описательная статистика категориальных переменных
|
Переменная |
Количество наблюдений/Распределение |
|
Квалификация членов Совета Директоров |
|
|
0 1 2 |
26,9% 50,0% 23,1% |
|
Качество сайта компании |
|
|
0 1 2 3 4 |
4,0% 13,1% 29,7% 33,9% 19,3% |
Основная масса компаний - 50% - по переменной, отвечающей за квалификацию членов Совета директоров, относится к компаниям, в которых члены Совета директоров имеют высшее образование, однако количество обладателей PhD в данных компаниях не превышает 1/3. Это говорит о том, что в российских компаниях уровень человеческого капитала нельзя назвать высоким, однако в более чем 73% компаний в Совет директоров входят квалифицированные кадры.
Что касается статистики по качеству сайта, то ярко выраженного преимущества не имеет ни одна из категорий. Однако 4% компаний не имеют сайта, что является достаточно высоким значением в связи с тем, что интернет в современном мире играет большую роль и наличие качественного сайта - это один из показателей успешности компании, ее открытости для акционеров, клиентов и инвесторов. Лишь 19,3% компаний выборки обладают данным преимуществом.
Описательная статистика по бинарным и категориальным переменным так же показывает, что большинство российских компаний не использует или использует неэффективно возможности привлечения интеллектуального капитала в свою деятельность, то есть ведут консервативную политику в отношении интеллектуальных ресурсов.
Далее будет описан метод исследования. Для того чтобы достигнуть цели исследования в работе будет использован метод SEM (StructuralEquationModeling). Данный метод является некой комбинацией двух методов анализа: множественного регрессионого и факторного. Метод применяется для установления связей между наблюдаемыми переменными и латентными переменными. Данный метод является широко используемым в исследовательских кругах, так как он включает в себя сложные вычислительные методы и при этом требует минимум расчетных затрат.
Выделяются два типа моделей: 1) Measurementmodel - показывает, как набор наблюдаемых переменных объясняют зависимую переменную;
) Structuralmodel - показывает связи между латентыми переменными, наблюдаемыми переменными и между комбинацией данных видов переменных.
Выбор данного метода был не случайным: многие исследователи при решении вопросов, касающихся интеллектуальных ресурсов компании, выбирали методом исследования метод SEM (Wu, Tsai (2005); Tseng, Goo (2005); Cabrita, Bontis (2008); Hsu, Fang (2009); Maditinosetal. (2010); Jardon, Martos (2012); Mention, Bontis (2013)). Так, например, Bontis (1998) использовал данный статистический метод для построения компонент интеллектуального капитала: структурного, отношенческого и человеческого. Кроме того, результат построения данной модели позволил автору определить, что отношенческий и структурный капитал оказывают положительное влияние на результаты деятельности компании, в то время как человеческий не имеет прямого влияния, он лишь положительно связан с другими компонентами интеллектуальных ресурсов. В последующих работах Bontis (2001) вновь прибегал к использованию данного метода.
В работе авторов Chenetal. (2004) данный метод используется с целью создания системы индексов интеллектуального капитала для более эффективного управления им. Авторам Kimetal. (2012) метод SEM позволил определить структурные связи между компонентами интеллектуального капитала (латентные переменные) и деятельностью компаний.
Таким образом, анализ предыдущих исследований показывает, что выбранный метод соответствует поставленной цели исследования.
Для достижения цели данного исследования будет
построена следующая модель:
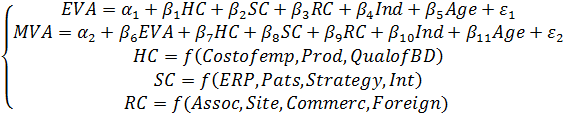 , (1)
где:- экономическая добавленная стоимость,- рыночная добавленная стоимость,- человеческий капитал,- структурный капитал,- отношенческий капитал,- отрасль,- возраст,- затраты на персонал,продуктивность сотрудников,- квалификация членов Совета директоров,- наличие ERP систем,- количество патентов компании,наличие стратегии относительно интеллектуального капитала или управления знаниями,- стоимость НМА по балансу,участие компании в ассоциациях,количество сайта компании,коммерческие расходы,- привлечение иностранного капитала.
Для получения результатов построения данной модели будет применен вышеупомянутый метод SEM. Он позволит построить латентные переменные - компоненты интеллектуального капитала, определить связь между EVA и MVA, между построенными латентными переменными и конкурентоспособностью и привлекательностью компании для инвесторов, кроме того, результат построения модели позволит определить, существует ли дуальность инвестиционных решений менеджеров относительно интеллектуальных ресурсов в российских компаниях.
Подводя итог данной главы, важно отметить, что была выбрана
-компонентная структура интеллектуального
капитала, в связи с чем будут построены три латентные переменные, отвечающие
соответственно за человеческий, отношенческий и структурный капиталы.
Описательная статистика переменных показала, что уровень интеллектуальных
ресурсов рассматриваемых компаний нельзя назвать высоким: присутствуют компании
с высокими показателями, однако большинство компаний не используют
интеллектуальные ресурсы в деятельности, либо используют неэффективно. Выбор
метода SEM в качестве метода построения исследовательской модели оправдан:
теоретический обзор исследований по теме интеллектуальных ресурсов показал
широкое использование данного метода исследователями для построения компонент
интеллектуального капитала и их связи с результатами деятельности компании.
. Результаты построения модели
В моделировании структурных уравнений существуют два основных типа переменных: наблюдаемые (индикаторные) переменные и скрытые (конструктивные) переменные. Скрытые переменные не могут быть непосредственно наблюдаемы или измерены, скорее они наблюдаются или косвенно измеряются, и, следовательно, они выводятся на основе наблюдаемых переменных, которые выбираются для определения скрытой переменной.Первым этапом метода SEM является формирование таких латентных переменных. Стоит отметить, что построенные латентные переменные являются независимыми, так как строятся на основе только наблюдаемых переменных. В случае данного исследования должны быть сформированы такие латентные переменные, как человеческий капитал, отношенческий капитал и структурный капитал. Каждая из компонент будет состоять из нескольких индикаторов, отвечающих за интеллектуальные ресурсы компании (Рис. 4).
Построение латентных переменных дало результаты, представленные в Таблице 6: вклад переменных, отвечающих за интеллектуальные ресурсы компании, в латентные переменные, отражающие 3 компоненты интеллектуального капитала.Соотношения между наблюдаемыми переменными и скрытыми переменными обозначаются факторными нагрузками. Такие нагрузки дают информацию о том, в какой степени каждая из наблюдаемых переменных способна объяснить латентную переменную.
Рис. 4. Формирование латентных переменных
Таблица 6
Построение латентных переменных
|
Латентная переменная |
Конструкты |
Коэффициент (Ст.отклонение) |
|
Человеческий капитал |
Затраты на персонал |
0,785 (0,076) |
|
|
Продуктивность персонала |
0,257 (0,024) |
|
|
Квалификация членов Совета Директоров |
0,121 (0,091) |
|
Отношенческий капитал |
Участие в ассоциациях |
0,418 (0,014) |
|
|
Качество сайта компании |
0,536 (0,027) |
|
|
Привлечение иностранного капитала |
0,358 (0,014) |
|
|
Коммерческие расходы (логарифм) |
0,585 (0,074) |
|
Структурный капитал |
Стоимость НМА по балансу |
0,494 (0,012) |
|
|
Количество патентов |
0,282 (0,037) |
|
|
Наличие ERP систем |
0,0008 (0,00007) |
|
|
Наличие стратегии относительно интеллектуального капитала или управления знаниями |
0,0007 (0,00005) |
Согласно данным таблицы 6, в большей степени человеческий капитал объясняется такой переменной, как затраты на персонал. Такой результат поддается логическому обоснованию: чем больше компании готовы инвестировать в развитие потенциала, знаний и навыков своих сотрудников, тем выше человеческий капитал компании.
Что касается отношенческого капитала, то все наблюдаемые переменные имеют высокий уровень измерения латентной переменной: участие в ассоциациях отражает взаимосвязь компании с государственными органами, другими компаниями, бизнес-сообществами; качество сайта компании влияет на отношения компании с потребителями, покупателями, а также действующими и потенциальными инвесторами. Привлечение иностранного капитала отражает способность компании налаживать связи с иностранными инвесторами. Коммерческие расходы отражают связь компании с такими агентами рынка как поставщики, рекламные агентства, СМИ, логистические компании. Таким образом, в латентную переменную, отвечающую за отношенческий капитал вошли все возможные отношения компании.
Последняя построенная латентная переменная - структурный капитал, который в большей степени может быть объяснен такими переменными как стоимость НМА по балансу и количеством патентов компании, данный факт подтверждается в том числе тем, что определение структурного капитала в том числе включает в себя патенты и различные виды нематериальных активов компании.
После того, как построены латентные переменные,
далее согласно методу,следует построение регрессионных связей между латентными
переменными и зависимыми переменными (EVA, MVA), отражающими
конкурентоспособность компании и добавленную рыночную стоимость.
Таблица 7
Результаты построения модели
|
|
EVA |
MVA |
|
EVA |
- |
0,057** (0,044) |
|
Человеческий капитал |
0,627 (0,277) |
-0,199 (0,074) |
|
Структурный капитал |
0,850*** (0,066) |
-0,109** (0,046) |
|
Отношенческий капитал |
-0,318** (0,058) |
0,093** (0,072) |
|
Возраст компании |
2,25** (0,108) |
0,020*** (0,06) |
|
Сфера деятельности компании: Услуги |
-0,453 (0,802) |
-0,202 (0,081) |
|
Промышленность |
-0,210 (0,101) |
0,234* (0,134) |
|
Энергетика и химическая промышленность |
0,739 (0,159) |
0,042 (0,135) |
|
Строительство и недвижимость |
0,796 (0,076) |
|
|
Константа |
6,407 (0,029) |
0,09 (0,120) |
Что касается первого уравнения, зависимой переменной которого является экономическая добавленная стоимость, то значимыми значениями коэффициентов стали перед такими переменными как структурный капитал, отношенческий капитал и возраст компании.
Возраст компании положительно значимо (на 5% уровне) влияет на значение показателя EVA: увеличение возраста компании на 1 год приводит к увеличению экономической добавленной стоимости на 2,25 млн евро при прочих равных условиях.
Латентная переменная, отвечающая за структурный капитал, положительно значимо (на 1% уровне) влияет на показатель экономической добавленной стоимости: при инвестировании в структурный капитал 1 тысячи евро EVA компании вырастет на 850 евро при прочих равных условиях.
В свою очередь латентная переменная, отвечающая за отношенческий капитал, отрицательно значимо (на 5% уровне) влияет на EVA компании: при инвестировании в отношенческий капитал компании 1 тысячи евро EVA компании упадет на 318 евро.
Такие переменные как латентная переменная - человеческий капитал, а также переменные, отвечающие за принадлежность компании к конкретной отрасли, оказались незначимы. Это, во-первых, говорит о том, что инвестирование в человеческий капитал компании не оказывает влияния на показатель EVA, во-вторых, принадлежность компании к конкретной отрасли не имеет влияния на решение менеджера об инвестировании в интеллектуальные ресурсы.
Второе уравнение показывает, что значимыми оказались влияния на MVA таких показателей как EVA, инвестирование в отношенческий и структурный капиталы, возраст компании, а также принадлежность к отрасли - промышленность. Остановимся на каждом значении подробнее.