Материал: Эффективность организации и управления промышленными предприятиями. проблемы и пути решения
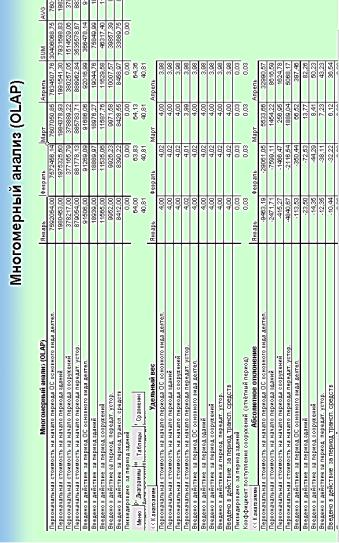
3. Выгрузка запрошенных данных в сводную таблицу (рисунок 3). С помощью сводной таблицы можно решить самые разные аналитические задачи: провести анализ первоначальной стоимости активов как в разрезе временных интервалов, так и на уровне входящих в состав групп основных средств и т.д.
Рис. 3. Сводная таблица OLAP
205
4. Представление табличных значений анализируемых показателей в виде сводной диаграммы (рис. 4). Диаграммы являются средством наглядного представления данных и облегчают выполнение сравнений, выявление закономерностей и тенденций данных. Например, вместо анализа нескольких столбцов чисел в таблице можно, взглянув на диаграмму, узнать, уменьшается или растет стоимость основных средств организации и чем это обусловлено. Диаграмма связана с данными, на основе которых она создана, и обновляется автоматически при изменении данных.
Апробация многомерного анализа основных средств проведена на материалах ОАО «Зенит». При проведении многомерного анализа в целях изучения поведения показателей в различных структурных подразделениях и временных периодах использовалось объединение следующих измерений:
-группы показателей и структурные подразделения (предприятие в целом),
-временные периоды и группы показателей,
-временные периоды и структурные подразделения (предприятие в целом).
Анализ поступления основных средств в разрезе структурных подразделений выявил, что основная доля (порядка 57 %) поступившего на предприятие оборудования приходится на цеха основного производства (производство электродвигателей, производство товаров народного потребления, заготовительное производство). Причем в производство электродвигателей поступило основных средств стоимостью 309449 млн. руб., что составляет 18 % от общей стоимости поступивших объектов на предприятие, в производство товаров народного потребления – 32 % от общей величины, в заготовительное производство – только 6 %. Следовательно, наибольшее количество поступившего оборудования (в стоимостном выражении) приходится на производство товаров народного потребления.
206
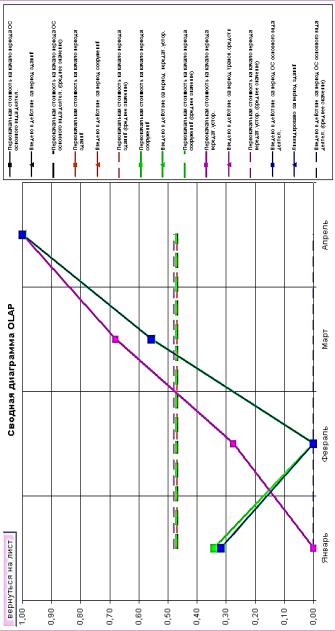
Рис. 4. Сводная диаграмма OLAP
207
Анализ поступления основных средств необходимо проводить совместно с изучением их выбытия, что в результате дает реальную картину воспроизводства основных средств. Так, в целом по предприятию темпы роста поступления основных средств превышают темпы роста их выбытия, что было определено в рамках традиционного анализа. Однако результаты многомерного анализа установили, что в производстве электродвигателей и заготовительном производстве стоимость выбывших основных средств практически в 2 раза превышает стоимость поступивших машин и оборудования на протяжении двух лет, что свидетельствует о первоочередной необходимости обновления основных средств в данных подразделениях.
Высокую степень износа основных средств и ее рост на протяжении исследуемого периода в целом по предприятию определили результаты традиционного анализа. Применение OLAP-анализа в разрезе структурных подразделений показал, что в производстве электродвигателей и заготовительном производстве, как и в целом по предприятию, наблюдается рост коэффициентов износа основных средств в среднем на 2 % в год. Однако в производстве товаров народного потребления степень износа производственных фондов снижается. Это обусловлено ростом уровня обновления машин и оборудования в данном производстве.
На следующем этапе многомерного анализа выявляются временные периоды, в которых произошли существенные изменения в исследуемых показателях. Так, на протяжении анализируемого периода значительные скачки уровня фондоотдачи наблюдаются в феврале, июне и декабре месяце базового периода и в феврале, июне и декабре месяце отчетного периода – в сторону увеличения, а также в январе и октябре месяце базового и отчетного периода – в сторону снижения (диаграмма, представленная на рисунке 5), то есть существует определенная закономерность динамики фондоотдачи во времени.
208
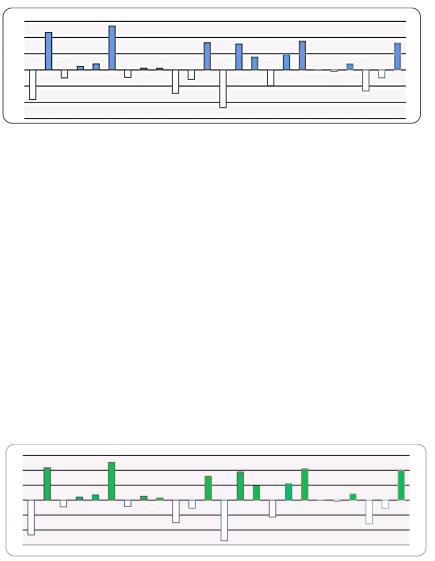
Рис. 5. Диаграмма динамики фондоотдачи основных средств ОАО «Зенит»
Сравнивая динамику показателя фондоотдачи с динамикой выпуска продукции в анализируемом периоде наблюдается пропорциональное изменение их величин, а именно: рост фондоотдачи основных средств главным образом обусловлен увеличением выпуска продукции и наоборот, снижение фондоотдачи вызвано сокращением объема производства продукции, то есть в январе и октябре месяце базового и отчетного периода происходит спад производства, а в феврале, июне и декабре месяце – его рост (рис. 6), что и объясняет закономерную динамику фондоотдачи основных средств. В свою очередь наличие закономерности в динамике выпуска продукции является своего рода реакцией производства на происходящие изменения во внутренней и внешней среде деятельности предприятия.
Рис. 6. Диаграмма динамики объема производства продукции ОАО «Зенит»
На протяжении исследуемого промежутка времени происходит достаточно равномерное поступление объектов основных
209