Материал: Эффективность организации и управления промышленными предприятиями. проблемы и пути решения
Представленные методики имеют свои преимущества, ограничения и недостатки. Необходимо заметить, что в большинстве работ присутствуют экспертные оценки. Однако нужно стремиться к тому, чтобы выбранный метод в наибольшей степени выявлял сущность явления.
Также отметим, что в методиках отсутствует отраслевой аспект оценки инвестиционного потенциала предприятия. Для них характерно использование общеотраслевых финансовоэкономических показателей. Однако, сфера деятельности компании оказывает влияние на состав факторов, формирующих итоговый показатель. Поэтому учет отраслевых особенностей позволит получить более полные результаты.
Литература
1.Загородова Л.В. Коэффициент Q-Тобина – показатель инвестиционного потенциала предприятий черной металлургии / Л.В. Загородова, Н.И. Новиков // Вестник Кемеровского государственного университета. – 2014. – №2 (58). Т.2. – С. 236-239.
2.Козлова Л.А. SPACE-анализ инвестиционного потенциала предприятия / Л.А. Козлова, С.Н. Плотникова // Концепт. – 2015.
–№ 2 – С. 25-33.
3.Мельтенисова Е.Н. Обоснование управленческих решений по повышению инвестиционного потенциала : автореф. дис. канд. экон. наук : 08.00.05 / Е.Н. Мельтенисова. – Новосибирск,
2013. – 23 с.
4.Михайлов С.Н. Методика оценки инвестиционной конкурентоспособности предприятий строительной отрасли / С.Н. Михайлов, Е.В. Чаплыгина // Проблемы современной экономики. – 2011. – №3. – С.26-38
5.Муравьева Н.Н. Методика оценки инвестиционного потенциала коммерческих организаций: комплексный подход / Н.Н. Муравьева // Экономический анализ: теория и практика. – 2015. – №42. – С.52-62.
6.Сундикова И.В. Оценка инвестиционного потенциала предприятия как инструмент обеспечения экономической безопасности (на примере ПАО «Новатэк») / И.В. Сундикова // XII Международная научно-практическая конференция «Безопасность жизне-
220
деятельности предприятий в промышленно развитых регионах». –
2017. – С. 157-165
7.Хаустова К.М. / Методика стратегического позиционирования предприятий на основе интегральной оценки инвестицион- но-инновационного потенциала / К.М. Хаустова // Проблемы современной экономики. – 2013. – №2. – С. 108-110.
8.Юрлова Н.С. Оценка инвестиционной деятельности сельскохозяйственного предприятия как финансово-экономический инструмент формирования инвестиционного потенциала / Н.С Юрлова, Ю.С. Жукова // Международный научно-исследовательский журнал. – 2017. – №6. – С. 56-70.
221
УДК 338.2
Т. Н. Панкова
Белорусско-Российский университет, г. Могилев (Республика Беларусь)
УПРАВЛЕНИЕ ДОХОДАМИ ОРГАНИЗАЦИИ В ЦЕЛЯХ ОПТИМИЗАЦИИ НАЛОГООБЛОЖЕНИЯ
В статье разработаны пути увеличения доходов организации от текущей и инвестиционной деятельности в целях оптимизации ее налоговой нагрузки.
Ключевые слова: доходы от текущей и инвестиционной деятельности, налоговая нагрузка, оптимизаци.
T. N. Pankova
Belarusian-Russian University,
Mogilev, Republic of Belarus
REVENUE MANAGEMENT ORGANIZATION IN ORDER
TO OPTIMIZE TAXATION
The article developed ways to increase the income of the organization from current and investment activities in order to optimize its tax burden.
Key words: income from current and investment activities, tax burden, optimiza-
tion.
В ходе анализа деятельности ряда предприятий было выявлено снижение маржинального дохода, в связи с чем они недополучают прибыль. Для устранения данных проблем и выработки мероприятий по увеличению доходов построено дерево целей (рис. 1).
222
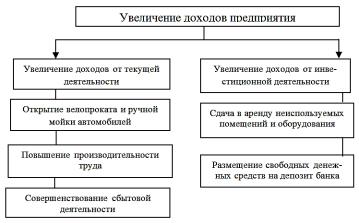
Рис. 1. Дерево целей предприятия
Следовательно, для увеличения доходов предприятия необходимо проведение следующих мероприятий:
–на имеющейся платной автостоянке открыть велопрокат и ручную мойку, что привлечет дополнительных клиентов и увеличит доходы от текущей деятельности предприятия;
–за счет разработки организационно-технических мероприятий повысить производительность труда работников и, соответственно, объемы оказанных услуг;
–для увеличения объемов реализации продукции (работ, услуг) разработать и внедрить систему скидок;
–сдать в аренду часть неиспользуемых помещений и оборудования, что принесет дополнительный доход от инвестиционной деятельности.
В табл. 1 на основании проведенных расчетов эффекта от предложенных мероприятий обобщены резервы увеличения доходов.
Таблица 1 Расчет резерва увеличения доходов предприятия
Мероприятие |
Сумма, тыс. р. |
Открытие ручной мойки |
46,08 |
Открытие велопроката |
7,305 |
Мероприятия по повышению производительности труда |
1 927,4 |
Модернизация пилорамы |
49,911 |
223
|
Продолжение табл. 1 |
||
Технический надзор и услуги заказчика |
|
295,878 |
|
Мероприятия по совершенствованию сбытовой деятельности |
|
405,712 |
|
Сдача в аренду неиспользуемых площадей и установки |
|
2,810 |
|
Размещение свободных денежных средств на депозит банка |
|
0,581 |
|
Итого |
|
2 735,677 |
|
Таким образом, за счет предложенных мероприятий доходы предприятия в планируемом году могут увеличиться на 2 735,67 тыс. р.
Поскольку при прочих неизменных условиях увеличение доходов предприятия приводит к уменьшению показателя налоговой нагрузки, в табл. 2 представлен расчет налоговой нагрузки предприятия с учетом предложенных мероприятий.
Таблица 2 Расчет налоговой нагрузки КУДП «УКС» до и после мероприятий
по повышению доходов
|
2017 год |
Прогноз |
Изменение (+, –) |
||||
Налоги |
сумма, |
удельный |
сумма, |
удельный |
сумма, |
удельный |
|
вес в вы- |
вес в вы- |
вес в вы- |
|||||
|
тыс. р. |
тыс. р. |
тыс. р. |
||||
|
ручке, % |
ручке, % |
ручке, п.п. |
||||
|
|
|
|
||||
Налоги, включае- |
|
|
|
|
|
|
|
мые в себестои- |
|
|
|
|
|
|
|
мость продукции |
|
|
|
|
|
|
|
(товаров, работ, |
|
|
|
|
|
|
|
услуг) |
788,1 |
5,42 |
788,1 |
4,56 |
0 |
-0,86 |
|
Налоги, уплачива- |
|
|
|
|
|
|
|
емые из прибыли |
273,8 |
1,88 |
335,1 |
1,94 |
26 |
0,06 |
|
Налоги, уплачива- |
393,0 |
2,70 |
446,8 |
2,59 |
53,8 |
-0,11 |
|
емые из выручки |
|
|
|
|
|
|
|
от реализации |
|
|
|
|
|
|
|
продукции (това- |
|
|
|
|
|
|
|
ров, работ, услуг) |
|
|
|
|
|
|
|
Всего |
1 454,9 |
10,01 |
1 570,0 |
9,09 |
115,1 |
-0,92 |
|
Выручка от реали- |
|
|
|
|
|
|
|
зации продукции |
|
|
|
|
|
|
|
(товаров, работ, |
|
|
|
|
|
|
|
услуг) |
14 541 |
17 273,3 |
2 732,3 |
||||
Для наглядности уровень налоговой нагрузки до и после предложенных мероприятий представлен на рисунке 2.
Из табл. 2, рис. 2 видно, что предложенные мероприятия по увеличению доходов приведут к снижению уровня налоговой нагрузки организации на 0,92 п.п.
224