Материал: Фінанси_Посібник
спеціальної техніки, іншого майна Збройних сил України та інших військових формувань і правоохоронних органів;
інші надходження: збори за послуги, пов'язані з охороною прав на інтелектуальну власність, надходження від видачі дозволів на експортноімпортні операції з наркотичними засобами, психотропними речовинами і прекурсорами, відрахування від суми коштів, витрачених на рекламу тютюнових виробів та/або алкогольних напоїв у межах України, нез'ясовані надходження та ін.;
портовий (адміністративний) збір;
доходи від операцій з кредитування та надання гарантій;
збір на соціально-економічну компенсацію ризику населення, яке проживає на території зони спостереження;
збори на обов'язкове державне пенсійне страхування з окремих видів господарських операцій;
концесійні платежі.
2.4. Власні надходження бюджетних установ:
надходження від плати за послуги, що надаються бюджетними установами згідно із законодавством (зокрема, від їх основної і додаткової (господарської) діяльності;
плата за оренду майна бюджетних установ;
надходження від реалізації майна (крім нерухомого майна));
інші джерела власних надходжень бюджетних установ (благодійні внески, гранти та дарунки).
3. ДОХОДИ ВІД ОПЕРАЦІЇ З КАПІТАЛОМ – це доходи бюджету у вигляді надходжень від продажу основного капіталу (від реалізації безгосподарного майна, валютних цінностей, скарбів та ін.), державних запасів товарів, землі та нематеріальних активів.
Ці доходи мобілізуються неподатковим методом і включають чотири групи надходжень:
3.1. Надходження від продажу основного капіталу:
кошти від реалізації скарбів, які є пам'ятками історії та культури, майна, одержаного державою або територіальною громадою в порядку спадкування чи дарування, безхазяйного майна, знахідок, а також валютних цінностей і грошових коштів, власники яких невідомі,
надходження коштів від Державного фонду дорогоцінних металів і дорогоцінного каміння,
кошти від відчуження майна, що належить Автономній Республіці Крим та майна, що перебуває в комунальній власності;
3.2. Надходження від реалізації державних запасів товарів:
матеріальних цінностей державного резерву;
розброньованих матеріальних цінностей мобілізаційного резерву;
3.3. Кошти від продажу землі і нематеріальних активів.
Продаж землі здійснюється відповідно до Земельного кодексу України.
151
Передбачається 10 % коштів від продажу земельних ділянок несільськогосподарського призначення зараховувати до державного бюджету, а 90 % – до відповідних бюджетів АРК, областей, міст Києва і Севастополя;
3.4. Податки на фінансові операції та операції з капіталом.
В Україні, відповідно до прийнятого Податкового кодексу, з 2014 р. запроваджується оподаткування доходів по депозитах за ставкою 5 %, але одночасно вже з 2011 р. ставку оподаткування дивідендів було знижено з 15 % до 5 % [2].
4. ОФІЦІЙНІ ТРАНСФЕРТИ.
Трансферти – це кошти, одержані від інших органів державної влади, органів Автономної Республіки Крим, органів місцевого самоврядування, інших держав або міжнародних організацій на безоплатній та безповоротній основі [1].
Офіційні трансферти розподілено на дві складові:
4.1.Трансферти від органів державного управління поділяються на:
– кошти, що надходять з інших бюджетів;
– дотації;
– субвенції.
4.2.Трансферти від урядів зарубіжних країн та міжнародних організацій, які включають:
кошти, отримані від секретаріату ООН, ОБСЄ або іншої регіональної організації за участь українського контингенту та персоналу у миротворчих операціях;
гранти (дарунки), що надійшли до бюджетів усіх рівнів;
надходження в рамках програм допомоги Європейського Союзу та ін.
5. ЦІЛЬОВІ ФОНДИ. Існування цільових фондів пов’язане з вирішенням певних соціально-економічних завдань шляхом формування більш мобільної ресурсної бази, оскільки використання цих фінансових коштів не потребує затвердження законодавчими органами влади. Рішення про фінансування тих чи інших заходів приймається правлінням фонду.
Склад цільових фондів державного бюджету періодично змінюється. Згідно із останніми змінами, внесеними до Бюджетної класифікації наказом Міністерства фінансів України № 11 від 14 січня 2011 р. з переліку бюджетних цільових фондів вилучили всі чотири фонди загальнодержавного соціального страхування (Пенсійний фонд, Фонд загальнообов'язкового державного соціального страхування України на випадок безробіття, Фонд соціального страхування від нещасних випадків на виробництві та професійних захворювань та Фонд соціального страхування з тимчасової втрати працездатності) [5]. Перелік позицій, що залишилися є таким:
надходження до Фонду соціального захисту інвалідів;
інші фонди;
цільові фонди, утворені Верховною Радою Автономної Республіки Крим, органами місцевого самоврядування та місцевими органами виконавчої влади.
152
6.3. Склад видатків бюджету
У Бюджетному кодексі України у видатковій складовій бюджету запроваджено розподіл на видатки та витрати бюджету.
Видатки бюджету – це кошти, які спрямовуються на здійснення програм, передбачених відповідним бюджетом [1].
До видатків бюджету не належать:
погашення боргу;
надання кредитів з бюджету;
розміщення бюджетних коштів на депозитах;
придбання цінних паперів;
повернення надміру сплачених до бюджету сум податків і зборів (обов'язкових платежів) та інших доходів бюджету, проведення їх бюджетного відшкодування [1].
Видатки бюджетів поділяються на:
1)видатки на забезпечення конституційного ладу, державної цілісності та суверенітету, незалежного судочинства, а також інші видатки, які не можуть бути передані на виконання Автономній Республіці Крим та місцевому самоврядуванню – здійснюються за рахунок коштів Державного бюджету України;
2)видатки, які визначаються функціями держави і можуть бути передані на виконання Автономній Республіці Крим та місцевому самоврядуванню з метою забезпечення найбільш ефективного їх виконання на основі принципу субсидіарності – здійснюються за рахунок коштів місцевих бюджетів, у тому числі трансфертів з Державного бюджету України;
3)видатки на реалізацію прав та обов'язків Автономної Республіки Крим та місцевого самоврядування, які мають місцевий характер і визначені
законами України – здійснюються за рахунок коштів місцевих бюджетів, у тому числі трансфертів з Державного бюджету України [1].
Розподіл видатків бюджету базується на таких принципах:
плановість;
безповоротність виділених державних ресурсів;
безоплатність;
дотримання режиму економії;
контроль за їх використанням.
Видатки державного бюджету регламентуються Бюджетним кодексом, Податковим кодексом, Законом про Державний бюджет України та іншими юридичними актами органів влади.
На різноманітність видів бюджетних видатків впливають такі фактори:
–природа та функції держави;
–адміністративно-територіальним устрій держави;
–рівень соціально-економічного розвитку країни;
–розгалуженість зв’язків бюджету з економікою;
153
–види та форми надання бюджетних коштів (бюджетні асигнування, дотації, субвенції, субсидії тощо);
–норми надання бюджетних коштів та ін.
Поєднання цих чинників породжує ту або іншу систему видатків бюджету будь-якої держави на певному етапі соціально-економічного розвитку.
Витрати бюджету – це видатки бюджету, а також надання кредитів з бюджету, погашення боргу та розміщення бюджетних коштів на депозитах, придбання цінних паперів [1].
З 2005 р. в Україні запроваджено розподіл витрат загального та спеціального фондів бюджету на витрати розвитку і витрати споживання.
Витрати розвитку – це видатки розвитку з урахуванням надання кредитів з бюджету.
Видатки розвитку – це видатки бюджетів на фінансове забезпечення наукової, інвестиційної та інноваційної діяльності, зокрема:
–фінансове забезпечення капітальних вкладень виробничого і невиробничого призначення;
–фінансове забезпечення структурної перебудови економіки;
–інші видатки, пов'язані з розширеним відтворенням.
Витрати споживання – це видатки на споживання з урахуванням погашення боргу.
Видатки споживання – частина видатків бюджетів, які забезпечують поточне функціонування органів державної влади та місцевого самоврядування, бюджетних установ, поточні міжбюджетні трансферти та видатки на фінансове забезпечення заходів соціального захисту населення та соціально-культурної сфери, а також інші видатки, не віднесені до видатків розвитку та нерозподілених видатків.
Видатки державного бюджету складаються з різновидів, зображених на рис. 6.4.
ВИДАТКИ ДЕРЖАВНОГО БЮДЖЕТУ
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Видатки |
|
Резервний |
|
Державний |
|
Оборотний |
|
|
|
|
|||||
згідно |
|
фонд Кабінету |
|
фонд |
|
залишок |
|
|
Таємні |
||||||
з Бюджетною |
|
Міністрів |
|
регіонального |
|
бюджетних |
|
видатки |
|||||||
класифікацією |
|
України |
|
розвитку |
|
коштів |
|
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Рис. 6.4. Склад видатків державного бюджету
Суб’єктами бюджетного фінансування є державні органи, підприємства, установи й організації державної та комунальної форм власності.
Фінансування видатків – це плановий, цільовий, безповоротний відпуск коштів для забезпечення виконання загальнодержавних функцій (управління,
154
оборони, безпеки та ін.), утримання соціально-культурної сфери, забезпечення соціальних гарантій та обов’язків держави.
Спрямування коштів в економіку створює передумови для зростання ВВП, а відтак, з одного боку, збільшує можливості бюджету у фінансуванні соціальних заходів, а з іншого – знижує напруження у розподілі бюджетних коштів, оскільки зменшує потребу в самому соціальному захисті. Тому при фінансуванні соціального захисту важливо встановити правильне співвідношення між видатками бюджету на соціальні цілі та на економічну діяльність.
Фінансування видатків здійснюється за допомогою Бюджетної класифікації.
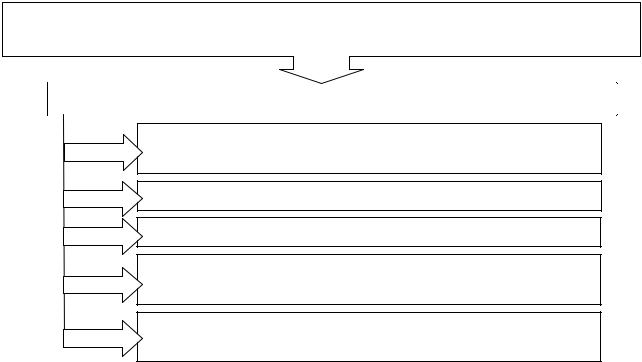
Сучасна Бюджетна класифікація видатків та кредитування бюджету включає підрозділи, зображені на рис. 6.5 [6].
БЮДЖЕТНА КЛАСИФІКАЦІЯ ВИДАТКІВ ТА КРЕДИТУВАННЯ БЮДЖЕТУ
КЛАСИФІКАЦІЯ ВИДАТКІВ ТА КРЕДИТУВАННЯ БЮДЖЕТУ
Функціональна класифікація видатків та кредитування бюджету
Економічна класифікація видатків бюджету
Класифікація кредитування бюджету
Відомча класифікація видатків та кредитування державного бюджету
Програмна класифікація видатків та кредитування державного бюджету
Рис. 6.5. Класифікація видатків та кредитування бюджету згідно з Бюджетною класифікацією
ФУНКЦІОНАЛЬНА КЛАСИФІКАЦІЯ ВИДАТКІВ ТА КРЕДИТУВАННЯ БЮДЖЕТУ побудована згідно з основними функціями держави, які умовно можна поділити на 4 групи:
–державні видатки на послуги загальнодержавного значення:
державне управління, судова влада, фінансова та фіскальна діяльність, зовнішньополітична діяльність, фундаментальні дослідження, оборона, проведення виборів та референдумів, видатки на обслуговування внутрішнього та зовнішнього боргу, громадський порядок та безпека держави;
–видатки на суспільні послуги, які надаються державою (освіта,
охорона здоров’я, духовний та фізичний розвиток);
155