Дипломная (вкр): Финансирование сделок слияний и поглощений на российском рынке капитала
Однако единой, общепризнанной структуры финансирования не существует, каждый автор видит его виды, формы и методы по-своему. В некоторых случаях авторы отождествляют понятия или же даже опускают отдельные формы.
А. Зелль представил один из наиболее полных подходов к
классификации видов финансирования. Эту классификацию можно увидеть на рисунке
1.
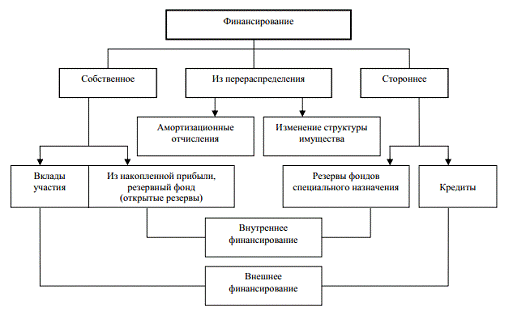
Рис. 1. Классификация видов финансирования по А. Зеллю
Такие различия, как объем ответственности за результаты хозяйственной деятельности, субъекты, играющие ключевую роль в руководстве предприятием, их принадлежность к делению прибыли, права в случае ликвидации, налогообложение и т.д. являются основополагающими между собственным и сторонним финансированием. Говоря о собственном или же стороннем финансировании в зависимости от происхождения капитала, эти понятия связываются с внутренним и внешним финансированием.
Дж. К. Шим выделяет широкий набор финансовых инструментов финансирования, объединяя их в две группы: внешнее и внутренне. Первое объединяет средства, которые поступают от партнеров (кредиторы и инвесторы). Ко второму относит движение денежных средств в результате нормальной деятельности компании.
Шеремет В.В. и Павлюченко В.М. классифицируют финансирование по возможным источникам: собственное, привлеченное и заемное.
Кроме того, ряд авторов разделяют финансирование со стороны длительности предоставления и использования капитала. В целях этой работы наиболее интересно то, что принято понимать под долгосрочным финансированием. Для признания финансирования долгосрочным необходимо выполнение ряда условий. Первым условием является создание основных средств (в случае M&A основным является приобретение нового бизнеса и его дальнейшая консолидация). Следующим условием является наличие тех источников финансирования, которые также относятся к долгосрочным (эмиссия акций, облигаций, получение долгосрочного банковского займа). Третьим условием является невозможность пересмотра решения по использованию финансовых источников в краткосрочном периоде (простой пример видится в облигациях, когда они могут не предусматривать возможность досрочного выкупа и заемщику приходится выплачивать проценты до конца срока погашения).
Следует обратить внимание, что отсутствует однообразный подход в определении финансирования. Поэтому следует упорядочить некоторые работы экономистов и четко выделить те виды финансирования с их характеристиками, которые используются для слияний и поглощений.
Во время проведения сделок по слияниям и поглощениям при определении объема финансирования, которое необходимо компании, отмечают, что оно может быть привлечено из различных источников, которые принято разделять на внутренние и внешние. К внутренним относят самофинансирование - денежные средства, которые были сгенерированы самой компанией за счет основной деятельности. Иной раз к ним также относят доходы, полученные компанией от инвестиционной и финансовой деятельности. Самофинансирование является одним из наиболее распространенных способов, который используется при слияниях и поглощениях.
Другой источник, который можно использовать в целях финансирования - средства, извлекаемые из внешних источников на платной основе, другими словами, деньги, которые должны быть возмещены в определенный срок в будущем на определенных условиях. Хотя использование собственных средств для финансирования является более привлекательным, чем привлечение долговых обязательств, т.к. в нем отсутствует необходимость оплаты за пользование чужими денежными средствами (дивиденды, проценты, купоны), внешние источники имеют значительные плюсы, особенно когда руководство компании-покупателя требовательно к уровню рентабельности.
Самым простым видом внешнего финансирования является финансирование за счет заемных средств, которые получаются организацией по соглашению между сторонами. Заключается на конкретный срок, за конкретное вознаграждение (проценты по займу). Второй способ внешнего финансирования - эмиссия акций компании. Таким образом компания может получить необходимые средства для совершения сделки M&A.
Но существование нескольких источников финансирования не предполагает то, что можно воспользоваться только одной из них. На практике большинство средств привлекается посредством смешанного финансирования или гибридного, где совмещаются как внешние, так и внутренние источники. Сюда можно отнести мезонинное финансирование. В этом случае долг является необеспеченным, но кредитор получает вторичные права собственности на активы компании. В случае мезонинного финансирования кредиторы получают варранты, поэтому этот вид похож на собственный капитал, хоть и является заемным капиталом. Варранты - производные ценные бумаги, которые дают владельцу право покупки акций компании по оговоренной цене и в течение конкретного периода.
Каждый из этих механизмов имеет свои инструменты для своей
реализации. Далее следует более подробно разобрать каждый из этих методов.
1.3.1 Заемное финансирование
При необходимости привлечения заемных средств, следует для начала удостовериться в том, что заемщик отвечает ряду критериев, например прозрачная юридическая структура, хорошо отлаженное корпоративное управление, объективная и своевременная отчетность и др. Необходимо оценивать возможные риски и соизмерять затраты, которые будут понесены в будущем.
Нехватка средств, необходимых для финансирования слияний и поглощений - обычная ситуация. Кроме того, обычно стоимость акционерного капитала несколько выше стоимости заемного финансирования. И поэтому многие компании для увеличения прибыли на вложенный капитал используют помощь банков.
Заемное или долговое финансирование является самым крупным сектором инструментов, которые используются для финансирования M&A. В качестве финансовых посредников можно выделить коммерческие банки, кредитные институты, пенсионные фонды. Основными инструментами этого вида финансирования можно назвать срочные, револьверные (возобновляемые) кредиты и кредитную линию, бридж-кредиты, коммерческие бумаги, облигации, финансирование с использованием дебиторской задолженности, договор о продаже/лизинге. Однако каждый из этих инструментов имеет различные методы реализации. Все инструменты можно классифицировать по следующей схеме:
Схема 2. Виды заемного финансирования
Источник: составлено автором на основе проанализированных
публикаций
Секьюритизированные (котируемые) инструменты долгового финансирования.
Коммерческие бумаги. Под этим инструментом финансирования сделок по слияниям и поглощениям обычно понимают вид необеспеченных векселей. Вексель - письменное долговое обязательство строго установленной законом формы, выдаваемое заемщиком (векселедателем) кредитору (векселедержателю), предоставляющее последнему безусловное, поддерживаемое законом право требовать с заемщика уплаты к определенному сроку суммы денег, указанной в векселе. Иногда данный вид финансирования называют вексельным займом, является секьюритизированной долговой ценной бумагой, котируется на вторичном рынке долговых инструментов. К выпуску векселей чаще прибегают большие, стабильные компании. Связано это с тем, что вексель не обладает обеспечением и создается без залога имущества. Стоимость капитала, который должен быть привлечен векселем, определяется кредитным рейтингом компании. Этот инструмент является наиболее распространенным среди краткосрочных (выпускается от 2х до 270 дней).
Облигации. Это ценная бумага, выпускаемая акционерными обществами и государством как долговое обязательство. Могут выступать в качестве краткосрочного и долгосрочного заемного финансирования, срок погашения по облигации может находиться в диапазоне от 1 года и более. Ставка по облигационному займу обычно существенно ниже кредитной ставки банковских структур, к тому же облигации не всегда требуют наличия обеспечения. Преимуществом облигационного займа является то, что многие инвесторы нуждаются в гарантии получения фиксированного дохода. Из недостатков следует отметить большое количество времени, которое необходимо для подготовки выпуска, большие издержки для оплаты услуг финансовых посредников, расходы на взаимодействие с другими механизмами финансового рынка, например андеррайтинг, road show.
Еврооблигации (Eurobonds) являются также довольно эффективным видом инвестиционного займа. Под еврооблигациями понимают облигации, которые номинированы в иностранной валюте, отличной от национальной валюты эмитента, также эти облигации обращаются на международном рынке, за пределами страны эмитента. Основными условиями для размещения евробондов является наличие отличной репутации публичного заемщика внутри страны, где оперирует эмитент, наличие отчетностей за последние несколько лет, а также прозрачной корпоративной структуры управления.
Кредитные ноты (CLN - credit linked notes) - ценные бумаги, которые выпускаются на международном рынке капиталов. Являются еще одним секьюритизированным инструментом заемного финансирования сделок M&A. Выпуском нот занимается иностранная компания. Этот инструмент позволяет не только финансировать сделки по слияниям, но и привлекает средства в иностранной валюте по более выгодным условиям, чем это было бы возможно на национальном рынке. Выпуск нот способствует улучшению кредитной истории в глазах иностранных инвесторов. Кроме того, ноты возможно выпустить в максимально короткие сроки, нет требования широкого раскрытия информации. Говоря о раскрытии информации, это, порой, настораживает инвесторов в виду недоверия компании. Из недостатков кредитных нот стоит отметить узкость рынка и отсутствие возможности обращаться на вторичном рынке. Эти недостатки ограничивают инвестора в случае его желания «выйти» из ценной бумаги.
Несекьюритизированные (некотируемые) инструменты долгового финансирования
Лизинговые операции. Такие операции также являются разновидностью финансирования M&A. Различают 2 основных типа лизинга: финансовый (financial leasing) и оперативный лизинг (operating leasing). Под оперативным понимают возможность краткосрочного использование имущества, причем срок этого использования является меньшим, чем срок службы самого имущества. В целях финансирования M&A обычно прибегают к финансовому лизингу, где имеются выплаты лизинговых платежей, покрывающих полную или большую долю величины амортизации оборудования, а также прибыль и издержки лизингодателя. Характеризуется данная форма тем, что обычно в сделке принимает участие третья сторона (производитель или поставщик), стоимость предмета сделки должна быть достаточно высока, а контракт не может быть расторгнут в течение основного срока аренды. Имущество может быть выкуплено лизингополучателем только после окончания срока контракта. Сам же финансовый лизинг подразделяется на несколько вариантов. Первый - возвратный лизинг. В этом случае собственник имущества продает предмет договора лизинговой компании и после этого заключает с ней договор лизинга. Такой метод дает собственнику возможность получить большую долю стоимости своего имущества и сохранить возможность пользования им. Другой вариант - выкупной лизинг. В данном случае лизинговая компания изначально приобретает имущество, необходимое лизингополучатели, а потом передает его в пользование с правом выкупа по истечению срока договора по цене, которая была установлена заранее.
Синдицированные банковские кредиты. Данный вид финансирование несколько напоминает инвестиционный банковский кредит, который будет описан ниже. Только если инвестиционные кредиты предоставляются одним контрагентом, в данном случае контрагентом выступает несколько банков, объединенных в пул во главе с организатором займа. К данному инструменту прибегают в следующих случаях:
· Для финансирования сделки не достаточно открытого кредитного лимита в основном обслуживающем банке.
· Слишком высокая процентная ставка, которая была предложена заемщику банком
· Управление банка считает, что риски по предоставлению кредита заемщику слишком высоки и решают распределить риск между несколькими банками
Финансирование LBO (Leverage Buyout). Целью этого инструмента является покупка контрольного пакета акций с помощью кредита. Долговое финансирование является техникой, которую используют совершенно разные участники рынка (от руководства корпорации до инвестиционных групп). Суть ее заключается в том, что выкупается контрольный пакет акций (долей) компании, при этом нередки случаи приватизации компании. Обычно этот способ финансирования применяют, когда компания-цель превышает по размерам самого покупателя.
В случае заемного финансирования, большая часть долга может быть обеспечена активами покупаемой компании. Для этого необходимо оценить залоговую стоимость активов, которые будут выступать в роли обеспечения. Этот тип кредитования называют кредитованием под активы (asset-based lending). Такой тип финансирования легче получить тем компаниям, которые относятся к капиталоемким отраслям, ведь у них будет больше активов, которые обладают более высокой залоговой стоимостью. Еще в 1989 году Уэйт и Фридсон обнаружили тот факт, что LBO преобладает в производственных отраслях относительно непроизводственных. Однако, LBO нельзя не применить и к компаниям, которые не отличаются богатством активов, которые можно использовать под залог. Например, сфера услуг, где нет дорогостоящих активов. Но они могут решить использовать LBO, при наличии высокого уровня денежных потоков, которые помогут им обслуживать процентные платежи. В этом случае, правда, ставка по кредиту будет несколько выше, чем у первого варианта. Ключевым условием для осуществления LBO является проведение всестороннего анализа приобретаемой компании. Выясняется размер возможного синергетического эффекта, определяются будущие денежные потоки новой компании. Если результаты анализа удовлетворяют руководство, следуют этапы юридического и финансового аудита, проведение независимой оценки объекта приобретения. В конце концов, определяются кредитная структура сделки и налоговый статус новой компании.
Неструктурированные инструменты внешнего финансирования.
Этот вид финансирования подразумевает участие только одного контрагента, финансового посредника, к которому не привлекают никаких других внешних инвесторов или вспомогательных компаний. Основную долю тут занимают всего 2 инструмента - инвестиционные кредиты и бридж-финансирование.
Инвестиционные кредиты. При необходимости получения этого вида финансирования заемщик вынужден провести значительную подготовительную работу по формированию бизнес-плана проекта, технико-экономического обоснования, документации и заключительных договоров. Это инструмент, который, в свою очередь, также подразделяется на 2 типа:
) Срочный кредит (term credit or term loan). В целях M&A этот вид кредита несколько отличается от обычного, который выдается заемщику на 3 месяца и не требует обеспечения. В нашем случае под срочным кредитом понимается долговой контракт, условия которого обозначают сроки и сумму средств, которые должны выплачиваться заемщиком кредитору в счет погашения долга и процентов. Также, срок данного кредита может быть установлен от 1 года до 15 лет. Кредиторами, обычно, выступают пенсионные фонды, страховые компании и коммерческие банки. Стоимость обслуживания долго обычно низка, а средства привлекаются быстро. Кроме того, данный вид требует наличие обеспечения, в качестве которого могут выступать основные фонды компании.
) Револьверный кредит. Это контракт, подразумевающий предоставление займа банком некоторой фиксированной суммы в течении конкретного периода. Отличительной особенностью является наличие возможности получить, вернуть, а потом снова получить всю сумму кредитования, или же только часть его по усмотрению заемщика. Контракт обязывает банк предоставлять заемщику любую сумму в любой момент времени, при условии, что общая сумма всех займов не превысит установленную договором величину. Однако, для получения транша заемщик вынужден выполнять определенные условия. Таким образом, имеется возможность возобновлять кредит на протяжении всего срока действия контракта. Главным отличием револьверного кредита от револьверной кредитной линии является то, что кредит - юридическое обязательство, которое предполагает предоставление любой суммы на протяжении всего периода жизни договора, а продление кредитной линии осуществляется только если финансовое положение компании не ухудшается.
Обычно компании прибегают к револьверным кредитам только в случае неудач с привлечением обычных банковских кредитов, а средства, полученные от его привлечения, чаще всего идут на краткосрочные нужды. В качестве обеспечения тут выступают краткосрочная дебиторская задолженность или же товарные запасы.
Срочный кредит и револьверный кредиты объединяет тот факт, что они оба имеют целевую направленность, т.е. при заключении договора нужно четко указывать, куда будут тратиться денежные средства, а также подтверждать потом все расходы.
Бридж-финансирование (bridge loan). Является следующим инструментом заемного финансирования среди неструктурированных источников. Осуществляется для финансирования сделок по слияниям и поглощениям, а также для повышения финансовой привлекательности компании перед IPO. Этот вид выступает в качестве промежуточного финансирования. Компании после начала сделки по слиянию или поглощению и заключении ее нуждаются в краткосрочном денежном финансировании. И именно это финансирование помогает покрывать расходы до тех пор, пока не будет заключен долгосрочный договор финансирования (эмиссия акция, облигация и др.). Обязательным условием предоставления бридж-кредита является его обмен на «бросовые» облигации (обычные высокорисковые и высокодоходные облигации, которые имеют рейтинг ниже инвестиционного класса и принадлежат к спекулятивному классу)