Книга / учебник: Финансы предприятий
В современных условиях в результате приватизации общегосударственной собственности в России сложился класс собственников, принципиально отличающийся от среднего класса в экономически развитых и других развивающихся странах. В большинстве своем это члены трудового коллектива, бесплатно или за небольшую плату получившие акции своего предприятия. Из-за отсутствия собственных накоплений они не в состоянии осуществить вложения в свое предприятие, необходимые ему для выхода из финансового и производственного кризиса. По законам рыночной экономики никто, кроме собственников, не обязан предоставлять денежные средства для финансового оздоровления. Из создавшейся ситуации есть два выхода: 1) признание предприятия банкротом и погашение долгов за счет реализации имущества; 2) покрытие убытков и задолженности за счет средств собственников. В первом случае может не хватить имущества на покрытие долгов, или же оно состоит из трудно реализуемых или неликвидных активов. Тогда признание предприятия банкротом не доставит удовольствия никому из заинтересованных сторон - ни кредиторам, ни работникам предприятия, ни государству, ни собственникам. Видимо, поэтому практика признания предприятия банкротом в России пока не получила широкого распространения. Во втором случае собственники либо должны добровольно отказаться от своей собственности и передать акции своему предприятию для последующей их реализации за деньги, либо внести средства на покрытие убытков и задолженности. Вариантом служит скупка предприятием своих акций по бросовым ценам, а затем перепродажа их по реальным ценам. Практика показывает, что и этот вариант финансового оздоровления не применяется. Мелкие неимущие собственники не располагают средствами для «вливания» в свое предприятие, но и продавать акции не спешат, несмотря на то, что не получают дивидендов.
На предприятии распределению подлежит прибыль после уплаты налогов и выплаты дивидендов и процентов по ценным бумагам. Распределение этой части прибыли отражает процесс формирования фондов и резервов предприятия для финансирования потребностей производственного и социального развития.
В условиях рыночного хозяйства государство не вмешивается в процесс распределения прибыли, остающейся в распоряжении предприятия после уплаты налогов. Тем не менее посредством предоставления налоговых льгот оно стимулирует направление прибыли на капитальные вложения производственного назначения и строительство жилья, на благотворительные цели, финансирование природоохранных мероприятий, расходов на содержание объектов и учреждений социальной сферы, на проведение научно-исследовательских работ. Законодательно установлен минимальный размер резервного капитала для акционерных обществ, регулируется порядок создания резерва по сомнительным долгам и под обесценение ценных бумаг.
Распределение прибыли, остающейся в распоряжении предприятия, регламентируется внутренними документами предприятия, как правило, в учетной политике. Некоторые аспекты распределительного процесса фиксируются в уставе предприятия. В соответствии с уставом или решением распорядительного органа на предприятии создаются фонды: накопления, потребления, социальной сферы. Если же фонды не создаются, то в целях обеспечения планового расходования средств составляются сметы расходов на развитие производства, социальные нужды трудового коллектива, материальное поощрение работников и благотворительные цели.
Средства нераспределенной прибыли могут использоваться в качестве финансового обеспечения производственного развития организации и иных аналогичных мероприятий по приобретению нового имущества, удовлетворение других потребностей. Учредительными документами или решением учредителей может предусматриваться образование фондов специального назначения.
В фонде накопления учитываются средства нераспределенной прибыли, зарезервированные (направленные) в качестве финансового обеспечения производственного развития предприятия и иных аналогичных мероприятий по созданию нового имущества. За счет средств фондов накопления могут производиться:
♦ затраты на приобретение отдельных квартир в объектах жилого фонда, в том числе в порядке долевого участия в строительстве (для этих целей могут использоваться также средства фонда социальной сферы);
♦ затраты на индивидуальное опробование отдельных видов машин и механизмов и на комплексное опробование (вхолостую) всех видов оборудования и технических установок с целью проверки качества их монтажа;
♦ затраты на шефмонтаж, осуществляемый организациями-поставщиками оборудования или по их поручению специализированными организациями;
♦ затраты на содержание дирекции строящейся организации, а при ее отсутствии - группы технического надзора (затраты на содержание которой предусматриваются в сводных сметных расчетах стоимости строительства), а также затраты, связанные с приемкой новых организаций и объектов в эксплуатацию;
♦ затраты по подготовке кадров для работы на вновь вводимой в действие организации;
♦ затраты по созданию новых и совершенствованию применяемых технологий, связанных с проведением научно-исследовательских, опытно-конструкторских работ, а также по повышению качества продукции, созданию новых видов сырья и материалов, переоснащению производства.
В фонде социально-культурных мероприятий учитываются средства нераспределенной прибыли, зарезервированные (направленные) согласно учредительным документам или решению учредителей в качестве финансового обеспечения развития (капитальных вложений) социальной сферы и относящиеся к социальной сфере имущества, полученного предприятием от других предприятий и лиц безвозмездно.
За счет данного фонда, например, могут быть оплачены:
♦ затраты на проведение мероприятий по охране здоровья и организации отдыха, не связанные непосредственно с участием работников в производственном процессе;
♦ расходы на содержание жилья, учебных и дошкольных учреждений, медпунктов, профилакториев, столовых, домов отдыха, библиотек, спортивных сооружений и т. п., принадлежащих предприятию или содержащихся на условиях долевого участия;
♦ арендная плата за помещения для проведения учебных, культурно-массовых, физкультурных и спортивных мероприятий;
♦ расходы по организации кружков, курсов, студий, клубов, народных университетов, факультетов, выставок-продаж изделий самодеятельного творчества, ярмарок, игровых комнат для детей и т. п.;
♦ расходы, связанные с содержанием учебных учреждений и оказанием им бесплатных услуг, затраты на выполнение самим предприятием или оплату им работ (услуг), не связанных с производством продукции (работы по благоустройству городов и поселков, оказанию помощи сельскому хозяйству и другие виды работ).
В фонде потребления учитываются средства нераспределенной прибыли, направляемые (зарезервированные) согласно учредительным документам или решению учредителей на осуществление мероприятий по развитию социальной сферы (кроме капитальных вложений) и материальному поощрению работников предприятия и иных аналогичных мероприятий, не приводящих к образованию нового имущества предприятия.
За счет средств данного фонда могут производиться затраты на:
♦ премии, выплачиваемые за счет средств специального назначения и целевых поступлений;
♦ материальную помощь (в том числе безвозмездную материальную помощь работникам для первоначального взноса на кооперативное жилищное строительство, на частичное погашение кредита, предоставленного на кооперативное и индивидуальное жилищное строительство), беспроцентные ссуды на улучшение жилищных условий, обзаведение домашним хозяйством и иные социальные потребности;
♦ оплату дополнительно предоставляемых по коллективному договору (сверх предусмотренных законодательством) отпусков работникам;
♦ надбавки к пенсиям, единовременные пособия уходящим на пенсию ветеранам труда, доходы (дивиденды,
♦ проценты), выплачиваемые по акциям и вкладам трудового коллектива предприятия, компенсационные выплаты в связи с повышением цен;
♦ оплату путевок на лечение и отдых, экскурсий и путешествий, занятий в спортивных секциях, кружках, клубах, посещений культурно-зрелищных и физкультурных (спортивных) мероприятий, расходы по оплате учреждениям и организациям здравоохранения услуг, оказываемых работникам, за счет средств предприятия;
♦ оплату абонементов в группы здоровья, занятий в спортивных секциях, оплату расходов по протезированию и другие подобные расходы;
♦ возмещение платы родителей за детей в дошкольных учреждениях;
♦ другие виды выплат, не связанные непосредственно с оплатой труда и не относимые на себестоимость.
Вся прибыль, остающаяся в распоряжении предприятия, разделяется на прибыль, увеличивающую стоимость имущества, т.е. участвующую в процессе накопления, и прибыль, направляемую на потребление, не увеличивающую стоимости имущества. Если прибыль не расходуется на потребление, то она остается на предприятии как нераспределенная прибыль прошлых лет и увеличивает размер собственного капитала предприятия. Наличие нераспределенной прибыли увеличивает финансовую устойчивость предприятия, свидетельствует о наличии источника для последующего развития.
Важную роль в обеспечении финансовой устойчивости играет размер
резервного капитала. В рыночном хозяйстве отчисления в резервный капитал носят
первоочередной характер. Наличие и прирост резервного капитала обеспечивают
увеличение акционерной собственности, характеризуют готовность предприятия к
риску, с которым связана вся предпринимательская деятельность, создание
возможности выплаты дивидендов по привилегированным акциям даже при отсутствии
прибыли текущего года, покрытия непредвиденных расходов и убытков без риска
потери финансовой устойчивости.
. Рентабельность: показатели, методы исчисления
По абсолютной сумме прибыли не всегда можно судить об уровне доходности предприятия, так как на ее размер влияет не только качество работы, но и масштабы деятельности. Поэтому для характеристики эффективности работы предприятия наряду с абсолютной суммой прибыли используют относительный показатель - уровень рентабельности.
В настоящее время предприятия применяют следующую систему показателей рентабельности:
♦ рентабельность производства - отношение прибыли к себестоимости (затратам), характеризующее окупаемость затрат и позволяющее планировать цены и прибыль (валовую и от продаж продукции);
♦ рентабельность продукции - отношение прибыли к объему продаж, исчисляемое на базе валовой прибыли, прибыли от продаж продукции, работ, услуг, чистой прибыли, прибыли до налогообложения и позволяющее предприятию контролировать ценовую политику и себестоимость проданных товаров, продукции, работ, услуг. Показатель рентабельности продукции характеризует выход прибыли в процессе реализации продукции на единицу издержек в основной деятельности предприятий;
♦ рентабельность предприятия, капитала (активов) - отношение валовой прибыли или прибыли от продаж товаров, продукции, работ, услуг, чистой прибыли к сумме всех активов предприятия или отдельным их элементам.
Помимо общих показателей рентабельности находят применение и частные:
♦ рентабельность акционерного собственного капитала;
♦ рентабельность материальных активов (внеоборотных и оборотных материальных активов);
♦ рентабельность инвестиционного капитала (собственного капитала и долгосрочных обязательств) и т. д.
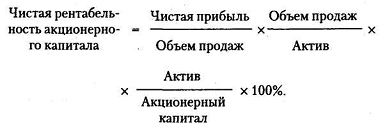
В финансовом менеджменте для определения рентабельности часто прибегают и
к помощи многофакторных моделей, например так называемой формуле Дюпона,
которая отражает зависимость между рентабельностью активов, рентабельностью
продукции и оборачиваемостью активов:
Повышение рентабельности возможно за счет:
♦ реструктуризации предприятий;
♦ усовершенствования финансового менеджмента;
♦ снижения себестоимости (использования более дешевых видов сырья, материалов, топлива, сокращения затрат на обслуживание и управление производством и т.д.);
♦ увеличения объемов производства и реализации продукции;
♦ подъема эффективности использования производственных ресурсов;
♦ улучшения качества продукции и повышения цен на нее.
Показатели рентабельности и использование их в финансовом планировании
Кроме абсолютного размера прибыли, показателем эффективности предприятия выступает также рентабельность. При принятии решений, связанных с управлением процессами формирования прибыли, используются показатели рентабельности капитала, издержек, продаж и др. (табл. 3.7).
Рентабельность - одна из базовых экономических категорий экономики.
Толкование термина «рентабельность» не вызывает особых разногласий, поскольку
под ним понимается отношение, в числителе которого всегда фигурирует прибыль.
Рентабельность капитала исчисляется как отношение прибыли к капиталу (активам),
рентабельность издержек - отношение прибыли к себестоимости (издержкам),
рентабельность продаж - отношение прибыли к цене (выручке от реализации).
Основные показатели рентабельности
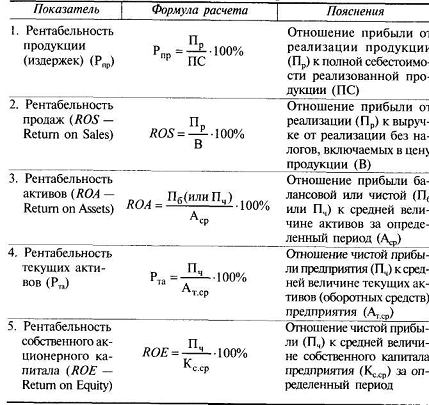
2-й характеризует доходность основной деятельности предприятия. Менеджеры используют этот показатель для контроля над взаимосвязью между ценами, количеством реализованного товара и величиной издержек производства и реализации продукции.
-й служит для определения эффективности использования капиталов на разных предприятиях и в отраслях, поскольку дает общую оценку доходности вложенного в производство капитала как собственного, так и заемного, привлекаемого на долгосрочной основе.
-й характеризует прибыль, полученную с каждого рубля, вложенного в текущие активы.
-й занимает особое место среди показателей рентабельности и характеризует эффективность использования собственных средств акционеров, т.е. прибыль, остающуюся в распоряжении предприятия, полученную на каждый рубль вложений акционеров в данное предприятие. Значение этого показателя отражает степень привлекательности объекта для вложений средств акционеров. Чем выше этот показатель, тем больше прибыли приходится на одну акцию, тем выше потенциальные дивиденды.
Показатели рентабельности активно участвуют в процессах анализа
финансово-хозяйственной деятельности предприятий, финансовом планировании,
выработке управленческих решений, принятии решений потенциальными кредиторами и
инвесторами.
. Характеристика порога рентабельности (точки безубыточности), запас
финансовой прочности
Существует определенное взаимовлияние и взаимозависимость между затратами, объемом производства и прибыли. Известно, что при соблюдении всех прочих равных условий темпы роста прибыли всегда опережают темпы роста реализации продукции. При росте объема реализации продукции доля постоянных затрат в структуре себестоимости продукции снижается и появляется «эффект дополнительной прибыли».
Леверидж, от английского leverage - рычаг, средство достижения цели. Термин «леверидж» употребляется в нескольких значениях:
· Операционный
(производственный) леверидж или операционный рычаг
<#"706824.files/image015.gif">
или в денежном выражении:
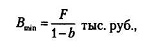
где Q - количество единиц продукции;
Р - цена единицы продукции;
F- расходы постоянные;
V- расходы переменные;
а - величина переменных затрат в цене единицы продукции;
b - доля переменных затрат в базовой выручке.
Величина прибыли при запланированных объемах производства и реализации будет равна:
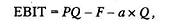
где EBIT - прибыль до уплаты процентов и
налогов.
При использовании графического метода расчета на приведенном рисунке
точка безубыточности Тбн = 20 штук
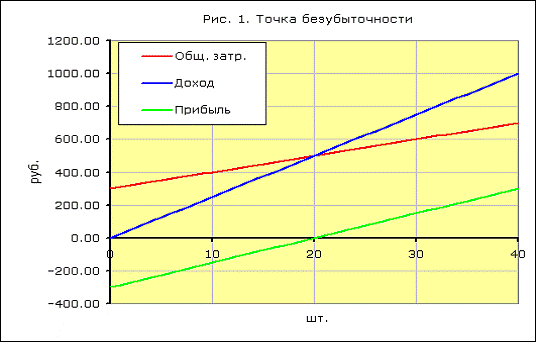
В точке безубыточности линия доходов пересекает и идет выше линии общих (валовых) затрат, линия прибыли пересекает 0 - переходит из зоны убытков в зону прибыли.