Книга / учебник: Финансы предприятий
Прибыль (убыток) от продаж представляет собой валовую прибыль за вычетом управленческих и коммерческих расходов. При расчете планового размера прибыли (убытка) от продаж используют производственные показатели. Методы прогнозирования и планирования финансовых результатов в настоящее время не регламентированы, но достаточно подробно описаны в литературе. Наиболее известны два традиционных способа планирования прибыли - метод прямого счета и аналитический, которые применяют с определенными ограничениями и сегодня.
Метод прямого счета. Прямой счет основан на том, что количество
реализуемой продукции (объем продаж) по каждой номенклатурной позиции умножают
последовательно на цены реализации и на себестоимость каждой единицы. Разность
между суммами обоих произведений по всем позициям номенклатуры составляет
планируемый объем прибыли. По несравнимой продукции себестоимость каждой
единицы должна определяться по плановым единичным калькуляциям. При этом
используют формулу:
П = В - З или П = Пl + Пт
- П2
где П - прибыль;
В - выручка от реализации продукции по оптовым ценам;
- полная себестоимость реализуемой продукции, которая включает в себя себестоимость проданных товаров, продукции, работ, услуг, коммерческие и управленческие расходы;
Пl,П2 - соответственно прибыль в остатках готовой продукции на начало и конец планового года;
Пт - прибыль в товарной продукции планового года, определяемая исходя из плана производства по развернутой номенклатуре, плановых калькуляций по каждому изделию, смет управленческих и коммерческих расходов.
Прибыль в переходящих остатках готовой продукции обычно рассчитывают по всей их совокупности. Поскольку эти остатки учитывают по условно-производственной себестоимости, то и прибыль по ним исчисляют как разницу между суммой входных и выходных остатков в ценах реализации и по производственной себестоимости. Все коммерческие и управленческие расходы условно относят на выпуск товарной продукции. Прибыль в переходящих остатках можно также исчислять исходя из производственной себестоимости и уровня рентабельности к себестоимости за 4 квартал соответственно отчетного и планового года.
Объем и состав остатков нереализованной готовой продукции на начало и конец года зависит от учетной политики предприятия. При определении выручки «по оплате» остатки готовой продукции включают:
♦ готовую продукцию и товары для перепродажи на складе;
♦ товары отгруженные, но не оплаченные покупателями и заказчиками, в том числе товары на ответственном хранении.
Если учетная политика предприятия определяет моментом реализации продукции ее отгрузку, то остатки нереализованной готовой продукции представляют собой готовую продукцию и товары для перепродажи на складе.
Прямой счет методически чрезвычайно прост, но при большом количестве наименований продукции трудоемкость его значительно возрастает. Расчет требует:
а) определения ассортимента по всем позициям номенклатуры;
б) составления калькуляций по всем изделиям сравнимой продукции;
в) исчисления плановой себестоимости и договорных цен по несравнимой продукции, что, в свою очередь, предполагает разработку сметы производства по всем ее элементам;
г) установления цен реализации выпускаемой продукции.
Большим недостатком метода является то, что он не позволяет выявить факторы, влияющие на размер прибыли в плановом периоде.
Аналитический метод. Он находит применение при планировании прибыли в отраслях с широким ассортиментом продукции, а также как дополнение к прямому методу, для проверки. Базой расчета служат затраты на 1 тыс. руб. товарной продукции, базовая рентабельность, а также совокупность отчетных показателей деятельности предприятия (факторный метод).
С учетом затрат на 1 тыс. руб. товарной продукции прибыль планируют по
всему выпуску товарной продукции (сравнимой и несравнимой). Рассчитывают по
формуле:
П = Т(100-3)/100
где П - валовая прибыль от выпуска товарной продукции;
Т - товарная продукция в ценах реализации предприятия;
- затраты, руб., на 1 тыс. руб. товарной продукции, исчисленной в ценах реализации.
Пример. Выпуск товарной продукции в ценах реализации в плановом году составит 300 млн. руб. Затраты на 1 тыс. руб. этой продукции равны 900 тыс. руб. Валовая прибыль на 1 тыс. руб. выпуска продукции достигнет 100 руб. (1000 - 900), на весь товарный выпуск - 30 млн. руб. (300 х 100/1000).
Для определения общей суммы валовой прибыли от продаж полученный результат корректируют на изменение прибыли в переходящих остатках готовой продукции.
Аналитический метод применяют при укрупненном (перспективном) планировании, а также на стадии составления предварительных расчетов для бизнес-плана.
К аналитическому методу относят также планирование прибыли на основе базовой рентабельности. Это разновидность аналитического метода расчета прибыли. Базовая рентабельность - отношение валовой прибыли по товарной продукции к ее себестоимости за отчетный год. В целях сопоставления с плановым годом всю ожидаемую валовую прибыль за отчетный год корректируют на изменение цен, даже если оно произошло в конце года. Кроме того, из нее исключают часть, приходящуюся на продукцию, которую в плановом году снимают с производства.
Пример. По данным за 10 месяцев отчетного года, валовая прибыль предприятия составила 2800 тыс. руб., за оставшиеся 2 месяца предполагается получить 800 тыс. руб., всего за отчетный год ожидается валовая прибыль 3600 тыс. руб. В отчетном периоде цены на продукцию возросли, что дало увеличение прибыли на 300 тыс. руб. При условно-производственной себестоимости продукции 39 000 тыс. руб. базовая рентабельность составит ((3600 + 300)/39 000 х 100) = 10%.
При помощи показателя базовой рентабельности исчисляют валовую прибыль по сравнимой товарной продукции. Отдельно рассчитывают прибыль по несравнимой товарной продукции, прибыль в переходящих остатках готовой продукции и прибыль от продаж в планируемом году.
При расчете прибыли по сравнимой товарной продукции анализируют влияние на нее изменений по сравнению с отчетным годом отдельных факторов: себестоимости продукции, ее ассортимента и качества, цен реализации. Расчет включает девять стадий.
. Расчет прибыли по сравнимой товарной продукции на основании базовой рентабельности. При этом в целях сопоставимости производится пересчет всей сравнимой товарной продукции планового года на себестоимость отчетного года исходя из предусмотренного ее изменения (в %).
Пример. Условно-производственная (за вычетом управленческих расходов) себестоимость сравнимой товарной продукции на плановый год составляет 45 000 тыс. руб., при этом ожидается рост себестоимости в размере 5%. Сравнимая товарная продукция планового года по условно-производственной себестоимости отчетного года будет равна 42 857 х ((45 000 х 100 (100 + 5)). По базовой рентабельности (10%) определяем сумму прибыли, обусловленную влиянием только одного фактора объема производства продукции в плановом году. Она составила 4285,7 тыс. руб.
. Определение влияния изменения себестоимости сравнимой товарной продукции на прибыль. Для этого сопоставляют сравнимую товарную продукцию планового года по себестоимости отчетного и планового года. Разница - сумма прибыли (убытка) от изменения себестоимости.
В нашем примере убыток составил 2143 тыс. руб.: (4285,7 -- 45000). Эту же сумму можно определить по предусмотренному снижению себестоимости 42 857 х 5/100.
. Определение влияния на прибыль по сравнимой товарной продукции изменений в ассортименте. Рассчитывают средний уровень рентабельности при структуре выпуска продукции отчетного и планового года. Разница показывает отклонение рентабельности из-за изменения ассортимента.
. Расчет влияния качества на прибыль по сравнимой товарной продукции. Он производится на основании коэффициента сортности. Определяют удельный вес каждого сорта выпускаемых изделий в общем объеме производства и соотношение между ценами на отдельные сорта. Цену 1 сорта принимают за 100%, цену 2 сорта исчисляют в процентном отношении к цене 1 сорта и т.д.
. Расчет влияния на прибыль изменений цен реализации товарной продукции. Определяют товарную продукцию, на которую введены новые цены, в ценах реализации, умножая на изменение цен (в процентах).
. Исчисление прибыли в переходящих остатках готовой продукции. Себестоимость переходящих остатков умножают на рентабельность в 4 квартале отчетного и планового года.
В нашем примере себестоимость переходящих остатков готовой продукции на начало планового года равна 400 тыс. руб., на конец - 300 тыс. руб. Рентабельность в 4 квартале отчетного года - 10%, планового - 12%. Валовая прибыль во входных остатках составит 40 тыс. руб. (400 х 10/100), а в выходных - 36 тыс. руб. (300 х 12/100).
. Расчет прибыли от продаж. Определяют валовую прибыль с учетом влияния рассмотренных факторов и прибыли в переходящих остатках готовой продукции и вычитают коммерческие и управленческие расходы, планируемые отдельно на основе смет.
. Определение прибыли по несравнимой товарной продукции. Эту прибыль находят прямым методом как разницу между ценой реализации предприятия и себестоимостью изделий. Если цены не установлены, прибыль исчисляют по среднему уровню рентабельности.
В нашем примере себестоимость несравнимой товарной продукции в плановом году предусмотрена в сумме 800 тыс. руб., средняя рентабельность - 15%, прибыль -120 тыс. руб. (800 х 15/100).
. Расчет общей прибыли от продаж. Суммируют прибыль от продаж сравнимой и несравнимой продукции.
Для исчисления конечного финансового результата, кроме прибыли от продаж, рассчитывают результаты от операционных и внереализационных доходов и расходов.
Кроме того, планирование прибыли может производиться графическим методом
при определении точки безубыточности (финансовой устойчивости).
. Распределение и использование прибыли
Получая прибыль, предприятие решает задачи ее распределения и использования. Характер направлений использования прибыли отражает стратегические задачи предприятия. Выплачивая дивиденды, предприятие стимулирует рост стоимости своих акций, оставляя прибыль на предприятии, акционеры инвестируют развитие производства. Финансист должен уметь ставить стратегические цели и формулировать задачи для их достижения. Механизм воздействия финансов на хозяйство, на его экономическую эффективность находится не только в самом производстве, а в распределительных денежных отношениях.
Распределение прибыли - это составная и неразрывная часть общей системы распределительных отношений и, пожалуй, наравне с распределением дохода физических лиц, самая главная.
По сути, распределение прибыли следует рассматривать в трех направлениях
(рис. 3.4).
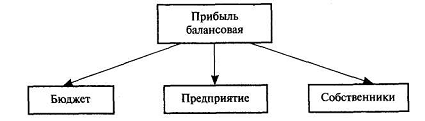
Рисунок 3.4 - Направления распределения прибыли
Прибыль распределяется между государством, собственниками предприятия и самим предприятием. Пропорции этого распределения в значительной мере воздействуют на эффективность деятельности предприятия как позитивно, так и негативно.
Взаимоотношения предприятия и государства по поводу прибыли строятся на основе ее налогообложения. В российском законодательстве налогом на прибыль облагается не та прибыль, которая отражает результаты финансово-хозяйственной деятельности и показана в бухгалтерской отчетности. Различия в налогооблагаемой прибыли и прибыли, отраженной в Отчете о прибылях и убытках, порождены различиями в методологии исчисления финансового результата в нормативных документах по бухгалтерскому учету и в Налоговом кодексе. Кроме того, в Налоговом кодексе в очередной раз была сделана попытка дать перечень всех расходов, которые уменьшают прибыль в целях налогообложения. Поскольку этой цели достичь невозможно, часть расходов, вычитаемых из доходов и формирующих балансовую прибыль в бухгалтерском учете, не считается расходами, уменьшающими доходы для целей налогообложения. Тем не менее, для многих предприятий бухгалтерская прибыль оказалась больше налогооблагаемой, что приводит к уменьшению доходов бюджета. Было бы рационально, если бы различия в методологии исчисления бухгалтерской и налогооблагаемой прибыли были ликвидированы.
Налоговая система - очень важный элемент рыночной экономики и не в последнюю очередь от нее зависят результаты экономических преобразований. Налоги служат основной формой получения доходов государством. Помимо этой сугубо финансовой функции налоговый механизм используется для экономического воздействия государства на общественное производство, его динамику и структуру, на состояние научно-технического прогресса.
Налоги оказывают значительное влияние на формирование финансовых результатов хозяйственной деятельности предприятия и на размер чистой прибыли, используемой предприятием на цели накопления и потребления. В состав налогов, уплачиваемых предприятиями, входят федеральные налоги, налоги субъектов РФ и местные. Начисление налогов проводится с отнесением их на различные источники.
Часть налогов включается в цену продукции (товара, работ, услуг): налог на добавленную стоимость, акцизы, экспортные таможенные пошлины.
Некоторые налоги включаются в состав расходов по производству продукции, т.е. относятся на ее себестоимость или же на их сумму увеличивается стоимость амортизируемого имущества. К ним относятся единый социальный налог, транспортный налог, импортные таможенные пошлины, государственные пошлины, земельный, лесной, другие ресурсные налоги. Другие налоги относятся на финансовые результаты хозяйственной деятельности предприятия, т.е. уменьшают его балансовую прибыль: налог на прибыль, на имущество, на рекламу Непосредственно из прибыли, полученной в результате финансово-хозяйственной деятельности и остающейся у предприятия после уплаты налога на прибыль, предприятие уплачивает некоторые местные налоги.
Поскольку, как мы видим, основным источником уплаты налогов служит добавленная стоимость, налоги непосредственно влияют на сумму прибыли, остающуюся в распоряжении организации, т.е. чистой прибыли. Косвенные налоги, хотя прямо и не уплачиваются из прибыли, но при достижении ценой товара максимума покупательной возможности также начинают снижать долю прибыли товаропроизводителя. Сумма налогового бремени обратно пропорциональна инвестиционным возможностям реального сектора экономики. Задача государственного управления состоит в том, чтобы, сохраняя стабильность роста доходов бюджета, способствовать экономическому росту на предприятиях.
Оставшиеся часть полученной организацией прибыли после вычета налогов распределяется между собственниками (акционерами и учредителями) и самой организацией. Это распределение зависит от многих факторов. В период технического перевооружения и модернизации производства, освоения новых видов продукции и новых технологий предприятие крайне нуждается в финансовых ресурсах, и предоставить их должны в первую очередь собственники. Это не означает, что они должны отказаться от своих ожиданий и не получать доход на вложенный капитал. Просто это должны быть отложенные ожидания, собственники смогут получить свои дивиденды после выхода производства на проектную мощность, когда предприятие начнет получать прибыль в достаточном размере. Дивиденды за период ожидания должны быть не меньше процентной ставки на банковский вклад за этот же период, но меньше ставки за кредит.