Книга / учебник: Финансы предприятий
Д - длительность расчетного периода, дни (30, 90, 360 дней);
Та - средний срок авансирования (кредитования), дни.
В общей модели расчета общей потребности предприятия в оборотных активах следует учитывать затраты на соответствующих стадиях операционного цикла (табл. 8.3).
Однодневные расходы по каждому циклу определяются на основе плановой сметы (бюджета) затрат на производство. Однако при необходимости можно использовать фактические данные за базовый год, скорректированные на индекс инфляции в планируемом периоде.
Сопоставление совокупной потребности в собственных оборотных средствах на конец и начало планируемого периода определяет прирост или уменьшение собственных оборотных средств.
Прирост оборотных средств находит отражение в финансовом плане и требует определения источников его покрытия.
Такими источниками могут быть:
♦ излишек оборотных средств на начало года;
♦ неиспользованная прибыль предприятия;
♦ прирост кредиторской задолженности, постоянно находящейся в обороте предприятия (устойчивые пассивы), то есть приравненные к собственным источники;
♦ эмиссия ценных бумаг;
♦ прочие источники.
Излишек или недостаток оборотных средств определяется путем сопоставления фактического наличия собственных оборотных средств по балансу с потребностью (нормативом) в них. Фактическое наличие собственных оборотных средств определяется по следующему расчету: итог III раздела баланса + строки 640,650 (итог I раздела - IV раздел).
Как излишек, так и недостаток оборотных средств негативно влияет на
финансовое состояние. Излишек оборотных средств означает отвлечение,
омертвление средств в излишних запасах товарно-материальных ценностей, что
замедляет оборачиваемость оборотных средств; увеличение расходов, связанных с
хранением этих запасов.
Расчет плановой потребности в оборотных активах по стадиям операционного цикла
|
Длительность операционного цикла, ДНИ |
Среднедневные затраты, » тыс. руб. |
Потребность в оборотных активах, тыс. руб. (гр. 1 х гр. 2) |
|
1. Цикл снабжения (закупок) - 50 |
Материальные затраты - 25 |
1250 |
|
2. Цикл производства -10 |
Однодневные затраты на производство - 45 |
450 |
|
3. Цикл сбыта - 5 |
Производственная себестоимость продукции в один лень - 70 |
350 |
|
4. Цикл расчетов - 15 |
Среднедневной объем продаж в кредит - 20 |
300 |
|
Всего |
- |
2350 |
Недостаток оборотных средств приводит к сбоям в производственном процессе в связи с невозможностью своевременно пополнять производственные запасы, осуществлять расчеты с кредиторами, работниками, банками и т. д.
40. Эффективность использования оборотных средств
Прежде всего необходимо определить, что понимается под эффективностью использования оборотных средств.
Экономическая эффективность использования оборотных средств выражается в полезном результате, получаемом предприятием в процессе осуществления своей деятельности. Она определяется показателями оборачиваемости. Под оборачиваемостью оборотных средств понимается их движение в процессе производства и реализации произведенного продукта, то есть длительность одного полного кругооборота средств от приобретения производственных запасов и выплаты заработной платы до реализации готовой продукции и поступления денег на расчетный счет предприятия.
Оборачиваемость оборотных средств выражается с помощью показателей:
Коэффициент оборачиваемости (Ко) исчисляется по следующей формуле:
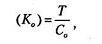
где Т- объем реализации;
Со - оборотные средства.
Пример. За год объем реализации составил 10 000 тыс. руб., оборотный каптал в размере 2000 тыс. руб. (Ко) = 5, (10 000/ /2000). Это означает, что на каждый рубль оборотных средств реализовано 5 рублей товарной продукции или вся сумма оборотных средств за год совершила 5 оборотов.
Обратная величина коэффициента оборачиваемости (Ко) называется коэффициентом закрепления (Ко = 2000/10 000 = = 0,2). Этот показатель однотипен показателю фондоемкости, рассчитанной к оборотным средствам; он отражает, сколько оборотных средств приходится на рубль реализации.
Длительность одного оборота оборотных средств в днях рассчитывается по
формуле:

где Д - количество дней в периоде (год - 360, квартал - 90 дней).
В нашем примере Од = 72 дня (360/5).
Подставив в эту формулу значение показателя Ко, получим формулу для
расчета продолжительности кругооборота оборотных средств:

Следует обратить внимание на то, что в процессе управления оборотными средствами рассматривают длительность оборота отдельных элементов оборотных активов.
. Длительность оборота товарно-материальных запасов отражает период
времени, необходимый для превращения материальных запасов (сырья) в готовую
продукцию и ее реализации.
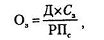
где Д - 360 дней;
Сз - среднее значение запасов товарно-материальных
ценностей;
РПс - себестоимость реализованной продукции.
Пример. Себестоимость реализованной продукции 200 тыс. руб., средние остатки производственных запасов -20 тыс. руб., тогда длительность оборота производственных запасов составит 72 дня (360 х 20/200), то есть необходимо 72 дня для превращения сырья, материалов, топлива и т. п. в готовую продукцию и на ее реализацию.
. Длительность оборота дебиторской задолженности отражает средний срок
получения платежа:

где Сд - дебиторская задолженность;
В - однодневная выручка от реализации.
Пример. Дебиторская задолженность составляет 30 тыс. руб. Выручка от реализации - 450 тыс. руб. Тогда длительность оборота дебиторской задолженности составит 24 дня (30/450/360), то есть потребуется 24 дня, чтобы дебиторская задолженность была превращена в денежные средства.
. Оборачиваемость денежных средств в днях отражает время с момента оплаты
предприятием производственных ресурсов до момента получения выручки от продажи
продукции, то есть это период времени между платежами за сырье и рабочую силу и
погашением дебиторской задолженности. Длительность оборота денежных средств
может быть рассчитана следующим образом:
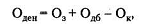
где Ок - период обращения кредиторской задолженности;
Одб - период обращения дебиторской задолженности;
Пример. Длительность оборота запасов составляет 74 дня, длительность оборота дебиторской задолженности 22 дня, период обращения кредиторской задолженности 28 дней, тогда оборачиваемость денежных средств в днях составит 74 + + 22 - 28 = 48 дней. Это означает, что предприятие с начала производства в течение 48 дней должно изыскать финансирование. Каждое предприятие ставит перед собой задачу сокращения длительности оборота денежных средств, так как это ведет к увеличению прибыли и уменьшению потребности в источниках финансирования.
Длительность оборота денежных средств может быть уменьшена путем:
) сокращения длительности оборота товарно-материальных запасов;
) сокращения длительности оборота дебиторской задолженности;
) увеличения периода обращения кредиторской задолженности.
Одним из важнейших элементов оборотных активов предприятия является дебиторская задолженность. Общая сумма средств, находящаяся в составе дебиторской задолженности, определяется двумя факторами:
. Объемом реализации в кредит.
. Средним промежутком времени между отгрузкой товара и получением выручки.
Любое увеличение дебиторской задолженности должно быть профинансировано за счет собственных, привлеченных или заемных источников.
При отгрузке продукции запасы уменьшаются на величину затрат на реализованную продукцию. При этом дебиторская задолженность увеличивается на сумму подлежащей получению выручки от реализации, а реализация продукции, отражаемая в отчетности, увеличивается на величину дебиторской задолженности. При оплате товара немедленно предприятие получает прибыль реально, если товар отгружен, но не оплачен при соблюдении условий договора (перехода права собственности), прибыль лишь числится на балансе, фактически ее не существует до того момента, пока оплата не будет произведена. Для контроля дебиторской задолженности и предотвращения появления безнадежных долгов предприятие классифицирует задолженность по срокам возникновения, а также изучает показатель оборачиваемости дебиторской задолженности в днях. В целях управления дебиторской задолженностью производится анализ с точки зрения платежной дисциплины дебиторов.
Деятельность предприятия может привести к ускорению или замедлению оборачиваемости оборотных средств, которая определяется путем сопоставления фактических показателей оборачиваемости с плановыми или соответствующими данными за прошлые периоды.
Исключительно большое значение имеет ускорение оборачиваемости оборотных средств. Под ускорением оборачиваемости понимается сокращение длительности одного оборота. Предприятие при той же сумме оборотных средств может выпустить и реализовать больше продукции и, следовательно, получить больше прибыли, повысить рентабельность. Все это способствует увеличению производства и реализации продукции при тех же ресурсах, то есть минимизации финансовых затрат.
Эффект ускорения оборачиваемости оборотных средств отражается в
показателях их высвобождения. Различают абсолютное (Ва) и относительное
высвобождение оборотных средств (Во). Абсолютное высвобождение оборотных
средств происходит в том случае, когда выполнение или перевыполнение
производственной программы обеспечивается при использовании меньшей суммы
оборотных средств, чем предусмотрено планом. Относительное высвобождение
оборотных средств представляет собой разность между потребностью в оборотных
средствах предприятия, исчисленной исходя из плановой или фактически достигнутой
оборачиваемости в отчетном году, и той суммой, с которой предприятие обеспечило
выполнение и перевыполнение производственной программы в следующем году.
. Понятие и классификация финансовых инвестиций предприятий
В условиях развития рыночных отношений непрерывное формирование денежных ресурсов и их эффективное вложение в наиболее доходные активы достигается с помощью финансового рынка. Он представляет собой совокупность рыночных институтов, направляющих поток денежных средств от владельцев (собственников) к заемщикам. Назначение финансового рынка состоит в посредничестве движению денежных ресурсов от их владельцев (собственников) к пользователям (инвесторам). Он включает в себя денежный, кредитный и фондовый рынки. Предприятие может осуществлять финансовые вложения в государственные ценные бумаги, акции, облигации и иные ценные бумаги других организаций, уставные (складочные) капиталы других организаций, а также предоставлять другим организациям займы. Для их учета предназначен счет 58.
Финансовые инвестиции могут быть прямыми и портфельными. Прямые инвестиции представляют собой вложения в уставный капитал предприятия с целью извлечения дохода и получения прав на участие в управлении предприятием. Портфельные инвестиции функционируют на фондовом рынке и предназначены для приобретения ценных бумаг.
Ценной бумагой признается документ, удостоверяющий с соблюдением установленной формы и обязательных реквизитов имущественные права, осуществление и передача которых возможны только при его предъявлении. С передачей ценной бумаги другому лицу переходят все удостоверяемые ею права.
К ценным бумагам относятся: государственные и муниципальные облигации, акции и облигации акционерных обществ, векселя, депозитные и сберегательные сертификаты, чеки, коносаменты и другие документы, которые действующим законодательством отнесены к фондовым ценностям (инструментам).
Ценные бумаги характеризуются следующими основными признаками:
)состоят из совокупности имущественных прав, подлежащих удостоверению и безусловному осуществлению в соответствии с законодательством РФ;
) размещаются выпусками;
) характеризуются равным объемом и сроками осуществления прав вне зависимости от времени их приобретения.
Ценные бумаги классифицируются по двум группам - денежные и капитальные. Денежные бумаги выражают заимствование денег (долговые ЦБ). К ним относятся: коммерческие векселя, депозитные и сберегательные сертификаты и другие документально оформленные обязательства со сроком исполнения платежа до одного года (чеки, аккредитивы, платежные поручения). Доход по этим ценным бумагам носит, как правило, разовый или краткосрочный характер. Он образуется в результате покупки их ниже номинальной стоимости и погашения в пределах номинала (дисконтный доход) либо за счет получения процентов при их погашении. Расчетные документы (например, платежные поручения) используются для совершения платежей по финансовым обязательствам.
Капитальные ценные бумаги выпускаются с целью формирования или увеличения уставного капитала или долгосрочных пассивов, что необходимо для расширения производственно-коммерческой деятельности предприятия. Капитальные ценные бумаги делятся на долевые и долговые (процентные).
К долевым бумагам относятся акции и инвестиционные сертификаты. Последний документ подтверждает долю участия владельца в инвестиционном фонде и дает право на получение определенного дохода.
На практике различают простые (обыкновенные) и привилегированные акции (префакции). Простая акция - ценная бумага, удостоверяющая право ее владельца на получение части прибыли эмитента (в форме дивиденда), на участие в управлении делами эмитента и на часть его имущества, оставшегося после ликвидации эмитента (после удовлетворения претензий кредиторов). Возврат вложенных средств простая акция не гарантирует. Она не может быть предъявлена эмитенту с целью получения ранее вложенных средств (кроме случаев ликвидации акционерного общества). Если акционер не удовлетворен доходами, то он может продать акции по рыночной стоимости.
Префакция - ценная бумага, удостоверяющая право ее владельца на гарантированное получение части чистой прибыли эмитента (в форме дивиденда). Размер дивиденда устанавливается при ее выпуске. Владельцы префакции имеют преимущественное право на получение части имущества эмитента в случае его ликвидации. Держатели обыкновенных акций несут более высокий риск, связанный с деятельностью эмитента. Отсюда следуют приведенные ниже условия.
К долговым ценным бумагам относятся все виды облигаций, поскольку они удостоверяют отношения займа. Облигации могут быть краткосрочными (со сроком погашения до 1 г.) и долгосрочные (со сроком погашения свыше 1 г.). По истечении определенного срока заемщик обязан вернуть кредитору обозначенную на облигации сумму.
Доход по этим ценным бумагам может быть регулярным и разовым. В первом случае определенные проценты от номинальной стоимости облигации выплачиваются регулярно в установленные сроки в течение всего периода займа. Во втором случае - разовый доход получается в момент погашения облигации за счет разницы между покупной и номинальной стоимостью.