Книга / учебник: Финансы предприятий
Время на приемку, разгрузку, сортировку и складирование (N3) материальных ресурсов определяется, исходя из фактических затрат, устанавливаемых хронометражем. На некоторых предприятиях с высоким уровнем механизации погрузочно-разгрузочных операций разработаны технические нормы затрат. В среднем норма затрат равна 1-2 дням.
Технологический запас (N4) определяется конкретными условиями работы каждого предприятия. В этот период происходит подготовка сырья и материалов к запуску в производство (резка, сушка и т. д.) или подбираются партии запуска. Если в договорах с поставщиками определяются условия, исключающие необходимость подсортировки, резки или других подготовительных операций на предприятии, время на технологический запас не предусматривается.
Текущий запас (N5) предназначен для обеспечения нормального хода производственной деятельности в период между двумя очередными партиями поставок. Норма текущего запаса зависит от интервала поставок. Чем чаще материалы поступают на предприятие и запускаются в производство, тем меньше по ним текущий запас и наоборот. В качестве нормы текущего запаса обычно принимают половину продолжительности среднего интервала между поставками.
Текущий запас рассчитывается, исходя из сроков поставки материальных ценностей по договорам, нарядам и другим плановым документам, в которых определен объем и установлены даты поставок.
Гарантийный (страховой) запас (N6) создается для обеспечения непрерывности производственного процесса при возникновении перебоев в снабжении из-за нарушения условий поставок по срокам и комплектности, задержки груза в пути и в некоторых других случаях. На величину запаса в днях влияют отдаленность поставщиков от потребителей, размер текущего запаса и т. д. Каждый из перечисленных факторов при некоторых условиях может стать решающим.
Продолжительность нахождения средств в страховом запасе рассчитывается по отношению к норме оборотных средств на текущий запас.
Норма оборотных средств в днях по страховому запасу обычно устанавливается для каждой группы материалов в пределах до 50% нормы текущего запаса.
В отдельных случаях норма страхового запаса может быть увеличена сверх 50%, если:
) определенные виды материалов изготавливаются для данного предприятия только одним поставщиком;
) если предприятие расположено вдали от поставщиков и от удобных транспортных путей.
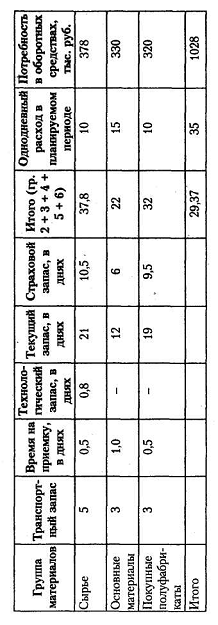
Пример расчета потребности в собственных оборотных средствах по сырью и материалам приведен в табл. 8.1.
Норма оборотных средств как средневзвешенная величина находится делением потребности в оборотных средствах на однодневный расход этих материальных ресурсов. В нашем примере она равна 29,37 дня (1028/35).
В состав первой группы входят: сырье, основные и вспомогательные
материалы, покупные полуфабрикаты, топливо, тара, незавершенное производство,
готовая продукция. По этой группе норматив оборотных средств на планируемый год
определяется на основе норматива текущего года с учетом намечаемого роста выпуска продукции и ускорения оборачиваемости оборотных средств.
Пример. Совокупный норматив по элементам первой группы в базисном году определен в сумме 5000 тыс. руб., рост товарной продукции в планируемом году - 4%, ускорение оборачиваемости оборотных средств - 2%. Норматив на планируемый год - 5100 тыс. руб. (5000 х 104/100 - 5000 х 102/100).
Ко второй группе относятся: запасные части для ремонта, малоценные и
быстроизнашивающиеся предметы, расходы будущих периодов и др. Совокупный
норматив по элементам этой группы рассчитывается на основе норматива базисного
года, который увеличивается на несколько меньший процент по сравнению с
установленным процентом выпуска товарной продукции в планируемом году. Размер
снижения определяется следующим образом. Прежде всего анализируется сложившееся
за ряд лет соотношение между ростом этих запасов и увеличением выпуска товарной
продукции. На основе выявленной закономерности определяется расчетная величина
норматива, которая уменьшается на размер предполагаемого ускорения
оборачиваемости запасов.
. Оптимизация производственных запасов
Управление оборотными средствами предполагает тесное переплетение финансового менеджмента, производственного менеджмента и маркетинга.
При определении величины оборотных средств, вкладываемых в производственные запасы, предприятие должно решать проблему оптимизации запасов, нахождение такой их величины, при которой:
) затраты по их поддержанию минимальны;
) величина запасов достаточна для устойчивой работы предприятия.
Затраты, связанные с поддержанием запасов, включают в себя затраты по хранению, размещению и выполнению заказов.
Затраты по хранению в основном увеличиваются прямо пропорционально
среднему размеру запасов. Величина таких затрат может быть определена следующим
образом:
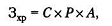
где Р - покупная цена единицы запаса;
А - объем запасов (в натуральных единицах);
С - годовые затраты по хранению в процентах от среднегодовой стоимости
запасов. Или:
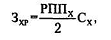
где РПП - средний размер одной парии;
Сх - стоимость хранения единицы товара в рассматриваемом периоде.
Затраты по размещению и выполнению заказов в большинстве случаев являются
постоянными, то есть не зависят от размера запасов. Величина затрат по
выполнению заказов будет определяться формулой:
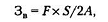
где F- постоянные затраты на размещение заказов;
S - годовая потребность в запасах;
А - объем запасов в натуральном выражении.
Используют также формулу:
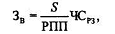
где Срз - средняя стоимость одного заказа.
Тогда общие затраты по поддержанию запасов будут равны сумме затрат по хранению запасов и затрат по выполнению заказов.
В теории управления запасами на основании минимизации рассмотренных выше
затрат разработана целая система моделей оптимизации запасов. В основе их лежит
простейшая «одно-продуктовая» модель (модель Уилсона, предложенная им еще в
1914 году).
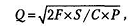
где Q - оптимальная партия заказа;
F- постоянные затраты по размещению, выполнению заказов;
S - годовая потребность в запасах;
С - годовые затраты по хранению (в процентах от стоимости средних запасов);
Р - цена приобретения единицы запасов.
Средний размер запасов зависит от величины Q:

Пример. В универмаге «Русь» годовой объем реализации спортивных костюмов
(5) - 56 000 штук, уровень затрат по хранению {С) - 25% стоимости запасов, цена
покупки одного костюма (Р) - 984 рубля. Постоянные затраты на выполнение
заказов (F) - 1000 тыс. руб. Тогда оптимальная
партия спортивных костюмов на складе составит:
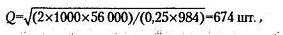
а средний оптимальный запас 674/2 - 337 шт.
Оптимальный средний размер партии может быть также определен по следующей
формуле:
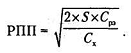
Пример. Годовая потребность в материалах составляет 1440 тыс. руб.,
средняя стоимость размещения одного заказа - 1,2 тыс. руб., а средняя стоимость
хранения единицы товара - 0,7 руб. Тогда оптимальный размер заказа должен
составить
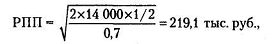
а оптимальный средний размер запаса материалов составит:
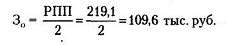
. Расчет потребности (норматива) оборотных средств по незавершенному
производству
При изучении данного вопроса необходимо уяснить, что представляет собой незавершенное производство.
К незавершенному производству относятся продукция (работы), не прошедшая всех стадий (фаз, переделов), предусмотренных технологическим процессом, а также изделия неукомплектованные, не прошедшие испытания и технологической приемки.
Следовательно, величина норматива оборотных средств в незавершенном производстве определяет сумму необходимых предприятию денежных средств для авансирования вложений в расходуемое на производство сырье, основные и вспомогательные материалы, топливо, электроэнергию, затраты на заработную плату, амортизационные отчисления и прочие расходы предприятия.
Величина оборотных средств, вложенных в незавершенное производство по каждому изделию, определяется объемом его производства, длительностью производственного цикла (Тп) и интенсивностью нарастания затрат в процессе производства (К).
Длительность производственного цикла определяется периодом от первой
технологической операции до полного изготовления изделия. Полная длительность
производственного цикла (Тп) включает период непосредственной технологической
обработки изделий (Тц), время нахождения в транспортном (Тт), оборотном (То) и
страховом (Тс) запасах и может быть определена по формуле:
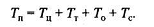
Для определения величины норматива собственных оборотных средств в
незавершенном производстве сначала надо установить норму оборотных средств в
днях и объем затрат по производственной плановой себестоимости. Норма оборотных
средств в днях для i-го изделия
непосредственно зависит от длительности производственного цикла и коэффициента
нарастания затрат. Она может быть определена по формуле:
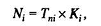
где N; - норма незавершенного производства в днях г-го изделия;
Тni - длительность производственного цикла i-ro изделия;
Кi -коэффициент нарастания затрат i-ro изделия.
Коэффициент нарастания затрат представляет собой отношение себестоимости
незавершенного производства i-ro изделия к его плановой
производственной себестоимости. При равномерном нарастании затрат он
рассчитывается по формуле:
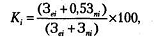
где Кi - коэффициент нарастания затрат i-ro изделия;
Зei - единовременные затраты в начале производственного процесса;
ni - последующие затраты на производство.
К единовременным затратам относится расход сырья, основных материалов и полуфабрикатов. Остальные затраты (заработная плата, амортизационные отчисления, накладные расходы и т. п.) нарастают постепенно на протяжении всего цикла.
Пример. По калькуляции к цикловому графику изделия А определено, что единовременные затраты составляют 40 тыс. руб., последующие - 80 тыс. руб. В этом случае коэффициент нарастания затрат (К) равен 66,6 (40 + 0,5 х 80)/(40 + + 80).
В производстве часто затраты нарастают неравномерно. В этом случае для
определения коэффициента нарастания затрат возможно использование следующей формулы:
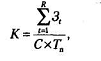
где 3t- затраты на t-й период времени (t = 1,2,3,...., R нарастающим итогом);
Тп - длительность производственного цикла;
С - плановая производственная себестоимость изделия.
На основе расчетов норм оборотных средств по каждому
изделию-представителю в табличной форме производится сводный расчет нормы в
днях по всему предприятию. Норматив незавершенного производства в денежном
выражении определяется по формуле:
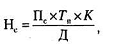
где Нс - норматив по незавершенному производству и полуфабрикатам собственного изготовления по предприятию;
Пс - производственная себестоимость товарной продукции по смете затрат на производство на планируемый период (IV квартал);
Тп - длительность производственного цикла;
К - коэффициент нарастания затрат;
Д - количество дней в планируемом периоде (IV квартал).
. Расчет потребности (норматива) оборотных средств по готовой продукции
Следует помнить, что готовой считается продукция, прошедшая все стадии технологического процесса, принятая ОТК и сданная на склад.
Потребность в оборотных средствах определяется как произведение однодневного выпуска товарной продукции по производственной себестоимости на норму запаса в днях.
Необходимо обратить внимание, что себестоимость товарной продукции в зависимости от учетной политики предприятия может исчисляться по-разному. Если по учетной политике управленческие (постоянные) расходы списываются сразу на реализацию, себестоимость товарной продукции будет условно-производственной.
Необходимость запаса готовой продукции на складе обусловлена тем, что предприятие не может каждое изделие отгружать немедленно по окончании его производства. Поскольку продукция реализуется партиями, комплектно и в определенном ассортименте, то для обеспечения планомерной ее отгрузки в полном соответствии с договорным условием нужно выполнить определенные складские операции.
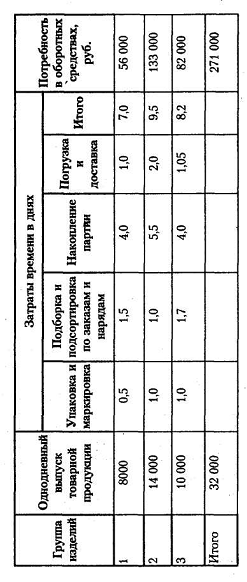
Норма запаса в днях по готовой продукции на складе зависит от следующих факторов: времени на накопление партии, времени на подборку и подсортировку по заказам и нарядам, времени на упаковку и маркировку, частоты подачи транспортных средств, размера транзитной нормы, времени на погрузку. Затраты времени на выполнение операций определяются на основе технических норм или расчетным путем (табл. 8.2).
Потребность
в оборотных средствах на покрытие запасов готовой продукции на складе равна 271
000 рублей, а норма запаса в днях 8,47 (271 000/32 000).
.
Расчет совокупной потребности (норматива) собственных оборотных средств
Совокупный норматив характеризует общую потребность предприятия в оборотных средствах на конец планируемого периода и представляет собой сумму исчисленных выше нормативов по всем элементам.
Можно использовать укрупненную модель расчета плановой потребности в оборотных активах. В ее основу положены два ключевых параметра:
) длительность операционного цикла;
) планируемые затраты по хозяйственной деятельности.
Длительность операционного цикла определяется четырьмя периодами: снабжения, производства, сбыта и расчетов с покупателями. Она может быть установлена с учетом специфики деятельности каждого предприятия. Продолжительность цикла снабжения и сбыта не должна превышать значений, принятых в маркетинговой стратегии предприятия. Продолжительность цикла производства устанавливается менеджерами по производству. Цикл расчетов должен соответствовать договорным условиям.
В рыночных условиях значительная часть дебиторской задолженности (в частности по договорным авансам и представленному покупателям коммерческому кредиту) носит вполне обоснованный характер.
Потребность в оборотных средствах на эти цели (Прасч ) определяется по формуле:
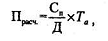
где Прасч - потребность в оборотных активах для расчетов с дебиторами;
Сп - стоимость продукции в отпускных ценах (без косвенных налогов), по которой предполагается выдавать покупателям коммерческий кредит или предоставлять авансы (за месяц, квартал, год);