Книга / учебник: Финансы предприятий
Облигации в РФ выпускаются государством (федеральные и муниципальные облигации), коммерческими банками, а также акционерными предприятиями (корпорациями). Корпоративные облигации выпускаются под залог определенного имущества. Облигации, обеспеченные залогом, дают их владельцам дополнительную гарантию от потери своих средств, поскольку закладная дает право держателю облигаций (кредитору) продавать заложенное имущество, если заемщик неплатежеспособен. Беззкладные облигации могут выпускаться акционерными обществами с устойчивым финансовым положением и высоким уровнем кредитоспособности.
Порядок выплаты доходов по корпоративным ценным бумагам в России следующий: в первую очередь из чистой прибыли выплачиваются проценты по облигациям; во вторую - дивиденды по префакциям; в третью очередь - дивиденды по обыкновенным акциям.
На фондовом рынке функционируют также производные ценные бумаги (опционы, варранты, фьючерсы). Они удостоверяют право их владельца на покупку или продажу ценных бумаг в определенном количестве и по фиксированной цене. Производные фондовые инструменты только удостоверяют право на ценные бумаги, но не являются таковыми.
Определение стоимости и доходности ценных бумаг.
При оценке акций с целью купли-продажи определяют их рыночную стоимость, под которой понимается наиболее вероятная цена, по которой объект оценки может быть отчужден на открытом рынке в условиях конкуренции, когда стороны сделки действуют разумно, располагая всей необходимой информацией.
Инвестиционная стоимость отличается от рыночной индивидуальными предпочтениями инвестора. Внутренние возможности актива отражает его фундаментальная стоимость, которая в сравнении с рыночной стоимостью дает аналитикам и инвесторам сведения о том, какие именно акции следует приобретать, а какие продавать. Если фундаментальная стоимость выше рыночной, то акции целесообразно покупать.
В момент покупки обычно известна только начальная стоимость актива, а конечная стоимость и текущий доход за период являются неопределенными. Для преодоления неопределенности при инвестировании средств в акции разработан ряд подходов к оценке их стоимости:
♦ метод капитализации чистой прибыли;
♦ метод капитализации дивидендов;
♦ метод капитализации денежных потоков.
В наиболее общем виде определение стоимости может быть выражено формулой:

где Р - настоящая стоимость будущего дохода;
D - ожидаемый доход;
К - норма капитализации или риска.
Принятие решений о приобретении акций строится на прогнозировании их рыночной цены, опирающемся на два подхода: фундаментальный и технический. Фундаментальный анализ основывается на изучении показателей деятельности предприятия-эмитента и факторов, определяющих его развитие. Технический анализ связан с изучением динамики цен на акции, объема их продаж и прочими рыночными индикаторами, которые помогают определить наиболее благоприятный момент совершения операций покупки-продажи ценных бумаг.
С позиции соотношения риска и доходности рейтинговыми агентствами зарубежных стран ценные бумаги классифицируются на фондовые инструменты высшего качества (акции наиболее известных корпораций), выше среднего уровня качества, среднего уровня, спекулятивные ценные бумаги. По мере снижения риска, который характерен для данной ценной бумаги, растет ее ликвидность и падает доходность.
Ликвидность - способность финансового актива быстро превращаться в деньги для достижения конкретной цели инвестора.
Доходность - способность фондового инструмента приносить инвестору приемлемый уровень прибыльности на вложенный капитал. Доходы от финансовых инвестиций могут представлять собой либо текущие поступления (дивиденды, проценты), либо прирост капитала в форме будущего дохода, который может быть реализован только при продаже соответствующего актива.
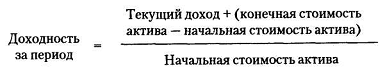
Доходность - это относительный показатель, рассчитываемый как соотношение
дохода, генерируемого данным финансовым активом за период, и величины
инвестиций в этот актив:
Главная цель инвестора - достичь оптимального соотношения между риском и доходом.
В соответствии с приоритетом в удовлетворении претензий по ценным бумагам и степенью гарантированности, а также величиной процентных выплат по ним определяется зависимость доходности от риска.
Например, при ликвидности акционерного общества в первую очередь погашается задолженность по облигационным займам, обеспеченным и не обеспеченным залогом имущества. Далее обязательства по привилегированным акциям (префакциям). Только после этого остаток имущества распределяется между владельцами обыкновенных акций. При выплате дохода кредиторам проценты по облигациям выплачиваются независимо от того, получило общество прибыль или нет. Дивиденды по префакциям могут выплачиваться за счет специально предназначенных для этого денежных фондов общества. Наконец, дивиденды по обыкновенным акциям выплачиваются за счет чистой прибыли, оставляемой в распоряжении предприятия.
Самый низкий риск и относительно низкая норма доходности характерны для краткосрочных государственных облигаций, наиболее значительный риск свойственен обыкновенным облигациям и производным ценным бумагам.
В. В. Бочаров приводит развернутую систему оценок качества ценных бумаг, которая ориентирована на конкретные интересы инвесторов:
) сохранение и приращение капитала (корпоративные акции, облигации и иные ценные бумаги);
) приобретение ценных бумаг, которые по условиям обращения могут заменить денежные средства в наличной и безналичной формах (векселя, чеки);
) доступ через приобретение ценных бумаг к дефицитной продукции (услугам), имущественным и неимущественным правам (любые ценные бумаги, по которым проценты и дивиденды выплачиваются в натуральной форме);
) расширение сферы влияния и перераспределение собственности (акции и иные ценные бумаги, которые обеспечивают создание дочерних фирм, холдингов и иных вертикально интегрированных структур).
Типы портфелей ценных бумаг.
Одним из ключевых направлений деятельности финансового директора акционерной компании (корпорации) является управление портфелем ценных бумаг. Структура больших портфелей выражает определенное сочетание интересов эмитентов и инвесторов, а также консолидирует риски по отдельным видам ценных бумаг (акциям, облигациям и т. д.). Это позволяет рассматривать фондовый портфель акционерного общества как целостный объект управления, что предполагает:
) определение задач, стоящих перед портфелем в целом;
) формирование инвестиционных ресурсов, необходимых для формирования фондового портфеля;
) разработку и реализацию сложных стратегий по выполнению задач, поставленных перед портфелем с использованием приемов фундаментального и технического анализа фондового рынка.
Тип портфеля - обобщенная характеристика с позиции задач, стоящих перед ним, или видов ценных бумаг, входящих в портфель.
Типы портфелей ценных бумаг:
) портфели роста - ориентированы на акции, растущие на фондовом рынке по курсовой стоимости. Цель таких портфелей - увеличение капитала инвесторов. Поэтому владельцам таких портфелей дивиденды выплачиваются в небольшом размере, либо не выплачиваются совсем (в течение периода интенсивного инвестирования);
) портфели дохода - ориентированы на получение высоких текущих доходов. Отношение стабильно выплачиваемого дохода к курсовой стоимости ценных бумаг, входящих в такой портфель, выше среднеотраслевого уровня;
) портфели рискованного капитала - состоят преимущественно из ценных бумаг молодых компаний или предприятии «агрессивного» типа, выбравших стратегию расширения производства на основе освоения новых видов продукции и технологий;
) сбалансированные портфели - частично состоят из ценных бумаг, быстро растущих в курсовой стоимости, а частично из высокодоходных ценных бумаг. В подобном портфеле могут находиться и высоко рискованные ценные бумаги «агрессивных» компаний. Таким образом, цели увеличения капитала и получения высокого дохода при условии минимизации финансовых рисков оказываются сбалансированными;
) специализированные портфели - ценные бумаги объединены в них не по общим целевым признакам, а по более частичным критериям (вид ценных бумаг, уровень риска, отраслевая или региональная принадлежность и др.).
К специализированным портфелям относятся:
а) портфели стабильного роста капитала и дохода - однородные портфели краткосрочных и среднесрочных депозитных сертификатов коммерческих банков;
) портфели краткосрочных фондовых ценностей - государственных и муниципальных краткосрочных облигаций (ГКО, ОФЗ, МКО и др.);
в) портфели долгосрочных ценных бумаг с фиксированным доходом - облигации акционерных компаний (НК «Лукойл», «Юкос», «Сургутнефтегаз», «Восточно-Сибирская нефтяная компания» и др.) и государства;
г) региональные портфели, состоящие из муниципальных облигаций;
д) портфели ценных бумаг иностранных инвесторов.
Тип портфеля у его владельца постоянно изменяется исходя из конъюнктуры фондового рынка и стратегических целей инвестора. Конкретные портфельные стратегии (агрессивная, умеренная и консервативная) определяются следующими факторами:
) типом и целями портфеля;
) состоянием фондового рынка, его наполняемостью различными видами ценных бумаг, их ликвидностью, доходностью и безопасностью для инвесторов;
) макроэкономическими факторами (учетной ставкой Банка России, темпами инфляции и др.);
) наличием законодательных льгот (например, налоговых) или ограничений;
) необходимостью поддержания должного уровня ликвидности портфеля и минимизации рисков;
) типов стратегии - краткосрочные, среднесрочные и долгосрочные. Различные факторы, определяющие портфельные стратегии, комбинируются между собой и вызывают непростые варианты поведения эмитентов и инвесторов на фондовом рынке современной России.
Управление портфелем ценных бумаг акционерного предприятия (корпорации).
Портфель ценных бумаг - совокупность аккумулированных воедино инвестиционных ценностей, служащих инструментом для достижения конкретной цели владельца.
Целью управления фондовым портфелем является достижение прибыльности, ликвидности и безопасности (минимизация рисков).
Прибыль от фондового портфеля = Доход от инвестиций в ценные бумаги - Расходы по созданию портфеля.
В портфель могут включаться ценные бумаги одного типа (акции) или нескольких типов (акции, облигации, депозитные сертификаты, векселя, залоговые свидетельства, страховой полис и др.).
Под безопасностью инвестиций имеется в виду страхование от возможных рисков и стабильности получения дохода. Безопасность портфеля достигается в ущерб доходности и росту вложений.
Модель взаимосвязи риска и дохода по акциям данной компании (САРМ)
устанавливается по формуле:
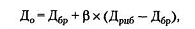
где До - ожидаемая доходность акций данной компании;
ß - бета-коэффициент, оценивающий уровень риска вложений в акции данной фирмы по сравнению с уровнем систематического риска;
Дбр - доходность безрисковых ценных бумаг (например, государственных краткосрочных облигаций);
Дрцб - средняя доходность акций на рынке ценных бумаг в расчетном периоде (месяц, квартал, и т. д.).
Управление фондовым портфелем включает:
) формирование и анализ его состава и структуры;
) регулирование его содержания для достижения поставленных перед портфелем целей при сохранении необходимого уровня и минимизации связанных с ним расходов.
Цели портфельного инвестирования в западных корпорациях:
а) получение дохода (процента, дивиденда);
б) сохранение акционерного капитала;
в) обеспечение прироста капитала на основе курсовой стоимости ценных бумаг.
Эти цели могут быть альтернативными и соответствовать различным типам портфелей ценных бумаг. Например, если ставится цель получения высокого процента, то предпочтение отдается «агрессивным» портфелям, состоящим из низколиквидных и высокорискованных ценных бумаг молодых компаний, способных принести высокий доход в будущем. Наоборот, если наиболее важным для инвестора является обеспечение сохранности и увеличение капитала, то в портфель включаются высоколиквидные ценные бумаги, которые эмитированы известными компаниями.
В нестабильной инфляционной экономике современной России система целей управления портфелем может видоизменяться и выглядит следующим образом:
) сохранность и увеличение капитала в отношении ценных бумаг с растущей курсовой стоимостью;
) приобретение ценных бумаг, которые по условиям обращения могут заменить наличность (векселя);
) доступ через приобретение ценных бумаг к дефицитной продукции, имущественным и неимущественным правам;
) расширение сферы влияния и перераспределения собственности, создание холдингов, финансово-промышленных групп и иных предпринимательских структур;
) спекулятивная игра на колебаниях курсов в условиях нестабильности фондового рынка;
) производные цели (зондирование рынка, страхование от излишних рисков путем приобретения государственных краткосрочных облигаций с гарантированным доходом и т. д.).
К портфелю ценных бумаг предъявляются определенные требования.
Во-первых, выбор оптимального типа портфеля из двух возможных вариантов:
а) портфель, ориентированный на первоочередное получение дохода за счет процентов и дивидендов;
б) портфель, ориентированный на преимущественный прирост курсовой стоимости входящих в него ценных бумаг.
Во-вторых, установление наиболее выгодного для себя сочетания риска и дохода портфеля, то есть удельного веса бумаг с различными уровнями дохода и риска. Данная задача решается с учетом общего правила, действующего на фондовом рынке: чем более высокий потенциальный риск имеет ценная бумага, тем более весомый доход она должна приносить владельцу, и наоборот.
В-третьих, оценка ликвидности портфеля, которая рассматривается с двух позиций:
а) как способность быстрого превращения всего портфеля или его части в денежные средства (с минимальными расходами на реализацию ценных бумаг);
б) как способность акционерного общества своевременно погашать свои обязательства перед кредиторами, которые участвовали в формировании портфеля ценных бумаг (например, перед владельцами облигаций).
В-четвертых, определение первоначального состава портфеля и его возможного изменения с учетом конъюнктуры, сложившейся на рынке ценных бумаг (спроса и предложения на фондовые ценности). С учетом структуры фондового портфеля инвестор может быть агрессивным или консервативным. Агрессивный инвестор стремится получить максимальный доход от своих вложений, поэтому приобретает акции промышленных акционерных компаний (корпораций). Консервативный инвестор приобретает, главным образом, облигации и краткосрочные ценные бумаги, имеющие небольшую степень риска.
Распространенным методом снижения риска потерь инвестора служит диверсификация портфеля, то есть приобретение им различных типов ценных бумаг. Риск существенно снижается, когда активы акционерного общества распределяются между множеством видов ценных бумаг.
Диверсификация понижает риск за счет того, что возможные низкие доходы по одним ценным бумагам будут компенсированы высокими доходами по другим фондовым ценностям. Минимизация риска достигается за счет того, что в фондовый портфель включаются ценные бумаги широкого круга отраслей хозяйства. Отдельные специалисты оценивают оптимальную величину фондового портфеля от 8 до 15 видов различных ценных бумаг. При большем количестве типов ценных бумаг фондовый портфель становится трудноуправляемым.