Книга / учебник: Финансы предприятий
К ним, в частности, относятся права пользования земельными участками и объектами природопользования, патенты, лицензии, авторские права, организационные расходы, товарные марки и знаки, изобретения, программные продукты, «цена фирмы» и т. д. Нематериальные активы также включают отдельные виды научно-исследовательских, опытно-конструкторских и проектных разработок.
Под разработкой подразумевается воплощение исследований или сведений в проекте или модели производства новой или усовершенствованной продукции.
К нематериальным активам причисляют разработки, которые удовлетворяют следующим требованиям:
) несут в себе практическую пользу;
) могут использоваться в производстве в течение длительного периода времени;
) не предназначены для продажи;
) поддаются четкому определению и допускают обособленный учет расходов по их созданию.
Организационные расходы - это затраты, произведенные в период создания предприятия (на разработку учредительных документов, оплату консультационных и посреднических услуг, пошлин и сборов и др.).
Особым видом нематериальных активов является «цена фирмы» (англ. «goodwill» - право продолжать производство и торговлю под фирмой предшественника). Цена фирмы отражает уровень деловой репутации предприятия, которая выявляется при его покупке по цене, превышающей стоимость его активов. Кроме того, при приватизации государственных предприятий может осуществляться продажа их имущества на аукционе по цене выше оценочной стоимости их имущества. В данном случае сумма превышения уплаченной цены над оценочной стоимостью объекта составляет «цену фирмы» и учитывается у покупателя в составе нематериальных активов.
Нематериальные активы могут поступать на предприятие различными путями:
) в счет взносов учредителей в уставный капитал;
) приобретения за плату юридических и физических лиц;
) поступления безвозмездно от других предприятий и граждан.
Нематериальные активы отражают в учете и отчетности в сумме затрат на приобретение, изготовление и расходов на их доведение до состояния, пригодного для полезного использования.
Указанные активы могут выбывать с предприятия вследствие:
) продажи (реализации);
) списания по причине нецелесообразности дальнейшего использования;
) вложений в капитал других предприятий;
) безвозмездной передачи;
) вклада в совместную деятельность.
Источниками финансирования приобретения нематериальных активов являются:
а) амортизационные отчисления, поступающие в составе выручки от реализации продукции (работ, услуг) на расчетный счет предприятия;
б) чистая прибыль, остающаяся в распоряжении предприятия;
в) средства, поступающие с фондового рынка от продажи ценных бумаг;
г) ссуды коммерческих банков и др.
При этом необходимо помнить, что по объектам, по которым производится
погашение стоимости, нематериальные активы равномерно (ежемесячно) переносят
свою первоначальную стоимость на издержки производства или обращения по нормам,
определяемым предприятием, исходя из установленного срока их полезного
использования. По нематериальным активам, по которым невозможно установить срок
полезного использования, нормы переноса определяются в расчете на десять лет
(но не более срока деятельности предприятия).
34. Характеристика и классификация оборотных средств предприятий, источники
их формирования
Необходимо понять сущность оборотных средств, их отличие от оборотных фондов.
Поэтому при изложении данного вопроса следует определить необходимость вложения части капитала предприятия в оборотные активы.
Далее, в соответствии с ПБУ-4 «Бухгалтерская отчетность организации» и утвержденными формами бухгалтерской отчетности, следует рассмотреть оборотные активы. В них входят следующие показатели.
♦ Запасы: сырье, материалы, топливо, малоценные и быстро изнашивающиеся предметы, животные на выращивании и откорме, незавершенное производство, готовая продукция и товары для перепродажи, прочие: запасы и затраты.
♦ Дебиторская задолженность: покупатели и заказчики, векселя к получению, задолженность дочерних и зависимых обществ, задолженность участников (учредителей) по взносам в уставный Капитал, авансы выданные, прочие дебиторы.
♦ Краткосрочные финансовые вложения: вложения на срок не более 1 года в ценные бумаги других предприятий, облигации государственных и муниципальных займов, а также предоставляемые другим предприятиям займы. При этом выделяют инвестиции в зависимые общества, собственные акции, выкупленные у акционеров, прочие краткосрочные вложения.
♦ Денежные средства: касса, расчетные счета, валютные, счета, прочие денежные средства.
Следует различать понятия «оборотные фонды» и «оборотные средства». Оборотные фонды делятся на оборотные производственные фонды и фонды обращения.
Оборотные производственные фонды по вещественному содержанию представляют собой в основном предметы труда (сырье, основные и вспомогательные материалы, топливо, незавершенное производство, полуфабрикаты). Кроме того, к оборотным фондам относятся и некоторые орудия труда; запасные части для текущего ремонта, малоценные и быстроизнашивающиеся предметы. Они, как правило, функционируют менее одного года или имеют стоимость не более 100-кратного установленного размера минимальной оплаты труда за единицу.
Главным экономическим признаком оборотных производственных фондов является то, что они свою стоимость полностью переносят на стоимость готовой продукции в каждом производственном цикле и после реализации готовой продукции их стоимость снова возвращается в оборот средств предприятия в денежной форме через выручку от реализации продукции, работ и услуг.
Основное назначение средств, вложенных в оборотные производственные фонды, заключается в обеспечении планомерного и ритмичного процесса производства на предприятии.
Средства предприятий, вложенные в запасы готовой продукции, предназначенной для реализации, денежные средства, находящиеся в кассе, на счетах в банке и в пути, средства в расчетах, суммы, находящиеся в незаконченных расчетах за реализованную продукцию, составляют средства в фондах обращения.
Основное назначение фондов обращения состоит в обеспечении денежными ресурсами планомерного осуществления процесса обращения как на предприятии, так и во всех отраслях хозяйства.
При изучении вопроса следует обратить внимание на то, что оборотные средства в каждый данный момент находятся в сфере производства - в виде производственных запасов и незавершенного производства и в сфере обращения - в виде готовой продукции, денежных средств и средств в расчетах. Следовательно, оборотные средства обслуживают весь кругооборот средств предприятия. Оборотные средства - это капитал предприятия, авансированный в оборотные активы. Оборотные средства обеспечивают непрерывность процесса производства.
В процессе кругооборота средств авансируемый капитал последовательно принимает различные формы стоимости (денежная - товарная - производительная - товарная - денежная) и переходит из одной стадии в другую.
Следовательно, отличие оборотных средств от оборотных фондов заключается в следующем:
♦ оборотные средства авансируются, а оборотные фонды расходуются (участвуют только в одном производственном цикле). Оборотные средства проходят три стадии кругооборота средств предприятия и возвращаются в денежной форме в оборот данной организации;
♦ оборотные средства находятся в непрерывном движении; одновременно находятся во всех стадиях процесса кругооборота в виде авансирования стоимости производственных запасов, незавершенного производства, готовой продукции.
Принято различать состав и структуру оборотных средств. Под составом оборотных средств следует понимать совокупность элементов, статей, образующих оборотные средства. Структура оборотных средств - это соотношение между статьями, она не одинакова в различных отраслях хозяйства.
Структура оборотных средств зависит от ряда факторов:
а) производственных - состава затрат на производство, типа производства (массовое, серийное, единичное и т. д.), характера изготовляемой продукции, длительности производственного цикла и т. д.;
б) особенностей материально-технического снабжения - периодичности и регулярности поставок, удельного веса комплектующих изделий;
в) организации расчетов;
г) учетной политики предприятия.
Оборотные средства можно рассматривать с различных позиций. Поэтому студентам рекомендуется дать их классификацию. При этом следует изучить оборотные средства с точки зрения источников формирования, особенностей их планирования, ликвидности оборотных активов и т. д.
Классификация оборотных средств может быть представлена следующей схемой (рис. 8.1).
Экономической основой деления оборотных средств на оборотные производственные фонды и фонды обращения является наличие двух сфер индивидуального кругооборота средств предприятий: сферы производства и сферы обращения, причем основная из них - сфера материального производства. При прочих равных условиях чем больше доля оборотных средств, занятых в сфере материального производства, тем выше должна быть экономическая эффективность их использования.
Экономическая необходимость деления оборотных средств на планируемые (нормируемые) и непланируемые (ненормируемые) вытекает из требования коммерческого расчета хозяйствования - достижения наибольших результатов при наименьших затратах. В данном случае путем установления оптимальной потребности по отдельным статьям оборотных средств предприятием ставится задача с минимальными запасами сырья, материалов, топлива, незавершенного производства, готовых изделий и т. д. обеспечить непрерывность и эффективность производства, необходимое качество продукции работ.
К планируемым относятся оборотные средства в оборотных производственных фондах готовой продукции на складе. Непланируемые оборотные средства включают оборотные средства, вложенные в продукцию, отгруженную покупателям, средства в расчетах, денежные средства.
Деление оборотных средств на собственные и заемные обусловлено следующим
принципом. Постоянная потребность предприятия в минимальных запасах
материальных ценностей и необходимых заделах, обеспечивающих бесперебойную и
ритмичную работу на протяжении всего периода, должна покрываться за счет их
собственных и приравненных к ним (устойчивых пассивов) источников.
Дополнительная потребность в оборотных средствах для образования сезонных
запасов материальных ценностей, сезонного расширения производства, временного
увеличения вложений в незавершенное производство, а также для других временных
нужд, возникающих в ходе производства и реализации продукции, покрывается иными
(заемными) средствами.
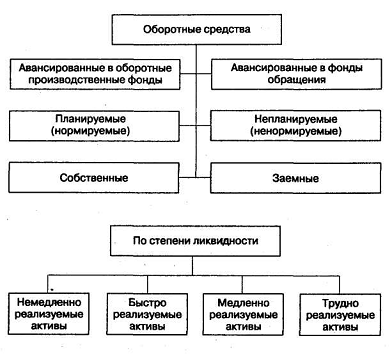
Классификация оборотных средств
Студент должен уметь по балансу предприятия рассчитать величину собственных оборотных средств (собственный капитал в обороте). При работе могут быть использованы два способа.
. Собственный капитал + долгосрочные пассивы - внеоборотные активы (III раздел баланса + строки 640, 650, + IV раздел - I раздел).
Строки 640,650, 660 IV раздела баланса «Краткосрочные пассивы» отражают, по сути, собственные источники предприятия: доходы будущих периодов, фонд потребления, резервы предстоящих расходов и платежей.
. Текущие активы - текущие пассивы. (II раздел - (VI раздел - строки 640,650)).
В западной терминологии величина собственных оборотных средств рассматривается как чистый оборотный капитал.
Источники формирования оборотных средств.
Источники формирования оборотных средств отражены в пассиве баланса предприятия. Исходя из классификации оборотных средств предприятия источники делятся на собственные, заемные и привлеченные (рис. 8.2).
К источникам формирования собственных оборотных средств относятся:
♦ уставной капитал;
♦ добавочный капитал;
♦ резервный капитал (фонды, образованные в соответствии с законодательством, а также с учредительными документами);
♦ фонды накопления;
♦ целевые поступления и финансирования;
♦ нераспределенная прибыль.
К заемным источникам формирования оборотных средств относят краткосрочные кредиты и займы. Краткосрочные ссуды предоставляются коммерческими банками на основе кредитных договоров на создание сезонных запасов сырья и материалов, временное восполнение недостатка собственных оборотных средств, осуществление расчетов и т. д.
Коммерческие кредиты других предприятий предоставляются в виде займов, авансов, векселей, кроме того, возможны выпуски в обращение долговых ценных бумаг - облигаций, векселей.
Несмотря на платность за пользование заемными ресурсами, привлечение их в оборот предприятия может существенно повысить рентабельность собственных средств.
К привлеченным источникам относится кредиторская задолженность. Она может
быть связана с существующей системой расчетов (отгрузка - оплата), а также
может возникнуть в связи с нарушением платежной дисциплины. Это наиболее
весомая часть краткосрочной задолженности, она может быть выше у более мелких
предприятий, которые не всегда имеют возможность использовать другие источники.
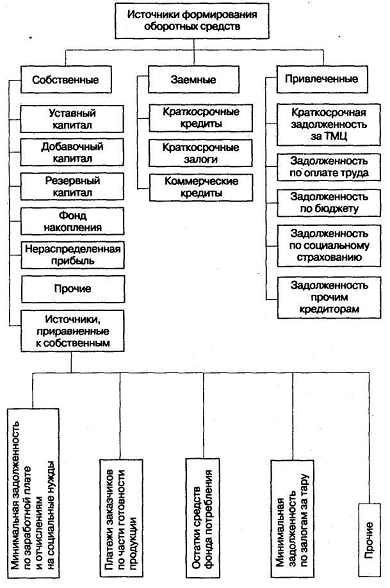
Рис. 8.2. Классификация оборотных средств
35. Расчет потребности (норматива) собственных оборотных средств для
формирования запасов сырья, материалов и других материальных ценностей
Для обеспечения непрерывного процесса производства и реализации продукции предприятию необходимо определенную часть собственного капитала вкладывать в производственные запасы.
Считается, что за счет собственных источников должна быть покрыта минимальная (но достаточная) потребность в оборотных средствах, дополнительная потребность покрывается за счет привлечения в оборот предприятия заемных ресурсов. Расчет потребности в собственных оборотных средствах осуществляется в процессе финансового планирования деятельности предприятия и заключается в расчете плановой величины (норматива) собственных оборотных средств.
Путем их суммирования рассчитывается совокупная потребность в оборотных средствах.
При изучении этого вопроса необходимо обратить внимание, что расчет
потребности в оборотных средствах может осуществляться несколькими методами.
Основным является метод прямого счета. Суть этого метода заключается в том, что
потребность определяется по каждому виду, наименованию сырья, материалов и
других материальных ценностей прямым счетом, а затем путем их суммирования
рассчитывают потребность в оборотных средствах в целом по статье. В частности,
норматив оборотных средств по сырью, материалам и другим аналогичным ценностям
определяется как произведение однодневного их расхода на норму запаса в днях.
Однодневный расход в рублях рассчитывается на основе календарных дней (год -
360, квартал - 90, месяц - 30 дней):

где О - однодневный расход;- норма запаса в днях.
Норма оборотных средств включает: время нахождения материалов в пути (N1 - транспортный запас); время на
предоплату N2; время на приемку, разгрузку,
сортировку и складирование (N3 -
время на приемку); время на подготовку к производству (N4 - технологический запас); время нахождения на складе в виде
текущего запаса (N5), страховой
запас (N6).
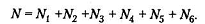
Необходимость транспортного запаса (N1) обусловлена несовпадением движения грузов и платежных документов по времени. В период между оплатой счета и получением груза потребность предприятия в ресурсах покрывается за счет транспортного запаса.
Если расчеты между предприятием и поставщиками товарно-материальных ценностей осуществляются на условиях предоплаты, необходимо учесть при расчете потребности в оборотных средствах время с момента перечисления денег в виде предоплаты до момента получения груза (N2).