Книга / учебник: Финансы предприятий
Анализу и методам расчета оптимального, наиболее выгодного плана распределения фондовых инвестиций посвящено немало исследований, называемых «Теорией портфеля». Общее правило для осмотрительных инвесторов, которые располагают возможностями распределения вкладываемых средств между несколькими активами, заключается в том, что финансовые активы показали за предыдущие годы:
а) различную тесноту связи каждого финансового актива с общерыночными ценами;
б) противоположный диапазон колебаний цен на фондовые ценности внутри портфеля.
С таким портфелем ценных бумаг риск неожиданных убытков минимален. Однако вопрос о получении максимально возможной прибыли остается открытым.
Риски, связанные с портфельными инвестициями.
Риск портфеля ценных бумаг - степень возможности того, что наступят обстоятельства, при которых инвестор понесет потери, вызванные инвестициями в фондовый портфель, а также операциями по привлечению финансовых ресурсов для его создания. К рискам портфельного инвестирования В. В. Бочаров относит следующие виды:
) Капитальный риск - общий риск на все вложения в ценные бумаги. Потери при данном виде риска неизбежны. Анализ капитального риска сводится к оценке того, стоит ли вообще иметь дело с портфелем ценных бумаг, не лучше ли вложить денежные средства и иные виды активов (недвижимость, товары, валюту и др.).
) Селективный риск - риск неправильного выбора ценных бумаг для инвестирования в сравнении с другими их видами при создании портфеля. Данный риск связан с неправильной оценкой инвестиционных качеств ценных бумаг.
) Временный риск - риск покупки или продажи ценных бумаг в неподходящее время, что неизбежно влечет за собой потери для инвестора. Например, сезонные колебания ценных бумаг торговых, перерабатывающих сельхозпродукцию предприятий.
) Риск законодательных изменений возникает в связи с перерегистрацией акционерного общества, получением лицензии на право осуществления операции с ценными бумагами, что вызывает дополнительные расходы у эмитента и инвестора.
) Риск налоговых изменений связан с корректировкой налогообложения операций с ценными бумагами, что отражается на доходах юридических и физических лиц - участников фондового рынка. Для снижения налогового риска в учетной политике предприятия следует использовать все законные способы снижения налогового бремени (метод ускоренной амортизации вместо линейного, учет материальных затрат по методам Лифо и Фифо, консультации квалифицированных аудиторов и др.).
) Риск ликвидности - связан с возможностью потерь при реализации ценных бумаг из-за изменения их качества. Риск ликвидности широко распространен на фондовом рынке России, когда ценные бумаги продаются по курсу ниже номинальной стоимости (за исключением дисконтных государственных облигаций), поэтому инвесторы отказываются видеть в них надежный товар.
) Рыночный риск - возможные потери от снижения стоимости ценных бумаг в связи с общим падением макроэкономической конъюнктуры на фондовом рынке.
В практике зарубежных акционерных компаний широко используется бета-коэффициент (ß) , то есть показатель, характеризующий изменение курса конкретной ценной бумаги (акции) по отношению к динамике сводного индекса всего фондового рынка.
Бета-коэффициент (ß) рассчитывается по следующей формуле:
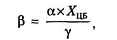
где α - корреляция между доходом от индивидуального вида ценных бумаг и средним уровнем доходности фондовых инструментов в целом;
ХЦБ - среднеквадратическое отклонение уровня доходности по индивидуальному виду ценных бумаг;
γ - среднеквадратическое отклонение уровня доходности фондовых инструментов на рынке в целом в рассматриваемом периоде.
Данный коэффициент применяется для определения уровня риска инвестиций в отдельные фондовые инструменты по сравнению с уровнем систематического (рыночного) риска. Уровень риска отдельных видов ценных бумаг устанавливается на основе следующих значений бета-коэффициента (ß):
♦ ß = 1- уровень систематического риска ценной бумаги - средний;
♦ ß > 1 - уровень риска - высокий;
♦ ß < 1 - уровень риска - низкий.
) Кредитный (деловой) риск - наблюдается в ситуации, когда эмитент, выпустивший долговые (процентные) ценные бумаги, окажется не в состоянии выплачивать проценты по ним или основную сумму долга. Кредитный риск предприятия-эмитента требует внимания как со стороны финансовых посредников, так и инвесторов. Финансовое положение эмитента часто определяется по соотношению между заемными и собственными средствами в пассиве баланса (коэффициент финансовой независимости). Чем выше доля заемных средств в пассиве баланса, тем выше вероятность для акционеров остаться без дивидендов, так как значительная часть доходов уйдет банку в качестве процентов за кредит. При банкротстве такого предприятия большая часть выручки от продажи активов будет направлена на погашение долга кредиторам (банкам).
) Инфляционный риск возникает вследствие того, что при высоких темпах инфляции доходы, получаемые инвесторами от ценных бумаг, обесцениваются (с точки зрения реальной покупательной способности денег) быстрее, чем увеличатся в ближайшем будущем. Мировой опыт подтверждает, что высокий уровень инфляции разрушает рынок ценных бумаг.
) Процентный риск - потери, которые могут понести инвесторы в связи с изменением процентных ставок на рынке кредитных ресурсов. Рост банковской процентной ставки приводит к понижению курсовой стоимости ценных бумаг. При резком повышении процента по депозитным счетам может начаться массовый сброс ценных бумаг, эмитированных под более низкие проценты.
Эти ценные бумаги по условиям выпуска могут быть досрочно возвращены эмитенту.
) Отзывной риск - возможные потери для инвестора, если эмитент отзовет свои облигации в связи с превышением фиксированного уровня процентных выплат по ним над текущим рыночным процентом.
) Страновой риск - риск вложения денежных средств в ценные бумаги акционерных компаний, находящихся под юрисдикцией страны с неустойчивым экономическим положением или с недружественным отношением к стране, резидентом которой является инвестор.
) Отраслевой риск связан со спецификой отдельных отраслей. Данный риск проявляется в изменении инвестиционных качеств и курсовой стоимости ценных бумаг и потерях инвесторов, исходя из принадлежности отрасли к определенному типу. По степени риска отрасли классифицируются на:
а) подверженные циклическим колебаниям;
б) риск самого предприятия аналогичен отраслевому риску и во многом обусловлен последним. Свой вклад в уровень риска вносит тип поведения предприятия. Это может быть «консервативное» предприятие, которое не преследует стратегию расширения (поглощения других компаний), а довольствуется завоеванными позициями на рынке товаров и услуг (в РФ многие предприятия вынуждены осуществлять тактику «выживания»). Иная степень риска присуща ценным бумагам «агрессивного» предприятия, которое выбрало путь расширения производства и освоения новых видов продукции. «Умеренное поведением предприятия может сочетать «агрессивный» и «консервативный» типы поведения.
) Валютный риск связан с вложениями в валютные ценные бумаги и обусловлен изменением курса иностранной валюты. Потери инвестора возникают в связи с повышением курса национальной валюты по отношению к иностранным валютам.
Государственное регулирование портфельных инвестиций.
Государственное регулирование представляет собой целенаправленную деятельность органов государственной власти по мобилизации и перераспределению денежных ресурсов государства, хозяйствующих субъектов и населения с помощью финансовых методов (налоговой, бюджетной, таможенной, амортизационной и денежно-кредитной политики). Цель финансового регулирования - создание в России развитого финансового рынка и благоприятного инвестиционного климата для развития отечественного производства товаров и услуг. К наиболее значимым документам можно отнести следующие Федеральные законы:
♦ «Об акционерных обществах» от 26.04.96;
♦ «О рынке ценных бумаг» от 22.04.96;
♦ «О защите прав и законных интересов инвесторов на рынке ценных бумаг» от 03.03.99;
♦ «О защите конкуренции на рынке финансовых услуг» от 23.06.99.
Меры воздействия государства на операции, совершаемые на фондовом рынке, можно классифицировать по двум категориям.
. Прямое вмешательство. Сюда относится весь комплекс законотворческой деятельности органов представительной и исполнительной власти по данному вопросу (наличие пакета законодательных актов, регулирующих рынок ценных бумаг).
. Рычаги косвенного воздействия:
а) контроль за денежной массой, находящейся в обращении, и объемом кредитных ресурсов с помощью влияния на учетную ставку банковского процента;
б) налоговая политика, относящаяся к налогообложению операций с ценными бумагами;
в) гарантии правительства по депозитам, кредитам и займам юридическим лицам и гражданам;
г) выход государства на фондовый рынок.
Предпринимательская деятельность на рынке ценных бумаг, включая услуги по размещению и продаже фондовых ценностей, осуществляется профессиональными участниками на основании лицензий, выдаваемых Федеральной комиссией по ценным бумагам и фондовому рынку и ее региональными комиссиями. Предпринимательская деятельность на финансовом рынке, в том числе оказание финансовых услуг инвесторам, привлечение на коммерческой основе средств граждан и юридических лиц, не связанное с эмиссией и обращением ценных бумаг, осуществляется коммерческими банками на основании лицензий, выдаваемых Центральным банком России.
Страховые организации осуществляют фондовые операции на основании лицензий, выдаваемых Росстрахнадзором.
Объектами регулирования на фондовом рынке являются: брокерская, дилерская, клиринговая, депозитарная деятельность, а также деятельность по ведению реестра акционеров и организации торговли Фондовыми ценностями.
Основные направления регулирования первичного рынка ценных бумаг следующие:
) государственная регистрация выпуска ценных бумаг;
) законодательное закрепление общих требований к первичному размещению фондовых ценностей;
) лицензирование деятельности финансовых институтов;
) аттестация специалистов на право ведения операций с ценными бумагами.
Важнейшими принципами регулирования вторичного рынка являются следующие.
. Сделки по купле-продаже ценных бумаг признаются состоявшимися, если эти бумаги оформлены в соответствии с правилами, установленными действующим законодательством.
. Участники Фондового рынка обязаны предоставить инвесторам объективную информацию о ценных бумагах: их доходности, сроках получения дохода по ним и механизме налогообложения по ценным бумагам.
. Государственным служащим, сотрудникам финансовых компаний и банкам, имеющим отношение к ценным бумагам, запрещено разглашать конфиденциальную информацию по ценным бумагам, либо использовать ее в целях личного инвестирования.
. Каждая сторона (продавец и покупатель), участвуя в сделке с ценными бумагами, обязана уплачивать гербовый сбор, размер которого устанавливается законодательством России.
. Налогообложение операции с ценными бумагами определяется специальными нормативными актами.
Инвестор вправе самостоятельно работать на фондовом рынке. Однако в связи со сложностью операции с ценными бумагами удобнее воспользоваться услугами профессиональных финансовых посредников.
Субъектами регулирования фондового рынка являются:
) Федеральная комиссия по рынку ценных бумаг и ее ре* гиональные отделения;
) Министерство финансов Российской Федерации;
) Банк России;
) Государственный антимонопольный комитет;
) Государственная налоговая служба.
Федеральная комиссия по рынку ценных бумаг является органом исполнительной власти по проведению государственной политики в области фондового рынка, контролю за деятельностью его профессиональных участников через определение порядка их деятельности и установление стандартов эмиссии ценных бумаг.
Федеральная комиссия принимает решения по вопросам регулирования фондового рынка, деятельности профессиональных участников и саморегулируемых организаций. Федеральная комиссия выдает генеральные лицензии на осуществление лицензирования профессиональных участников рынка ценных бумаг, квалифицирует ценные бумаги, а также определяет их вид и обязательные для участников рынка нормативы достаточности собственных средств и иные показатели, понижающие финансовые риски.
Региональные отделения Федеральной комиссии образуются решением Федеральной комиссии по согласованию с органами исполнительной власти субъектов Российской Федерации для контроля за соблюдением правил и условий функционирования фондового рынка в регионах.
Саморегулируемая организация создается профессиональными участниками фондового рынка для обеспечения нормальных условий их деятельности, защиты интересов владельцев ценных бумаг, которые являются членами данной организации. Саморегулируемая организация устанавливает правила и стандарты проведения фондовых операций, обеспечивающие эффективную деятельность на рынке ценных бумаг.
Все доходы саморегулируемой организации направляются ею исключительно для
выполнения уставных задач и не распределяются среди ее членов.
. Содержание, принципы и методы финансового планирования. Система
финансовых планов предприятия
Возможность и необходимость планирования как определенного вида деятельности управленческого персонала обусловлена общими условиями хозяйствования. С помощью планирования сводится к минимуму неопределенность рыночной среды и ее негативные последствия для хозяйствующего субъекта. Кроме того, устраняются излишние трансакционные издержки фирмы по торговым сделкам (контрактам). Например, на поиск покупателей и поставщиков, проведение переговоров о предмете сделки, оплату услуг консультантов и др.
Планирование помогает управленческому персоналу ответить на следующие вопросы:
)на каком уровне развития находится предприятие (его экономический потенциал) и каковы будут результаты его финансово-хозяйственной деятельности;
) при помощи каких ресурсов (включая и финансовые) они могут быть достигнуты.
Разработка предприятием финансовых планов (бюджетов) занимает важное место в системе мер по стабилизации их денежного хозяйства. М. В. Романовский так определяет основные понятия, связанные с финансовым планированием.
Финансовый план - обобщенный плановый документ, отражающий поступление и расходование денежных средств предприятия на текущий (до одного года) и долгосрочный (свыше одного года) период. Включает в себя составление операционных и капитальных бюджетов, а также прогнозы финансовых ресурсов на два-три года. В России составляется в форме баланса доходов и расходов (на квартал, год).
Бюджет - оперативный финансовый план, составленный, как правило, в рамках до одного года, отражающий расходы и поступления средств по операционной, инвестиционной и финансовой деятельности предприятия. В практике управления финансами фирмы используются два основных вида бюджетов - текущий (оперативный) и капитальный.
Бюджетирование - процесс разработки конкретных бюджетов в соответствии с целями оперативного планирования (например, платежный баланс на предстоящий месяц).
Бюджетирование капитала - процесс разработки конкретных бюджетов по формированию источников капитала (пассивы баланса) и их размещению (активы баланса). Например, прогноз баланса активов и пассивов на предстоящий квартал, полугодие, год.
Бюджетный контроль - текущий контроль за исполнением отдельных показателей доходов и расходов, определенных плановым бюджетом.
Смета - форма планового расчета, определяющая потребности предприятия в денежных ресурсах на предстоящий период и последовательность действий по исчислению показателей.