Книга / учебник: Финансы предприятий
В современных условиях роль финансового планирования принципиально изменяется по сравнению с тем, чем оно было в централизованно управляемой экономике. Теперь предприятия сами заинтересованы в том, чтобы реально представлять свое финансовое положение сегодня и на ближайшую перспективу. Во-первых, для того чтобы преуспеть в своей хозяйственной деятельности. Во-вторых, чтобы своевременно выполнять обязательства перед бюджетом, социальными фондами, банками и другими кредиторами и тем самым защитить себя от штрафных санкций.
В этих целях целесообразно заранее рассчитывать доходы и расходы, прибыль, учитывать последствия инфляции, изменения рыночной конъюнктуры, нарушения договорных обязательств партнерами.
Принципы финансового планирования определяют характер и содержание этого вида управленческой деятельности в экономической организации.
. Принцип финансового соотношения сроков («золотое банковское правило») - получение и использование средств должно происходить в установленные сроки, т. е. капитальные вложения с длительными сроками окупаемости целесообразно финансировать за счет долгосрочных заемных средств.
. Принцип платежеспособности - планирование денежных средств должно обеспечивать платежеспособность предприятия в любое время года. В данном случае у предприятия должно быть достаточно ликвидных средств, чтобы обеспечивать погашение краткосрочных обязательств.
. Принцип рентабельности капиталовложений - для капиталовложений необходимо выбрать самые дешевые способы финансирования (финансовый лизинг, инвестиционный селенг и др.). Заемный капитал выгодно привлекать лишь в том случае, если он повышает рентабельность собственного капитала. В данном случае обеспечивается действие эффекта финансового рычага.
. Принцип сбалансированности рисков - особенно рисковые долгосрочные инвестиции целесообразно финансировать за счет собственных средств.
. Принцип приспособления к потребностям рынка - для предприятия важно учитывать конъюнктуру рынка и свою зависимость от предоставления кредитов.
. Принцип предельной рентабельности - целесообразно выбирать те капиталовложения, которые обеспечивают максимальную (предельную) рентабельность.
Система финансовых планов предприятия.
Для определения финансового потенциала на текущий и долговременный периоды предприятия вправе разрабатывать несколько видов финансовых планов. В порядке рекомендации приводится следующая их классификация (табл. 11.1).
Первым этапом разработки финансового плана (оперативного или годового)
является осуществление анализа финансовых показателей из отчетов предприятия за
период, предшествующий планируемому (квартал, полугодие, год). К таким
показателям относятся: выручка от реализации продукции (работ, услуг),
себестоимость реализованной продукции. Объем капиталовложений, валовой и чистой
прибыли, рентабельность продукции, активов и собственного капитала, коэффициенты
финансовой устойчивости. Второй этап - участие в разработке учетной политики на
планируемый год.
Виды финансовых планов
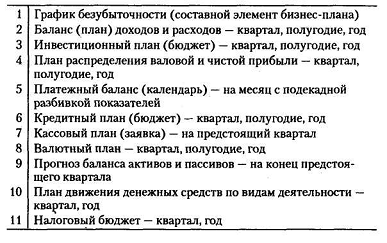
Третий этап - составление специальных расчетов и таблиц к финансовому плану (расчеты валовой прибыли и ее распределения, амортизационных отчислений, источников финансирования, капитальных вложений, потребности в оборотных средствах, сметы затрат на производство и реализацию продукции) исходя из принятой учетной политики.
В бизнес-планировании рекомендуется составлять несколько вариантов финансовых расчетов для выбора оптимального решения.
Четвертый этап - разработка отчетов об исполнении финансовых планов. Они используются для финансового анализа и разработки планов на предстоящий период.
Рассмотрим содержание и назначение отдельных видов финансовых планов. График безубыточности является составной частью любого бизнес-плана на действующем предприятии. При создании новой фирмы, при разработке инвестиционного проекта и т. д. В процессе планирования объема реализации продукции (объема продаж) возникает необходимость определения минимальной величины этого показателя по предприятию в целом как первоначальной критической точки, ниже которой будут получены убытки. Обычно для этих целей рекомендуется строить график безубыточности (как самостоятельный финансовый расчет).
Следующим необходимым документом является бюджет доходов и расходов (БДР) или план притока и оттока финансовых ресурсов. Состав показателей баланса определяется источниками поступления средств и планируемыми расходами на осуществление хозяйственной деятельности. Наряду с этим в плановом балансе отражаются взаимоотношения с бюджетной системой, банками и по операциям на приобретение и выпуск ценных бумаг. К балансу прилагаются расчеты конечных финансовых показателей: прибыли, амортизационных отчислений и др. К балансу могут быть приложены сметы расходования средств на потребление и накопление.
Перечень показателей баланса позволяет определить состав расходов и источников их покрытия в рамках планируемого квартала (года). Так, оставшаяся в распоряжении предприятия чистая прибыль направляется на: финансирование капиталовложений, пополнение оборотных средств, уплату процентов за кредит (сверх учетной ставки Центрального банка России); дивидендов владельцам ценных бумаг, эмитированных и реализованных предприятием своим работникам и на сторону, социальные нужды, образование резервного фонда.
Методы финансового планирования.
Методы планирования - это конкретные способы и приемы плановых расчетов. Планирование финансовых показателей осуществляется с помощью нескольких методов. К ним относятся:
) расчетно-аналитический;
) нормативный;
) балансовый;
) оптимизация плановых решений;
) экономико-математическое моделирование.
Содержание расчетно-аналитического метода планирования заключается в том, что на основе анализа достигнутой величины финансовых показателей прогнозируется их величина на будущий период. Данный метод планирования применяется в тех случаях, когда отсутствуют финансово-экономические нормативы, а взаимосвязь между показателями может быть установлена не прямым способом, а косвенно на основе изучения их динамики за ряд периодов (месяцев, лет). Путем использования этого метода может быть установлена плановая потребность в оборотных активах, величина амортизационных отчислений и другие показатели. При использовании данного метода часто прибегают к экспертным оценкам.
Содержание нормативного метода планирования финансовых показателей заключается в том, что на основе заранее установленных норм и нормативов определяется потребность предприятия в финансовых ресурсах и источниках их образования.
Такими нормативами являются ставки налогов и сборов, тарифы отчислений в государственные социальные фонды; нормы амортизационных отчислений, учетная ставка банковского процента и др.
В финансовом планировании применяется целая система норм и нормативов: федеральные; региональные; местные; отраслевые; нормативы самого предприятия.
Федеральные нормативы являются обязательными для всей территории России. К ним относятся:
а) ставки федеральных налогов;
б) нормы амортизации по отдельным группам основных средств;
в) ставки рефинансирования коммерческих банков, утверждаемые Банком России и нормы обязательных резервов банков, депонируемых в Центральном банке России;
г) тарифные ставки на государственное пенсионное обеспечение и социальное страхование;
д) минимальная месячная оплата труда;
е) нормативы отчислений от чистой прибыли в резервные фонды акционерных обществ;
ж) минимальный размер уставного капитала для акционерных обществ открытого и закрытого типов и т. д.
Региональные и местные нормативы действуют в отдельных субъектах Российской Федерации и утверждаются и представительными, и исполнительными органами власти. Они охватывают, как правило, ставки региональных налогов и сборов.
Отраслевые нормативы применяются в рамках отдельных отраслей или по группам организационно-правовых форм предприятий (малые предприятия, акционерные общества, предприятия с иностранными инвестициями).
Нормативы предприятия разрабатывают сами хозяйствующие субъекты и используют их для регулирования производственно-торгового процесса, а также для контроля за эффективным использованием ресурсов. К этим нормативам относятся:
а) нормативы плановой потребности в оборотных активах;
б) нормы кредиторской задолженности, постоянно находящейся в обороте предприятия;
в) нормы запасов материалов, заделов незавершенного производства, запасов готовой продукции на складе и товаров в днях;
г) нормативы распределения чистой прибыли на потребление, накопление и в резервные фонды;
д) норматив отчислений в ремонтный фонд (в процентах от среднегодовой стоимости основных фондов) и ряд других.
Нормативный метод планирования является самым простым и доступным. Поэтому актуальной проблемой управления финансами предприятий является разработка экономически обоснованных норм и нормативов для формирования и использования денежных ресурсов и организации контроля за их соблюдением каждым структурным подразделением предприятия.
Содержание балансового метода планирования финансовых показателей состоит в том, что благодаря балансу достигается увязка имеющихся в наличии финансовых ресурсов и фактической потребности в них. Балансовый метод применяется при прогнозе поступлений и выплат их денежных фондов (потребления и накопления), квартального плана доходов и расходов, платежного календаря и др.
Содержание метода оптимизации плановых решений сводится к составлению нескольких вариантов плановых расчетов, чтобы выбрать из них наиболее оптимальный. При этом могут применяться различные критерии выбора.
Содержание экономико-математического моделирования в финансовом планировании заключается в том, что оно позволяет определить количественное выражение взаимосвязей между финансовыми показателями и факторами, влияющими на их величину. Данная взаимосвязь выражается через экономико-математическую модель, которая представляет собой точное математическое описание экономических процессов с помощью математических символов и приемов (уравнений, неравенств, графиков, таблиц и др.). В модель включаются только основные (определяющие) факторы. Модель может базироваться на функциональной или корреляционной связи.
Функциональная связь выражается уравнением вида:

где у - соответствующий показатель;
f(x) - функциональная связь исходя из показателя х.
Корреляционная связь - это вероятностная зависимость, которая проявляется только в общем виде и при большом количестве наблюдений. Данная связь выражается уравнениями регрессии различного вида.
Следует иметь в виду, что небольшой период исследования (квартал) не позволяет выявить общие закономерности. При этом нельзя брать и слишком большой период, так как любые экономические закономерности нестабильны и могут изменяться в течение длительного времени. На практике целесообразно использовать для перспективного планирования годовые финансовые показатели за прошедшие 3-5 лет, а для текущего (годового) планирования - квартальные данные за 1-2 года.
При значительных изменениях условий работы предприятия в плановом периоде в определенные на базе экономико-математических моделей показатели вносятся необходимые коррективы. Экономико-математическое моделирование позволяет перейти от средних величин к многовариантным расчетам финансовых показателей (включая прибыль).
Сущность финансового планирования
Эффективное управление финансами организации возможно лишь при планировании всех финансовых ресурсов, их источников, отношений хозяйствующего субъекта.
Планирование - это процесс разработки и принятия целевых установок в количественном и качественном выражении, а также определения путей их наиболее эффективного достижения.
Эти цели разрабатываются в виде «дерева целей» и отражают желаемое будущее, выраженное стоимостными или количественными показателями, ключевыми для данного уровня управления.
Планирование финансов в организациях осуществлялось и в прежние годы. В условиях административно-командной экономики пятилетний финансовый план государственного предприятия определялся заданиями отраслевого министерства, а годовые финансовые планы составлялись на основе контрольных данных, которые доводились до предприятий вышестоящими организациями. Утверждаемые самим предприятием годовые финансовые планы тем не менее были регламентированы «сверху» по важнейшим показателям: по объему реализуемой продукции, номенклатуре выпускаемых изделий, сумме прибыли, рентабельности, платежам в бюджет. Планы получались громоздкие, трудноприменимые для управления. В этих условиях предприятию, его финансовой службе отводилась роль простых исполнителей, а потребность в финансовом планировании на низовом уровне при директивном управлении утрачивалась.
Рыночная экономика как более сложная и организованная социально-экономическая система требует качественно иного финансового планирования, так как за все негативные последствия и просчеты планов ответственность несет сама организация ухудшением своего финансового состояния.
Сложившаяся уже за последнее десятилетие система финансового планирования в организациях имеет ряд серьезных недостатков.
. Процесс планирования по традиции начинается от производства, а не от сбыта продукции.
. Планирование сегодня - процесс очень трудоемкий. Существующие планово-экономические службы продолжают подготавливать огромное число документов, большинство из которых не пригодны для использования финансовой службой в целях анализа и корректировки действий.
. Процесс финансового планирования затянут во времени, что не позволяет использовать плановые показатели для принятия оперативных управленческих решений, так как они больше отражают историю.
. При планировании преобладает затратный механизм ценообразования: оптовая цена предприятия формируется без учета рыночной конъюнктуры.
. В коммерческих организациях, как правило, отсутствует разделение затрат на переменные и постоянные, не используется понятие маржинальной прибыли, не всегда проводится анализ безубыточности продаж.
. В процессе финансового планирования не оценивается эффект операционного рычага, не ведется расчет запаса финансовой прочности.
. Существующая система планирования не дает возможности проводить достоверный анализ финансовой устойчивости предприятия к изменяющимся условиям деятельности на рынке.
Однако наряду с осознанной необходимостью широкого применения современного финансового планирования в нынешних условиях действуют факторы, ограничивающие его использование на предприятиях:
• высокая степень неопределенности на российском рынке, связанная с продолжающимися глобальными изменениями во всех сферах общественной жизни (их непредсказуемость затрудняет планирование);
• незначительная доля предприятий, располагающих финансовыми возможностями для осуществления серьезных финансовых разработок;
• отсутствие эффективной нормативно-правовой базы отечественного бизнеса.
Большие возможности для осуществления эффективного финансового планирования имеют крупные компании. Они обладают достаточными финансовыми средствами для привлечения высококвалифицированных специалистов, обеспечивающих проведение широкомасштабной плановой работы в области финансов.
В небольших организациях, как правило, для этого нет средств, хотя потребность в финансовом планировании больше, чем у крупных. Мелкие фирмы чаше нуждаются в привлечении заемных средств для обеспечения своей хозяйственной деятельности, в то время как внешняя среда у таких предприятий менее поддается контролю и более агрессивна. И как следствие - будущее небольшого предприятия более неопределенно и непредсказуемо.
Значение финансового планирования для хозяйствующего субъекта состоит в том, что оно: