Книга / учебник: Финансы предприятий
• воплощает выработанные стратегические цели в форму конкретных финансовых показателей;
• обеспечивает финансовыми ресурсами заложенные в производственном плане экономические пропорции развития;
• предоставляет возможности определения жизнеспособности проекта предприятия в условиях конкуренции;
• служит инструментом получения финансовой поддержки от внешних инвесторов.
Планирование связано, с одной стороны, с предотвращением ошибочных действий в области финансов, с другой - с уменьшением числа неиспользованных возможностей.
Практика хозяйствования в условиях рыночной экономики выработала определенные подходы к планированию развития отдельного предприятия в интересах ее владельцев и с учетом реальной обстановки на рынке.
К основным задачам финансового планирования в организации относятся:
• обеспечение необходимыми финансовыми ресурсами производственной, инвестиционной и финансовой деятельности;
• определение путей эффективного вложения капитала, оценка степени рационального его использования;
• выявление внутрихозяйственных резервов увеличения прибыли за счет экономного использования денежных средств;
• установление рациональных финансовых отношений с бюджетом, банками и контрагентами;
• соблюдение интересов акционеров и других инвесторов;
• контроль за финансовым состоянием, платежеспособностью и кредитоспособностью предприятия.
Финансовый план призван обеспечить финансовыми ресурсами предпринимательский план хозяйствующего субъекта и оказывает большое влияние на экономику предприятия. Это обусловлено рядом обстоятельств. Во-первых, в финансовых планах происходит соизмерение намечаемых затрат на осуществление деятельности с реальными возможностями, и в результате корректировки достигается материально-финансовая сбалансированность.
Во-вторых, статьи финансового плана связаны со всеми экономическими показателями работы организации и увязаны с основными разделами предпринимательского плана: производства продукции и услуг, научно-технического развития, совершенствования производства и управления, повышения эффективности производства, капитального строительства, материально-технического обеспечения, труда и кадров, прибыли и рентабельности, экономического стимулирования и т.п. Таким образом, финансовое планирование оказывает воздействие на все стороны деятельности хозяйствующего субъекта посредством выбора объектов финансирования, направление финансовых средств и способствует рациональному использованию трудовых, материальных и денежных ресурсов.
В практике финансового планирования применяются следующие методы: экономического анализа, нормативный, балансовых расчетов, денежных потоков, метод многовариантности, экономико-математического моделирования.
□ Метод экономического анализа позволяет определить основные закономерности, тенденции в движении натуральных и стоимостных показателей, внутренние резервы предприятия.
□ Сущность нормативного метода заключается в том, что на основе заранее установленных норм и технико-экономических нормативов рассчитывается потребность хозяйствующего субъекта в финансовых ресурсах и их источниках. К таким нормативам относятся ставки налогов и сборов, нормы амортизационных отчислений и др. Существуют и нормативы хозяйствующего субъекта, разрабатываемые непосредственно на предприятии и используемые им для регулирования производственно-хозяйственной деятельности, контроля за использованием финансовых ресурсов, других целей по эффективному вложению капитала. Современные методы калькулирования затрат, такие, как стандарт-кост и маржинал-костинг, основаны на использовании внутрихозяйственных норм.
□ Использование метода балансовых расчетов для определения будущей потребности в финансовых средствах основывается на прогнозе поступления средств и затрат по основным статьям баланса на определенную дату в перспективе. Большое внимание должно быть уделено выбору даты: она должна соответствовать периоду нормальной эксплуатации предприятия.
□ Метод денежных потоков носит универсальный характер при составлении финансовых планов и служит инструментом для прогнозирования размеров и сроков поступления необходимых финансовых ресурсов. Теория прогноза денежных потоков основывается на ожидаемых поступлениях средств на определенную дату и бюджетировании всех издержек и расходов. Этот метод даст более объемную информацию, чем метод балансовой сметы.
□ Метод многовариантности расчетов состоит в разработке альтернативных вариантов плановых расчетов, с тем чтобы выбрать из них оптимальный, при этом критерии выбора могут задаваться различные.
Например, в одном варианте может быть заложен продолжающийся спад производства, инфляция и слабость национальной валюты, а в другом - рост процентных ставок и, как следствие, замедление темпов роста мировой экономики и снижение цен на продукцию.
□ Методы экономико-математического моделирования позволяют количественно выразить тесноту взаимосвязи между финансовыми показателями и основными факторами, их определяющими.
Процесс финансового планирования включает несколько этапов.
На первом этапе анализируются финансовые показатели за предыдущий период. Для этого используют основные финансовые документы предприятий: бухгалтерский баланс, отчеты о прибылях и убытках, отчет о движении денежных средств.
Они имеют важное значение для финансового планирования, так как содержат данные для анализа и расчета финансовых показателей деятельности предприятия, а также служат основой для составления прогноза этих документов. Сложная аналитическая работа на этом этапе несколько облегчается тем, что форма финансовой отчетности и планируемые финансовые таблицы одинаковы по содержанию.
Баланс организации входит в состав документов финансового планирования, а отчетный бухгалтерский баланс служит исходной базой на первой стадии планирования. Западные компании используют для анализа, как правило, внутренний баланс, включающий наиболее достоверную информацию для внутрифирменного пользования. Внешний баланс, обычно составляемый для публикации, по ряду причин (налогообложение, создание резервного капитала и др.), показывает уменьшенные размеры прибыли.
На втором этапе составляются основные прогнозные документы: прогнозы баланса, отчета о прибылях и убытках, движения денежных средств (движение наличности), которые относятся к перспективным финансовым планам и включаются в структуру научно обоснованного бизнес-плана предприятия.
На третьем этапе происходит уточнение и конкретизация показателей прогнозных финансовых документов посредством составления текущих финансовых планов.
На четвертом этапе осуществляется оперативное финансовое планирование.
Процесс финансового планирования завершается практическим внедрением планов и контролем за их выполнением.
Финансовое планирование (в зависимости от содержания, назначения и задач)
можно классифицировать на перспективное, текущее (годовое) и оперативное.
. Система финансовых бюджетов предприятий, этапы и методики их разработки
Бюджет - это смета доходов и расходов фирмы. Составление бюджетов является неотъемлемым элементом общего процесса планирования, а не только его финансовой части. Механизм бюджетного планирования доходов и расходов целесообразно внедрять для обеспечения экономии денежных средств, большей оперативности в управлении этими средствами, снижения непроизводительных расходов и потерь, а также для повышения достоверности плановых показателей (в целях налогового планирования). Бюджеты обычно составляются на год, чаще всего с разбивкой по кварталам.
Для организации эффективной системы бюджетного планирования деятельности предприятия Приказом Минэкономики РФ от 01.10.97, № 118 «Об утверждении Методических рекомендаций по реформе предприятий (организаций)» предлагается составлять следующую сквозную систему бюджетов:
а) бюджет материальных затрат;
б) бюджет потребления энергии;
в) бюджет фонда оплаты труда;
г) бюджет амортизационных отчислений;
д) бюджет прочих расходов;
е) бюджет погашения ссуд банков;
ж) налоговый бюджет.
Данная система бюджетов охватывает весь денежный оборот предприятия. Сводный бюджет предприятия равен сумме бюджетов структурных подразделений, налогового и кредитного бюджетов. Дирекции предприятия целесообразно добиваться более активного участия всех структурных подразделений в подготовке бизнес-плана и консолидированного бюджета. При составлении бюджетов структурных подразделений и служб предприятий необходимо руководствоваться принципом декомпозиции. Он заключается в том, что каждый бюджет более низкого уровня является детализацией бюджета более высокого уровня, т. е. бюджеты цехов и отделов входят в сводный (консолидированный) бюджет предприятия. Оптимальным считается такой бюджет, в котором доходный раздел равен расходной части. При дефиците сводного бюджета возникает необходимость его корректировки посредством увеличения доходов или снижения расходов.
Для составления финансовых планов используются следующие информационные источники:
) результаты анализа бухгалтерской отчетности (форм № 1,2,4,5) и выполнения финансовых планов за предшествующий период (месяц, квартал, год);
) договоры (контракты), заключаемые с потребителями продукции и поставщиками материальных ресурсов;
) прогнозные расчеты по реализации продукции потребителями или планы сбыта исходы из заказов, прогнозы спроса, уровень продажных цен и другие условия рыночной конъюнктуры, включая поставку продукции за наличные деньги и в порядке бартерного обмена. На основе показателей сбыта рассчитывается объем производства, затраты на выпуск продукции, прибыль, рентабельность и иные показатели;
) экономические нормативы, утверждаемые законодательными актами (налоговые ставки, тарифы отчислений в государственные социальные фонды, нормы амортизационных отчислений, учетная ставка банковского процента, минимальная месячная оплата труда и т.д.);
) утвержденная учетная политика.
Разработанные на основе этих данных финансовые планы служат руководством (ориентиром) для финансирования текущих финансово-эксплуатационных потребностей, инвестиционных программ и проектов.
Начинается бюджетное планирование с прогноза объема продаж, затем составляется материальный бюджет (виды, количество сырья и материалов, необходимых для реализации конкретного плана продаж; бюджет закупок - расходы на закупки всех материалов; трудовой бюджет - ведет счет прямым издержкам труда, неизбежным при организации, запланированных видов деятельности, бюджет административных, накладных расходов, прогноз удельного веса бартера и взаимозачетов в объеме реализации продукции предприятия; прогноз налоговых выплат, банковских кредитов и возможностей их возврата; данные по основным производственным и резервным фондам предприятия.
Для текущего управления финансами чрезвычайно важны данные о разнице между временем отгрузки и временем оплаты продукции: удельный вес поставок продукции за предоплату; поставок, оплачиваемых в течение одного-трех месяцев после отгрузки; поставок по бартеру. Обобщение такой информации позволит спрогнозировать реальное поступление денежных средств в планируемом периоде (месяц, квартал, год), которое является основой для формирования плана движения денежных средств.
Расходы сводного бюджета планируются на основании следующих исходных данных:
♦ плана-графика налоговых выплат;
♦ бюджета фонда оплаты труда;
♦ плана-графика платежей во внебюджетные фонды;
♦ бюджета материальных затрат в расчете на планируемую производственную программу;
♦ плана-графика погашения кредитов;
♦ бюджета прочих расходов.
На практике часто встречается ситуация, когда происходит задержка платежей за отгруженную продукцию либо происходит взаимозачет встречных платежей. В такой ситуации фактическая доходная часть бюджета сокращается, и соответственно в целях ликвидации дефицита бюджета возникает необходимость оперативного пересмотра (корректировки) бюджета.
Методика составления бюджета движения денежных средств.
Важнейшим документом по управлению текущим денежным оборотом предприятия является план движения денежных средств на счетах в банках и кассе (бюджет движения денежных средств БДДС). Он разрабатывается на предстоящий год с разбивкой по кварталам и месяцам. С помощью этого документа обеспечивается оперативное финансирование всех хозяйственных операций предприятия. На основе БДДС предприятие прогнозирует выполнение своих расчетных обязательств перед государством, кредиторами и партнерами, фиксирует происходящие изменения в платежеспособности. Данный документ позволяет планировать поступление собственных средств, а также привлечение в необходимых случаях банковского или коммерческого кредита.
Изменение денежных средств за период определяется денежными потоками, представляющими собой, с одной стороны, поступления от покупателей и заказчиков, прочие поступления и, с другой стороны, платежи поставщикам, работникам, бюджету, органам социального страхования и обеспечения и т. д. В целом между поступлениями денежных средств, объемом реализации и изменением остатков дебиторской задолженности существуют следующие зависимости:
Сумма поступлений = Сумма реализации + Дебиторская задолженность на
начало периода - Дебиторская задолженность на конец периода.
Для того чтобы установить сумму денежных поступлений, необходимо определить величину дебиторской задолженности по состоянию на конец прогнозируемого периода методом сроков оборачиваемости:
где Dc - срок погашения дебиторской задолженности (срок оборачиваемости);
AR - средние остатки дебиторской задолженности;
Т - длительность анализируемого периода (в нашем случае 360 дней);
S - выручка от реализации продукции.
Если ожидается, что в предстоящем периоде характер расчетов с
покупателями не изменится, можно воспользоваться рассчитанным ранее значением
длительности погашения дебиторской задолженности. Тогда средние остатки
дебиторской задолженности в прогнозируемом периоде можно рассчитать по формуле:
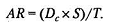
Более точный расчет предполагает, что в числителе должна стоять выручка, получаемая на условиях последующей оплаты. Поскольку прогнозировать данное соотношение на перспективу достаточно сложно, в числителе можно использовать общую прогнозируемую величину выручки.
Существует иной способ планирования денежных поступлений, основанный на составлении графика погашения задолженностей покупателей. Так, если по результатам анализа состава дебиторской задолженности и характера ее движения известно, что в среднем 40% задолженности погашается в квартале ее возникновения* 30% - в следующем квартале, 20% - в третьем квартале, а 10% обязательств остаются неоплаченными, можно составить график ожидаемых поступлений. Прогнозирование прочих поступлений, как правило, бывает затруднено вследствие их эпизодического характера (штрафы, пени, неустойки к получению и т. д.).
К числу статей, по которым наблюдается наибольший отток денежных средств, относятся расчеты с поставщиками:
Сумма платежей = Начальное сальдо + Увеличение задолженности - Конечное сальдо.
Увеличение задолженности поставщикам определяется объемом поступлений материальных ценностей, следовательно:
Увеличение задолженности - Фактическая себестоимость заготовления материалов + НДС.
Для определения необходимого объема закупок можно воспользоваться следующей зависимостью:
Поступление материальных ценностей = Потребление + + Конечные запасы - Начальные запасы.
Другой вариант расчета ожидаемой величины себестоимости израсходованных в производстве материалов связан с использованием данных о сложившихся процентных соотношениях в структуре издержек.