Книга / учебник: Финансы предприятий
Запасы на конец предстоящего периода определяются на основании сведений о
длительности оборота производственных запасов:
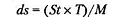
где ds - срок оборачиваемости материальных запасов;
St - средние остатки сырья и материалов в периоде;
М - материальные затраты в себестоимости;
Т-длительность планируемого периода.
Теперь определим кредиторскую задолженность на конец периода (df):
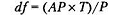
где АР-средние остатки кредиторской задолженности в планируемом периоде;
Т- длительность планируемого периода;
Р - сумма платежей поставщикам.
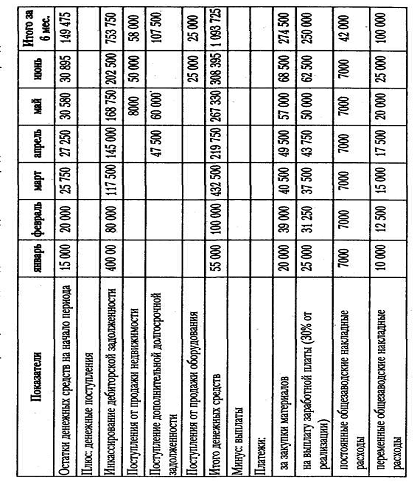
Составление сводного бюджета предприятия, а также прогнозирование ставки
банковского процента и платежеспособности клиентов предприятия позволяют
определить объем прибыли, необходимый для обеспечения платежеспособности
предприятия. В качестве источника данных для реализации указанных мероприятий
рекомендуется использовать информационные носители (динамические регистры) по
движению денежных средств. В динамический регистр (табл. 11.2) целесообразно
включать следующие показатели, раскрывающие динамику высоколиквидных средств
предприятия:
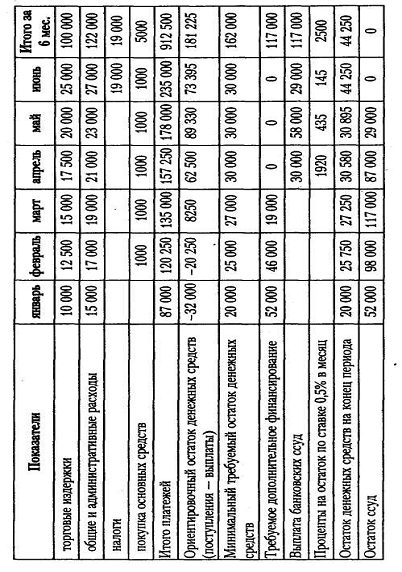
♦ поступления средств на счет предприятия в текущем году за отгруженные товары и оказанные услуги в прошлом году;
♦ поступление оплаты за отгруженные товары и оказанные услуги в текущем году;
♦ динамику доходов от фондовой деятельности (управление фондовым портфелем, доходы от новых эмиссий акций);
♦ расходование выручки от продаж по основным направлениям: закупка сырья и материалов, оплата труда, постоянные расходы и другие текущие потребности предприятия;
♦ выплату процентов по кредитам;
♦ выплату дивидендов;
♦ инвестиционные расходы;
♦ величину свободных средств предприятия (или величину их дефицита).
Таким образом, оперативное управление финансами предприятия рекомендуется
строить на сочетании сводного бюджета с набором динамических регистров,
используемых для каждой задачи оперативного управления финансами.
. Особенности организации финансов капитального строительства
Экономическое содержание финансов в капитальном строительстве, а также функции и основные принципы их организации подобны тем, что существуют в промышленности и других отраслях экономики. Однако имеется специфика в организации финансов, обусловленная технико-экономическими особенностями данной отрасли.
.Для строительного производства характерен более продолжительный производственный цикл, что влияет на объем незавершенного производства, покрываемый оборотными средствами. Поэтому в структуре оборотных средств большой удельный вес имеет незавершенное производство.
. Строительство объектов осуществляется в различных климатических и территориальных зонах, что отражается на их индивидуальной стоимости и приводит к неравномерному поступлению выручки от сдачи выполненных работ заказчику.
.Финансирование строительства проводится в пределах сметной стоимости, которая устанавливается на основе договоров на строительство с заказчиками, а также договоров, заключенных с поставщиками материально-технических ресурсов.
.Характер строительно-монтажных работ обусловливает различную степень материалоемкости и трудоемкости выполняемых работ в отдельные периоды строительства, что определяет неравномерную потребность в оборотных средствах.
Например, начало строительства требует больших материальных затрат, а отделочные работы уменьшают расход материалов и увели-' чивают трудовые затраты.
.В связи с неоднородностью и различным характером затрат на сооружаемых объектах цена определяется в каждом отдельном случае. Сметная стоимость строительства включает в себя прямые затраты, накладные расходы и плановые накопления. Такой порядок построения цены определяет нормативный метод планирования прибыли.
Процесс строительства, как правило, состоит из нескольких этапов: геологоразведочных работ, разработки и утверждения сметы строительства; осуществления строительных и монтажных работ. Все эти этапы выполняются специализированными организациями. Финансирование осуществляется за счет средств заказчиков.
Финансы строительства включают в себя: финансы заказчика; финансы строительно-монтажных организаций; финансы проектных организаций; финансы геологоразведочных организаций.
Основная часть затрат падает на осуществление строительно-монтажных работ и приобретение оборудования (до 82% всех инвестиций). Эти виды работ осуществляются двумя - способами: подрядным и хозяйственным. Подрядным способом строительно-монтажные работы осуществляются специализированными организациями. В строительном производстве широко применяется субподряд. Субподрядчиками выступают строительные организации, выполняющие монтажные, электромонтажные, ремонтные, внутренние санитарно-технические и другие работы. Подрядчик вправе привлечь к исполнению своих обязательств других лиц (субподрядчиков), заключив с ними договор субподряда. В этом случае подрядчик выступает в роли генерального подрядчика и отвечает перед заказчиком за весь объем работ.
Стоимость работ, выполненных субподрядными организациями, входит в издержки производства подрядных организаций, поэтому прибыль от сданных работ является финансовым результатом подрядной организации.
Взаимодействия между всеми участниками строительства регулируются Законом Российской Федерации «Об инвестиционной деятельности в Российской Федерации, осуществляемой в форме капитальных вложений» от 2 февраля 2001 г. № 22-ФЗ, Гражданским кодексом, а также правилами о договорах подряда на капитальное строительство, другими правовыми актами, утвержденными в 2000-2006 гг.
Состав и классификация затрат, включаемых в себестоимость строительных работ. Под себестоимостью строительных работ понимаются затраты строительной организации на их производство и сдачу заказчику.
Плановая себестоимость строительных работ определяется с применением системы утвержденных в установленном порядке экономически обоснованных норм и нормативов, а также инженерных и экономических расчетов, отражающих повышение организационно-технического уровня строительного производства в результате внедрения мероприятий по новой технике и технологии, совершенствования его организации и управления, и других технико-экономических факторов.
Цель учета себестоимости строительных работ заключается в своевременном, полном и достоверном отражении фактических затрат, связанных с производством и сдачей этих работ заказчику, по видам и объемам строительства, в выявлении отклонений от применяемых норм и плановой себестоимости, а также контроле за использованием материальных, трудовых и финансовых ресурсов.
Себестоимость строительных работ, выполненных строительной организацией собственными силами, складывается из затрат, связанных с использованием в процессе производства материалов, топлива, энергии, основных средств, трудовых ресурсов, а также других затрат.
Затраты на производство строительных работ включаются в себестоимость работ того календарного периода, к которому они относятся, независимо от времени их возникновения.
С этой целью затраты на производство работ подразделяются на:
• текущие, т.е. постоянные производственные затраты;
• единовременные, т.е. однократные или периодически производимые.
В зависимости от способов включения в себестоимость работ затраты подразделяются на прямые и накладные (косвенные).
Под прямыми затратами понимаются расходы, связанные с производством строительных работ, которые можно прямо и непосредственно включать в себестоимость работ по соответствующим объектам учета.
Под накладными (косвенными) затратами понимаются расходы, связанные с организацией и управлением производством строительных работ, относящиеся к деятельности строительной организации в целом, которые включаются в себестоимость объектов учета с помощью специальных методов. Эти расходы в отдельных случаях могут относиться, минуя затраты, на счет учета реализации работ.
Все расходы организации, зависящие от изменения объемов выполненных работ, можно подразделить на постоянные и переменные.
Расходы, удельный размер которых в себестоимости при увеличении объема работ будет сокращаться, а при уменьшении - увеличиваться, относятся к постоянным.
Расходы, изменяющиеся пропорционально росту (снижению) объема выполненных строительных работ, относятся к переменным.
В себестоимость строительных работ включаются следующие расходы.
.Затраты, непосредственно связанные с производством строительных работ, обусловленные технологией и организацией их производства.
.Затраты, связанные с использованием природного сырья, в частности затраты на рекультивацию земель, плата за древесину, отпускаемую на корню, а также плата за воду, забираемую из водохозяйственных систем.
.Затраты некапитального характера, связанные с совершенствованием технологии и организации производства, а также с улучшением качества строительных работ, повышением долговечности объектов строительства и других эксплуатационных свойств, которые осуществляются в ходе производственного процесса.
. Затраты на обслуживание производственного процесса.
.Расходы по организации, подготовке производства и сдаче работ.
.Текущие затраты, связанные с содержанием и эксплуатацией основных средств природоохранного назначения: очистных сооружений, расходы по захоронению экологически опасных отходов, другие виды текущих природоохранных затрат.
Платежи за предельно допустимые выбросы (сбросы) загрязняющих веществ в природную среду осуществляются за счет себестоимости продукции (работ, услуг), а платежи за их превышение - за счет прибыли, остающейся в распоряжении природопользователей.
.Затраты, связанные с управлением производством.
.Затраты, связанные с подготовкой и переподготовкой кадров.
. Предусмотренные законодательством Российской Федерации затраты, связанные с набором рабочей силы, включая оплату проезда к месту работы, а также отпуска перед началом работы выпускникам средних профессионально-технических учреждений и молодым специалистам, окончившим высшее или среднее специальное учебное заведение.
.Дополнительные затраты, связанные с осуществлением работ вахтовым методом, включая доставку работников от места нахождения строительной организации или пункта сбора до места работы и обратно и от места проживания в вахтовом поселке до места работы и обратно, а также некомпенсируемые затраты на эксплуатацию и содержание вахтового поселка.
.Выплаты, предусмотренные законодательством Российской Федерации о труде, за не проработанное на производстве (неявочное) время: оплата очередных и дополнительных отпусков и т.д.
.Отчисления (страховые взносы) в Пенсионный фонд, Фонд социального страхования, Фонд обязательного медицинского страхования в соответствии с порядком, установленным законодательством Российской Федерации.
.Отчисления на создание страховых фондов (резервов) в пределах норм, установленных законодательством Российской Федерации, для финансирования расходов по предупреждению и ликвидации последствий аварий, пожаров, стихийных бедствий, экологических катастроф и других чрезвычайных ситуаций, а также для страхования имущества строительной организации, жизни работников и гражданской ответственности за причинение вреда имущественным интересам третьих лиц.
.Оплата процентов по полученным кредитам банков (за исключением ссуд, связанных с приобретением основных средств, нематериальных и иных внеоборотных активов), процентов за отсрочки оплаты (коммерческие кредиты), предоставляемые поставщиками (производителями работ, услуг) по поставленным товарно-материальным ценностям (выполненным работам, оказанным услугам).
.Оплата процентов по бюджетным ссудам, кроме ссуд, выданных на инвестиции и конверсионные мероприятия. Для целей налогообложения затраты по оплате процентов по просроченным ссудам в себестоимость продукции (работ, услуг) не включаются, а по оплате процентов по бюджетным ссудам принимаются в пределах ставок, установленных законодательством Российской Федерации.
.Затраты, связанные со сбытом продукции.
.Налоги, сборы, платежи и другие обязательные отчисления, производимые в соответствии с установленным законодательством Российской Федерации порядком.
.Другие виды затрат, включаемые в себестоимость продукции (работ, услуг) в соответствии с установленным законодательством Российской Федерации порядком.
Планирование себестоимости строительных работ осуществляется устроительными организациями самостоятельно при разработке годовых (текущих) планов производственно-хозяйственной деятельности на основе заключенных с заказчиками договоров на строительство и является составной частью стройбизнес-плана, определяющего направления их финансово-хозяйственной деятельности.
Планирование и распределение прибыли подрядных организаций. Конечный финансовый результат (балансовая прибыль или убыток) деятельности строительной организации слагается из финансового результата от сдачи заказчику объектов, работ и услуг, предусмотренных договорами, реализации на сторону основных средств и иного имущества строительной организации, продукции и услуг подсобных и вспомогательных производств, находящихся на балансе строительной организации, а также доходов от внереализационных операций, уменьшенных на сумму расходов по этим операциям.
Прибыль (убыток) от сдачи заказчику объектов, выполненных строительных и других работ, предусмотренных договором на строительство, определяется как разница между выручкой от реализации указанных работ и услуг, выполненных собственными силами, по ценам, установленным в договоре, без налога на добавленную стоимость и других вычетов, предусмотренных законодательством, и затратами на их производство и сдачу.
Строительные организации, осуществляющие экспортную деятельность, при исчислении прибыли из выручки от реализации продукции, работ и услуг, исключают экспортные тарифы.
Метод определения выручки от реализации работ (услуг) устанавливается строительной организацией на отчетный год исходя из условий хозяйствования и заключенных договоров и является элементом учетной политики строительной организации.
Балансовую прибыль (убыток) строительного предприятия (Пб) можно
рассчитать по формуле:
Пб = Прп + ФРос + ФРпа + Двд - Рвд,
где: Прп - прибыль (убыток) от реализации продукции (работ, услуг), ФРос - финансовый результат от реализации и прочего выбытия основных средств, ФРпа - финансовый результат от реализации прочих активов, Двд - доходы от внереализационной деятельности, Рвд - расходы от внереализационной деятельности.
В состав внереализационных доходов включаются:
• доходы, полученные на территории Российской Федерации и за ее пределами от долевого участия в деятельности других организаций, дивиденды по акциям и доходы по облигациям и другим ценным бумагам, приобретенным строительной организацией;
• доходы от сдачи имущества в аренду;
• суммы, поступившие в погашение дебиторской задолженности, списанной в прошлые годы в убыток как безнадежной к получению;