Материал: Интегральные преобразования Фурье и Лапласа и их приложения к дифференциальным уравнениям. Теория вероятностей и элементы математической статистики. Бырдин А.П., Заварзин Н.В
Решение. Согласно формулам (4) и (10)
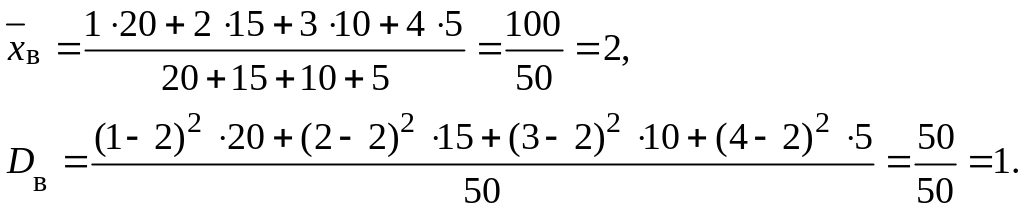
Выборочным
средним квадратическим отклонением
(стандартом) называют
квадратный корень из выборочной
дисперсии:
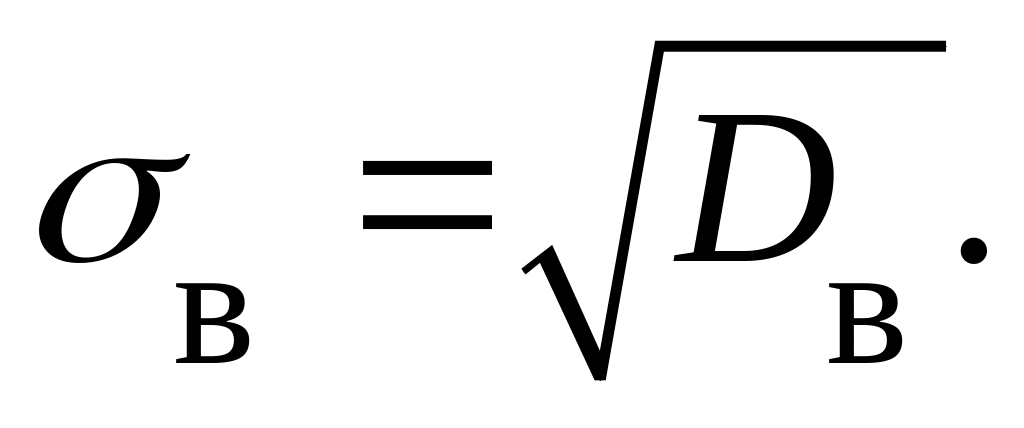
В
условиях примера 2 получаем, что
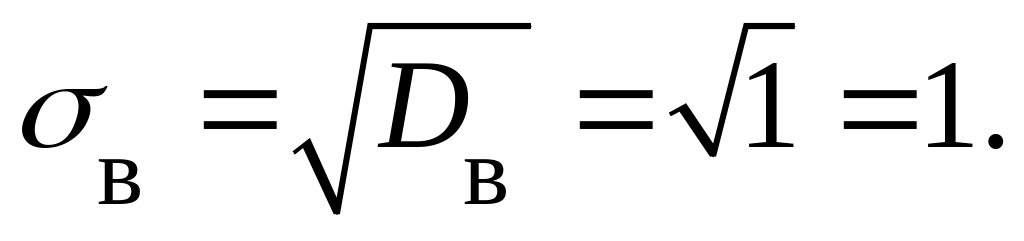 Ниже, не уменьшая общности рассуждений,
будем считать значения
признака
различными.
Выборочную
дисперсию, рассматриваемую нами как
случайную величину, будем обозначать
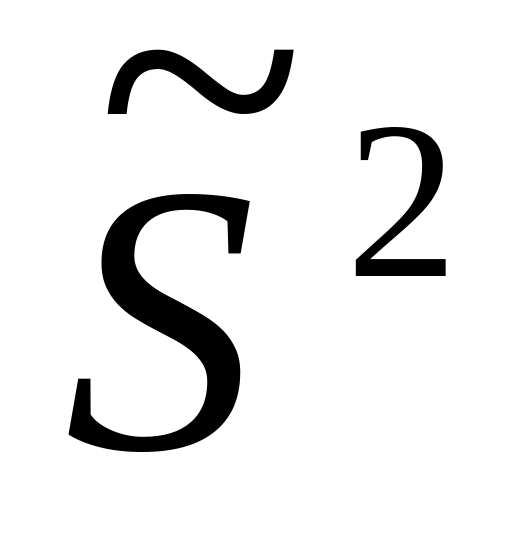 :
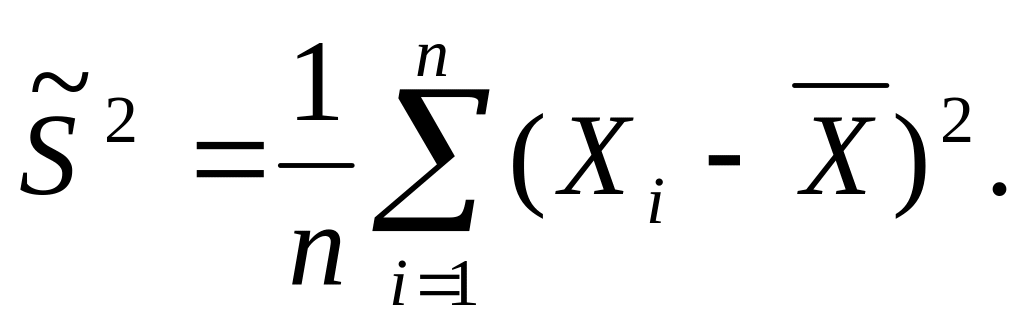
Справедлива следующая теорема.
Теорема.
Математическое
ожидание выборочной дисперсии
равно
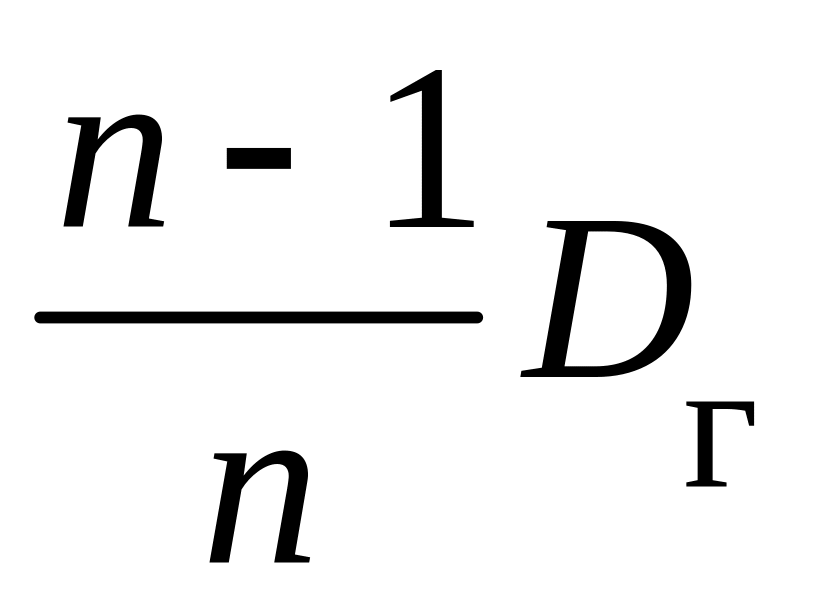 , т.е.
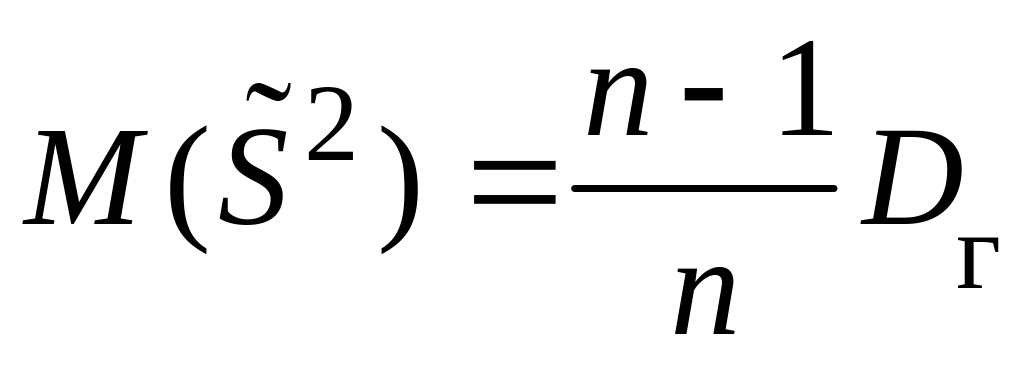 .
В
заключение настоящего пункта отметим,
что если варианты хi
большие
числа, то для облегчения вычисления
выборочной дисперсии
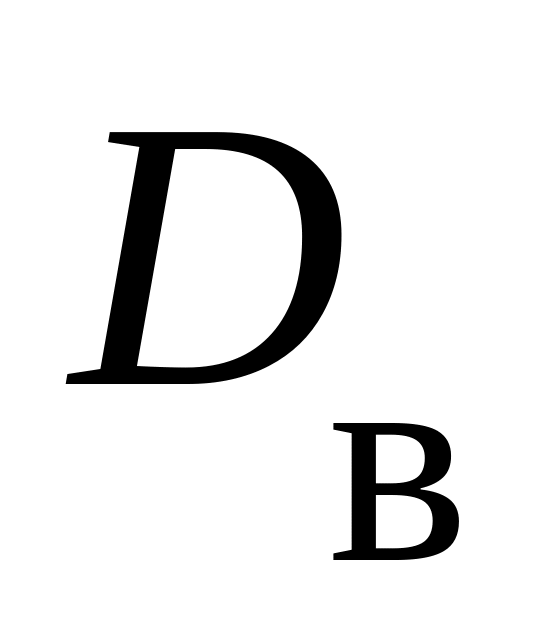 формулу (9) преобразуют к следующему
виду:
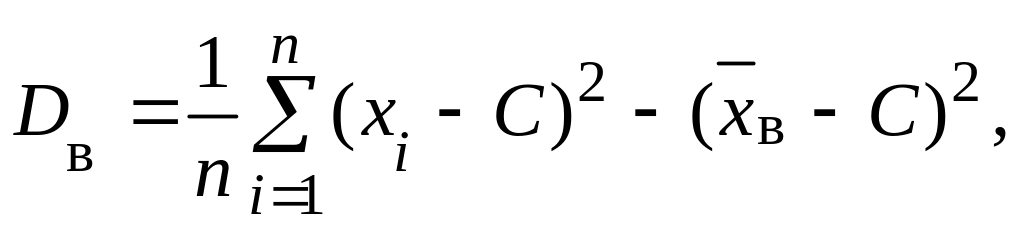
где С ложный нуль.
4.
Оценки параметров распределения. Уже
говорилось (см. п. 1) о том, что одной из
задач статистики является оценка
параметров распределения случайной
величины X
по данным
выборки. При этом в теоретических
рассуждениях считают, что генеральная
совокупность бесконечна. Это делается
для того, чтобы можно было переходить
к пределу при п
,
где п
объем выборки.
Для оценки параметров распределения X
из данных
выборки составляют выражения, которые
должны служить оценками неизвестных
параметров. Например,
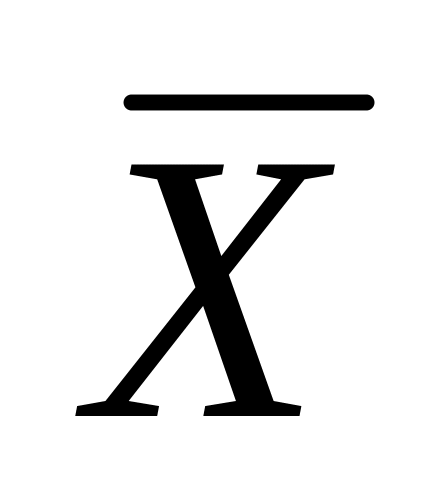 (см. п. 2)
является оценкой генеральной средней,
a
(см. п. 3)
оценкой генеральной дисперсии Dг.
Обозначим
через
оцениваемый параметр, через
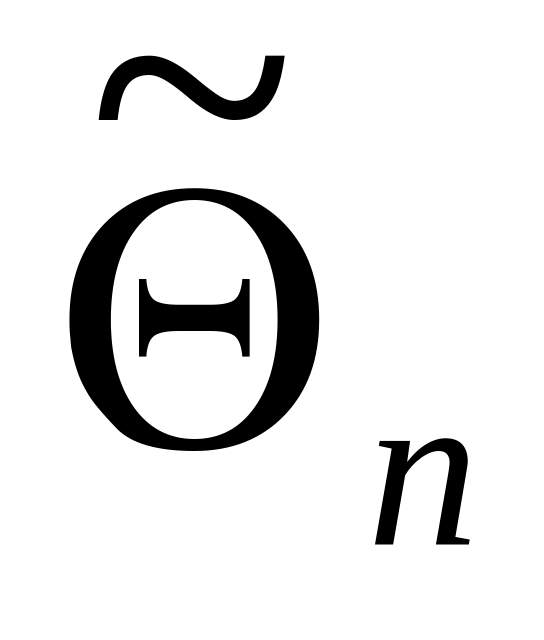 - оценку этого параметра (
является выражением, составленным из
Х1,
Х2,
..., Хn
(см. п. 1)). Для
того чтобы оценка
давала хорошее приближение, она должна
удовлетворять определенным требованиям.
Укажем эти требования.
Несмещенной называют оценку , математическое ожидание которой равно оцениваемому параметру , т.е. М( ) = , в противном случае оценка называется смещенной.
Пример 5. Оценка является несмещенной оценкой генеральной средней а, так как М( ) = а (см. п. 2).
Пример
6.
Оценка
является смещенной оценкой генеральной
дисперсии Dг,
так как
согласно установленной выше теореме
(см. п. 3)
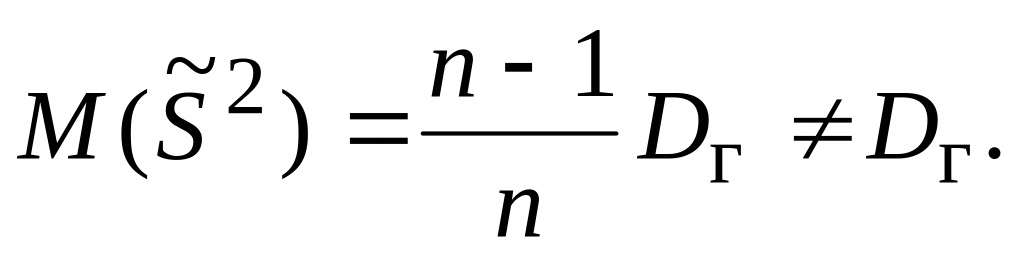
Пример
7.
Наряду с выборочной дисперсией
рассматривают еще, так называемую,
исправленную дисперсию
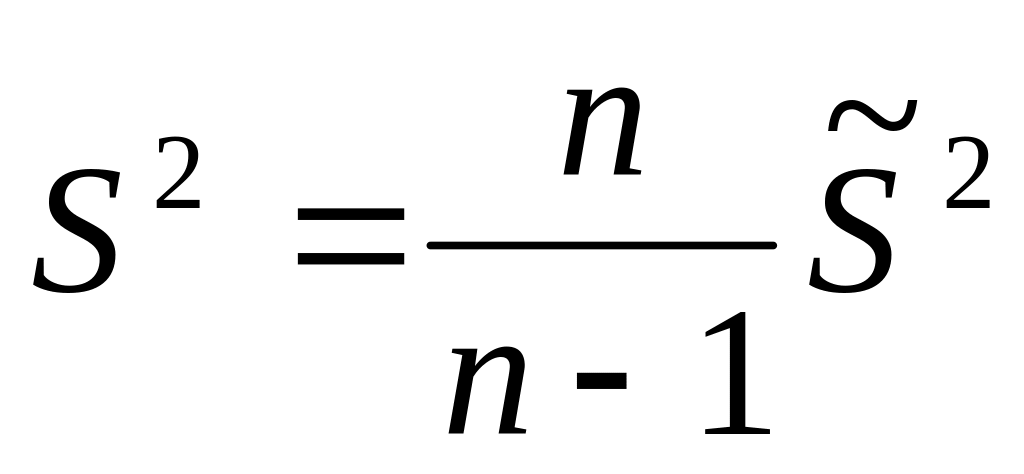 ,
которая
является также оценкой генеральной
дисперсии. Для S2
с
учетом
установленной выше теоремы (см. п. 3)
имеем
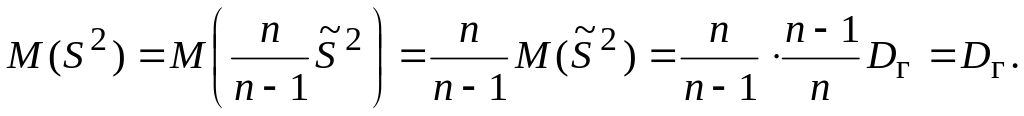
Таким
образом, оценка S2
в отличие
от оценки
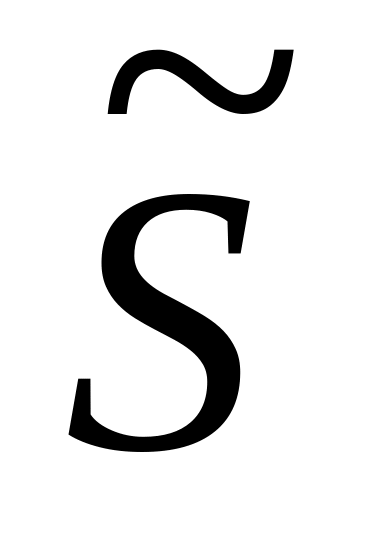 2
является
несмещенной оценкой генеральной
дисперсии. Явное выражение для S2
имеет вид
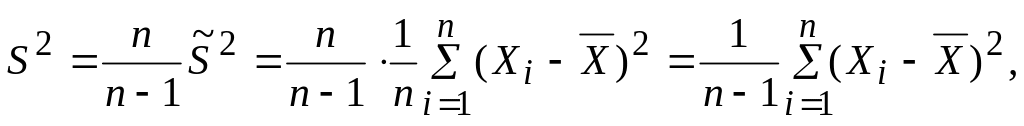
т.
е.
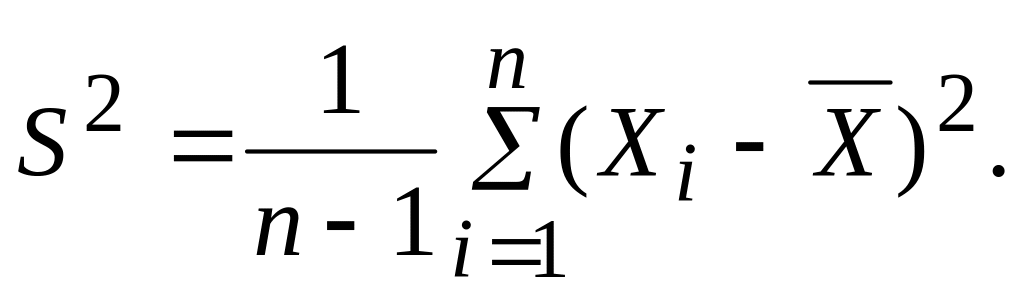 (11)
Естественно в качестве приближенного неизвестного параметра брать несмещенные оценки, для того чтобы не делать систематической ошибки в сторону завышения или занижения.
Состоятельной
называют
такую оценку
параметра ,
что для любого наперед заданного числа
> 0 вероятность
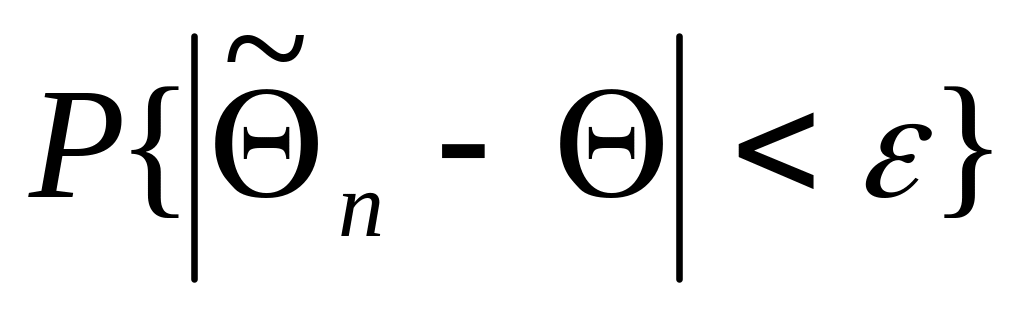 при п
стремится к 14.
Это означает, что при достаточно больших
п можно
с вероятностью, близкой к 1, т.е. почти
наверное, утверждать, что оценка
отличается от оцениваемого параметра
меньше чем на .
Очевидно, такому требованию должна удовлетворять всякая оценка, пригодная для практического использования.
Заметим,
что несмещенная оценка
будет состоятельной, если при п
ее дисперсия
стремится к нулю:
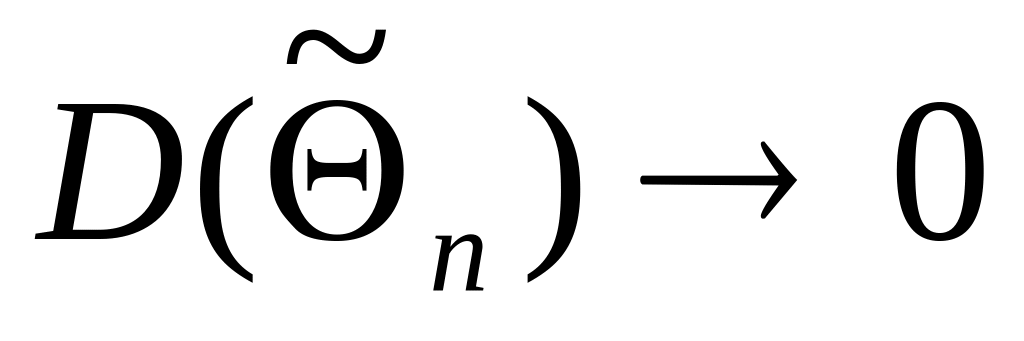 .
Пример
8.
Как установлено выше (см. п. 3),
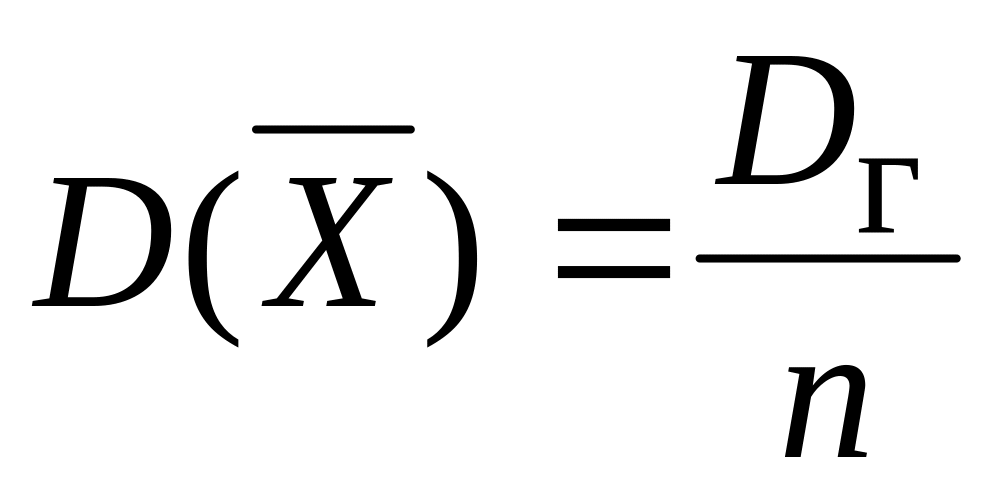 .
Отсюда следует, что несмещенная оценка
является и
состоятельной, так как
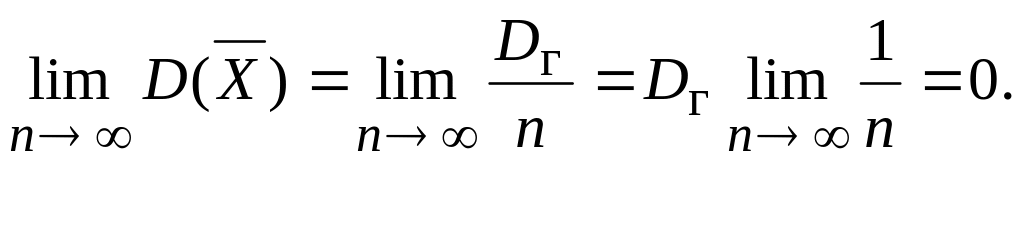
Можно
показать, что несмещенная оценка S2
является также состоятельной. Поэтому
в качестве оценки генеральной дисперсии
принимают исправленную дисперсию.
Заметим, что оценки S2
и
отличаются множителем
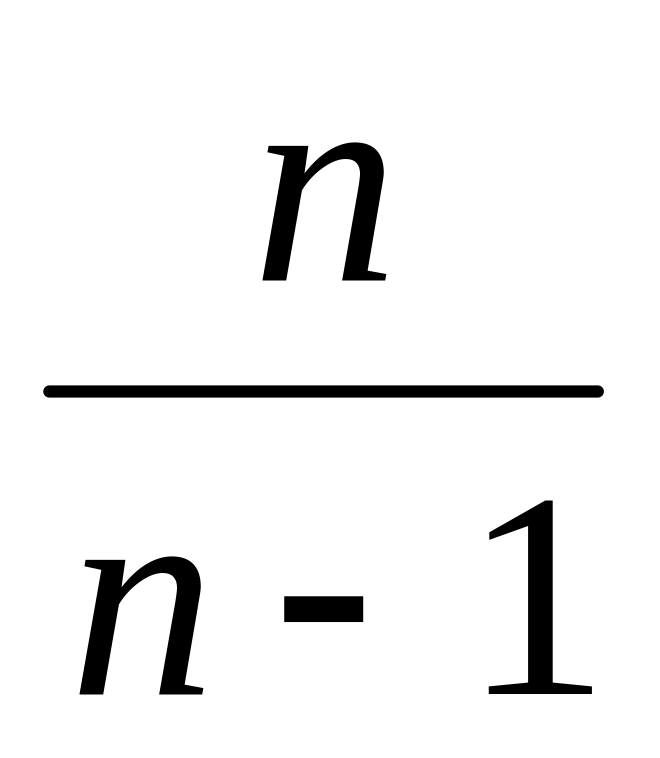 ,
который стремится к 1 при п
.
На практике S2
и
не различают
при п >
30.
Для оценки генерального среднего квадратического отклонения используют исправленное среднее квадратическое отклонение, которое равно квадратному корню из исправленной дисперсии:
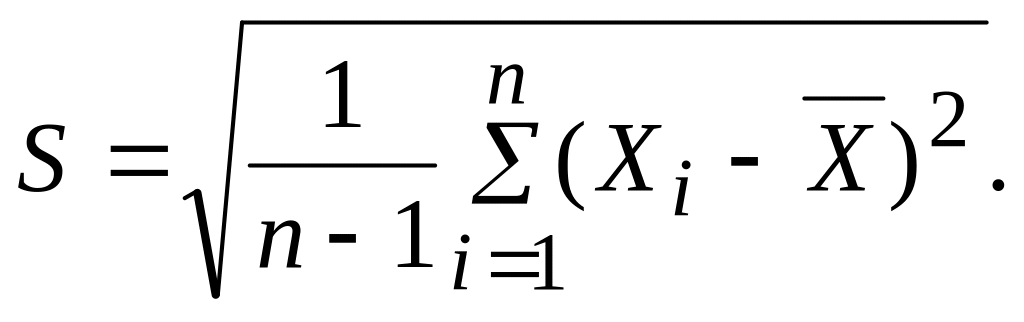 (12)
Левые
части формул (11), (12), в которых случайные
величины X1,
Х2,
…, Xn
заменены их
реализацией x1,
x2,
…, хп
и
выборочной
средней
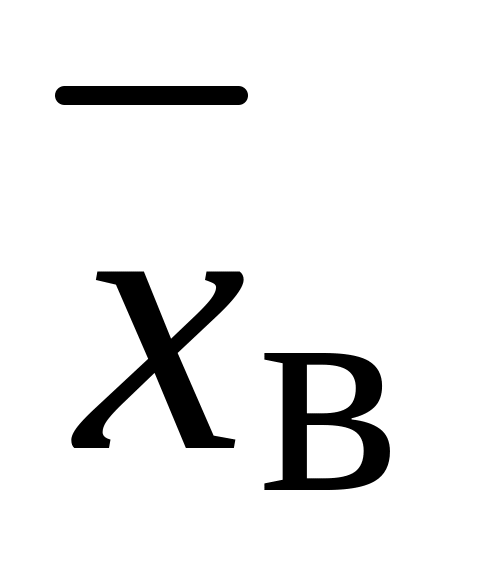 ,
будем обозначать соответственно через
s2
и
s.
Отметим, что если варианты xi большие числа, то для облегчения вычисления s2 формулу для s2, аналогично формуле (9), преобразуют к виду
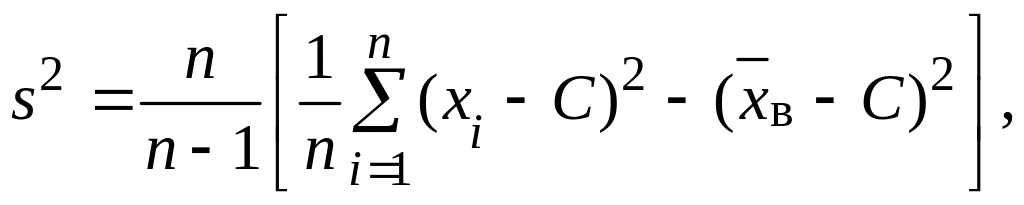 (13)
где С ложный нуль.
Оценки, обладающие свойствами несмещенности и состоятельности, при ограниченном числе опытов могут отличаться дисперсиями.
Ясно, что чем меньше дисперсия оценки, тем меньше вероятность грубой ошибки при определении приближенного значения параметра. Поэтому необходимо, чтобы дисперсия оценки была минимальной. Оценку, обладающую таким свойством, называют эффективной.
Из отмеченных требований, предъявляемых к оценке, наиболее важными являются требования несмещенности и состоятельности.
Пример 9. С плодового дерева случайным образом отобрано 10 плодов. Их массы x1, x2, …, х10 (в граммах) записаны в первой колонке приведенной ниже таблицы. Обработаем статистические данные выборки. Для вычисления и s по формулам (6) и (13) введем ложный нуль С = 250 и все необходимые при этом вычисления сведем в таблицу.
i |
xi |
xi C |
(xi C)2 |
1 2 3 4 5 6 7 8 9 10 |
225 274 305 253 220 245 211 234 230 231 |
25 24 55 3 30 5 39 16 20 19 |
625 576 3025 9 900 25 1521 256 400 261 |
Сумма |
|
72 |
7598 |
Следовательно,
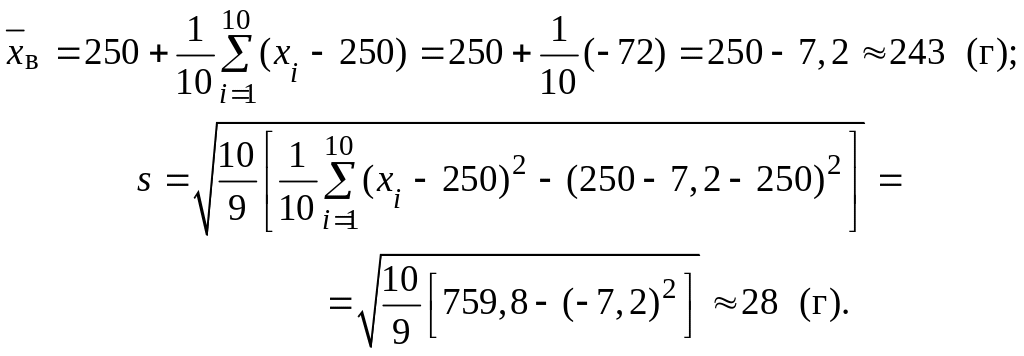 Отсюда
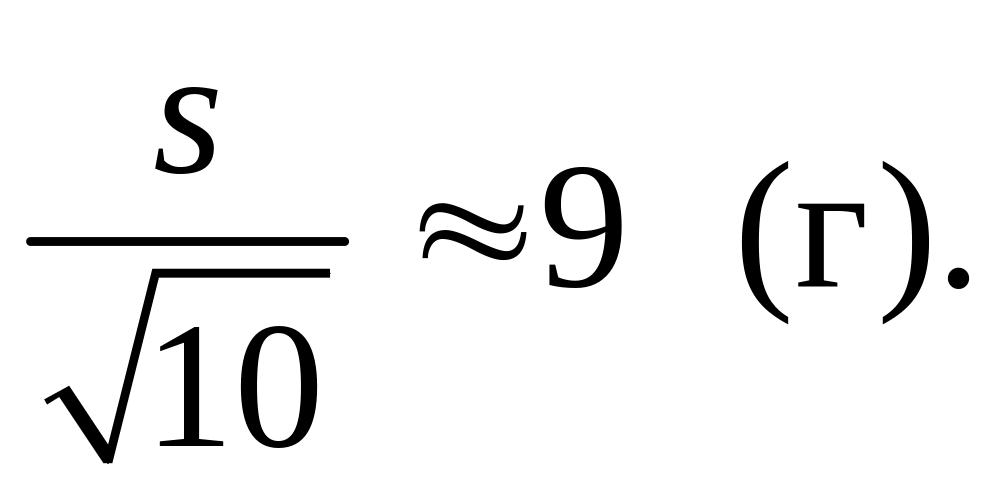 Итак, оценка генеральной средней массы
плода равна 243 г со средней квадратической
ошибкой 9 г. Оценка генерального среднего
квадратического откло-нения массы плода
равна 28 г.
5.3. Доверительные интервалы для параметров нормального распределения
1. Надежность. Доверительные интервалы. Пусть оцениваемый параметр, его оценка, составленная из Х1, X2,…,Xn.
Если известно, что оценка является несмещенной и состоятельной, то по данным выборки вычисляют значение и считают его приближением истинного значения . При этом среднее квадратическое отклонение (если его вообще вычисляют) оценивает порядок ошибки. Такие оценки называют точечными. Например, в предыдущем пункте речь шла о точечных оценках генеральной средней и генеральной дисперсии. В общем случае, когда о распределении признака X ничего не известно, это уже немало.
Если же о распределении имеется какая-либо информация, то можно сделать больше.
В данном пункте речь будет идти об оценке параметров а и случайной величины, имеющей нормальное распределение. Это очень важный случай. Например (см. 4.5, п. 6), результат измерения имеет нормальное распределение. В этом случае становится возможным применять, так называемое, интервальное оценивание, к изложению которого мы и переходим.
Пусть
> 0
некоторое число. Если выполняется
неравенство
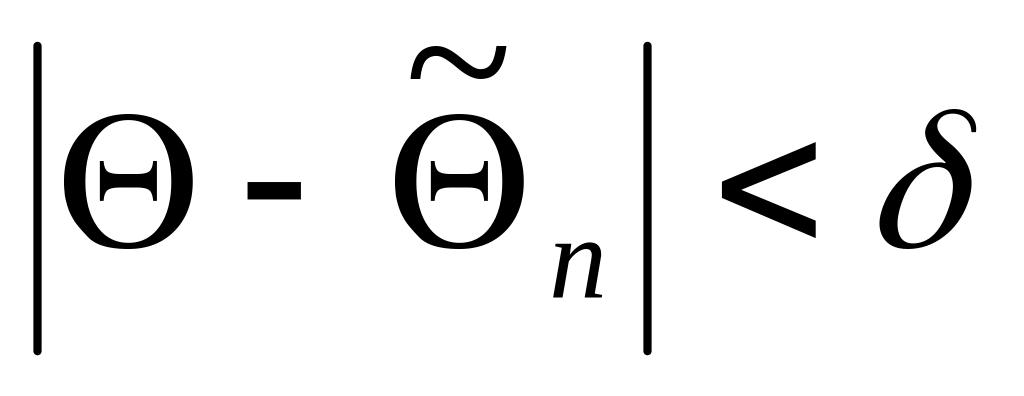 ,
т.е.
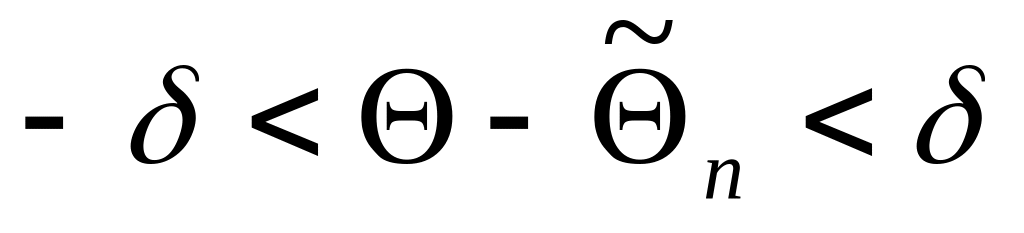 ,
что можно записать в виде
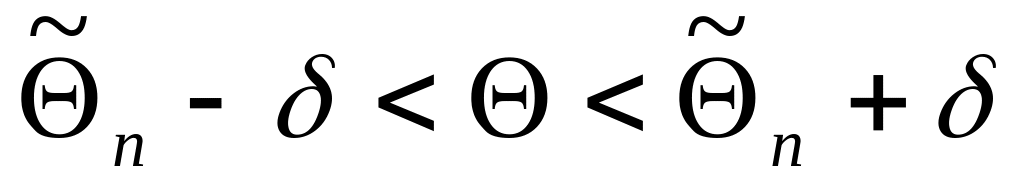 ,
то говорят, что интервал (
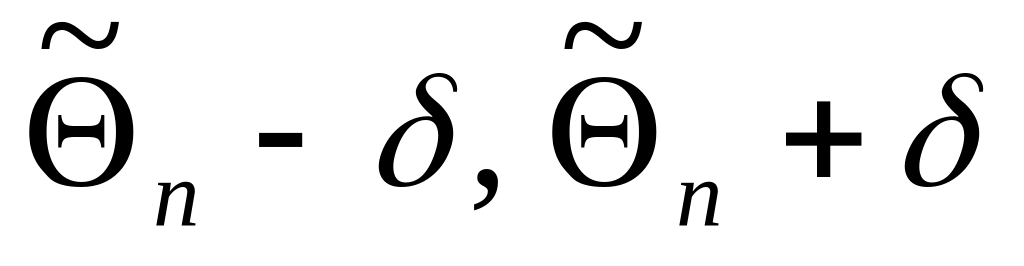 )
покрывает параметр .
Однако невозможно указать оценку
,
чтобы событие {
}
было достоверным, поэтому мы будем
говорить о вероятности этого события.
Число
называют точностью
оценки
.
Определение. Надежностью (доверительной вероятностью) оценки параметра для заданного > 0 называют вероятность того, что интервал ( ) покроет параметр , т.е.
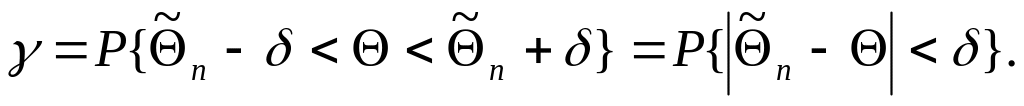
Заметим, что после того как по данным выборки вычислена оценка , событие { } становится или достоверным, или невозможным, так как интервал ( ) или покрывает , или нет. Но дело в том, что параметр нам неизвестен. Поэтому мы называем надежностью уже вычисленной оценки вероятность того, что интервал ( ), найденный для произвольной выборки, покроет . Если мы сделаем много выборок объема п и для каждой из них построим интервал ( ), то доля тех выборок, чьи интервалы покроют , равна .
Иными словами, есть мера нашего доверия вычисленной оценке .
Ясно, что чем меньше число , тем меньше надежность .
Определение. Доверительным интервалом называют найденный по данным выборки интервал ( ), который покрывает параметр с заданной надежностью .
Надежность обычно принимают равной 0,95, или 0,99, или 0,999,
Конечно, нельзя категорически утверждать, что найденный доверительный интервал покрывает параметр . Но в этом можно быть уверенным на 95% при = 0,95, на 99% при = 0,99 и т.д. Это означает, что если сделать много выборок, для 95% из них (если, например, = 0,95) вычисленные доверительные интервалы действительно покроют .
2. Доверительный интервал для математического ожидания при известном . В некоторых случаях среднее квадратическое отклонение ошибки измерения (а вместе с нею и самого измерения) бывает известно. Например, если измерения производятся одним и тем же прибором при одних и тех же условиях, то для всех измерений одно и то же и обычно бывает известно.