Материал: Интегральные преобразования Фурье и Лапласа и их приложения к дифференциальным уравнениям. Теория вероятностей и элементы математической статистики. Бырдин А.П., Заварзин Н.В
=
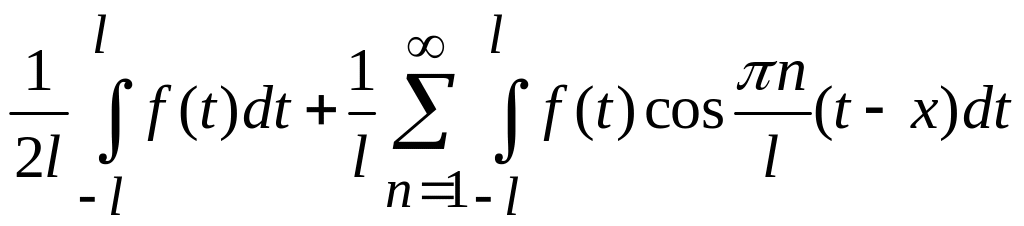 ,
(17)
где переменную интегрирования обозначили t.
Если является абсолютно интегрируемой на всей оси, т.е.
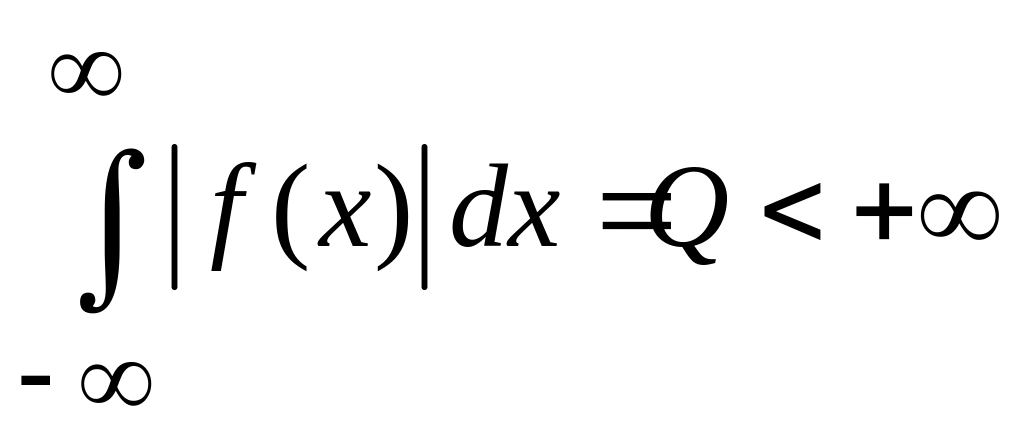 ,
то
при
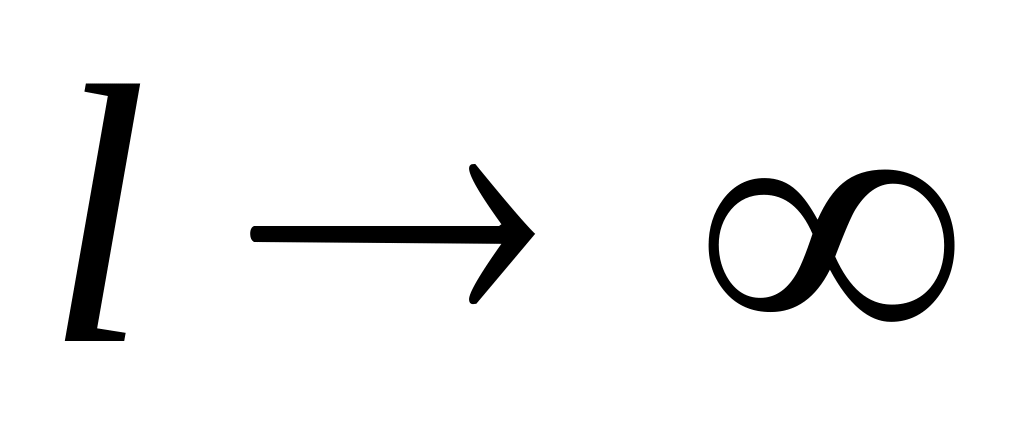 первое
слагаемое в (17) стремиться к нулю.
Следовательно,
=
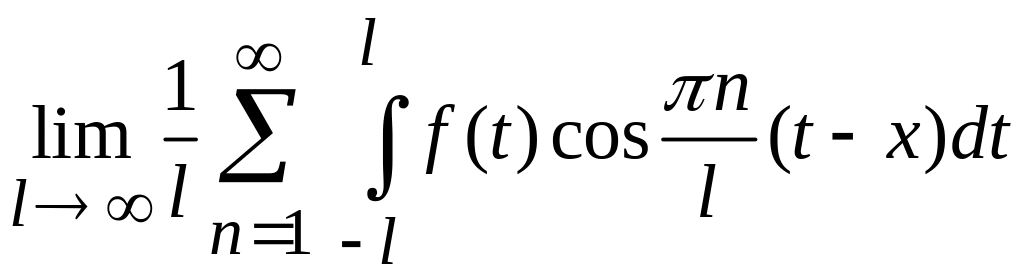 ,
(18)
Обозначим
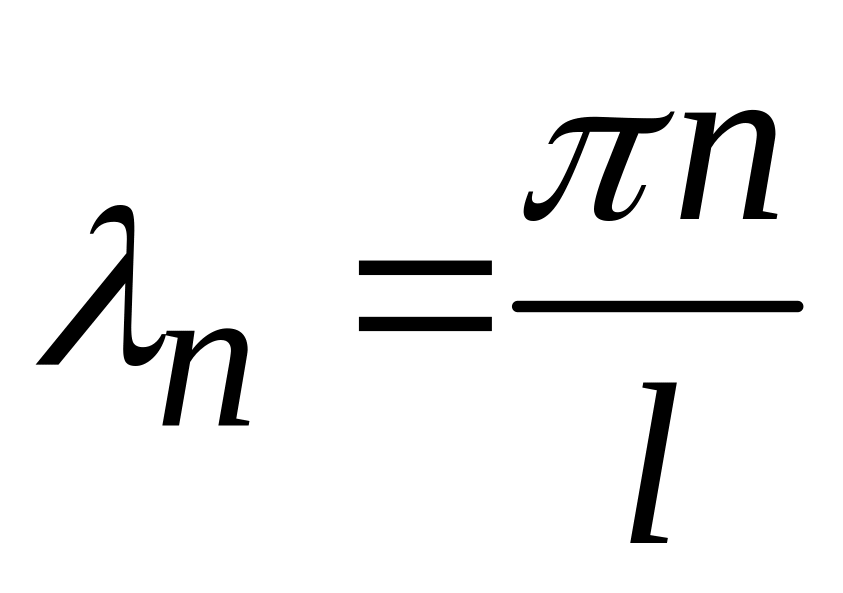 ,
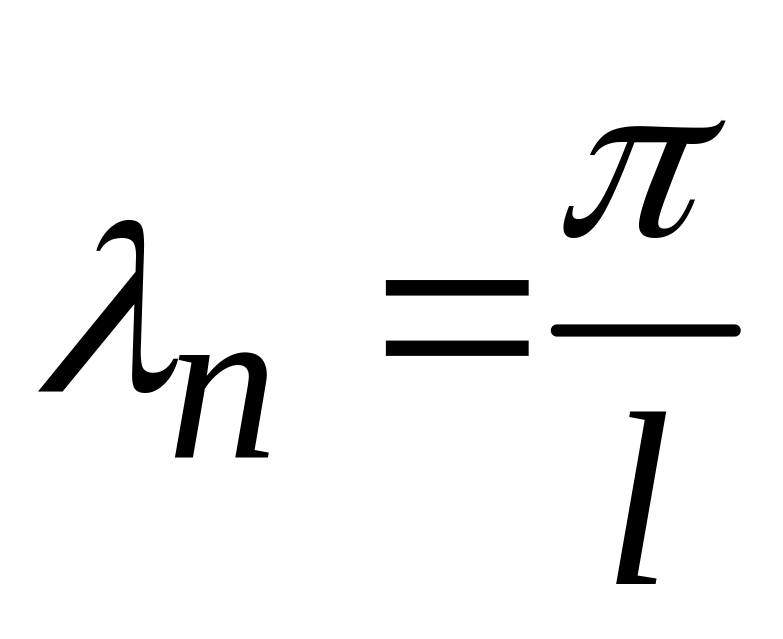 .
Тогда (18) можно записать так
=
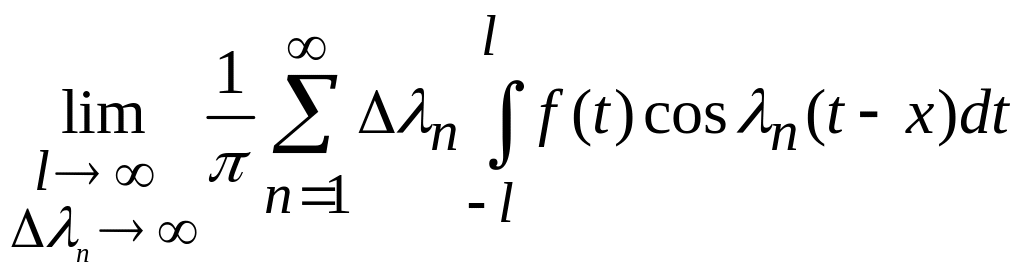 ,
(19)
При интеграл в (19) становится несобственным интегралом от - до ; сумма в (19) является интегральной суммой. Поэтому из (19) получаем
=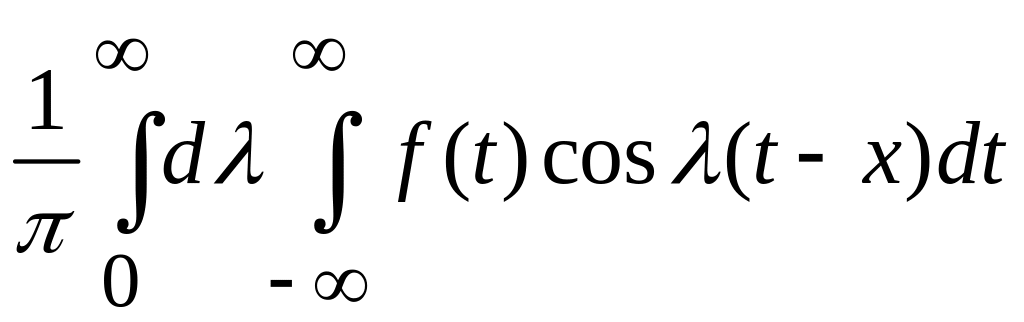 ,
(20)
где
в левой части вместо
будет стоять
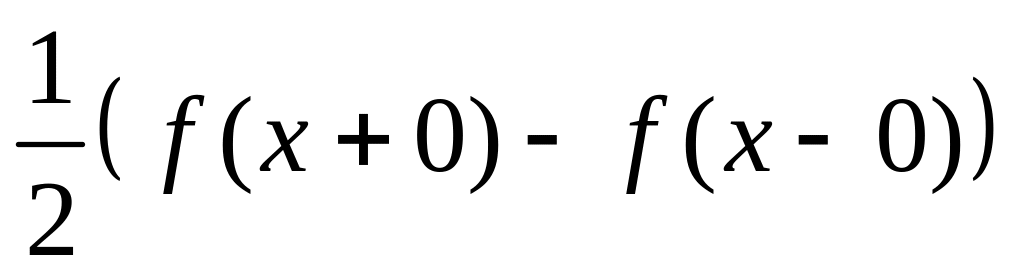 ,
если x
является точкой разрыва функции.
Равенство (20) называется интегральной формулой Фурье, а интеграл в правой части – интегралом Фурье.
Восстановление ”оригинала” по образу по формуле (25) называется обратным преобразованием Фурье.
Если определена только на полуоси 0 х , то ее можно продолжить на полуоси - х 0 четно или нечетно. Тогда для получим два разных представления:
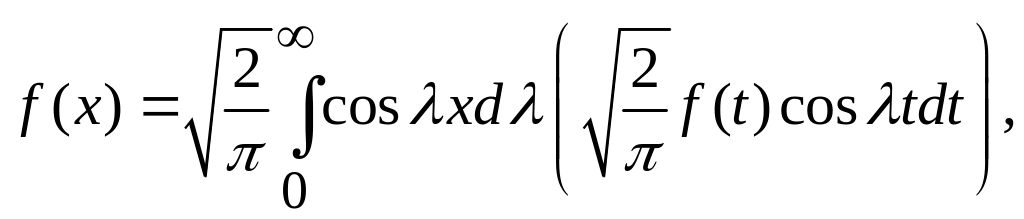 (26)
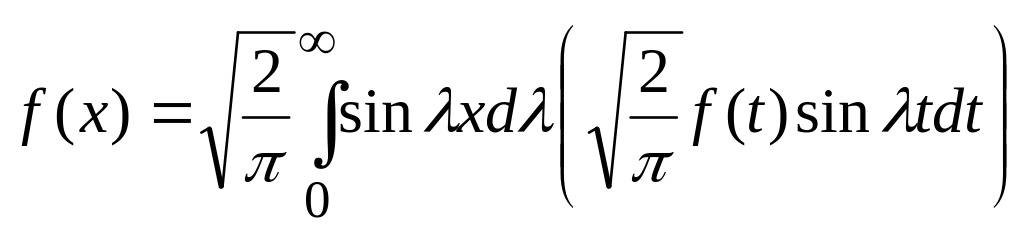 .
(27)
По определению положим
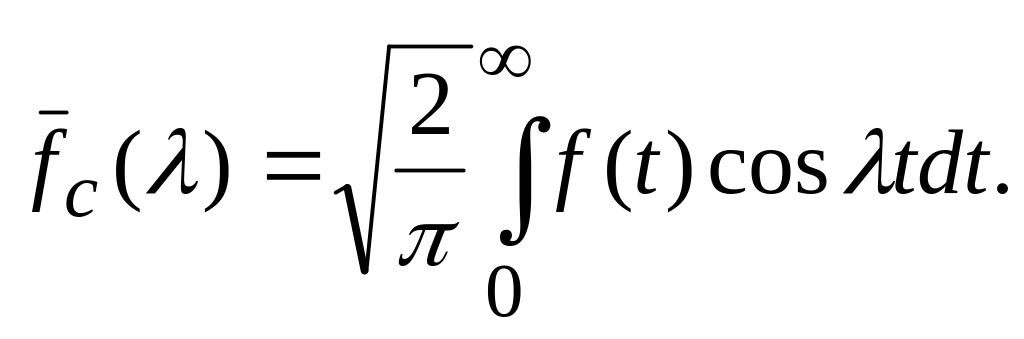 (28)
Тогда согласно (26) имеем
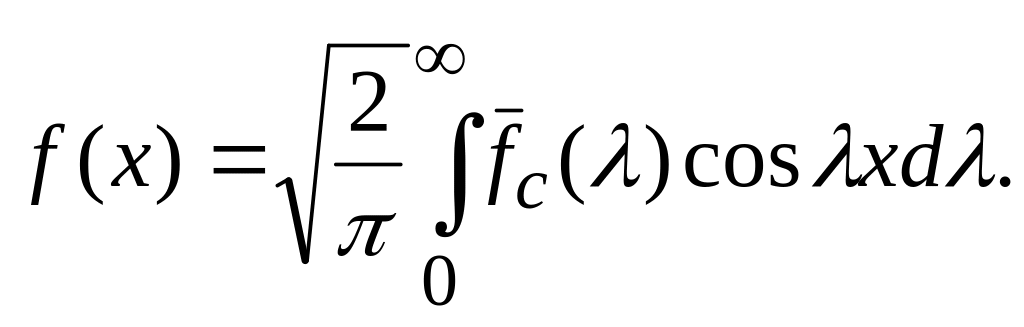 (29)
Функция
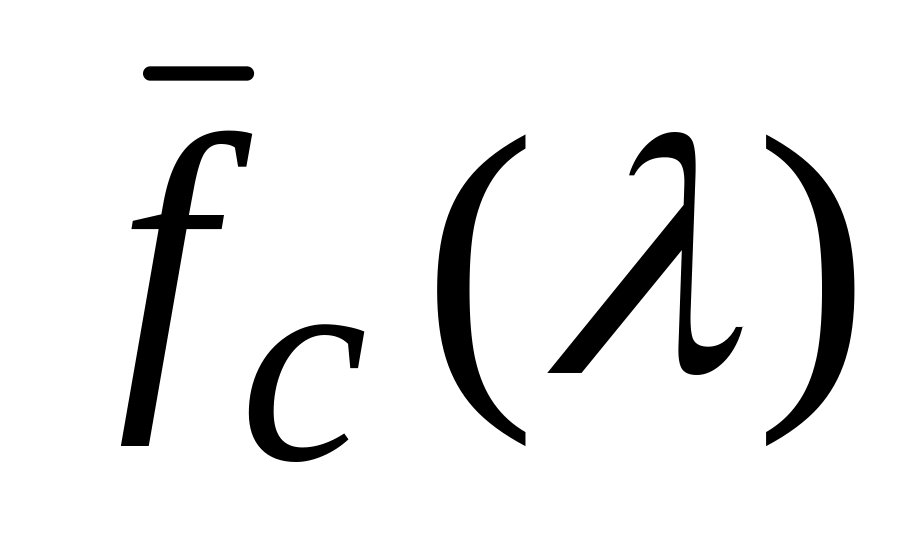 называется
косинус -
образом Фурье функции
,
заданной на полуоси 0
х
,
переход от
к
- косинус -
преобразованием Фурье.
Восстановление функции
по
с помощью (29) называется обратным
косинус -
преобразованием Фурье.
Аналогично, вместо (27) имеем
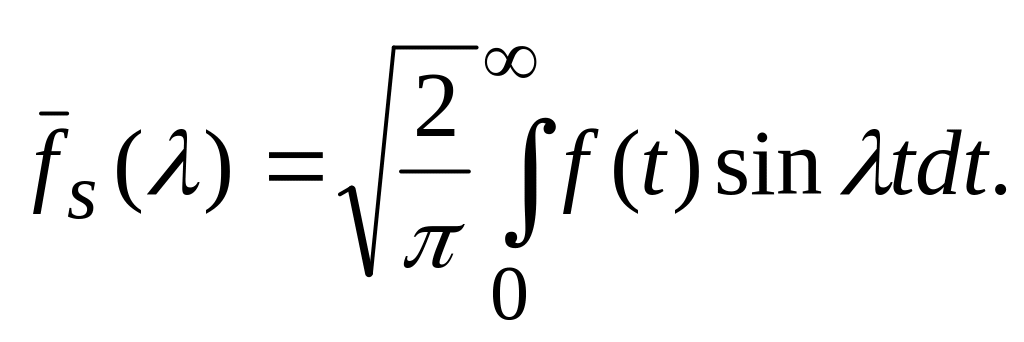 (30)
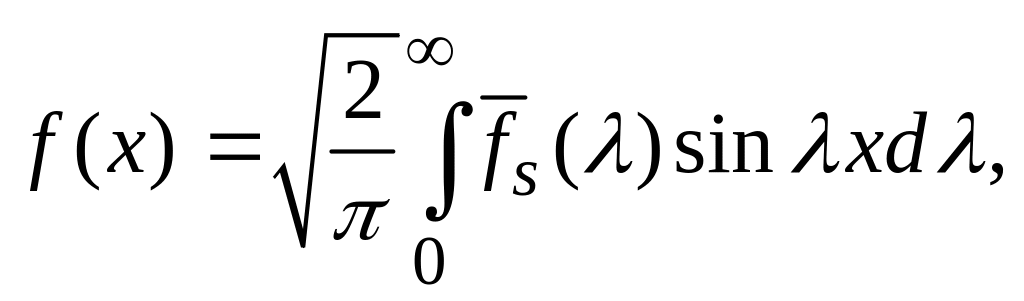 (31)
где
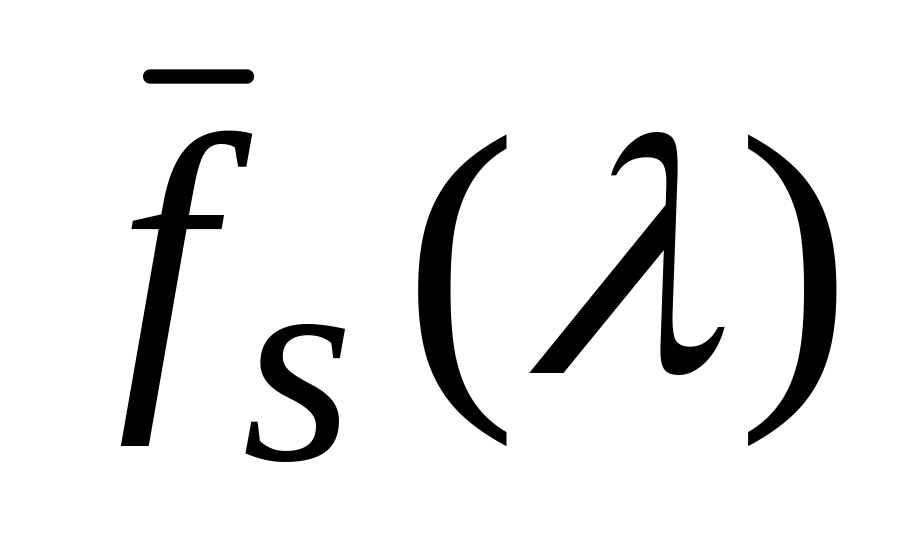 называется синус
- образом Фурье
функции
,
заданной на полуоси 0
х
,
переход от
к
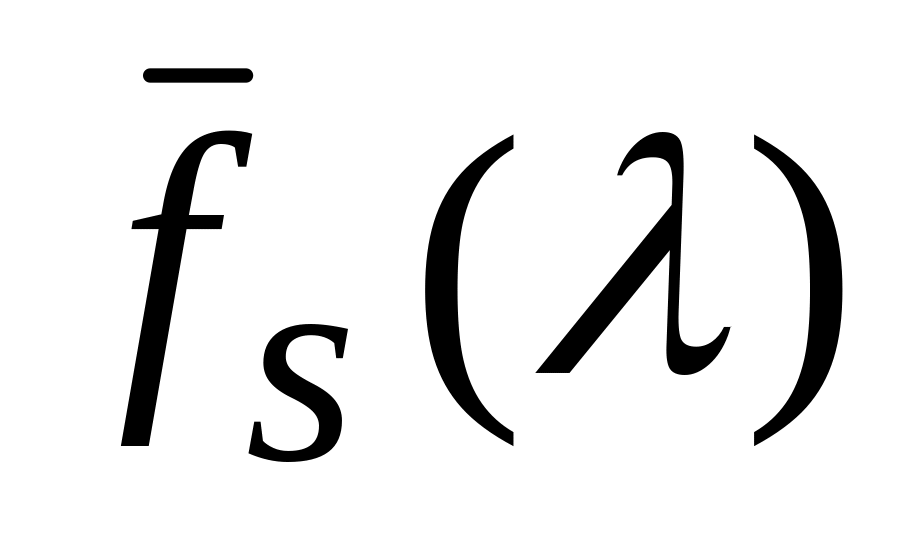 по формуле (1.30) называется синус
- преобразованием Фурье.
Восстановление функции
по
с помощью (1.31) называется обратным
синус -
преобразованием Фурье.
Задачи для самостоятельного решения
1. Представить интегралом Фурье функции:
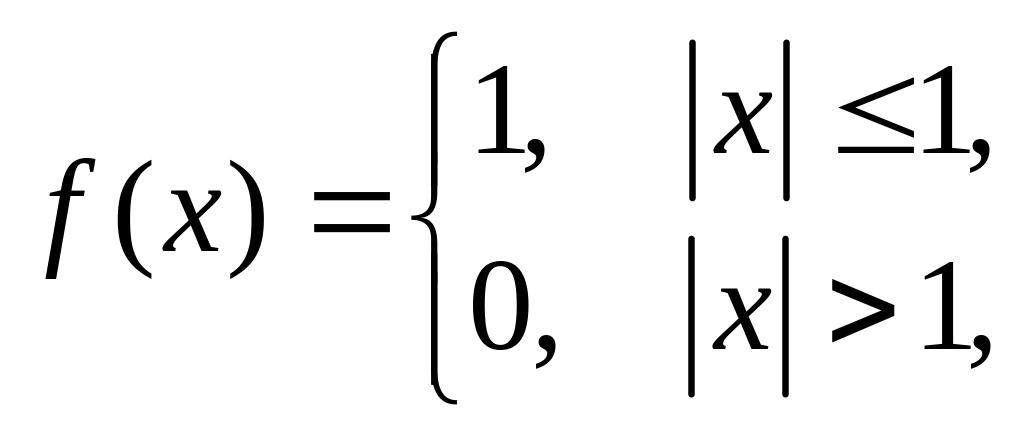
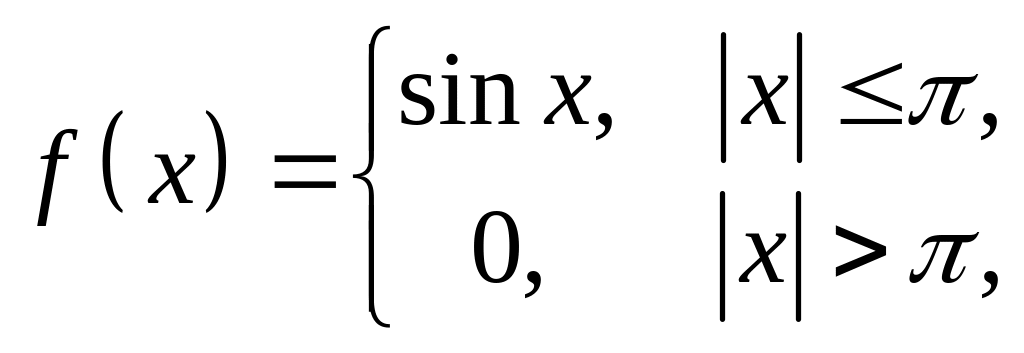
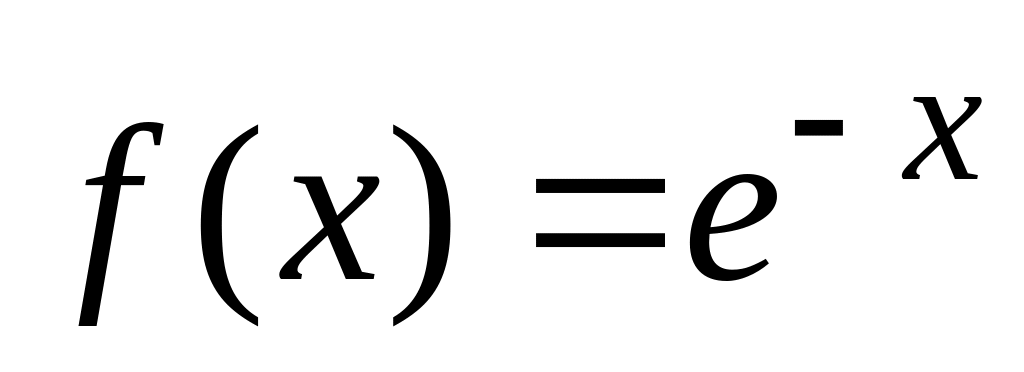 при
0 < x
<
продолжив ее
а) четным образом;
б) нечетным образом.
2. Найти преобразование Фурье функции
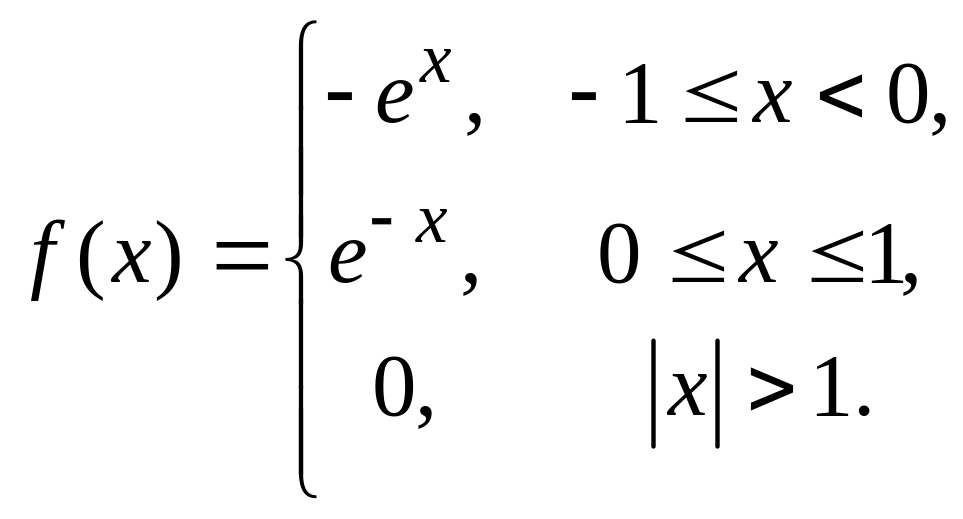
3. Найти синус- и косинус- преобразования Фурье функции
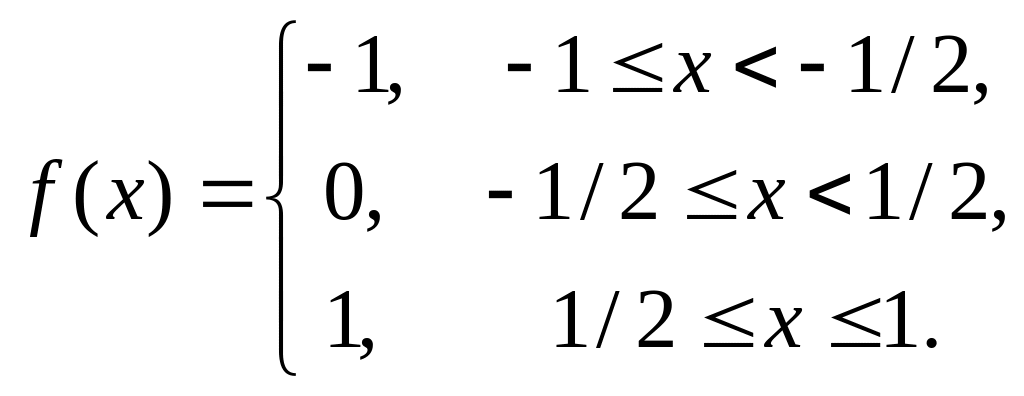
Литература к п.1.4-1.5. 1, гл.17, §13-14], 2, гл.4. §4.12- 4.14], [4, гл.3, §9].
2. Преобразование лапласа
2.1. Определение преобразования Лапласа
В этой главе мы рассмотрим определение и основные свойства преобразования Лапласа, на базе которого в последующем будет строиться операционное исчисление.
Для этого нам понадобятся уже известные сведения из теории функций комплексного переменного. Именно применение этой теории и обеспечит сравнительную простоту изучения свойств преобразования Лапласа и использование этих свойств в таком важном разделе математики, как решение дифференциальных уравнений, и таком важном разделе электротехники, как изучение переходных процессов в электрических цепях.
Определение. Преобразованием Лапласа функции действительного переменного f(t) называется функция комплексного переменного F(р), определяемая формулой
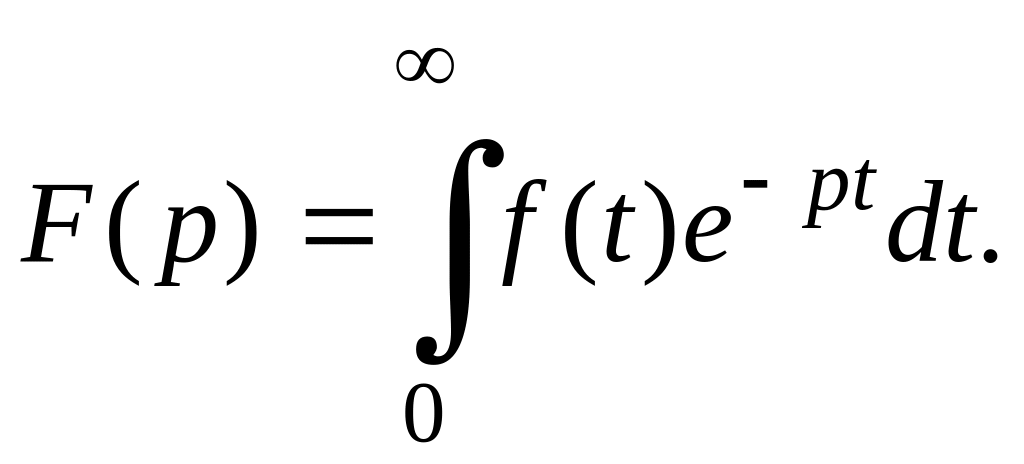 (1)
Несобственный интеграл в правой части равенства, зависящий от комплексного параметра р, называется интегралом Лапласа. Свойства интегралов, зависящих от комплексного параметра, используемые в дальнейшем, аналогичны соответствующим свойствам интегралов, зависящих от действительного параметра.
Прежде всего установим, какие функции f(t) мы будем рассматривать и какие условия надо на них наложить, чтобы несобственный интеграл (1) сходился и действительно определял некоторую функцию F(р). Будем предполагать следующее:
1)
Функция f(t)
кусочно-непрерывная при t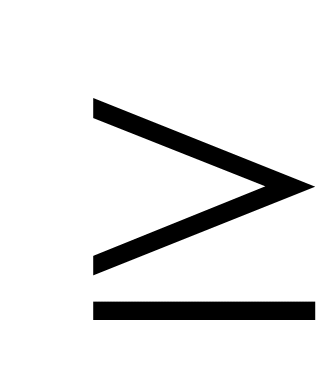 0;
это значит, что она или непрерывна, или
имеет точки разрыва только первого рода
(в каждом конечном интервале число таких
точек разрыва обязательно конечно).
2) Функция f(t) равна нулю при отрицательных значениях t
f(t) = 0 при t < 0. (2)
Так как в интеграле Лапласа значения функции f(t) при t < 0 вообще не участвуют, то не имеет значения, чему они равны. Как будет видно из дальнейшего, удобнее считать, что они равны нулю. При изучении многих физических процессов роль переменной t играет время и сказанное означает, что процесс начинается с некоторого момента времени (удобнее всего считать, что в момент t = 0).
3) При возрастании t модуль функции f(t) может возрастать, но не быстрее некоторой показательной функции, т.е.
|f(t)|
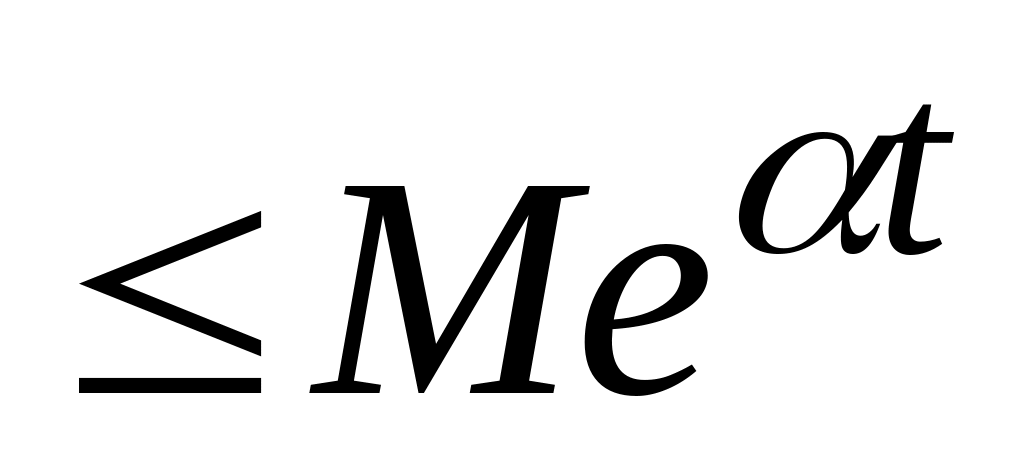 ,
(3)
где
М
и
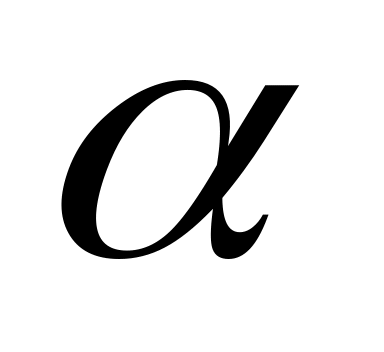
постоянные.
Последнее
условие обеспечивает, как мы вскоре
убедимся, сходимость интеграла Лапласа.
Условию 3) удовлетворяют, конечно, все
ограниченные функции (в частности, sin
t
и cos
t);
в этом случае
можно положить равным нулю: |f(t)|
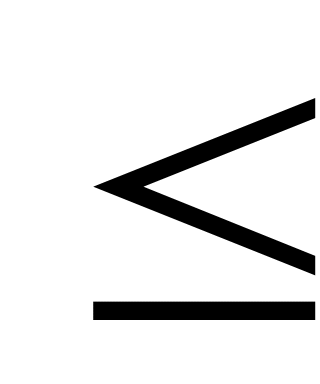 M.
Ему
удовлетворяют и все степенные функции
tk
(k
>
0), так как любая такая функция растет
медленнее, чем показательная функция
еt
. Применяя правило Лопиталя, легко
проверить, что
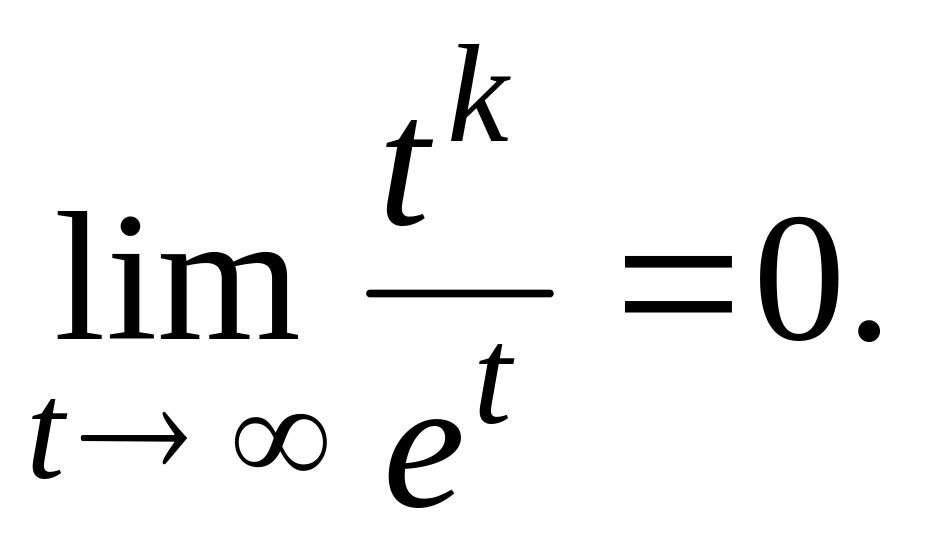 (При k
< 0 соответствующие степенные функции
имеют бесконечный разрыв при t
=
0 и не
удовлетворяют
первому условию). Если вспомнить, с
какими функциями нам приходилось
сталкиваться при изучении различных
физических процессов, то легко установить,
что почти для всех таких функций условие
(3) выполняется. В качестве примера
функции, для которой условие (3) не
выполняется, можно указать
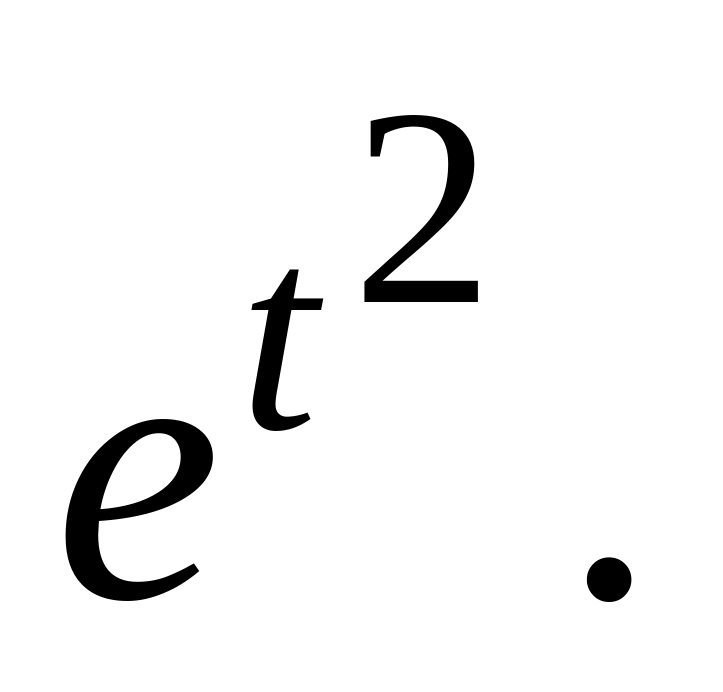
Любая
функция f(t),
удовлетворяющая сформулированным выше
трем условиям, называется оригиналом;
функцию F(р),
определяемую формулой (1), будем называть
изображением
(для ясности иногда говорят изображением
по Лапласу).
Соответствие между оригиналом f(t)
и изображением F(р)
записывается в виде
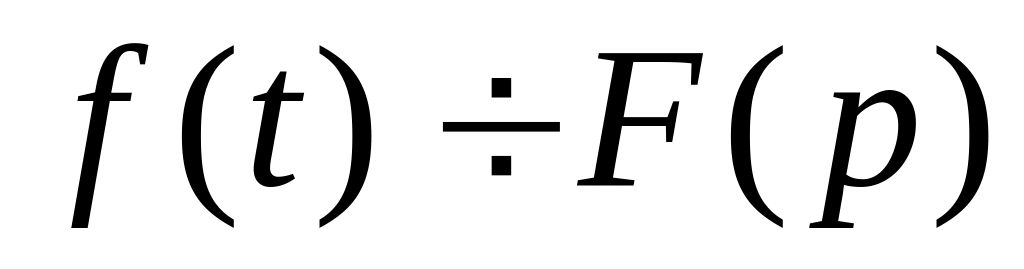 или
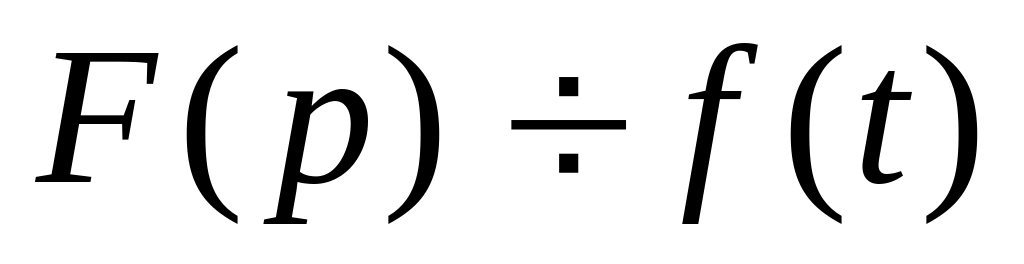 .
Приведем пример. Пусть (t) – единичная функция
(t)
=
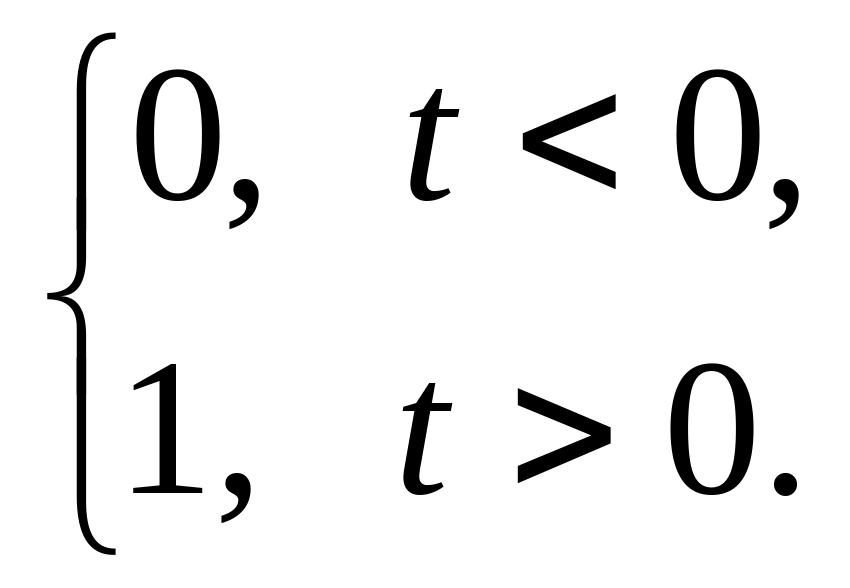 (4)
График ее приведен на рис. 2; ясно, что она является оригиналом. Для нее
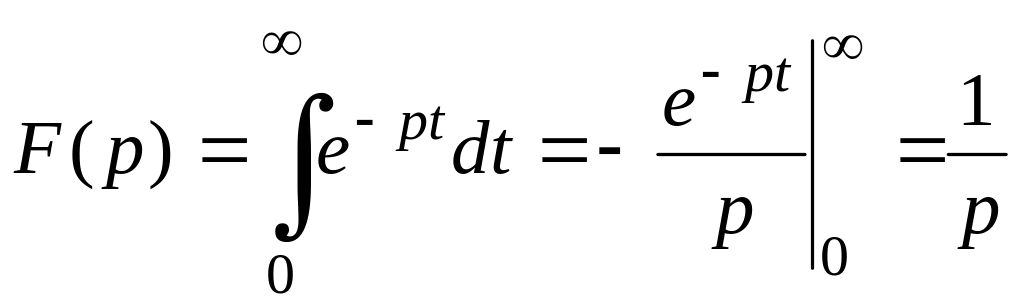 ,
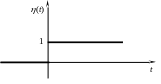
Рис. 2
причем
последнее заключение можно сделать
только в том случае, когда e-pt
0 при t
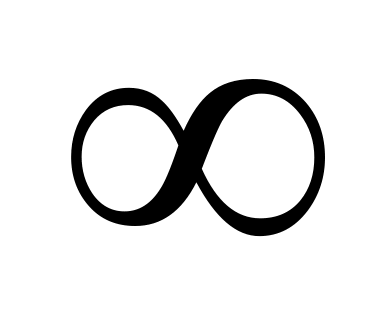 .
Если р
=
+
is,
то |e-pt|
= =
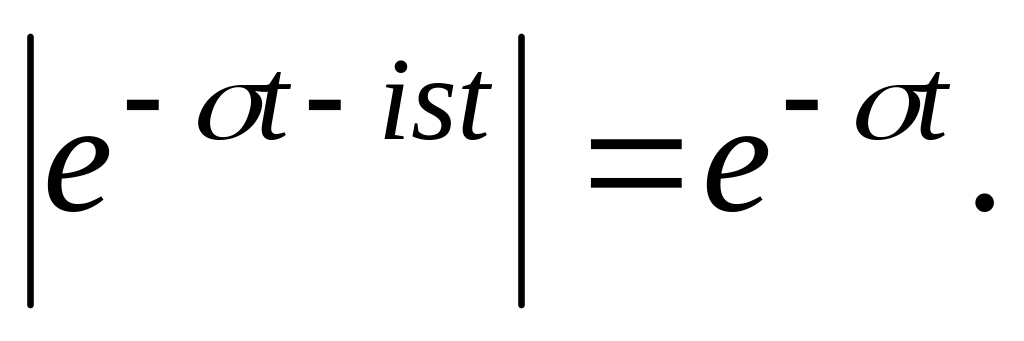 Последнее
выражение стремится к нулю при t
,
если
> 0. Таким образом, интеграл Лапласа
для единичной функции сходится при
= Re
p
> 0, и ее изображением является функция
1/р.
Так как мы условились, что всякий оригинал равен нулю при t < 0, то для простоты будем писать, что единичная функция (t) = 1, и тогда соответствие запишется так:
1
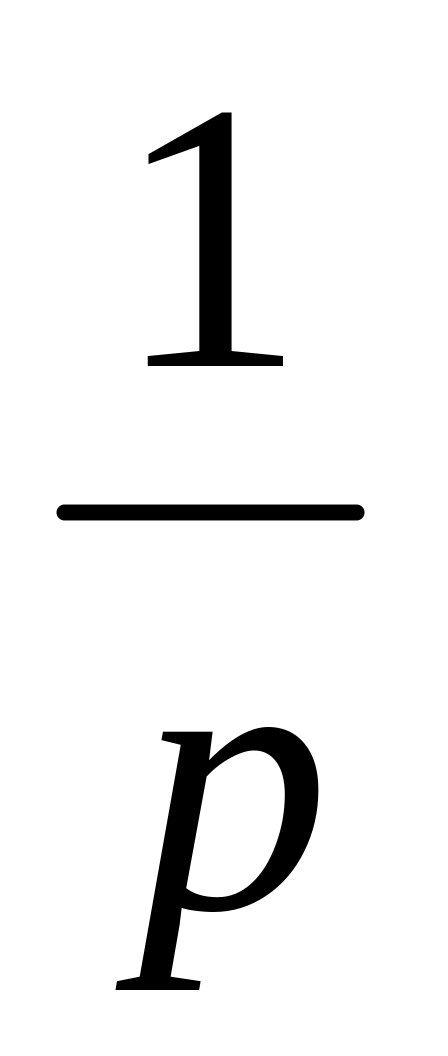 .
(5)
Вообще, если речь идет о какой-то функции f(t), например, o sin t, cos t, et и т.д., то всегда подразумеваются следующие функции:
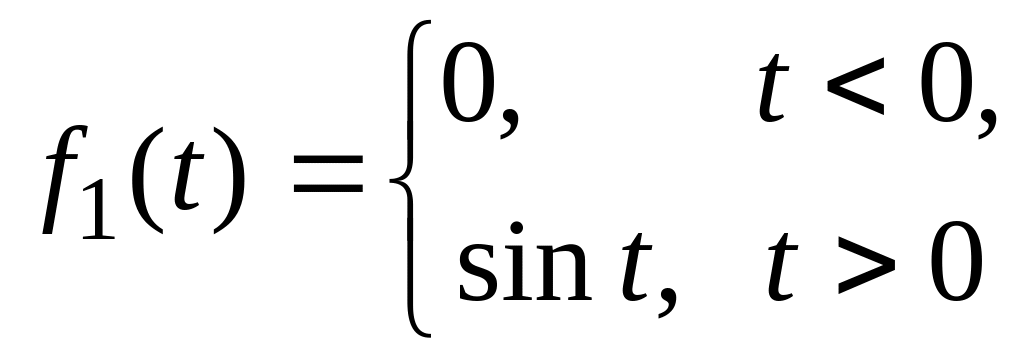 ,
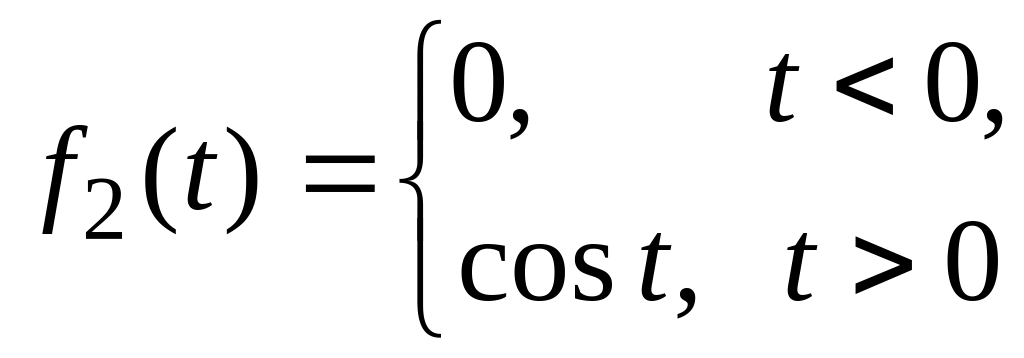 ,
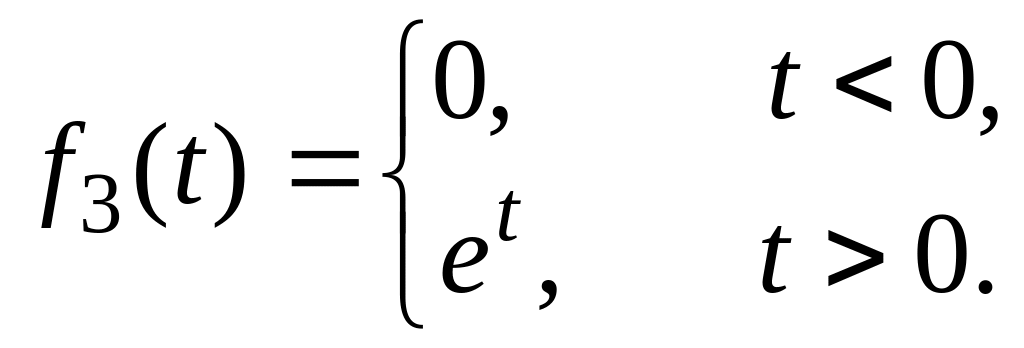
С
помощью единичной функции (t)
можно было бы записать
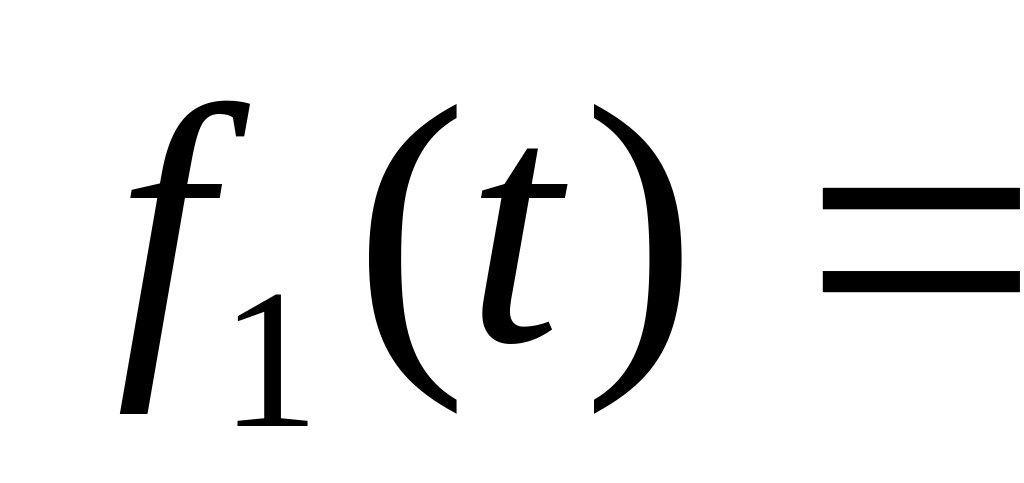 (
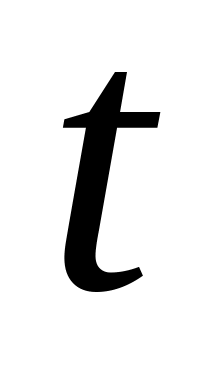 )
sin
,
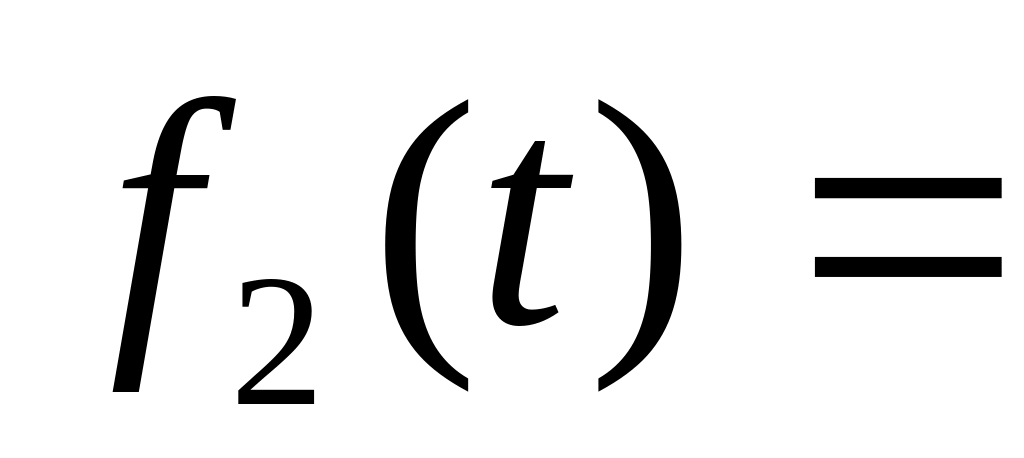 (
)
cos
,
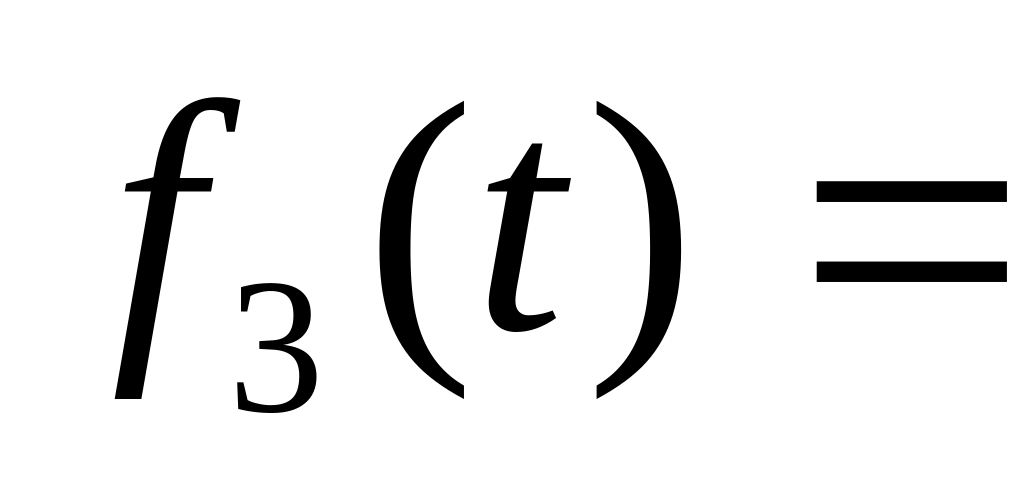 (t)
et,
однако для сокращения записи множитель
(t)
мы будем опускать и просто писать
sin
,
cos
,
et
.
Совершенно не обязательно считать, что оригинал f(t) принимает только действительные значения. Функция f(t) может быть и комплексной функцией действительного переменного, т.е. иметь вид f(t) = f1(t) + i f2(t), где f1(t) и f2(t) соответственно действительная и мнимая части f(t). При этом каждая из функций f1(t) и f2(t) должна удовлетворять первому условию, наложенному на оригинал. Условия 2) и 3) формулируются совершенно одинаково для функций, принимающих как действительные значения, так и комплексные.
Покажем, что каждому оригиналу f(t) соответствует изображение F(р) и установим общие свойства изображений.
Рис. 3
Теорема.
Пусть
функция
f(t)
является
оригиналом. Тогда интеграл Лапласа
F(р)=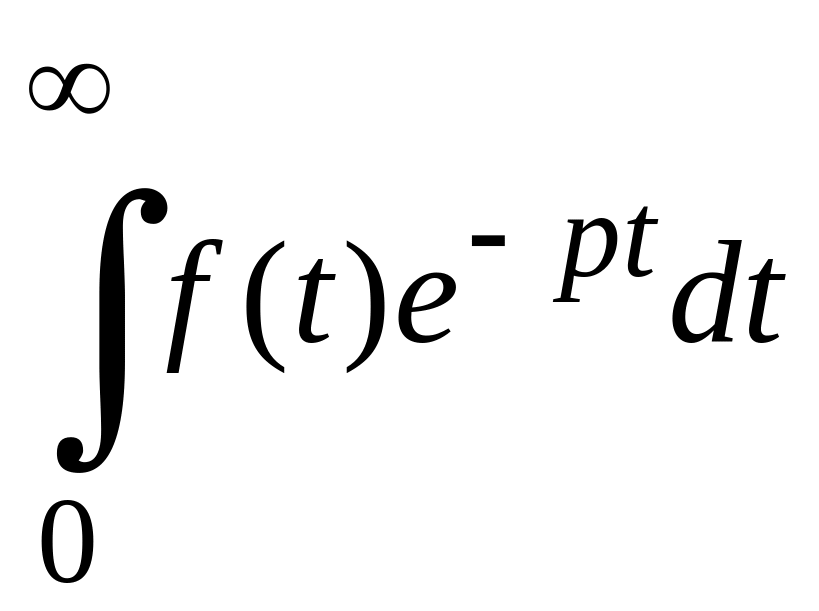 сходится абсолютно для всех значений
комплексной переменной р, удовлетворяющих
условию
Re
p
>
, т.е.
в полуплоскости
Rе
р
>
, где
постоянная,
участвующая в условии
3) (рис. 3).
В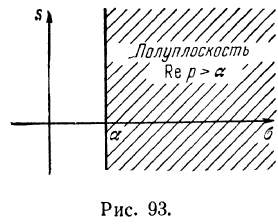 качестве примера найдем изображение
функции
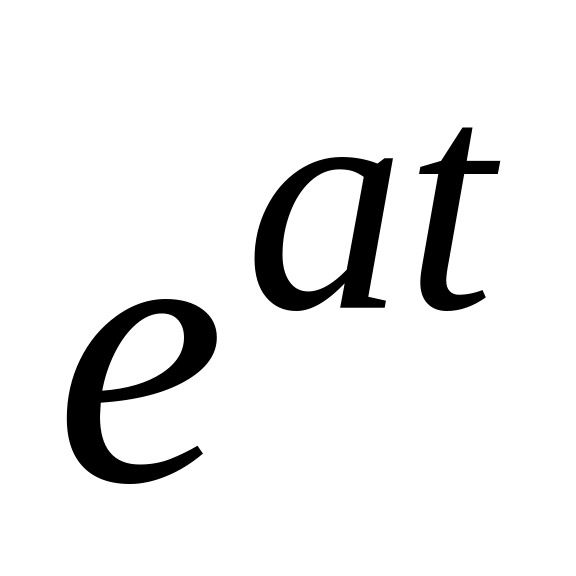 ,
где а
=
+ i
любое комплексное число. Разумеется,
согласно нашему условию, при t
< 0 функция равна нулю. Условия 1) и 3),
очевидно, выполняются, причем в силу
равенства
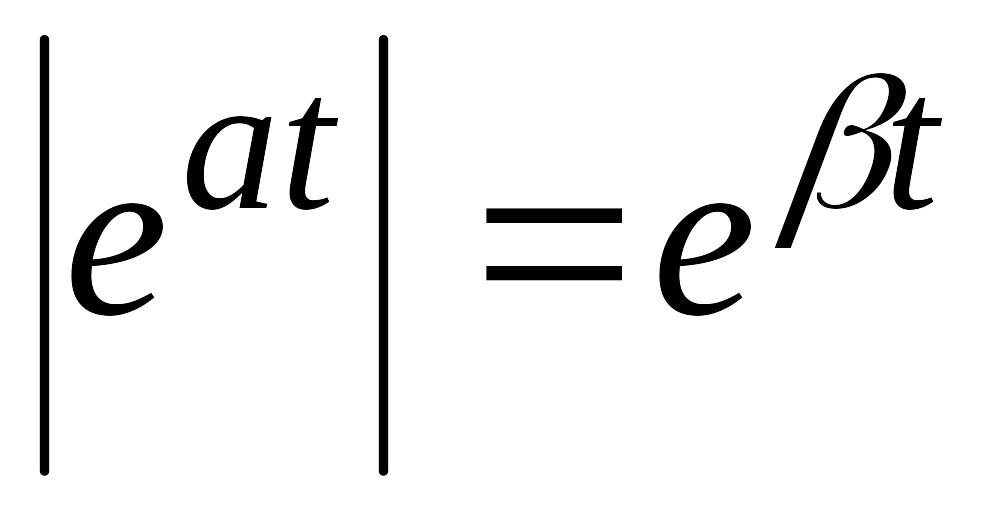 ,
можно положить М
= 1 и
= .