Дипломная работа: Инвестиционная деятельность коммерческих банков (на примере ОАО "Банк Эсхата")
Внимание! Если размещение файла нарушает Ваши авторские права, то обязательно сообщите нам
60
Основу бездоходных активов - рис. 2.11. составляют:
Корреспондентский счет в НБТ (72%);
Наличные в кассе кредитного института (10%);
Инвестиции, дебиторская задолженность и другие.
По состоянию на 01.10.2011 г. высоколиквидные активы кредитного
института составили 30%, активы средней ликвидности - 29,3%,
долгосрочные инвестиции - 40,7%.
Высоколиквидные активы формируются в основном за счет резервов в
НБ Республики Таджикистан. Активы средней ликвидности формируются в
основном за счет краткосрочных кредитов для предприятий. Активы средней
ликвидности являются одним из основных источников дохода филиала
(которые в значительной степени уступают только доходам по дисбалансным
операциям). Наиболее прибыльной статьей является краткосрочное
кредитование предприятий.
Долгосрочные инвестиции формируются за счет основных средств
(40,9%) и долгосрочных кредитов (2,3%). При этом нежелание кредитного
института предоставлять кредиты на длительный срок через:
а) отсутствие достаточных гарантий для погашения кредита
потенциальными заемщиками;
б) денежно-кредитная политика НБТ (в частности, периодичность
изменения ставки рефинансирования и минимальные требования к резервам).
Для анализа полученных бизнес-банком прибыли анализируются
доходы и расходы кредитного института.
По данным отчета о прибылях и убытках, бухгалтерский баланс
кредитного института « Банк Эсхата» на анализируемый период (с 01.07.10 и
до 01.07.15) включил в следующие группы свои доходы в соответствии с
экономической однородностью:
- от операционной деятельности к которой относятся начисленные и
полученные проценты в том числе проценты по кредитам в иностранной
валюте, и доходы по сделкам с ценными бумагами;
61
- от внеоперационной деятельности, в том числе платных услуг,
различий в курсах;
- другие с включением в свой состав штрафов получают штрафы.
Группировка позволяет количественно оценить объём и структуру
общих доходов, определить пропорции между различными видами доходов,
удельный вес каждого вида доходов в общем объёме общих доходов и
соответствующей доходной группы.
доходов.
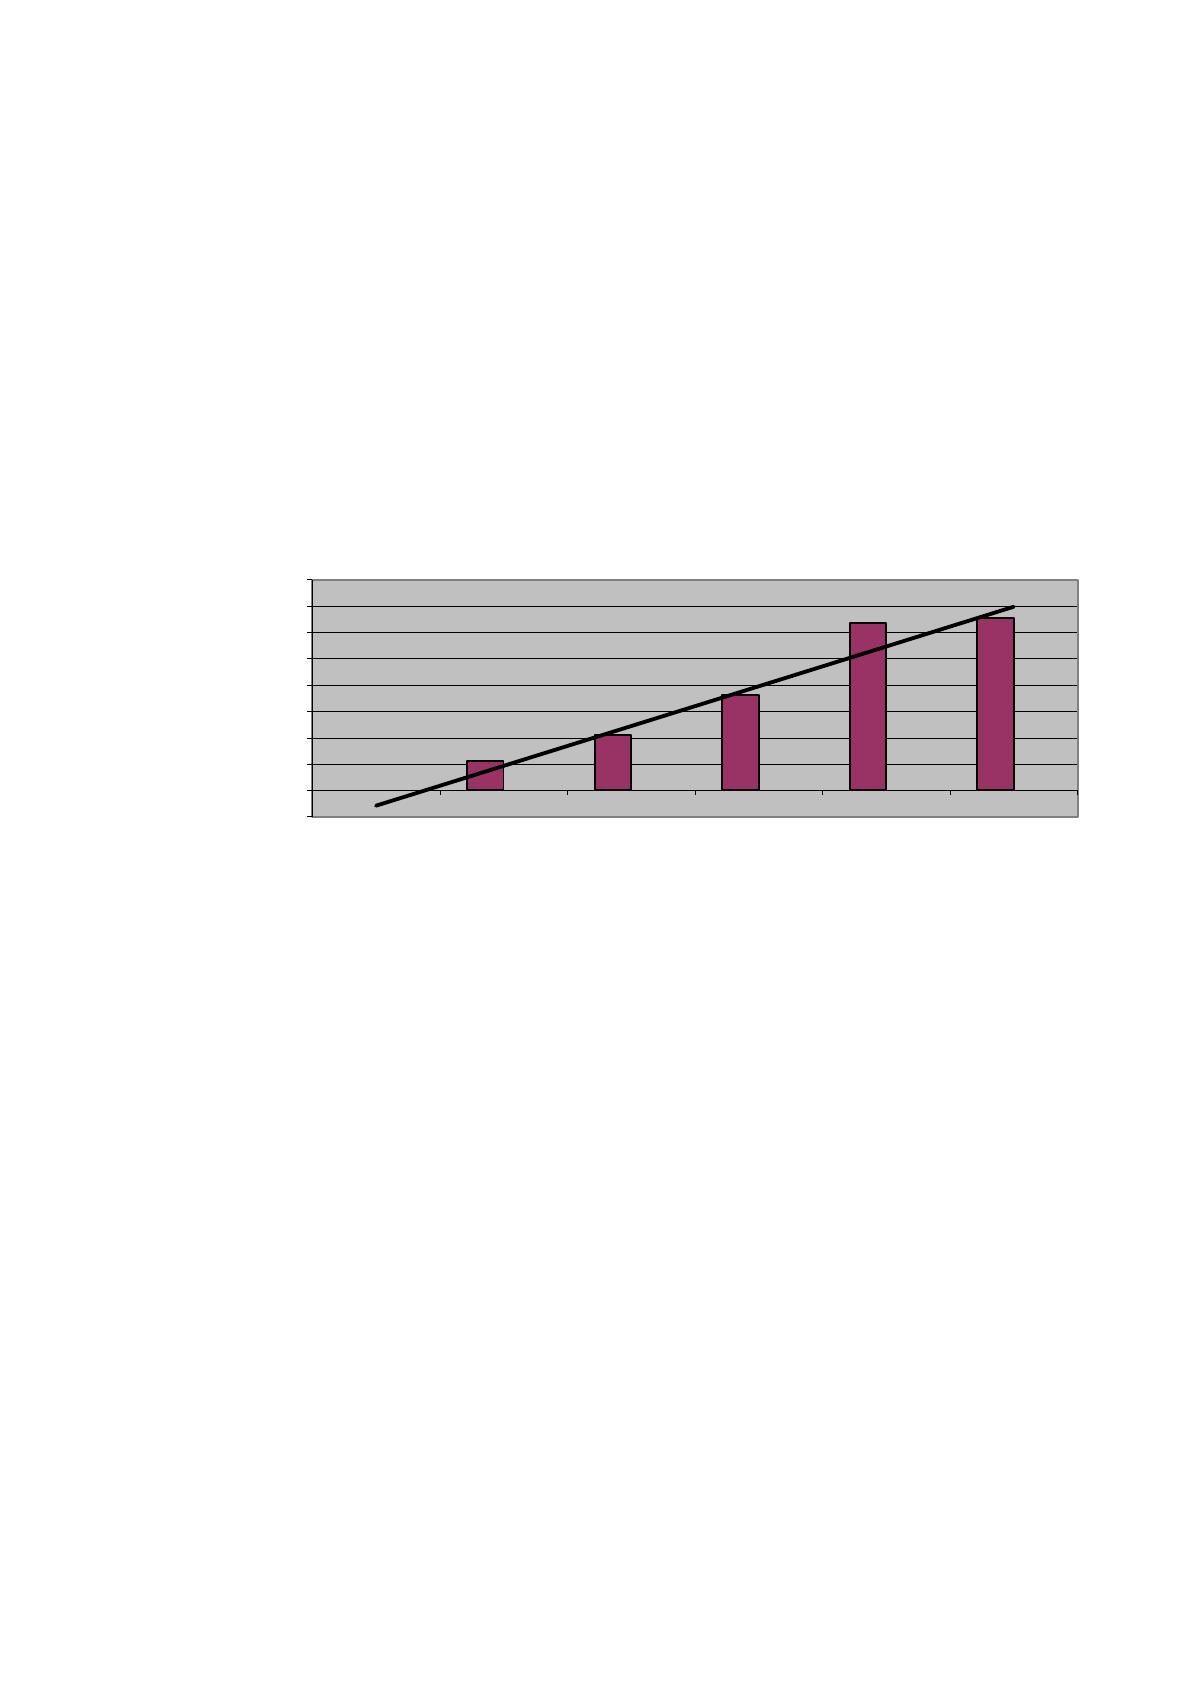
Рис. 2.12. Динамика доходов ОАО «Банк Эсхата», тыс. сомони
Доходы от каждой деятельности отображаются в результате с 01.07.16
до конца каждого полугодия и за каждые полгода, что делает общее
увеличение доходов от 01.07.16 сопоставимым с абсолютным уровнем
дохода в конце каждого полугодия. Это разбивка значений дохода является
практичным, так как позволяет оценить ритмичность увеличения, скорость
выигрышей кредитного института за анализируемый период. Абсолютный
размер общих доходов банка, полученных в течение каждого полугодия
анализируемого периода, имел устойчивую тенденцию к увеличению.
Наибольшее значение полученного дохода составляло 01.01.10-01.07.16 (214
142 тыс. сомони), а в этот период удельный вес получаемого дохода от
оперативной деятельности в общем объеме общего дохода имел наименьшее
значение (54%) по сравнению с другими проанализированными
полудиагностиками. Наименьший общий доход будет получен в период с
55 662
105 227
181 215
317 767
327 168
-50000
0
50000
100000
150000
200000
250000
300000
350000
400000
01.01.12г. 01.01.13г. 01.01.14г. 01.01.15г. 01.10.16г.
62
01.01.15 по 01.07.16 (157.810 тыс. Структура общего дохода не отличается от
однородности по источникам получать различные виды дохода. При доходах
от оперативного бизнеса, тенденция к снижению, в том числе процентных
ставок и доходности не выявлена. Существовал устойчивый рост доходов:
кредитования клиентов, как часть процентных расходов; поступлений от
операций с ценными бумагами; комиссионные доходы. Остальные группы
доходов были примерно на одном уровне. В среднем доля доходов от
неоперационной деятельности составляла 0,2 %, а средняя доля других
доходов-37,4%.
Основным источником дохода анализируемого кредитного института
является оперативная деятельность, включающая все операции,
осуществляемые кредитного института на рынке. В структуре доходов в
течение проанализированного периода увеличилась доля доходов по
предоставленным клиентам кредитам, что указывает на наличие в кредитном
институте кредитной политики, направленной на расширение кредитования
их клиентов.
Стабильная отдача-это те, кто в течение довольно долгого времени
остается практически постоянным и может легко предсказать. К стабильным
доходам ОАО "Банк Эсхата" относятся: другие проценты; доходы от
валютных операций и с другими валютными ценностями, включая разницу в
валютных курсах; доходы от неоперационной деятельности (сборы за
оказанные услуги; переоценка ценных бумаг).
Произошло снижение общего состава доходов, полученных от основной
деятельности и увеличения других доходов, что свидетельствует о
уменьшении объёма проведения активных операций.
Представление о структуре доходов даёт поиск конкретного веса каждой
части в общем количестве. Такие обстоятельства, которые учитываются в
динамике, позволяют оценить деятельность кредитного института и
определиться с перспективами развития определенных видов операций.
63
Оценка динамики и расходов ОАО "Банк Эсхата" проводилась по тому
же принципу, что и анализ общих доходов (Приложение 4; таблица 9).
Групповые балансовые позиции кредитного института выполнены по
следующей схеме. Эксплуатационные расходы, включая:
- проценты по кредитам и депозитам, депозитам;
- стоимость валютных операций;
- расходы на обеспечение функционирования кредитного института с
включением в его состав расходов на содержание административной
единицы хозяйственные расходы и прочие расходы.
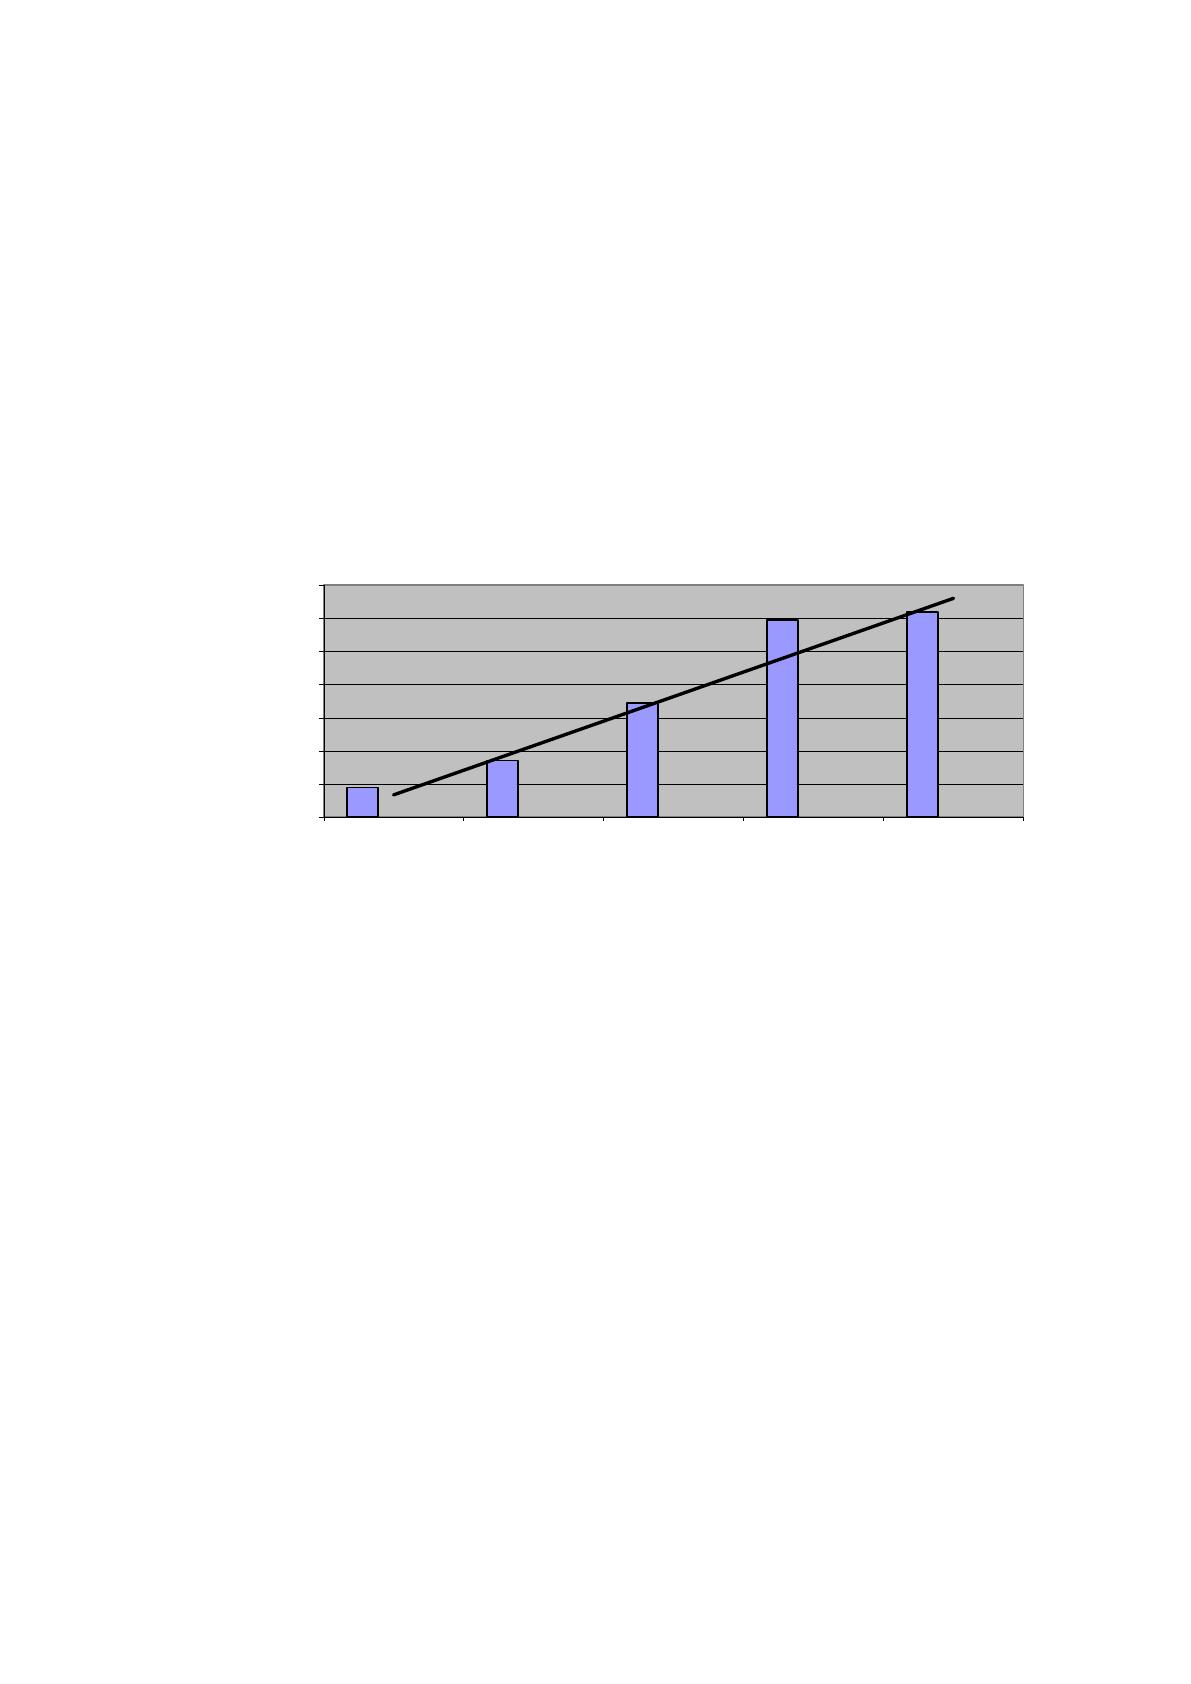
Рис. 2.13. Динамика расходов ОАО «Банк Эсхата», тыс. сомони
Сравнение отчетных затрат на основе этого распределения позволяет
выявить изменения в размере и весе каждой аналитической статьи и
сгруппированных блоков стоимости кредитного института.
Стоимость кредитного института изменилась неравномерно.
Значительное увеличение общей стоимости происходит в период с 01.01.15 –
01.07.16, что соответствует аналогичному скачку в сторону увеличения
общего дохода за тот же период (табл.2.13). Изучение структуры расходов
кредитного института позволяет сделать вывод, что наибольший удельный
вес имел расходы на операцию, за исключением второй половины года.
Стоимость функциональной деятельности первых двух месяцев оставалась на
том же уровне, в третьем увеличилась. Другие расходы имеют ту же
тенденцию.
44 252
85 347
171 997
297 044
309 309
0
50000
100000
150000
200000
250000
300000
350000
01.01.12г. 01.01.13г. 01.01.14г. 01.01.15г. 01.10.16г.
64
Исходя из анализа доходов и расходов ОАО "Банк Эсхата", можно
сделать вывод, что в первой половине года у него есть прибыль с
нестабильной тенденцией к росту.
Для оценки прибыли кредитного института в зависимости от его
деятельности, а также для детального рассмотрения недостоверных расходов
целесообразно повторно сгруппировать статьи отчета о прибылях и убытках.
Рассчитанные данные по этому методу должны быть выполнены на полгода
и совокупный результат в конце каждого полугодия.
Анализ, основанный на этом делении прибыли, позволяет оценить
производительность банка в динамике и отследить изменения в структуре
прибыли по видам деятельности.
Абсолютные показатели прибыли увеличились каждые полгода и
увеличились с 4 815 тысяч сомони до 9 332 тысяч сомони (1,9 раза).
Накопленный за анализируемый период результат кредитного института
удалось получить прибыль в 19329 тыс.сом.
В первом полугодии анализы были наиболее прибыльными кредитными
и депозитными операциями, которые были предоставлены клиентам и
валютным операциям. Убыточны были для получения кредитов от
кредитных организаций, так как проценты по размещенным средствам у
кредитных организаций, которые в 1,3 раза превышали полученные
проценты по иностранным средствам кредитных организаций. Однако по
итогам процентные ставки превысили процентные ставки на 29.424 тыс.
сомони (в 1,8 раза).
Незащищенные расходы превысили непрозрачный доход на 4 563
тысячи сомони (в 1,1 раза). Доход на основную деятельность превысил
расходы на основную деятельность на 24 861 тыс. сомони (в 1,3 раза). Другие
доходы превысили другие расходы на 42 120 тысячи сомони (5,5 раз). По
итогам полугодия выручка превысила расходы на 7 465 тыс. сомони (в 1,05
раза).
Источник: https://baza.diplomsite.ru/previewfile/8410