Реферат: Методологічні та організаційні засади впровадження МСБО (МСФЗ) в облікову систему України
Методологічні та організаційні засади впровадження МСБО (МСФЗ) в облікову систему України
Зміст
Вступ
Глобалізація світової економіки та розвиток бухгалтерського обліку
Рада з міжнародних стандартів бухгалтерського обліку, особливості її функціонування
Склад і характеристика МСБО (МСФЗ)
Порядок розробки та затвердження МСБО (МСФЗ)
Особливості застосування МСБО (МСФЗ )в Україні
Висновки
Список використаних джерел
Додатки
стандарт бухгалтерський облік
Вступ
У процесі інтеграції національних ринків у єдиний економічний простір особливе значення надається питанням гармонізації та стандарти-фікації фінансової звітності та бухгалтерського обліку в різноманітних галузях діяльності компаній.
Актуальність теми. На ринку активізується діяльність транс-національних корпорацій, виникають міжнародні організації, утворюються регіональні і глобальні бізнес-мережі та інші форми бізнесу, в котрих об’єднується науковий, виробничий і фінансовий капітал. Поглиблюються господарські зв’язки між країнами на основі інтенсивного розвитку інтернаціоналізації виробництва і капіталу.
Процес глобалізації постає в центрі масової свідомості та наукових досліджень. Розвиток міжнародних економічних відносин, необхідність ефективної роботи на ринку цінних паперів, інтернаціоналізація бізнесу породжує проблему поінформованості всіх учасників ділового обороту на стадіях вкладання фінансових ресурсів, їх обігу та розподілу прибутків (збитків). В цьому контексті наукові дослідження в сфері бухгалтерського обліку спрямовуються на впровадження в Україні МСФЗ та МСБО, створення системи глобального бухгалтерського обліку, гармонізацію і стандартизацію бухгалтерського обліку, розвиток бухгалтерського обліку як інституту та його інституціонального середовища.
Наявність цих та інших процесів підтверджує актуальність пошуку шляхів вирішення певних проблем та прогнозування напрямів подальшого розвитку бухгалтерського обліку та фінансової звітності, як в Україні такі у всьому світі.
Проблеми розвитку системи бухгалтерського обліку в Україні відображені у працях вітчизняних та закордонних учених, зокрема: Брадула О. М., Бутинця Ф.Ф., Веріги Г.О., Голова С.Ф., Жолнера І. В., Жука В.М, Заболотного О.В., Екклза Р. Дж., Діпіаза С.А., Кірейцева Г. Г., Лінника В.Г., Ловінської Л.Г., Метьюса М.Р.
Відсутність комплексного дослідження та оцінки наявної системи бухгалтерського обліку, а також потреба у створенні оновленої національної системи бухгалтерського обліку, яка б відповідала сучасним і майбутнім вимогам ефективного управління економічними процесами, обумовили напрям дослідження, актуальність теми курсової роботи визначили її зміст, мету та завдання, практичну і наукову значимість.
Мета і завдання дослідження. Метою дослідження є розгляд порядку та методики застосування МСБО (МСФЗ) в Україні. Мета дослідження обумовила постановку та вирішення таких завдань:
виявити тенденції та сфери гармонізації бухгалтерського обліку на міжнародному та регіональному рівнях;
обгрунтувати стандартотворчу роль Ради з Міжнародних стандартів бухгалтерського обліку в процесі інтеграції світових економік;
визначити поняття МСБО (МСФЗ), дослідити та охарактеризувати їх складові;
дослідити порядок розробки МСБО (МСФЗ) та оцінити роль організацій у їх затвердженні;
виділити чинники, які утруднюють застосування принципів і методів МСФЗ в Україні, та надати рекомендації щодо вирішення існуючих проблем;
Об’єктом дослідження є господарські операції, що обумовлюють застосування МСБО (МСФЗ).
Предметом дослідження є теоретичні, методологічні та організаційні засади впровадження МСБО (МСФЗ) в облікову систему України .
Методи дослідження. Методологічною основою дослідження є діалектична теорія пізнання, системний підхід до вивчення стану та розвитку бухгалтерського обліку в Україні. Для досягнення поставленої мети в процесі дослідження застосовано такі методи: дедукція, індукція, аналіз, синтез (дослідження сутності гармонізації та трансформації системи бухгалтерсько-го обліку в Україні); порівняльного аналізу (для визначення відповідності законодавчих актів України у галузі бухгалтерського обліку Міжнародним стандартам фінансової звітності та Директивам ЄС); моделювання та графічний метод; статистичні методи( для визначення джерел та складових фінансування РМСБО).
Інформаційною базою дослідження є наукові та
практичні розробки вітчизняних і зарубіжних учених, законодавчі та
нормативно-правові акти органів державної влади України, Міжнародні стандарти
фінансової звітності та інші документи міжнародних органів - суб’єктів
гармонізації та стандартизації у сфері бухгалтерського обліку.
Глобалізація світової економіки та розвиток
бухгалтерського обліку
Глобалізація охоплює всі сфери життя світового суспільства та здійснює вплив на його розвиток. Під глобалізацією в економічній науці частіше розуміють сукупність таких процесів і явищ, які порушують адміністративні бар’єри між країнами та дозволяють вільно рухатися фінансовим, товарним, інформаційним, технологічним, людським потокам. Глобалізація являє собою процес включення національних економік до єдиного міжнародного відтворювального процесу, через що посилюється взаємозалежність різних сфер і процесів світової економіки. Поглиблюються господарські зв’язки між країнами на основі інтенсивного розвитку інтернаціоналізації виробництва і капіталу [9, c.27].
Розвиток міжнародних економічних відносин, необхідність ефективної роботи на ринку цінних паперів, інтернаціоналізація бізнесу породжує проблему поінформованості всіх учасників ділового обороту на стадіях вкладання фінансових ресурсів, їх обігу та розподілу прибутків (збитків). В цьому контексті наукові дослідження в сфері бухгалтерського обліку спрямовуються на запровадження в Україні МСФЗ та МСБО, проблемні аспекти трансформації фінансової звітності, створення системи глобального бухгалтерського обліку, методологію обліку і звітності, гармонізацію і стандартизацію бухгалтерського обліку, розвиток бухгалтерського обліку як інституту та його інституціонального середовища [1, c.28].
В сучасних умовах підвищуються вимоги до інформації, що відображає стан і результати діяльності підприємств. Формат надання звітності змінюється через нову філософію оцінки фінансових результатів, зміст якої полягає в інтеграції головних фінансових показників з нефінансовими [8, c.38], та публікування звітності на базі інтернет-платформи (формат XBRL-розширювана мова фінансової звітності (Business Reporting Language), формування сегментарної звітності. Облікова інформація перетворюється у виробничий фактор, котрий, як зазначає Н.Г. Сапожнікова, раціоналізує використання капіталу. Таким чином, глобалізацію з одної сторони пропонується розглядати як джерело нових можливостей в бухгалтерському обліку, його наповнення, з іншої - як конфлікт міжнародних і національних інтересів в обліковій сфері. Під впливом глобалізації бухгалтерський облік за напрямом гармонізації, стандартизації, реформування системи регулювання в обліковій сфері [27, c.37]. Учасники підприємницьких відносин зацікавлені в прозорості інформації, сформованої за єдиними принципами. На основі звітності, підготовленої за єдиними нормами, інвестори визначатимуть надійність і прибутковість компанії, вишукувати альтернативні варіанти вкладання фінансових ресурсів незалежно від галузевої належності і характеру діяльності.
Відмінності концептуальних принципів формування звітності в різних країнах призводять до неспівставності показників звітності, незрозумілості її користувачами та неможливості прийняття ефективних управлінських рішень. Процес інтернаціоналізації бізнесу потребує міжнародного врегулювання, прийняття єдиних правил підготовки звітності. Адже звітність є зв’язуючою ланкою між емітентами та інвесторами, спільна діяльність котрих забезпечує їх взаємообумовлений розвиток. Виникає необхідність гармонізації і стандартизації в обліковій сфері, що гарантуватиме мінімізацію відмінностей в правилах підготовки і розкриття інформації за національними стандартами бухгалтерського обліку.
Гармонізація на міжнародному рівні дозволить:
а) підвищити порівнянність бухгалтерської звітності різних країн;
б) активізувати оборот капіталу;
в) підняти загальний методологічний рівень бухгалтерського обліку;
г) скоротити витрати на складання фінансової звітності багатонаціональних корпорацій;
д) посилити дієвість соціального контролю над підприємствами;
е) більш оптимально розподілити світові ресурси [17, c.103].
Глобалізація за роки її панування зробила з
одного боку значні переваги, а з іншого - недоліки, що зображено на рис.1. [24,
c. 143].
Рис. 1 Загальні процеси, що з’явилися завдяки глобалізації.
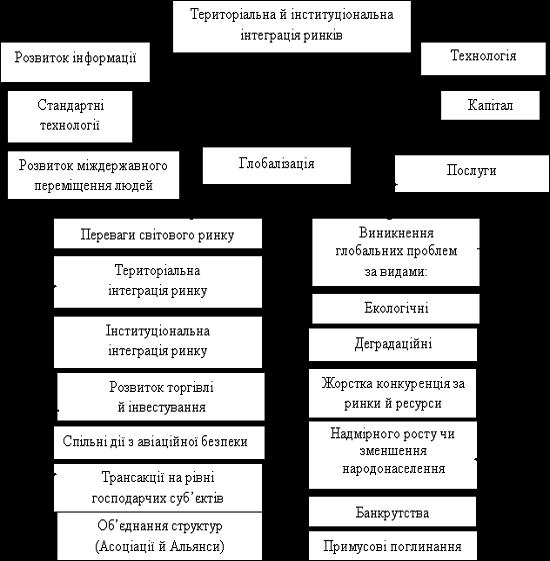
Перевагами гармонізації національних бухгалтерських систем є забезпечення потреб інвесторів та полегшення роботи транснаціональних корпорацій. Вплив інтернаціональних та інтегративних процесів на практику бухгалтерського обліку полягає у веденні паралельного обліку за правилами, зрозумілими в іншій юрисдикції та прямого експорту або імпорту облікових категорій [25, c. 76]. За напрямом зближення і гармонізації національних облікових систем вченими досліджуються їх особливості в різних країнах.
Розвиток бухгалтерського обліку пов’язаний з новими економічними умовами, з впровадженням в облікову практику міжнародних стандартів, динамічним розвитком інформаційних технологій; характеризується активним використанням інформації в цілях підвищення конкурентоздатності і стійкості корпорації у глобальному просторі.
Під гармонізацією бухгалтерського обліку і фінансової звітності пропонується розуміти забезпечення ідентичності міжнародних вимог з національними стандартами бухгалтерського обліку та загальної співс-тавності інформації, що розкривається у фінансовій звітності. Тенденція до гармонізації являє собою закономірне явище, котре починається зі стихійного розповсюдження загальних облікових принципів і поступово стає більш усвідомленою, цілеспрямованою і закріпленою законодавчо, охоплює все більші облікові аспекти та географічні сегменти. Гармонізація бухгалтерсько-го обліку і фінансової звітності відбувається через його регулювання на міжнародному, регіональному, національному та внутрішньо-корпоративному рівнях, що зображено на рис.2. [14, c. 54].
Регулювання бухгалтерського обліку є встановленням єдиних облікових стандартів, правил формування звітності, механізмів їх виконання і адміністрування. Воно відбувається у формі підготовлення і прийняття регламентуючих документів, які мають певний правовий статус.
Регулювання є природною реакцією на внутрішню невизначеність господарського середовища, засобом зниження рівня інформаційного ризику облікових даних для зовнішніх користувачів; забезпечує надійний ступень передбачуваності і зручність контролю в сфері оподаткування [14, c. 214-215].
В науковій літературі зустрічаються протилежні точки зору на регулювання бухгалтерського обліку :
ринковий підхід, free-market approach, за якого
регулювання обліку здійснюється з використанням ринковим методів;
Рис. 2. Механізм забезпечення гармонізації
бухгалтерського обліку і фінансової звітності.
) адміністративний або регулюючий підхід, regulatory approach, за якого регулювання обліку здійснюється із використанням адміністративних процедур [28, c. 95-96].
В основу ринкового підходу покладено припущення, що звітна інформація є економічним товаром, подібним іншим товарам і послугам. Вона є підданою діям попиту заінтересованих користувачів і пропозиції у формі фінансової звітності. Ринок є механізмом, який визначає обсяг розкриття інформації, користувачів і облікових стандартів для її представлення. Проте стандарти не є обов’язковими для застосування. Вважається, що фінансова звітність є інструментом вирішення конфліктів між власниками і менеджерами, слугує основою для прийняття ринкових управлінських рішень, тому компанії згідні нести витрати на підготовку і публікацію звітності без зовнішнього регулювання. В ринкових умовах можна звернутися до альтернативних джерел інформації. Компанії добровільно розкривають інформацію зацікавленим контрагентам. Регулювання є консервативним, а не прогресивним.
Аргументами адміністративного підходу є наявність суспільних інтересів, задоволення яких не можливе тільки ринковими способами. Регулювання дозволяє уникнути провалів ринку, котрі призводить до асиметрії відносно кількості і якості інформації та зростання недовіри інвесторів. Наявність стандартів і контроль за їх виконанням є засобом стабілізації господарської системи, надає гарантії стійкості правил і очікувань відносно їх виконання.
Адміністративне регулювання підвищує довіру суспільства до фінансової звітності і фінансової системи в цілому. Інформація фінансової звітності є суспільним благом, розкриття якої не можливе в повному обсязі тільки ринковими методами. Завдяки стандартизації правил обліку задовольняються потреби суспільства. Адміністративне регулювання може здійснюватися шляхом прямого державного регулювання (прийняття законодавчих актів) та через суспільні професійні співтовариства. А. Паксті, Х. Вилмот, Д Купері А. Лоу виділили три базових підходи, а саме ринкове, державне і суспільне регулювання, рис.3. [16, c. 73-91]. Між ними - чотири крайніх ідеальних форм: лібералізм, легалізм, асоціатизм та корпоратизм. яка пояснюєосновні різновиди регулювання бухгалтерського обліку. Лібералізм - регулювання відбувається за ринковими принципами. Легалізм покладається на беззаперечне застосування принципів, затверджених законодавством.
Асоціатизм - регулювання досягається шляхом формування організацій для представлення і просування інтересів своїх учасників. Корпоратизм - регулювання здійснюється під впливом суспільних організацій.
Елементи легалізму і асоціатизму в організації регулювання бухгалтерського обліку поширені в США, Австралія, Канаді, Новій Зеландії. У Великобританії регулювання бухгалтерського обліку набуло форми принципового асоціотизму, Германії - домінуючого легалізму, Швеції - корпоратизму.
Є.С. Хендриксеном та М.Ф. Ван Бредом, виходячи з позиції існування множини альтернативних систем бухгалтерського обліку, існуючих як всередині країни, так і в різних кранах в цілому, зроблено висновок про відсутність одного оптимального рішення формування облікової політики. Авторами виділено такі основні системи регулювання: держава, державні органи, приватні органи або самі фірми [31, c. 159]. Перша система може бути представлена як регулювання “зверху”, а остання - як регулювання “знизу”. Дві проміжні системи являють собою компроміс між цими двома крайнощами”. Зустрічаються також і змішані системи .
Прийняття стандартів набуває політичного характеру, адже “а) необхідність розробки стандартів виникає там, де виникає конфлікт інтересів, б) бухгалтерський облік впливає на розподіл благ між різними групами осіб” [22, c. 428]. Процес встановлення стандартів вирішується у взаємодії груп,котрі мають різноманітні інформаційні інтереси. Тому при розробці стандартів досліджуються можливі економічні і соціальні наслідки запропонованих стандартів, та на який компроміс задля уникнення конфліктів можна піти без шкоди для запропонованого стандарту.