Реферат: Методологічні та організаційні засади впровадження МСБО (МСФЗ) в облікову систему України
Перший етап було сфокусовано на структурі управління, другий стосувався інших змін.
Перша частина перегляду конституції була підготовлена у січні 2009 року та впровадила зміни, що стосувалися підвищення підзвітності організації [2, c.465]. Зокрема, на своєму засіданні, що відбулося 15 і 16 січня 2009 року в Нью - Делі, Індія, опікуни фонду РМСБО затвердили поправки до конституції фонду РМСБО, зокрема було створено Моніторингову раду. Друга частина перегляду Конституції була завершена в лютому 2010 року. На сьогодні Фонд МСФЗ має таку структуру, що зображена на рис. 7 [10, c.349].
Фонд МСФЗ в свою чергу є неприбутковою організацією створеною згідно із законами штату Делавер, США, 8 березня 2001 року. Елементами нової структури є:
. Рада з міжнародних стандартів бухгалтерського обліку ((International Accounting Standards Board (IASB)) - одноосібно відповідає за розробку МСФЗ та затверджує тлумачення МСФЗ;
 Умовні
позначення
Рис. 7 .Управлінська структура фонду МСФЗ згідно
з останніми змінами до його конституції 2010 року.
. Фонд МСФЗ (IFRS Foundation) - наглядає за роботою РМСБО, її структурою, стратегією, а також займається збором коштів ;
. Моніторингова рада (Monitoring Board) - наглядає за роботою опікунів Фонду МСФЗ, бере участь у висуванні кандидатів на опікунів Фонду МСФЗ та їх затвердженні.
. Комітет з тлумачення МСФЗ (IFRS Interpretations Committee) - розробляє тлумачення МСФЗ для їх подальшого затвердження РМСБО.
. Дорадча Рада з МСФЗ (IFRS Advisory Council) - надає поради та консультації РМСБО та Фонду МСФЗ.
. Робочі групи - цільові групи експертів за
окремими проектами порядку денного. На сьогодні фінансування фонду МСФЗ
здійснюється, переважно у формі добровільних внесків (сontributions), структуру
фінансування фонду МСФЗ зображено на рис. 8 Те, саме було у США до прийняття
акту Сарбейнса-Окслі-2002, коли фінансування РСФО стало обов’язковим для 7500
компаній, акції яких котуються на біржі [10, c.350].
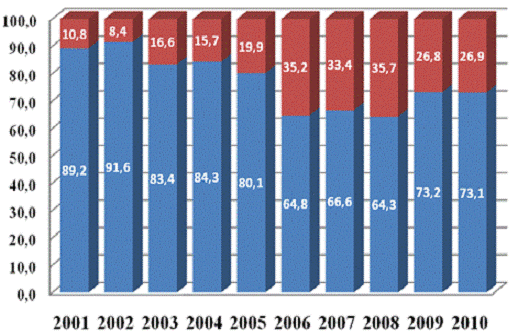
- інші доходи.
- добровільні внески;
Рис. 8. Структура доходів фонду МСФЗ.
До того ж згідно з останніми змінами до Конституції Фонду МСФЗ введено дві посади заступників голови РМСБО та голови опікунів Фонду МСФЗ.
Зроблено це було для того, щоб з одного боку розвантажити голів, а з другого - для забезпечення рівномірного розподілу лідерських позицій в організації.
Так, опікуни анонсували, що голова та два його заступники повинні представляти три географічні регіони: Європа, Північна Америка та Азія/Океанія. Однак, на практиці до цього іще не дійшло.
Втім, закріплення квотного принципу розподілу членства не знімає проблеми домінування англосаксів і причина цього полягає в тому, що такі країни є по всьому світі. Зокрема, англосаксонськими країнами, на наш погляд, є Австралія, Канада, США, Великобританія, Нова Зеландія, Південна Африка, частково Індія[32, c.35].
Добре це чи погано, але англосаксонський вплив домінує в середині РМСБО. Однак, слід відзначити, що він уже менш тотальний, ніж був раніше.
Отже, ми можемо зазначити, що потреби ринку, зростаюча інтернаціоналі-зація як корпоративної діяльності, так і процесу інвестування, викликали необхідність створення глобальних правил обліку. За це відповідає РМСБО, яка за свою історію трансформувалася з ексклюзивного приватного клубу до фактично глобального видавника стандартів, визнаного G-20.
На сьогодні сформувалося приватно - публічне
партнерство - стандарти розробляються приватною організацією експертів, які
легітиматезує зв'язок з міжнаціональними утвореннями. До чого призведе подальша
еволюція глобального видавника стандартів покаже час, однак, в основі все одно
повинні лежати два основоположні принципи видавника стандартів: незалежність та
підзвітність.
Склад і характеристика МСБО та МСФЗ
В процесі історичного розвитку виникали і поступово удоскона-лювались національні системи бухгалтерського обліку. Її можна охарактезувати низкою принципів:методами обліку, оцінки запасів, нарахування амортизації, облік іноземної валюти тощо. Крім того національні системи використовують різні підходи до форм звітності та їх статей, методів контролю [5, c.122].
У кожній країні місцеві положення регулюють більшою або меншою мірою зміст фінансових звітів. Такі місцеві регулюючі положення включають стандарти бухгалтерського обліку, котрі приймаються регулюючими органами або професійними бухгалтерськими організаціями у кожній країні. У США такими стандартами є Загальноприйняті принципи обліку(General Accepted Accounting Principles - GAAP), у Великобританії - Закон про компанії, у країнах ЄС - директиви, у франції - норми.
Міжнародні стандарти бухгалтерського обліку є результатом процесу економічної інтеграції, створення та функціонування єдиного економічного простору, міжнаціональних корпорацій, вільних економічних зон, спільних підприємств, реалізації спільних проектів.
Використовуючи абревіатуру МСФЗ (МСБО), слід
розуміти стан-дарти бухгалтерського обліку і фінансової звітності та
тлумачення, прийняті Радою з міжнародних стандартів фінансової звітності
(РМСБО), а також система принципів, методів та процедур ведення бухгалтерського
обліку і складання фінансової звітності, що уточнено на рис.10 Міжнародні
стандарти бухгалтерського обліку (МСБО) розроблені з метою уніфікації порядку
надання фінансової інформації про підприємства в усьому світі. Вони визначають
загальні правила та процедури бухгалтерського обліку й складання фінансової
звітності з метою забезпечення користувачів інформацією для прийняття ними
економічних рішень [28, c.139]. Слід наголосити, що ні РМСБО, ні фахові
організації бухгалтерів не мають повноважень вводити в дію міжнародні угоди або
вимагати відповідності національного законодавства положенням Міжнародних
стандартів.
|
Міжнародні стандарти бухгалтерського обліку і фінансової звітності включають МСБО (IAS), МСФЗ (IFRS) та Тлумачення (інтерпретації) (SIC) |
Рис.
9. Поняття МСФЗ
Отже, МСБО (МСФЗ) не є домінуючими над законодавчими актами, що регулюють складання фінансової звітності у певній країні. Через це впровадження МСБО (МСФЗ)здійснюється насамперед зусиллями членів РМСБО на місцях з метою переконання урядів та органів, які встановлюють стандарти і контролюють ринки цінних паперів, представників ділових кіл дотримуватися.
Міжнародних стандартів при складані фінансових звітів.
Сьогодні МСБО (МСФЗ) використовують:
як основу національних вимог до бухгалтерського обліку в багатьох країнах світу;
як міжнародний базовий підхід тими країнами, які розробляють свої власні вимоги;
як фондові біржі і регулюючі органи, які вимагають або дозволяють іноземним емітентам подавати фінансові звіти відповідно МСБО;
наднаціональні органи, такими як Європейська Комісія, Світовий Банк, який вимагає від позичальників подання фінансової звітності відповідно до Міжнародних стандартів;
дедалі більшою кількістю підприємств [20, c.16].
МСФЗ можуть використовувати підприємства усіх видів діяльності, в тому числі банки, страхові компанії та інші фінансові установи. МСФЗ, що згадані вище орієнтовані на застосування комерційними підприємствами. Що стосується державних підприємств, то тут інший підхід. Під терміном “державний секторів міжнародній практиці розуміють національні уряди, регіональні та місцеві органи управління.
Групу документів, об’єднаних назвою “Міжнародні стандарти” складають Концептуальна основа (не є стандартом) ( Додаток А), Міжнародні стандарти бухгалтерського обліку (Додаток Б), Міжнародні стандарти фінансової звітності (Додаток В), Тлумачення (інтерпретації) МСФЗ. Означені документи не застосовуються окремо, а утворюють єдину взаємопов’язану систему.
Концептуальна основа є корисною для різних зацікавлених сторін:
а) для тих, хто складає фінансову звітність - як у застосуванні МСБО, так і при вирішенні питань, які ще недостатньо розкриті у МСФЗ;
б) для аудиторів - при формуванні думки відносно того, чи відповідають фінансові звіти вимогам МСФЗ;
в) для користувачів фінансових звітів - при тлумаченні інформації, яка міститься у фінансових звітах, складених за МСФЗ;
Стандарти формуються за єдиною структурою із включенням таких методологічних складових: довідкова інформація (дати прийняття, набуття чинності, перегляду, інтерпретації), введення (цілі стандартів), визначення термінів, роз’яснення стосовно застосування до об’єкту обліку інших стандартів, умови визнання об’єкта обліку, основний і альтернативний підходи щодо визнання об’єкта обліку на всіх стадіях руху, розкриття в поясненнях до звітів, перехідні положення, дата першого застосування стандарту, додатки [18, c.98].
Удосконалення Міжнародних стандартів бухгалтерського обліку є безперервним процесом. Станом на 1 жовтня 2005 року радою Комітету з міжнародних стандартів бухгалтерського обліку оприлюднено сім міжнарод-них стандартів фінансової звітності (МСФЗ) та 31 - МСБО (Додатки Б, В).
У 2001 році, після реорганізації, рада МСБО перейменувала Міжнародні стандарти бухгалтерського обліку (МСБО) у Міжнародні стандарти фінансової звітності (МСФЗ). Перший Міжнародний стандарт фінансової звітності був затверджений 19 червня 2003 року, і він поширюється на фінансову звітність починаючи з 2004 року. Водночас, стандарти, випущені до цього, зберігають свою колишню назву (МСБО) і замінюватимуться на МСФЗ поступово.
Мета МСБО (МСФЗ) : координація національних облікових стандартів для усунення розбіжностей у звітності компаній, забезпечення на цій основі порівнянності та надійності інформації для ухвалення рішень її користувачами.
Основні завдання МСБО (МСФЗ) :
Визначити порядок підготовки і надання фінансової звітності;
Встановити критерії визнання окремих об’єктів обліку і статей фінансової звітності;
Класифікувати об'єкти обліку;
Уніфікувати порядок віддзеркалення об'єктів обліку в звітності;
Рекомендувати методи оцінки об'єктів обліку;
Визначить об'єм інформації, що підлягає розкриттю [2, c.124].
МСБО (МСФЗ) представлені в комплекті документів в порядку зростання їх номерів.
Вони мають типову структуру : мета, сфера вживання, визначення, опис суті стандарту, розкриття інформації, дата набирання чинності; додатки, що є невід'ємною частиною стандарту; додатки, що не є невід'ємною частиною; основа виводів; керівництво із застосування.Інтерпретації (роз'яснення) Міжнародних стандартів фінансової звітності розробляються Постійним комітетом з інтерпретацій і приймаються РМСФЗ. У них розкриваються і пояснюються положення стандартів, що містять неоднозначні або неясне вирішення. Вони покликані забезпечити одноманітне вживання стандартів і зіставність фінансової звітності, що готується на основі МСФЗ. Для роз'яснень обираються ті питання, які зв'язані із застосуванням існуючих стандартів, мають практичну спрямованість представляють великий інтерес для користувачів стандартів. Сукупність всіх названих документів, або система МСФЗ, призначена для складання фінансової звітності будь-яких торгівельних, виробничих і інших компаній (включаючи банки, страхові компанії і інші фінансові інститути) незалежно від виду діяльності галузевої приналежності і організаційно-правової форми. Система МСФЗ придатна для використання як в приватному, так і в державному секторі. Проте некомерційним організаціям може бути потрібно деяка адаптація окремих положень стандартів або надання додатковій інформації [23, c.69].
За ступенем запровадження МСФЗ виділяється 4 категорії країн:
) повномасштабне впровадження МСФЗ для всій компаній, незалежно від включення їх у біржовий лістинг;
обов’язкове застосування МСФЗ для компаній, включених у біржовий лістинг;
країни, де законодавством допускається застосування МСФЗ або інших міжнародно-визнаних принципів фінансової звітності (GAAP);
країни, де національні стандарти наближуються до МСФЗ [20, c.52].
Ступінь застосування МСБО країнами світу різні,
і диференціація застосування їх в різних країнах забражена в табл. 3.
Таблиця 3
Ступінь застосування МСБО країнами світу.
|
№ пор. |
Застосування МСБО та їх узгодження з національними стандартами |
Країна |
|
1 |
МСБО використовуються як національні стандарти з додатковими поясненнями |
Хорватія, Кіпр, Кувейт, Латвія, Мальта, Оман, Пакистан, Тринідад і Тобаго |
|
2 |
МСБО використовуються як національні стандарти; останні розробляються для об'єктів, що не охоплені МСБО |
Малайзія, Папуа-Нова Гвінея |
|
3 |
МСБО використовуються як національні стандарти, але в деяких випадках можуть бути модифіковані для місцевих умов |
Албанія, Бангладеш, Барбадос, Колумбія, Ямайка, Йорданія, Кенія, Польща, Судан, Свазіленд, Таїланд, Уругвай, Замбія, Зімбабве |
|
4 |
Національні стандарти розробляються окремо, але базуються на відповідних МСБО |
Чилі, Іран, Філіппіни, Словенія, Туніс |
|
5 |
Національні стандарти розробляються окремо, але базуються на аналогічних МСБО в більшості випадків. Немає посилання на МСБО в національних стандартах, які можуть забезпечувати більший або менший вибір, ніж МСБО |
Бразилія, Чехія, Франція, Індія, Ірландія, Литва, Маврикій, Мексика, Намібія, Нідерланди, Норвегія, Португалія, Сінгапур, Словаччина, ПАР, Україна, Швейцарія, Туреччина |
|
б |
Те саме, що п. 5, але кожний стандарт включає положення, яке порівнює національний стандарт з відповідними МСБО |
Австралія, Данія, Гонконг, Італія, Нова Зеландія, Швеція, Югославія |
|
7 |
Національні стандарти розробляються окремо |
Австрія, Бельгія, Канада, Фінляндія, Німеччина, Японія, Корея, Люксембург, Іспанія, Великобританія, СІНА |
|
3 |
Немає національних стандартів |
Румунія |
|
9 |
Національних стандартів немає, МСБО формально не прийняті, але звичайно використовуються |
Ботсвана, Лесото |
Сприйняття і запровадження МСФЗ в окремій країні, за твердженням МФБ, обумовлюється станом державного регулювання, мотивування, освіти, точності перекладу стандартів, культури і менталітетом, масштабом, доступністю змісту стандартів, їх складністю і структурою.
До переліку труднощів запровадження МСФЗ Г. Верігою додано фінансування танеузгодженість положень чинних Кодексів, П(С)БО і оподаткування [3, c.19-25].
Головим С.Ф. обґрунтовується недоцільність застосування МСФЗ в якості національних стандартів за умов затримки перекладу змін у системі міжнародних стандартів та розміщення чинних і нових на веб-сайті Міністерства Фінансів України [6, c.6].