Материал: Моделирование, анализ и оценка надежности информационных систем и технологий. Некравцева Т.А., Толстых Т.О
215
го в знаках). В случае экспоненциального характера функции вероятности отсутствия искажения интенсивность отказов является величиной, обратной среднему объему информации, приходящемуся на одну ошибку.
В общем виде постановка задачи обеспечения рациональной достоверности результатной информации может быть сформулирована следующим образом: из допустимого множества приемов и методов повышения достоверности выбрать такое его подмножество, которое обеспечивало бы минимальные суммарные потери, обусловленные, с одной стороны, приведенными затратами на создание и функционирование системы, а с другой - потерями от низкой достоверности результатной информации.
Состав допустимого множества приемов и методов повышения достоверности предопределяется причинами искажения информации в процессе ее обработки. К таким причинам чаще всего относят: ошибки проектирования; ошибки, связанные с потерей точности вследствие наличия погрешности в исходных данных, ограничений на длину машинного слова, погрешности расчетных формул; случайные или преднамеренные искажения при регистрации информации в первичных документах (или носителях); ошибки при переносе информации на машинные носители; помехи в линиях связи при передачи данных; искажения вследствие сбоев технических устройств; искажения, возникающие при хранении данных.
Каждому типу причин искажений информации может быть поставлен в соответствие один или несколько методов их устранения. Так, искажения, вызванные ошибками проектирования и потерей точности, во многом схожи с программными ошибками. Появление ошибок такого типа функционально зависит от текущей входной информации и состояния системы. Поэтому для их устранения могут быть использованы приемы и методы обеспечения надежности программ.
Остальные причины искажения информации имеют стохастический характер, что предопределяет возможность более широкого применения некоторых методов, известных из теории надежности технических систем. Однако с учетом специфики информации (например, отсутствие физического износа) и ее значения как продукта функционирования ИС можно выделить:
-приемы и методы, обеспечивающие уменьшение вероятности внесения ошибок;
-приемы и методы обнаружения и исправления ошибок.
К первой группе относятся: методы, направленные на уменьшение вероятности сбоев технических средств, уменьшение удельного веса работ, вы-
216
полняемых с участием человека как наименее надежного звена ИС;повышение квалификации и стимулирование высокого качества работы операторов; использование удобных для оператора форм представления исходной информации и т.д.
Эффективность организационно-технических мероприятий, направленных на реализацию данных методов, имеет известные ограничения. Так, использование более надежных, а, следовательно, и более дорогих технических средств может значительно снизить экономическую эффективность системы. Повышение качества работы оператора ограничено психофизиологическими возможностями человека и сопряжено, как правило, с увеличением времени выполнения соответствующих операций.
Методы второй группы предполагают выполнение контрольных операций и соответствующую выявленным ошибкам коррекцию информации.
В качестве аспектов классификации данных методов обычно выделя-
ют:
-охват операций технологического процесса обработки данных;
-тип избыточности;
-используемые средства реализации контроля;
-используемый метод исправления ошибок.
С точки зрения охвата операций технологического процесса в множестве методов контроля и исправления данных можно выделить два подмножества: внутриоперационные и послеоперационные методы контроля. В первое подмножество входят методы контроля, позволяющие выявить и исправить ошибки, сделанные в ходе выполнения операции, результаты которой контролируются. Сюда, например, относят методы контроля перфорации, позволяющие определить ошибки в информации, возникающие при ее переносе на машинные носители, но не обнаруживающие искажения данных при их регистрации в первичных документах. Второе подмножество включает методы контроля, позволяющие выявить ошибки, сделанные при выполнении нескольких, а в частном случае всех предшествующих операций. К таким методам можно, например, отнести контроль, основанный на смысловой проверке информации.
В зависимости от типа избыточности выделяют методы контроля, использующие естественную избыточность и специально вводимую функциональную, техническую, информационную, программную, временную избыточность.
217
Естественная избыточность бывает, как правило, информационной и связана с наличием логических соотношений показателей и использованием имеющейся в системе нормативно-справочной информации. Кроме того, для многих ИС естественно является и временная избыточность, проявляющаяся в наличии некоторого интервала времени между периодом наиболее раннего завершения обработки информации и моментом передачи информации пользователю. К данной группе методов относится различного типа логический контроль информации, содержащейся как в пределах одного массива, так и в разных наборах данных, контроль, основанный на сопоставлении со справочниками, номенклатурами-ценниками и т.д. Как показывает практика, методы контроля данной группы экономически наиболее эффективны, так как не требуют дополнительных затрат, связанных с введением специальной избыточности.
Однако возможности данных методов, как правило, ограничены, так как далеко не все обрабатываемые единицы информации взаимосвязаны.
Наиболее представительная группа методов контроля и исправления информации предполагает введение того или иного типа избыточности. Для большинства ИС является характерным введение специальной информационной избыточности. Сюда следует отнести методы, основанные на сравнении массивов, подготовленных на основе одних и тех же первичных документов, счетный контроль, верификацию, контроль по модулю, использование кода Хепинга и т.д.
С точки зрения используемых средств реализации контроля можно выделить методы контроля, реализуемые человеком (например, самоконтроль оператора), аппаратурные и программные методы. Выделение последней подгруппы до некоторой степени условно, так как естественно, что реализация программных средств предполагает использование техники, однако в отличие от сугубо аппаратных методов в данном случае необходима разработка соответствующих программ.
В зависимости от используемых методов исправления ошибок следует выделять методы обеспечения достоверности с неавтоматическим и автоматическим исправлением ошибок. В настоящее время наиболее распространены методы первой группы, предполагающие участие человека в анализе результатов контроля и подготовке корректуры. Автоматическое исправление ошибок используется гораздо реже и распространено в основном на призначную информацию и в некоторых случаях на данные, передаваемые по кана-
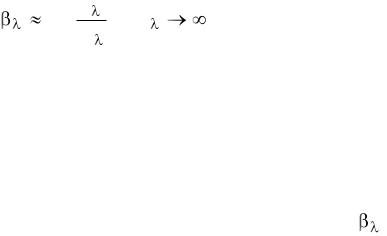
218
лам связи. Однако на практике известны примеры использования автоматической корректировки обрабатываемой информации.
Один из возможных вариантов реализации такого подхода можно представить следующим образом. Предположим, в систему необходимо ввести очень важную информацию, представленную в виде документов табличной формы. На первом этапе обработки информации в данном случае рассчитываются контрольные суммы по строкам и графам документов. На втором этапе информация переносится на машинный носитель и вводится в память ЭВМ. С помощью программы контроля проверяются контрольные суммы, и в случае обнаружения расхождений определяются координаты ошибочного реквизита. При концентрации ошибок в одной графе или в одной строке документа происходит автоматическое их исправление и выдача соответствующего сообщения на печать. В противном случае выдаются традиционные сообщения об ошибках. Особенно выгоден данный подход при наличии соответствующей естественной избыточности (необходимых контрольных сумм).
Многообразие методов контроля и исправления информации, конкретные условия их использования не позволяют однозначно решить вопрос о их применении в том или ином случае без проведения расчетов, связанных с оценкой эффективности различных методов.
9.5. Оценка достоверности информации
Большинство типов ошибок, возникающих при обработке информации, имеют стохастический характер. Поэтому наиболее распространенным для оценки достоверности является вероятный показатель. Вероятность искажения некоторой единицы информации представляется как
0 |
n |
|
|
|
lim N |
, N |
, |
||
|
(9.2)
где n - число искажения единиц информации;
N - общее число обрабатываемых единиц информации.
В качестве единицы информации в зависимости от целей и условий расчета могут использоваться двоичные символы, алфавитно-цифровые символы, реквизиты, строки документов, документы, файлы. Известные для не-
которого процесса средние значения показателя 0 позволяют определить
219
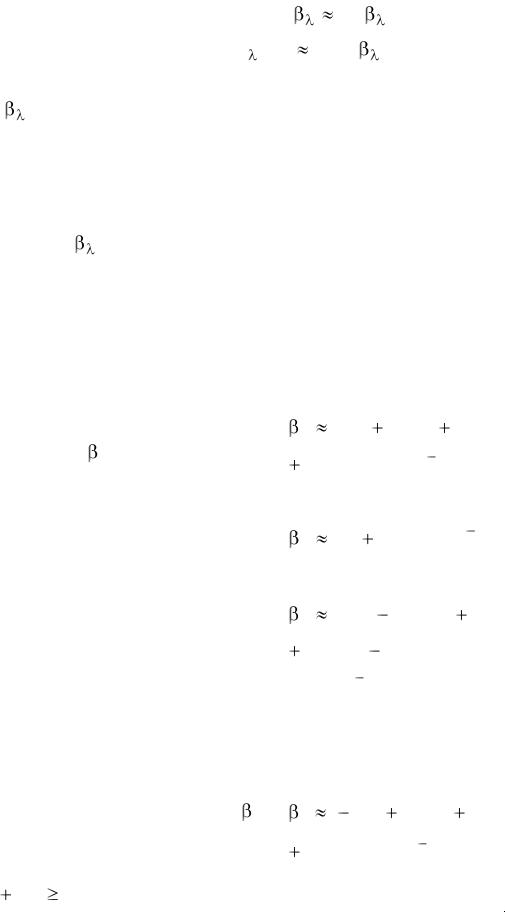
вероятность неискажения единицы информации 1 1  0 , количество
ошибочных единиц информации в объеме N (n  N
 * 0 ) , ориентировочное значение вероятности неискажения заданного объема данных и т.д.
Значения 0 , характеризующие недостоверность информации после выполнения элементарных операций, определяются чаще всего на основе статистической обработки эмпирических данных. С методикой оценки и результатами расчетов данных показателей можно ознакомиться в работе.
Выявленные наиболее важные для последующего изложения материала значения и зависимости 0 от таких факторов, как разрядность реквизитов, количество знаний, участвующих в вычислениях, и т.д., представлены в табл. 9.1.
Таблица 9.1
|
|
Краткая характеристика показателя |
Расчетная формула (ин- |
||||||||||||
|
п/п |
|
|
|
|
|
тервал значений) |
|
|
|
|||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
Вероятность |
искажения |
реквизита, состоя- |
0 |
(1,63 |
|
|
0,1* F |
|
|
||||
|
|
|
|
|
|
|
F |
|
|
|
|
||||
. |
|
|
|
0 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
2 |
|
|
3 |
|
|||
|
|
щего из F разрядов ( F ), при выборке дан- |
0,067 * F |
) *10 |
|
|
|||||||||
|
|
ных из источников и записи их в первич- |
|
|
|
|
|
||||||||
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
ный документ |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||||
|
|
Вероятность искажения реквизита при коди- |
0 |
(1,8 1,7 * F) *10 |
3 |
||||||||||
|
|
|
|
|
|
|
F |
|
|||||||
. |
|
ровании информации (наименований) |
циф- |
|
|
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
|
||||||
|
|
ровыми кодами (кодирование и запись) |
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
Вероятность |
искажения |
реквизита при де- |
0 |
(70,4 |
|
|
30,7 * F |
|
|||||
. |
|
централизованной регистрации, совмещен- |
F |
|
|
|
|||||||||
|
|
|
|
|
|
|
|
|
|||||||
|
4,8 * F2 |
|
|
0,22 * F3 ) * |
|
||||||||||
|
|
ной с заполнением документов (аппарату- |
|
|
|
||||||||||
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
ра-регистраторы |
информации, персональ- |
*1,5 *10 |
3 |
|
|
|
|
|
|
||||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
||
|
|
ные компьютеры). Регистрация выполняет- |
|
|
|
|
|
|
|
|
|
||||
|
|
ся неквалифицированными операторами, |
|
|
|
|
|
|
|
|
|
||||
|
|
для которых подготовка информации – не- |
|
|
|
|
|
|
|
|
|
||||
|
|
основная служебная обязанность |
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
Вероятность |
искажения |
результата |
0 |
0 |
( 51,9 |
|
9,3 * F |
|
|||||
. |
|
( р ) |
p |
|
|
||||||||||
|
суммирования КF |
слагаемых (80<КF>2), ка- |
|
|
|
|
|
|
3 |
|
|
||||
|
|
11,3 * KF ) *10 |
|
|
|||||||||||
|
|
ждое из которых имеет среднюю разряд- |
|
|
|
||||||||||
|
|
|
|
|
|
|
|
|
|
|
|||||
|
|
ность F(F |
KF |
6) |
|
|
|
|
|
|
|
|
|
|
|